

公認会計士&税理士。ビジネスマン向けに、資産運用、決算分析、経済ニュース、マインドセットを深掘り発信。 インデックス投資と成長企業の長期投資を長年実践研究。 専門:ファイナンス・企業財務 / スタートアップ / IPO / 経営論 / 税金対策 / 投資 趣味:グルメ、漫画、ポーカー。都内在住。港区苦手
フォローすると学びある情報が得られます。気軽に絡んでください
Joined December 2010
- Tweets9.2K
- Following970
- Followers3K
- Likes20.9K





Pinned Tweet
普通の人の資産運用は限界読書さんの見解の通りに思う。多くの人は資産運用に労力を割くより稼ぐ力をつける方が期待値が高い。
忍耐強く淡々と続けることが難しかったり、努力はしないのに余計な欲の色気出して失敗する人も多い。
挙げられている①~④は、オルカン等で積み立て「JUST KEEP BUYING」(ガチホ)するのが良いということ。
私の解釈は、
①相場下落辞に焦ったり換金が必要になるほどリスクを取りすぎない
②節税優遇枠(NISA、iDeCo)は優先で枠を埋める
③毎月の積立額と同等額の利回りになることの特別な意味は分からなかったが資産が積み上がると複利の力が効いてくる
④毎月の生活費と同等額の利回りになれば、理論上はFIRE可能な状況になる安全圏
補足をすると、オルカンの過去実績利回りから見ると6%の想定はおかしくはないが、世界株式の利回りは一定ではなく、通常でも年間15~30%の変動があり、過去の大暴落時には50%超の下落をして回復に長い年数が掛かったことがある。
投資時期や市場動向により大きく変わるため、株式投資の利回りの見通しは「固定値」として捉えるべきではない。
リーマン・ショック以降、本格的な長期低迷相場はなく、多少の短期的な相場変動はあっても基本は順調であるため、近年イージーモードの風潮はあるように思うが、これが良いか悪いかは分からない。
始めたばかりだったり、数年程度しかやっていないと、まだ分からないだろうが、長い旅路なのである。
仕事と資産運用を長期にわたってちゃんと続けていけば、可もなく不可もなくでも、グラフのように資産は増えていく。
グラフの期間は2013年頃~2025年末まで。起点はマネーフォワードに登録したタイミングで特に意味はなし。この他にもマネフォに登録してない口座や資産も多少ある。
一応追記すると、資産運用を始めた頃はオルカンなどという便利な商品はなく、私は今でもオルカンはNISAの積み立てで買っているのみ。
絶対に失敗できないので過度なリスクは取らない&うまくいったときの上振れはワンチャン取りたい、インデックス+個別株等のバイ&ホールドのポートフォリオでの運用である。
40代。まだまだ折り返し地点手前である(と思っている)。


資産運用は誰もが関心のあるテーマですが、普通の人が考えるのは次のステップだけで良いと考えています。
①数か月分の生活防衛資金を貯蓄する
②NISA枠(1,800万円)をオルカン等で積み立てる
③毎月の積立額と同等額の利回りになるまでオルカン等を積み立てる(例:月30万円積み立てなら、利回り6%想定で資産6,000万円)
④毎月の生活費と同等額の利回りになるまでオルカン等を積み立てる
①があれば不慮の事態があっても生活を立て直せます。②があれば数年働かなくても暮らせますし、放置しておけば老後も安心です。③まで行けば勝手に資産が増えていくようになり、④になればお金に困ることはそうそうありません。段階的に安心を買うことができるわけです。
資産運用について考えるのはこれくらいにしておいて、このステップを実現するために如何に収入を増やしていくのか、支出を減らしていくのかに頭を使うことが大事です。資産運用について時間をかけると資産が増えるのはすでに多くの資産を持っている人であり、普通の人はその分稼ぐ方法を考えた方がプラスだと思います。
2027年度税制改正の議論が今週本格スタート(自民税調総会は11/19、大綱は12月)。
小野寺税調会長のインタビュー(11/17)から要点を整理👇
①非上場株式の相続税評価
国税庁案は「前提としない、白地から議論」。政府・与党は国税庁案の採用見送りの方針を固めたと報道(産経)。地方の中堅企業で税額3〜6倍との懸念。
ただし会計検査院は現行ルールを使った過度な節税を問題視→代替策が本丸。
■そもそも何が問題だった?
・現行:大会社は類似業種比準価格(似た上場企業の株価)を基に評価、純資産価格より低くなることが多い一方、利益や配当により操作がしやすい
・会計検査院「会社規模が大きいほど評価額が相対的に低い」と指摘
・国税庁案:保有資産の簿価+数年分の超過収益で評価
■なぜ反発が強い?
・評価額増加=相続税・贈与税増加の懸念
・非上場株は売れない(換金できない)のに税だけ重くなる
・事業承継の計画が立てられない
■とはいえ論点も残る
・評価の仕組みを使った過度な株価対策への指摘はずっとある
・「ルール内の対策」と「制度の歪み」の線引きは必要
②中小企業向け賃上げ促進税制
廃止・縮小が俎上。維新の萩原税調会長(税理士・会計士)は「この税制があるから賃上げしようと判断した人に会ったことがない」。
一方、経産省は要件を厳しくして3年延長を要望。効果をデータで示せるかが勝負。
③投機的なマンション短期転売
現行は所有5年以内の譲渡で約40%。居住せず1年以内などの売却に税率上乗せ案。
④ほか:ベビーシッター・家事支援の税優遇、税収の偏在是正
背景には食料品の消費減税の財源(年5兆円規模)探し。
「誰の負担で、何を減税するか」の年末になりそう。

非上場株式の相続税評価、残余利益方式に一本化へ!?
2027年度税制改正大綱に反映し28年1月以降の相続から適用を目指す(日経より)
【新ルール案の計算式イメージ】
(簿価純資産+*残余利益×5年分)×一定の係数
*利益から資本コストを引いた超過収益力
第一感は、全体的には大幅な増税になり、
かつ、恣意的な節税手法が今よりも横行することが容易に予想できる。
目的としては、規模が小さい中小・零細は税負担が減る見通しで、過度な節税抑止と円滑な事業承継の両立を狙うとされるが、日経記事のとおりにすんなりとはいかないのではないかな。
実務的には、もしこのままいくと、評価の計算はすごく簡単・楽にはなりそう。
現行の非上場株の税法評価方法は摩訶不思議で、すごい単純化すると、第三者間取引価格がない場合、(時価)純資産がMAXで、会社規模等に応じ配当、利益、純資産の混合で評価で決まる。少数株主には配当還元価格が認められる。
恣意性の余地が大きいことが問題視され抜本的な非上場株式の評価方法の見直しが議論されている。
(図表は国税庁の有識者会議での資料より)


2
488
楽天証券で最大1,125万口座のログインID等、うち最大約447万口座は氏名・住所・勤務先・出金先口座・申告年収・金融資産まで漏えいのおそれ(11/17発表)。
これ、さすがに無責任すぎんか。
公式で
「各種取引や出金の一時的な利用停止をお客様ご自身で設定いただけます。
当社ウェブサイトへログイン後、セキュリティ設定ページで取引やサービスの一時的な利用停止のご設定をご検討ください。」
と。
つみたてNISAの買い付けを含む取引を停止しろってこと?
パスキー認証にしておけば当面大丈夫なのか、一時的な利用停はどの範囲で停止すればいいのか?
よく分からんよ。
ワンタイムキーの通知も10分以上かかるし、SMSじゃなくて怪しい番号からの音声電話かよ。
■何が起きたか
・11/16に不正アクセスの可能性を検知
・調査で、11/11に「テスト環境」で管理していた情報が外部に漏えいしたおそれ
・パスワード・暗証番号の漏えい、不正取引は「現時点で未確認」
■対象(解約者を含む)
・最大約447万口座:氏名、生年月日、住所、電話番号、メール、勤務先、出金先口座、年収・金融資産(自己申告)、商品別の資産情報、最終ログイン日
・最大約1,125万口座:部店・お客様コード、ログインID(楽天IDとは別物)
■本当に怖いのは年収・資産情報
IDだけなら被害は限定的。
でも「誰が・どこに勤め・いくら資産を持っているか」は詐欺グループにとって最高の名簿。
楽天証券は「メールにURLは載せない」「電話でログイン情報は聞かない」と明言。楽天証券を名乗る連絡はまず疑う。
■ただちにやること
①パスキー認証を設定
②取引・出金の一時停止機能を検討
③出金先の銀行口座の通知設定も確認
■楽天証券のガバナンスの論点
なぜテスト環境に顧客情報があったのか。原因は調査中なので断定はしないが、開発・テスト環境のデータ管理は見落とされがちな内部統制の論点。続報を注視。
あわててNISA口座を移す前に、まず「詐欺に引っかからない」が最優先。


高収入男性は「美人」で「少しおバカ」な女性が好きなのだろうか🤔
本能として「美人」が男の基準として大きな要素であることへの異論はあまりないだろう。
会計士女性は体感6~7割くらい会計士の男性と結婚している気がする。
女医は未婚率が高いらしいが、女医の配偶者の職業が
男性医師である割合は7割位らしい(2012年『社会科学研究』の論文)。
男女比から男性から能力的に同スペックの女性が相対的に少なく、
ハイスぺであると優良物件となり美人をゲットしやすいので、
外見を重視して選べば結果的に「少しおバカ」の相手になってしまっているだけのような気もする。
「少しおバカな女性が好き」なのではなく、そう見える組み合わせが生まれやすいだけなのではないか。
男は優位な気分を感じたいので、自分より頭が良かったり稼ぎが良いと引く人は確かに一定割合いるようではある。
精神的・経済的に自立しているハイスぺはそんなことではなく、価値観や尊敬し合えるかを軸にしていることも多いのでは。
自分が優位でいたいから「少しおバカ」を求めるのだとしたら、その男自身が一番おバカなのかもしれない。
まあ、頭の良さや収入の高低と、下半身の賢さは、相関が低く(ワイ調べ)、個人差が大きい話なので一般論にしずらいけどw

「高収入男性は美人で少しおバカな女性が好き」vs「今は高学歴・高収入同士の同格婚が主流」
この論争、多分永遠に結論が出ないと思う。
まず、ざっくりバリキャリ女性を「早慶・地方国立以上卒、年収800万円以上」と定義すると、年収800万円超の女性は女性給与所得者の約3.9%(年収1,000万円超の女性は女性給与所得者の約1.8%)。学歴条件を加えるとさらに少ない。
また、私の感覚では40歳以上と未満で男性の結婚観もかなり違う。
ただ先日、慶應OBの集まりで、40歳超・年収億超えでも妻の学歴や年収を重視する男性がいた。
理由は妻の収入が必要だからではなく、ストレス耐性や育ち、価値観を見たいから。本人が望めば専業主婦でもOKらしい。
結局、「妻に稼いでほしい」と「稼げる能力のある妻がいい」は別物だし、世代や所属コミュニティでも答えが変わるんだと思う。
米アンソロピック(Anthropic)のIPO。
完全希薄化後の評価額は最大約1兆4000億ドルに上る見込み、スペースXに次ぐ大型上場。
11/18価格決定、11/19Nasdaqに上場する予定(ティッカーANT)。仮条件の株価は70〜78ドル。
私募と合わせ約904億ドル規模の史上最大級の調達予定。
日本の個人投資家は
楽天証券、SBI証券、みずほ証券、三菱UFJモルガン・スタンレー証券を通じ、アンソロピック株の割り当てに応募できる。
*外国株を取引する口座を開設する必要がある。
AIによる技術革新は本物であるとして、不可欠なデータセンターや計算資源(インフラ)のコストが巨額に積み上がっており、中長期的な大規模インフラ投資の負担や将来の支払い義務(コミットメント)や、競争環境で価格決定力がどうなっていくのか、AI暴走による開発中止や訴訟、データセンター建設規制などが今後のリスク要因として指摘されている。
【揺れる評価額】
米国のアナリストの評価レンジは以下のとおり非常に大きなばらつきが生じているが、メインシナリオでの評価は公開価格をやや上回っている。
・CFRA 1.5~1.6超ドル(メインシナリオ)
・モーニングスター 4,500億~3.4兆ドル(メインシナリオ 1.7兆ドル)
・ニューヨーク大学 ダモダラン教授 △3,730億(経営破綻でゼロ)~4兆ドル(メインシナリオ 1.475兆ドル)
【チェックポイント】
1. 売上は急拡大
・2026年1〜9月:332億ドル(2025年通期は46億ドル)
2. 営業赤字
・1〜9月の営業損失13億ドル(前年同期52億ドル)、巨額の純損失(約1,040億ドル)
うち、転換社債、デリバティブ負債、SAFE(将来株式取得契約)の公正価値の変動(「将来株式に変わる権利」の帳簿上の負債額が膨らみ、その増加分を損失として計上)による会計上の非現金支出費用が723億ドルと巨額に計上
・7〜9月期は短期コンピュート契約の50億ドル費用などで赤字
3 最大の論点は「コミット済み支出」約8,954億ドル
・うち12か月以内に698億ドル
・バランスシートに載りにくい将来の約束をどう評価するか
4. 個人への配分は約20%と異例の多さ
・話題性だけで飛びつく前に冷静な判断が必要
(図表は日経記事より)


今年高値からの株価下落率
Nvidiaが-32%
Alphabet(Google)-26%
Metaが-20%
それでもS&P500の下落率は最高値から3%未満。
この相場はすごい。
主役級の銘柄が2〜3割下がっても、指数全体は持ちこたえる。これが分散投資の効果だね。
新NISAでオルカンやS&P500を持っている人は、
短期的な相場変動で一喜一憂せず、ニュースのたびに売買しないことがいちばんのリターンになる。
NvidiaのCEO辞任のような「キーパーソンリスク」は、個別株だと直撃するが、指数ならほかの銘柄が吸収してくれる。
*Nvidiaは10月6日の高値約239ドルから11月12日時点で約32%下落。Alphabet(Google)は5月高値から約26〜28%下落、Metaは9月高値779ドルから11月12日終値でちょうど約20%下落。
*S&P 500は10月6日の史上最高値7818.93から11月12日時点で約2.9%下落。


エヌビディア(NVIDIA)の創業者ジェンスン・フアンCEOが中国スパイのハニトラに加えてヘルスケア担当副社長の部下との不倫報道により辞任。
ガバナンスリスクとCOO不在の組織体制による後継者不在問題で今後のAI市場や株式市場への影響はいかに!?
1. 短期的な業績への影響
短期的には、同社の業績が急激に悪化する可能性は低いと市場や専門家は見ている。
受注残と需要の底堅さ.ハイパースケーラーなどからのAIインフラ投資や受注はすでに確保されており、AI半導体に対する実需そのものは揺らいでいない。
製品ロードマップとエコシステムの強固さ. ソフトウェア基盤である「CUDA」の強固なエコシステムや、次世代プラットフォーム「Rubin」などの開発ロードマップはすでに確立されています。会社側も事業運営や製品計画に変更はないと発表している。
暫定CEOによる実務の継続. NVIDIAの公式発表によれば、2013年からCFOを務め主要顧客との大型契約やファイナンスを主導してきたクレス氏が暫定トップに就くため、直近の財務運営や11月17日に予定されている決算発表への実務的な混乱は抑えられる見通し。
2. 中長期的な業績・事業リスク
創業以来33年間トップに君臨し、明確なナンバー2を置かなかったカリスマ経営者の不在は、時間経過とともに業績の重荷となる懸念がある。
次世代技術・新規領域の推進力低下. 主力のGPU事業は当面巡航速度で推移するものの、光電融合技術や新たなAIエコシステムの開拓といった将来に向けた大型投資・意思決定のスピードが鈍化するリスクが指摘されている。
COO不在。直属の部下60人を束ねる組織構造の歪み. フアン氏は約60人の幹部から直接報告を受ける特殊なトップダウン体制を敷いていた(不倫が報じられた部下の女性はこの60人の1人)。全体像を把握する人物が不在となることで、部門間の連携や迅速な戦略転換が難しくなる恐れがある。
対中輸出規制や政治リスクの悪化. 今回の辞任は、中国のスパイ疑惑がある女性や社内幹部との不倫問題、さらには米議会やFBIによる調査など、安全保障・ガバナンス上のスキャンダルが引き金となった。これまでフアン氏個人の政治力や発信力で緩和を働きかけていた対中輸出規制が一段と強化され、売上機会を失うリスクが高まっている。
顧客企業の「脱エヌビディア」加速. トップ交代による先行き不透明感を背景に、Google、Microsoft、Amazonなどの大手顧客が自社製AIチップの開発や、AMD・ブロードコムなど競合他社への調達分散をさらに急ぐ可能性がある。
3. 株価・市場評価への影響
業績の数字よりも先に、株式市場におけるマルチプルの切り下げによる反応。
キーマン・プレミアムの剥落. フアン氏という稀代のカリスマ創業経営者を失ったことで、ウォール街では「これまでと同じ高いPERは許容されない」として、評価額の20〜30%のディスカウントを織り込む動きが出ているもよう。実際、辞任発表を受けて株価は急落し、時価総額はピーク時から大きく縮小。
サプライチェーンへの波及. エヌビディアの設備投資や発注コミットメントの実行ペースに疑問符がつくことで、TSMCや鴻海(ホンハイ)をはじめとする台湾・日本の半導体サプライチェーン関連企業の株価や設備投資計画にも警戒感が広がっている。
【直近の今後の注目ポイント】
業績への実質的な影響を見極めるうえでは、以下の日程と動向が焦点となります。
・2026年11月17日の決算発表. 暫定CEOとなるクレス氏が、経営体制の移行期における事業継続性と今後の業績見通しをどのように説明するかが注目。
・11月18日の米下院への説明と独立調査の行方. 機密漏洩や禁輸逃れへの関与が認定された場合、罰金や新たな事業制限など直接的な業績悪化要因に発展するリスクがある。
・正式な後継CEOの選定. 社内のデータセンター事業責任者(イアン・バック氏など)を昇格させるのか、あるいは外部から大物経営者を招くのかによって、今後の成長戦略の方向性が決まる。


26年7月末時点 キャッシュ38億(純資産43億)
11/13 時価総額 47億
26/10期通期 営業損失 10億円→リストラ着手
いやしかし、IPOハードル上昇で新規上場件数減→未上場スタートアップ資金調達環境悪化の余波がもろにきてる感あるね。。。
結果的にはHijojoのままの方が(


FUNDINNO 特別損失(減損損失)の計上、2026年10月期通期連結業績予想の修正、経営合理化策の実施及び役員報酬の減額に関するお知らせ
ssl4.eir-parts.net/doc/462A/…
バフェット・コード FUNDINNO【462A】
buffett-code.com/company/462…
1
669
エヌビディア(NVIDIA)の創業者ジェンスン・フアンCEOが中国スパイのハニトラに加えてヘルスケア担当副社長の部下との不倫報道により辞任。
ガバナンスリスクとCOO不在の組織体制による後継者不在問題で今後のAI市場や株式市場への影響はいかに!?
1. 短期的な業績への影響
短期的には、同社の業績が急激に悪化する可能性は低いと市場や専門家は見ている。
受注残と需要の底堅さ.ハイパースケーラーなどからのAIインフラ投資や受注はすでに確保されており、AI半導体に対する実需そのものは揺らいでいない。
製品ロードマップとエコシステムの強固さ. ソフトウェア基盤である「CUDA」の強固なエコシステムや、次世代プラットフォーム「Rubin」などの開発ロードマップはすでに確立されています。会社側も事業運営や製品計画に変更はないと発表している。
暫定CEOによる実務の継続. NVIDIAの公式発表によれば、2013年からCFOを務め主要顧客との大型契約やファイナンスを主導してきたクレス氏が暫定トップに就くため、直近の財務運営や11月17日に予定されている決算発表への実務的な混乱は抑えられる見通し。
2. 中長期的な業績・事業リスク
創業以来33年間トップに君臨し、明確なナンバー2を置かなかったカリスマ経営者の不在は、時間経過とともに業績の重荷となる懸念がある。
次世代技術・新規領域の推進力低下. 主力のGPU事業は当面巡航速度で推移するものの、光電融合技術や新たなAIエコシステムの開拓といった将来に向けた大型投資・意思決定のスピードが鈍化するリスクが指摘されている。
COO不在。直属の部下60人を束ねる組織構造の歪み. フアン氏は約60人の幹部から直接報告を受ける特殊なトップダウン体制を敷いていた(不倫が報じられた部下の女性はこの60人の1人)。全体像を把握する人物が不在となることで、部門間の連携や迅速な戦略転換が難しくなる恐れがある。
対中輸出規制や政治リスクの悪化. 今回の辞任は、中国のスパイ疑惑がある女性や社内幹部との不倫問題、さらには米議会やFBIによる調査など、安全保障・ガバナンス上のスキャンダルが引き金となった。これまでフアン氏個人の政治力や発信力で緩和を働きかけていた対中輸出規制が一段と強化され、売上機会を失うリスクが高まっている。
顧客企業の「脱エヌビディア」加速. トップ交代による先行き不透明感を背景に、Google、Microsoft、Amazonなどの大手顧客が自社製AIチップの開発や、AMD・ブロードコムなど競合他社への調達分散をさらに急ぐ可能性がある。
3. 株価・市場評価への影響
業績の数字よりも先に、株式市場におけるマルチプルの切り下げによる反応。
キーマン・プレミアムの剥落. フアン氏という稀代のカリスマ創業経営者を失ったことで、ウォール街では「これまでと同じ高いPERは許容されない」として、評価額の20〜30%のディスカウントを織り込む動きが出ているもよう。実際、辞任発表を受けて株価は急落し、時価総額はピーク時から大きく縮小。
サプライチェーンへの波及. エヌビディアの設備投資や発注コミットメントの実行ペースに疑問符がつくことで、TSMCや鴻海(ホンハイ)をはじめとする台湾・日本の半導体サプライチェーン関連企業の株価や設備投資計画にも警戒感が広がっている。
【直近の今後の注目ポイント】
業績への実質的な影響を見極めるうえでは、以下の日程と動向が焦点となります。
・2026年11月17日の決算発表. 暫定CEOとなるクレス氏が、経営体制の移行期における事業継続性と今後の業績見通しをどのように説明するかが注目。
・11月18日の米下院への説明と独立調査の行方. 機密漏洩や禁輸逃れへの関与が認定された場合、罰金や新たな事業制限など直接的な業績悪化要因に発展するリスクがある。
・正式な後継CEOの選定. 社内のデータセンター事業責任者(イアン・バック氏など)を昇格させるのか、あるいは外部から大物経営者を招くのかによって、今後の成長戦略の方向性が決まる。
スマートニュース上場承認。時価総額は未上場時の約2100億円から8割減の430億円程度を想定する。
累計調達額は442億円以上。
26年9月時、MAUは日本23百万人、米国3百万人。
2026年度の売上は10%程度、販管費(広告費かな?)を大幅に削って利益を出している。
累計調達額が時価総額を
超えてる・・?
19年時点で、日米合計の月間利用者数が2000万人、累計ダウンロード数は5000万を超えた。
米国事業は22年ごろから伸び悩み、23年に人員削減を実施して25年12月期には黒字化した。
23年に有料メディアの記事が読めるサブスクリプションサービスも始めた。
直近はAI機能を強化するほか、26年からは地図アプリも提供。


日経 スマートニュース12月上場 時価総額430億円、評価額ピークの8割減
nikkei.com/article/DGXZQOUC1…
Iの部
jpx.co.jp/listing/stocks/new…

744
Museでマネーフォワードを連携して分析してみてもらったり、いろいろ目標設定とかしてフィードバックを試したけど、ふわっとした指示だと現状まだクオリティはいまいちかな。
具体的にピンポイントで指示すればスピードもあって作業効率は大きく改善するかね。
使いようはありそうだけど。
2
1
376
先日、税務調査官と「知らない番号からの着信に出ない人が多いと思いますが、連絡つかない場合どうしてるんですか?」と雑談で会話したが・・
詐欺の輩の手口もどんどん手が込んでいる。
電話で「税務署からのアンケートの協力依頼です。」などと切り出し個人情報を不正に聞き出そうとする事例や、
国税庁をかたった「過度な節税(租税回避)に対し、深い懸念」などが記載された照会文書の事例が出ているらしい。
「国税庁」「e-Tax」と書かれたスパムメールも増加中。
国税庁は、還付や未納税金を装って偽サイトに誘導する手口に、国税庁が注意を呼びかけている。
公式のポイントは3つ。
・国税庁は、SMSにURLを載せて案内しない
・納付や差押えを、メール/SMS/LINEで求めない
・e-Taxのお知らせメールにファイル添付はなく、原則URLも載せない
差出人の名前だけで信用せず、「至急」「差押え」などの言葉で焦らされても、メール内のリンクから手続きしない。
直接国税庁の公式サイトを開き、e-Taxのメッセージボックスで確認しましょう。
不安なときは、公式サイトに載る連絡先へ。
国税庁の注意喚起「国税庁をかたった偽メールにご注意ください」より


未上場でのSOセカンダリーで興味あるのは、優先株と普通株の価格差をどうするか?
SO行使価格決めでは普通株の価格は低い方が一般的に都合がよい。
セカンダリー売却では優先株の価格に近い高い価格で売却したい。
売買実例価格にもなるので今後のSO行使価格決めにも影響が出る。
プライマリー先行か、セカンダリー単体かも影響しそう。
自然に考えれば優先株と普通株の価格の乖離はアーリーの方が大きくレイターの方が小さくなる。
業務的にはこれらを考慮して価格の整合性を評価のロジックへ落としていかないといけない。
こう考えると当面は優良で比較的レイターのバリュエーションも大きいスタートアップで活用例がどれだけ出てくるかどうかが入り口になりそう。
そこからどこまで浸透していくか。
かなと思われる。
個人の感想です🤔

構想から約3年。ついに、Nstock セカンダリーが開業しました🔥
IPOまでの期間が長期化する時代です。SpaceXも創業から上場まで約24年。創業時25歳だった人はまもなく50歳です。
創業者やVCには、保有株式を売却する機会があります。人生で一番お金が必要なタイミングや、ファンドの満期が未上場時点で来ても、(会社が一定水準以上で成長している限りは)なんとかする手段があります。
従業員はどうでしょうか? 米国にはセカンダリーマーケットがあり、有名スタートアップの従業員には未上場でもストックオプション(SO)を売却する機会があります。
しかし、日本のスタートアップの従業員SOは、実質IPO後にしか売却機会がありません。人生で一番お金が必要なタイミングで来ても、IPOが間に合わないかもしれない……。どれだけ会社が成長していても、です。
しかし、税制改正、規制緩和、慣習の変化など、色んな人の尽力のおかげで、上場を待たずに株式を現金化できる環境が、日本でも整い始めました。
その担い手として、Nstockがセカンダリー事業を開始します。
これは従業員だけではなく、発行体であるスタートアップにもメリットがある仕組みです。SOの失効期限に縛られることなく、自社にとってベストなタイミングでIPOを選べるようになります。
Nstock セカンダリーにご期待ください。
nstock.com/secondary/day-one

1
5
614
ソフトバンクグループ(SBG)27/3期2Q決算
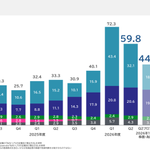
NAV 26年9月末 59.8兆円→直近11/9 44.7兆円
時価総額 11/10 22兆円
・26年4~11月に大きくNAVが増減したが要因の大部分はarmの株価の著しい増減による
・イーロン・マスク氏がデータセンター事業で「SBGは債務不履行に陥っている」とX投稿した件は
後藤CFOが「事実無根」と完全否定
・大規模資金調達によりLTV上昇だが16.9%でまだまだ安全圏内
・各事業での逆風の指摘もある中、ブレーキを意識しながらかじ取りする局面
・OpenAIへの累計投資額$64.6B(評価額$99B)、持分は約13%
SVFの成否はOpenAIに託される
✓OpenAIのファンダメンタルには自信を見せる「AIは様々な恩恵をもたらす」「圧倒的なユーザー基盤」
・毎週3億人超が、ChatGPTを健康に関する相談に活用
・企業でのChatGPT活用により、業務時間を1日平均40〜60分短縮
・企業でのChatGPT利用者の75%が、以前はできなかった業務を遂行可能に
・毎週1.4億人が、ChatGPTを数学・科学の学習に活用
・企業でChatGPTを利用するエンジニアの73%が開発の迅速化を報告
・OpenAIのモデルは高い性能と優れたコスト効率を両立
✓データセンターの進捗は滑り気味
・プロジェクトの要件変更に伴い設備調達計画を見直したため、米国のAIデータセンター関連で5,972億円の損失(製造能力確保や設備購入のために支払った返金不能の前渡金に係る損失457,030百万円(28.5億米ドル)、および契約の変更や精算に伴う損失140,218百万円(8.8億米ドル))。また、将来の設備購入に関して、一定の条件の下で今後10年間にわたり最大21億米ドルの割引を受ける権利をサプライヤーから取得
→設備購入のために支払った返金不能の前渡金がなぜ4千億円も損失になるのか、いまいちよく分からない説明。お金を払ったのに設備が納品されず諦めた?そんなことある??
・SBエナジー上場延期
✓1兆円の国内社債による年利率4.75%での調達が話題だが、約8兆円を資金調達し、手元流動性5兆円を確保
✓10月に京都で開かれたイベントで孫氏の発言
「AIはバブルなのかと聞かれることがあるが、私はその問い自体が的外れだと思う」
「なぜなら、これはまだ始まりにすぎないからだ」


ソフトバンクグループ(SBG)が個人向けに1兆円の社債を発行予定。利率は一見魅力的な4%台後半だが投資妙味はあるか?
(愛称:福岡ソフトバンクホークスボンド)
・1口100万円
・年利率4.30~4.90%(26年9月4日に決定予定)、3月と9月の年2回利払い
・7年後に満期一括償還。
償還期日(2033年9月16日)
・格付け 日本格付研究所(JCR) A(上から3番目。債務履行の確実性は高い)
☆購入者には「お父さん応援隊長 サイドポケットトートバッグ」をプレゼント☆
本件1兆円社債では、SBG本体や証券会社の発行情報では格付けはJCR「A」のみが記載されている。
SBGは公式ではJCRとS&Pから長期債の格付けを得ている。
S&Pの格付けは「BB+」であり、債務不履行(デフォルト)のリスクが比較的高く、投資不適格(投機的)に分類される信用力水準とされる。
SBGは元もとはムーディーズにも格付けを依頼していたが、2020年3月25日にBa1からBa3に2段階引き下げたことがきっかけで関係悪化し、同日に、格付け依頼を取り下げた。SBGはムーディーズが過度に悲観的な想定を置き一方的な判断をされたと怒った。
その後も、ムーディーズは独自に格付けを続け、2025年9月にBa2へ引き上げたが、SBGは「勝手格付け(未取得)」であるとしてリリースを出して非難している。Ba1~Ba3はいずれもリスクが高い投資不適格(投機的領域)の水準である。
格付け機関は、格付けを付与する会社から報酬をもらって格付けを付与するが、ムーディーズは「市場参加者への情報提供上の利益」および「信用格付の付与および維持に足りる十分な情報が得られていること」を考慮して独自に格付けを出し続けている。規模や影響が大きい企業への格付けは継続し、市場参加者に有益な情報を提供することにより、評判や投資家からの信用を得るためである。
SBGは6年間にわたり格付けの判断に必要な資料提供をしておらず、勝手な格付けは投資判断を行う投資家に誤解を生じさせるとして猛然と反論をしている。
SBGは財務規律としてLTV25%未満、少なくとも今後2年分の社債償還資のキャッシュを確保するなどの方針を取りこれを守っているが、借金を返済できない可能性を心配される「投機的」という水準には納得がいかないようである。
経営陣は今後において「戦略的投資のために一時的に通常時上限(25%)を超える可能性」を否定してはいない。
企業は自社がお金を払って格付けを取得するので、自社に都合の良いように評価が高い格付けを得たいという思惑があるし、格付け会社は市場からの信頼を担保するために厳しくても適正な評価をしたい。
企業から報酬を得て会計監査を実施する監査制度も同様であるが、構造的な利益相反の関係がある。
企業が自社に都合が悪い評価をした格付け会社をいちいち出禁にしていたら、投資家側からはたまったものではない。
東洋経済の調べでは、ムーディーズが依頼格付けを行っていた際に同社のSBGに対する格付けを投資判断に使っていた投資家でも62%が取り下げるべきと答えている一方で、約3割の投資家は勝手格付けとなった以降もムーディーズの格付けを活用しているようである。
なお、完全に主観的な私見であるが、わたしは、SBGには株式のリスクは取りたいが、債券の信用リスクは取りたいと思わない。


個人的にはGMOは2021年のOMAKASEの買収が印象深い。
GMOによる2021年の買収時、OMAKASEは売上5千万、営業利益79万円(ほぼトントン)、純資産3百万の規模。
これをバリュエーション約50億円で60%強を株式交付で取得。
(リリースを見てバリュエーションの計算が違うのではと
何度も株式交付の株数と株価を見直したのを覚えているw)
OMAKASEはもともと食べログの東京の鮨ランキング点数1、2位を争う天本の予約管理のために開発されたと言われ(真偽は不明だが色々な人が言っていた話)、
予約困難店としては飲食店目線で「顧客の予約管理」を最優先したサービス設計になっていて、名だたる予約困難店や有名店が初期の導入店舗で軒並み並んでいた。
2021年度のGMOの有価証券報告書によると、OMAKASE買収で生じたのれん29億円(5年償却)、PPAとして契約関連資産を6.6億円(10年償却)計上。
契約関連資産は恐らく飲食店との予約管理の契約価値を計算したもの。
買収後の後の業績はしっかりと成長しているようである。
当期純利益の推移
2021年度 3千万円
2022年度 1.7億円
2023年度 1.7億円
2024年度 2,6億円
2025年度 3.5億円
のれんの年間償却費は約6億円なので、税引前の営業利益はややのれん償却費負けはしていそうだが(3.5億÷税率0.7=5億)、買収してからGMOパワーで十分すごい成長を見せているようである。
株式価値50億円は、買収時の開示資料では、DCF法の割引率を、22/3期から25/3期まではベンチャーキャピタルレートで25%~35%、継続価値は10.5%~12.5%としていることから、推定では25/3期のFCFで6-8億円くらいを見込んでいたと思われる。
さすがに買収時の計画がアグレッシブなので、すごい成長を実績で出しても届いていないと言えそう。
IFRSではのれんが減損になりそうだが、日本基準では過年度にのれん減損をしたのかは確認できていないが減損せずにのれん償却が済んでやり過ごした事例なのかもしれない。


GMOのOMAKASE(売上5千万)買収、計算間違ってる気もするがバリュエーション50億!?
OMAKASEは予約困難飲食店囲ってていいサービスだけど、質の逆にスケーラビリティ考えると代表の趣味にしか見えない・・。趣味は個人でどうですかという議論がされたのかどうか興味がある。
gmo.jp/news/article/7232/

NVIDIAのジェンスン・フアンCEOが中国のスパイ活動の標的でハニートラップで不倫という衝撃ニュース。この時は革ジャンじゃないのか。
ハニトラってリアルにあるんだね。
ソフトバンクグループでファンド業務をしていた投資銀行出身のアロック・サーマ氏の著書でも、孫さんの後継者と目されていた頃のニケシュ・アローラ氏へのハニトラ未遂がつづられているし。
日本の場合はもっとスケール小さく不同意性交等罪でハメられそう。

NVIDIA CEOのジェンスン・フアンにハニトラを仕掛けた、中国政府のスパイとされるピンクのドレスを着た女性。確かに親密な感じはする。シリコンバレーのテックイベントでも、こんな雰囲気の女性を見ること結構ある。(バイアスかも)
1
1
2,141
Bloomberg エヌビディアCEO「いたって普通の関係」が一転、不倫認める-1年余りの説明揺らぐ
bloomberg.com/jp/news/articl…
右腕が見た孫正義 「クレイジー」が世界を変える瞬間
アロック・サーマ (原著)
link.amazon/B08sORxTq

1
241