

Football’s financial health, finally at your fingertips. La salud financiera del fútbol, por fin a tu alcance. 217 clubs · Now live · Ya abierto
Joined October 2026
- Tweets89
- Following87
- Followers47
- Likes0


Pinned Tweet
Ballnomics is live. Financial health scores, comparable accounts and valuations for 217 football clubs in 11 countries, built from their audited accounts. Free account. No charge on any plan until 31 December 2026. 👉 ballnomics.com/en
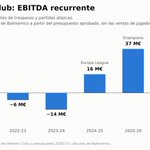
1/ El @AthleticClub cerró 2025-26 con el mejor año económico de su historia: 193 M€ de ingresos y 37 M€ de EBITDA recurrente. Para 2026-27, sin Europa, estimamos un EBITDA de unos −18 M€. Es el dilema de un club prudente que aspira a la Champions. 🧵

8/ El riesgo del Athletic no es de solvencia ni de liquidez, sino de rentabilidad. Una temporada sin Europa se absorbe con caja y provisiones; dos seguidas obligarían a recortar costes, vender jugadores o tomar deuda
1
89
9/ El análisis completo, con las cuentas homogeneizadas y la valoración del club:
ballnomics.com/es/clubes/ath…
88
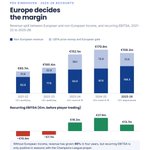
Olympique Lyonnais (@OL) is a lesson in how a Champions League club can string together wrong decisions until its finances break. In ten seasons, equity went from +€249m to −€248m and net debt tripled to €533m. Five management mistakes, from the accounts 🧵

Mistake 5: one-offs and asset sales masked the decline.
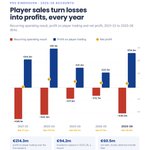
2023-24 EBITDA: +€44.2m reported, −€113.5m recurring.
About €170m of one-offs in three seasons (CVC, the OL Féminin brand licence, selling the women's team, Reign and the LDLC Arena), then a €201.1m loss in 2024-25.

1
63
n June 2026 Michele Kang bought 87.78% for about €26.5m. Staff costs are down 36%, but recurring EBITDA is still −€58.5m and debt service is only deferred to end-2027.
Ballnomics financial health score: 12/100.
Full note 👉 ballnomics.com/en/analysis-n…
63
Olympique Lyonnais (@OL) have published their 2025-26 accounts, the year of the rescue.
Staff costs cut by 36%, net loss down from €201.1m to €87.1m, fourth in Ligue 1.
But equity is −€248.3m and Ballnomics net debt is €533.3m.
Ballnomics score: 12/100, down from 15 🧵
The debt remains. Gross debt is €617.3m: €298.4m of stadium bonds at 5.83%, €74.0m of bank loans, €31.0m from Olympe Bidco and €213.8m owed on transfers, incl. €97.0m to Botafogo's factoring firms, which Lyon disputes.
Debt service is deferred to end-2027.

1
42
Enterprise value €311m against €533m of net debt: on our model, equity value is negative (−€222m). Kang's $30m buys an option on the recovery.
Outlook stable: third in Ligue 1 after nine games and in the Europa League league phase.
Full report: ballnomics.com/en/clubs/lyon
23