

Ekspert kredytowy - konsultacje w całym kraju. Stacjonarnie Olsztyn. Zainteresowanych kredytami mieszkaniowymi zapraszam do kontaku. Prezes Proferto sp. z o.o.,
Olsztyn
Joined April 2010
- Tweets7.3K
- Following309
- Followers2.7K
- Likes6.2K




Pinned Tweet
Czas na autopromocję.
Wszystkim zainteresowanym kredytami mieszkaniowymi polecam bezpośredni kontakt ze mną. Także zdalne konsultacje.
📨[email protected]
☎️695-855-627

Czas na załapanie się na tę ofertę jest tylko do niedzieli.
Od poniedziałku marża w górę o 0,49pp (do 1,84%).
Jeśli Ktoś chce zarezerwować Sobie ofertę z obecną marżą (1,35%) do niedzieli generujemy Formularze informacyjne. To da Wam 14 dni na złożenie wniosku.
Zainteresowanych zapraszam do kontaktu.
bontal.pl/ref.html

4
8
1,578
Po co nam stabilności regulacjach kredytowych? Za nudno i za prosto jest dla kredytobiorców.

PKO BP zapowiada powrót do uwzględniania 800 plus w hipotekach w 2027 r. bankier.pl/wiadomosc/Banki-p…

6
11
1,718
Potwierdzone.
Od dziś w BNP przy pełnym crossellingu:
- zmienne 1,60% + POLSTR 1M (dziś ok. 5,09%)
- stałe 5,80%
Refinansowanie:
- zmienne 1,55% + POLSTR 1M (dziś ok. 5,04%)
- stałe 5,45%
W odróżnieniu od poprzednich ofert, wydłyżają obowiązek ubezpieczenia na życie z 3 do 5 lat.

Wróbelki ćwierkają, że od jutra w BNP ma być POLSTR zamiast WIBOR w nowych kredytach hipotecznych. Potwiedzone?

Właśnie Velobank poinformował, że od 1.12.2026 przestanie akceptować 800+ przy zdolności kredytowej.
Od 22.11.2026 bank ING nie będzie akceptował 800+ jako dochodu przy obliczaniu zdolności kredytowej dla kredytów hipotecznmych.
(we wnioskach zarejestrowanych wcześniej będzie to uwzględniane).
O aktualne oferty można zapytać i sprawdzić je tu: rankingkredytow.proferto.pl/

Od 22.11.2026 bank ING nie będzie akceptował 800+ jako dochodu przy obliczaniu zdolności kredytowej dla kredytów hipotecznmych.
(we wnioskach zarejestrowanych wcześniej będzie to uwzględniane).
O aktualne oferty można zapytać i sprawdzić je tu: rankingkredytow.proferto.pl/
Dużo na temat 800+ i sytuacji w bankach znajdziecie w dzisiejszym artykule rp.pl/nieruchomosci-mieszkan…

3
309
Ostatni tydzień tej promocji na refinansowanie kredytów hipotecznych ze zmiennym oprocentowanie. Na razie nie mamy informacji o przedłużeniu oferty.
Jesli Ktoś chce mieć więcej czasu na zastanowienie się, generujemy formularze informacyjne, które dają 14 dni na podjęcie decyzji i zarejestrowanie wniosku.
bontal.pl/ref.html
Ciekawe wyniki. Osoby, które miały trudności w spłatach zobowiązań są gotowe z większą łatwością zaciągnąć kolejny kredyt "żeby się pokazać".
źródło: angfinanse.pl/


Całkiem dobra aktualnie obniżka oprocentowania stałego kredytów hipotecznych w ING.
Refinansowanie od 5,63%, a nowe kredyty od 5,85% (wersja Eko).
Powyższe uwzględnia crosselling.
Szczegóły sprawdzicie tu: rankingkredytow.proferto.pl/…
1. Bank wiele razy oferował jedne z najniższych oprocentoń i marży na rynku.
2. Jako ostatni na początku października pogorszył oferte oprocentowania stałego, gdy inne banki już to zrobiły. Otrzymali dzięki temu dużo wniosków co wpłyneło na dłuższy czas procesowania - naturalne przy tych samych mocach przerobowych.
3. Jako jeden z ostatnich nie wprowadził jeszcze POLSTR zamiast WIBOR.
Wszystkie umowy "wiborowe" musza być podpisane do końca roku (decyzje wydane dużo wcześniej) . Biorąc pod uwagę wspomnianą dużą liczbę ostatnio złożonych wniosków, brak "taniej" oferty może być spowodowany chęcia zdążenia z tym co jest w procesie bez zbierania kolejnych.

O zaciekłej walce banków o kredytobiorców dużo się mówi, ale efektów tej walki jakoś szczególnie nie widać.
Może oferta ING na refinansowanie z marżą 1,35% jest sygnałem, że coś zaczyna się zmieniać.
Warto pamiętać, że bank nie pozyskuje w ten sposób wyłącznie kredytu hipotecznego. Dostaje również klienta z regularnymi wpływami na konto, często z ubezpieczeniem na życie z oferty banku i ubezpieczeniem nieruchomości.
A to oznacza znacznie więcej niż samą marżę. Bank zyskuje klienta i dodatkowe źródła przychodów na wiele kolejnych lat.
Właśnie dlatego refinansowanie może być dla banków atrakcyjnym sposobem na pozyskiwanie nowych klientów, a dla kredytobiorców realną szansą na poprawę warunków finansowania.

1
12
2,643
Gdyby w tej ofercie zaktualizować POLSTR 1 M do poziomu, który obserwujemy w kilku ostatnich dniach (ok. 3,42%), otrzymalibyśmy oprocentowanie 4,77% - wartość prawie nie widzianą od kilku lat.
bontal.pl/ref.html

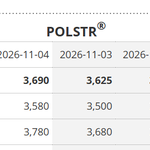
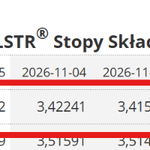
A co tu się stało z POLSTR 1M w listopadzie?
Z dnia na dzień w dół o 0,14 pp i utrzymanie poziomu ?
Jak to może wpływać na aktualne oprocentowania zmienne można na bieżąco sprawdzać w naszej porównywace ofert kredytów hipotecznych: rankingkredytow.proferto.pl/

Czy Rada Polityki Pieniężnej podniesie w listopadzie stopy procentowe?
21%TAK
79%NIE
87 votes • Final results 505
Pamiętajcie, że jeśli składacie wniosek o kredyt hipoteczny do banku, który oprocentowanie zmienne opiera jeszcze na WIBOR, to musicie podpisać umowę kredytową najpóźniej do końca roku (realnie nawet wcześniej).
Jeśli po którejkolwiek ze stron nastąpiłoby opóźnienie, ryzykujecie brakiem możliwości uzyskania tego kredytu.
To samo dotyczy Tych, którzy już procesują takie swoje wnioski kredytowe.

Zmiany w kredytach mieszkaniowych ze stałym oprocentowaniem w odniesieniu do poprzedniego tygodnia.
Alior (od jutra): +0,20pp
BPS: -0,06pp
Credit Agricole: -0,10pp
Erste (od jutra): -0,20pp (Klient Platinum)
ING: +0,02pp
Millennium: -0,22pp
PKO BP: -0,02pp (w ciągu tygodnia)
Zawsze aktualizowane oferty znajdziecie w naszej porównywarce online: rankingkredytow.proferto.pl/
2
12
1,696
W Millennium od niedzieli (01.11.2026) tańsze kredyty hipoteczne z oprocentowaniem stałym. Obniżka o 0,22pp.
Od 6,08% przy pełnym crossellingu.
Od 5,88% przy pełnym crosselingu w wersji Eko.
********************************************************
Porównaj aktualne oferty:
rankingkredytow.proferto.pl/
1
3
811
Odpowiednik CashFlow w obrębie jednej branży?
zostandeweloperem.pl/produkt…

Autorska porównywarka aktualnych ofert kredytów hipotecznych:
rankingkredytow.proferto.pl/…
154