

Linkki sijoittajien ja pörssiyhtiöiden välillä. Inden twitterissä palkitun analyytikkotiimin kommentit kotimaiseen pörssikenttään.
Helsinki
Joined August 2010
- Tweets49K
- Following864
- Followers23.4K
- Likes4.2K






Aamun tuloskommentti luettavissa kokonaisuudessaan täältä: inderes.fi/analyst-comments/…


Lue koko makrokommentti: inderes.fi/articles/fedin-ko…

Ennustamme KONEen liikevaihdon kasvaneen Q3:lla vajaat 6 % 2919 MEUR:oon, mikä on hieman konsensusennusteen (2951 MEUR) alapuolella. Kasvua tukevat arviomme mukaan erityisesti modernisointi- ja huoltopalvelut. Sen sijaan uudisrakentamisen ratkaisujen arvioimme jatkaneen vielä vaakalennossa Kiinan markkinan painamana.
Odotamme positiivisen marginaalikehityksen jatkuneen ja ennustamme oikaistun liikevoittomarginaalin asettuneen 12,7 %:iin, mikä on myös linjassa konsensuksen kanssa. Arviomme mukaan kannattavuutta tukevat parantuva myyntimix sekä tehokkuusohjelmat, kun taas kuluinflaatio ja Kiinan hintakilpailu aiheuttavat edelleen vastatuulta. Meidän ja konsensuksen raportoitujen tulosennusteiden eroja selittävät puolestaan etenkin kertakuluennusteet.
Tuloksen lisäksi markkinoiden huomio keskittyy tiiviisti TK Elevator -yhdistymisen etenemiseen.

IT-palvelu- ja teknologiayhtiö Reaktor listautui alkukesästä ja keräsi samalla varoja investointeihin. Yhtiön keskeinen kilpailuetu rakentuu erinomaisen osaamisen ja kulttuurin ympärille. Liiketoimintamalli on mielenkiintoinen ja sisältää kypsempää ja vakaata liiketoimintaa, vahvemmin skaalautuvaa Ohjelmistotuoteliiketoimintaa sekä VC-rahastotyyppistä liiketoimintaa, joilla kaikilla on keskenään synergioita. Näin yhtiö eroaa usealla tavalla useista sektorin verrokeista.
Ennustamme sektorin kontekstissa vahvaa tekemistä strategiakaudella, mutta ennusteemme ovat kuitenkin alle yhtiön tavoitteiden. Osakkeen arvostuskuva on vähintäänkin houkutteleva useasta näkökulmasta katsottuna, mutta vielä alkuvaiheessa oleva Ohjelmistotuoteliiketoiminta pidättelee kovinta ostointoa.
Aloitamme Reaktorin seurannan lisää-suosituksella ja 8,3 euron tavoitehinnalla.

eQ:n Q3-tulos alitti odotuksemme tuottosidonnaisten palkkioiden johdosta. Myös yhtiölle elintärkeä Private Equity -uusmyynti jäi kvartaalilla heikoksi.
eQ ilmoitti aamulla myös ostavansa pohjoismaisen kiinteistövarainhoitaja Genestan. Alustavasti kauppa vaikuttaa strategisesti järkevältä ja arvostustaso ei päätä huimaa.

Odotamme Orionilta jälleen vahvaa liikevaihdon ja tuloksen kasvua, jota vetää eturauhassyöpälääke Nubeqan globaali kysyntä.
Orionin viime vuosien tuloskasvupolku on ollut tasainen ja jyrkän nouseva, mutta tulevan kasvun epävarmuudet ovat lisääntymässä lähivuosina. Yhtiö saavutti Nubeqan rojaltiasteikon korkeimman tason jo Q2:n aikana, mikä tukee Q3:n liikevaihtoa. Tämän vastapainona Q2:lla nähty Bayerille tehdyn tablettimyynnin korkea taso todennäköisesti tasaantuu loppuvuoden aikana. Muiden yksiköiden, kuten Branded Productsin ja Animal Healthin, odotamme jatkavan tasaisempaa suorittamista, mutta konsernitasolla niiden merkitys jää tällä hetkellä Nubeqan voimakkaan kasvun varjoon.
Tarkastamme ennusteitamme maltillisesti ylöspäin tuoreen positiivisen tulosvaroituksen perusteella ja nostamme tavoitehintamme 87 euroon (aik. 83 €). Laskemme suosituksen Vähennä-tasolle, sillä kesän ja kevään kurssiralli on heikentänyt tuotto-riskisuhdetta.

Mandatum julkaisee Q3-raporttinsa tiistaina 10.11.
Laskimme kuluvan vuoden nettorahoitustuloksen ennustettamme, sillä korkojen ripeä nousu painaa ennusteissamme Q3:n nettorahoitustulosta. Nettorahoitustuloksen lyhyen aikavälin heilunnan merkitys on kuitenkin yhtiön arvon kannalta olematon. Samalla korkeampi korkotaso tukee tulevien vuosien nettorahoitustulosta, minkä vuoksi nostimme hieman vuosien 2027–2028 nettorahoitustuloksen ennusteitamme. Palkkiotuloksen ennusteemme puolestaan laskivat hyvin maltillisesti tarkastettuamme alaspäin arviotamme hallinnoitavien asiakasvarojen Q3:n arvonnousuista.
Nostamme samalla suosituksemme lisää-tasolle, sillä mielestämme yhtiön kansainvälisen kasvupotentiaalin hintalappu on laskenut järkeväksi. Toistamme 6,20 euron tavoitehintamme.


Analyytikon tuloskommentti luettavissa: inderes.fi/analyst-comments/…

Makrovilkaisun keskeisimmät huomiot:
1. Osakemarkkinat plussalla (YTD) huolimatta öljyn kallistumisesta.
2. Suomen talous kääntynyt kasvuun.
3. Euroalueen inflaatio kiihtynyt energian vetämänä.
4. Yhdysvalloissa inflaatio koholla ja kuluttajaluottamus historiallisen matalalla välivaalien alla.


Makrovilkaisu-raportit tarjoavat sijoittajalle laaja-alaisen katsauksen keskeisiin talousindikaattoreihin. Katsauksen lukeminen edellyttää Inderes Premiumin tilausta: inderes.fi/research/makrovil…

Nokian Q3-tulos ulkona!
"Kolmannella vuosineljänneksellä liikevaihto kasvoi 9 % ja vertailukelpoinen liikevoittomarginaali parani 2,2 prosenttiyksikköä."
"Kolmannella neljänneksellä liikevaihto tekoäly- ja pilvipalveluasiakkailta yli kaksinkertaistui edellisvuoteen verrattuna ja saadut tilaukset olivat 1,5 miljardia euroa. Lisäksi vahva tilauskanta luo hyvän pohjan tulevalle kasvulle ja odotamme Optical Networks ja IP Networks -liiketoimintojemme kasvavan yhteensä 25-30 % vuonna 2027."
Tiedote: inderes.fi/releases/nokia-oy…

Relaisin arvonluontimalli pohjautuu liiketoimintojen omistamiseen, kehittämiseen ja ajoneuvojen jälkimarkkinoiden konsolidointiin yritysostoilla. Nykyinen arvostus on varsin kohtuullinen ja liiketoiminnan riskitaso on keskimääräistä matalampi.

Laaja raportti vapaasti luettavissa: inderes.fi/research/relais-l…

Eurooppalaisyhtiöiltä odotetaan vahvaa yli 20 %:n tuloskasvua Q3:lla. Tuloskasvu ylettyy tekoälyhypen ulkopuolellekin, sillä energiayhtiöt ja teollisuus ovat pärjänneet hyvin.
Eniten tuloksen odotetaan kasvavan energiasektorilla. Yhdysvaltojen ja Iranin sota on nostanut öljyn ja kaasun hintoja ja samalla sektorin tulosodotuksia. Euroopasta puuttuvat Nvidian kaltaiset tekoälyjätit, mutta datakeskusinvestoinnit hyödyttävät monia pienempiä laitevalmistajia sekä raaka-aine- ja teollisuusyhtiöitä. Teknologiasektorin tulosten odotetaan kasvavan lähes 33 % ja teollisuuden 11 %.
Tavallisesti analyytikot leikkaavat Euroopassa ennusteitaan ennen tuloskautta, mutta nyt ennusteita on nostettu, sillä vielä heinäkuussa kolmannen neljänneksen tuloskasvun odotettiin olevan noin 14 %. Koska rima on jo korkealla, sijoittajat kiinnittänevät huomiota ennen kaikkea neljännen neljänneksen näkymiin.

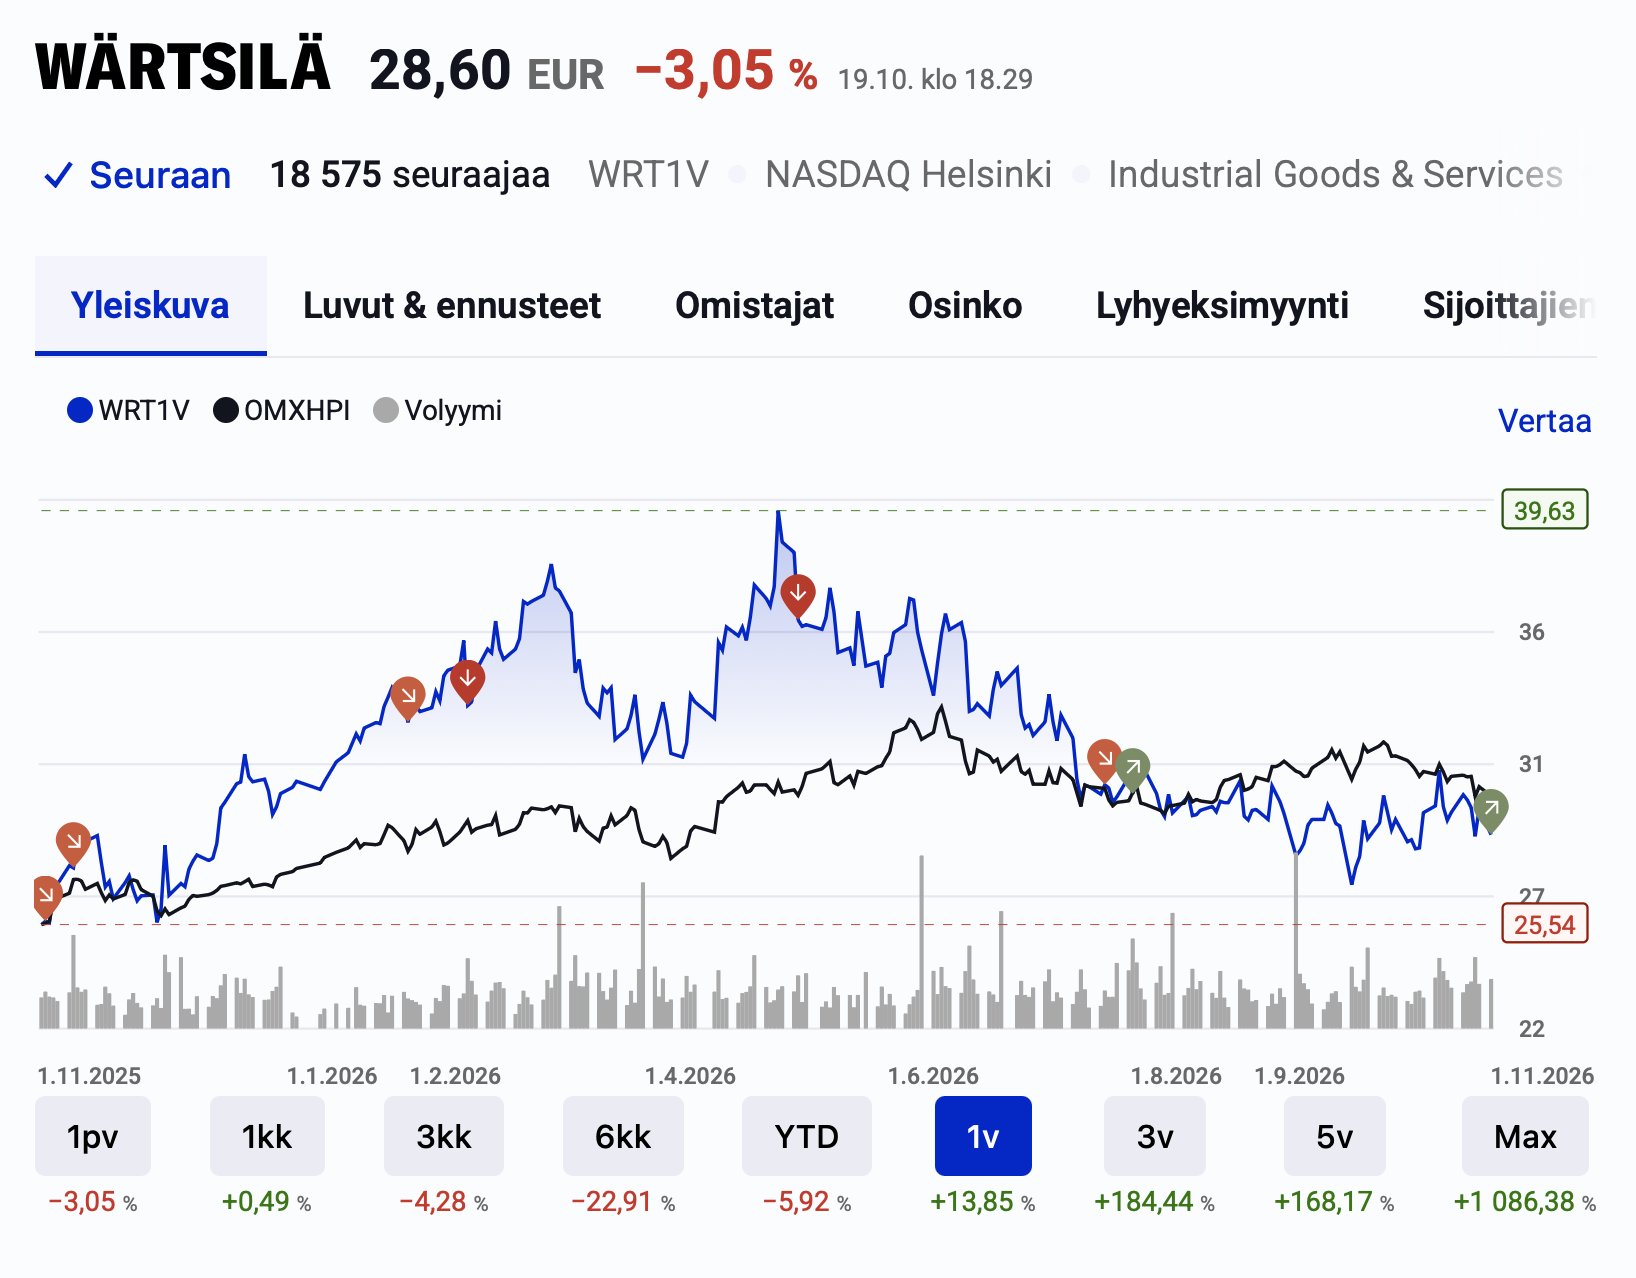
Wärtsilä järjestää pääomamarkkinapäivän tiistaina 3.11. Odotamme yhtiöltä selvästi aiempaa korkeampia taloudellisia tavoitteita jäljellä oleville ydinliiketoiminnoille Marinelle ja Energylle datakeskusten ja uusiutuvan energian säätökysynnän vetämänä.
Uuslaitemyynnin kannattavuuden voimakas parantuminen voi painaa arvostuksen hyvin edulliseksi keskipitkällä jänteellä. Vaikka AI-vetoinen investointisykli hiipuisi ja uuslaitemyynnin kannattavuus romahtaisi, mikä on mahdollista, näemme palveluiden korkean tulososuuden rajoittavan laskuvaraa negatiivisessa skenaariossa.
Toistamme lisää-suosituksen ja pidämme tavoitehinnan ennallaan 33 eurossa.
Nokia julkaisee Q3-raporttinsa torstaina 22.10. Odotamme liikevaihdon kasvaneen Verkkoinfrastruktuurin vetämänä, mutta vertailukelpoisen liikevoiton jääneen hieman vertailukaudesta, sillä yhtiö on itse ennakoinut Q3:n tuloksen pysyvän Q2:n tasolla ohjelmistomyynnin ajoituksen vuoksi.
inderes.fi/analyst-comments/…
