

Información sobre el Mercado Bursátil. NO RECOMENDAMOS. https://xitter.cf/t.co/M8e2gVekn0 ☕️https://xitter.cf/t.co/2uZw0slqTO
Pergamino-Argentina
Joined November 2019
- Tweets36.6K
- Following9.5K
- Followers38.3K
- Likes28.4K





Pinned Tweet
Diseñamos lo que llamaremos nuestro “ETF IA 2040”: una cartera modelo de 20 activos para exponernos, de manera mayormente pasiva, a toda la cadena de valor de la inteligencia artificial.
No buscamos adivinar un único ganador.
El horizonte es 2040. La idea no es hacer trading con cada noticia, sino capturar una transformación estructural: chips, fabricación, nube, modelos, aplicaciones, energía e IA física.
El ganador puede cambiar; por eso diversificamos por capas.
Reglas del ETF IA 2040:
• Entre 15 y 25 posiciones.
• Revisión y rebalanceo trimestral.
• Máximo aproximado por activo: 10%.
• Núcleo consolidado + apuestas asimétricas pequeñas.
• Una posición sale si se rompe la tesis, no por volatilidad.


Inversiones Pergamino retweeted

The next era of AI is being built, together.
AMD Helios is now running at @Meta. EPYC powers Muse. Instinct GPUs are accelerating AI workloads. From silicon to software to rack-scale systems, we're building AI infrastructure for the superintelligence era: bit.ly/4dY49jV.

$META fijó una captación de USD 37.500 millones para acompañar su expansión en inteligencia artificial. Tomando una cotización de USD 623, equivale aproximadamente al 2,35% de su capitalización bursátil. La operación combina USD 25.000 millones en acciones ordinarias, a USD 625 por acción, y USD 12.500 millones en preferentes convertibles.
Los fondos ingresarán en distintas etapas: las preferentes tienen liquidación prevista para el 29 de octubre y las ordinarias utilizan contratos de venta a plazo que pueden liquidarse hasta noviembre de 2027. Por separado, contempla otros USD 60.000 millones mediante un programa futuro todavía no concretado.
La escala de Meta le permite acceder a un volumen significativo de financiamiento comprometiendo una proporción relativamente acotada de su valor bursátil.
Para el accionista, la exigencia será que esas inversiones generen ganancias suficientes para compensar la dilución y aumentar el beneficio por acción.

📊 $INTC : una suba cercana al 129% en un año y una recuperación empresarial que debe seguir consolidándose.
Intel presenta resultados el jueves 29 de octubre, después del cierre.
La acción pasó de USD 39,54 el 27/10/2025 a USD 90,47 al cierre del 26/10/2026. Más que duplicó su precio en aproximadamente un año.
Ese recorrido eleva la exigencia sobre el próximo balance: buena parte del optimismo por la recuperación ya está reflejado en la cotización.
¿Qué avances mostró el negocio?
🖥️ Recuperación de las ventas: en el segundo trimestre de 2026, los ingresos alcanzaron USD 16.100 millones, un 25% más que un año antes.
🏢 Mayor demanda en centros de datos e IA: los ingresos de esta división crecieron 59% interanual, hasta USD 6.300 millones.
⚙️ Avances en fabricación: Intel lanzó Xeon 6+, su primer procesador para servidores fabricado con tecnología Intel 18A, y avanzó con la siguiente versión del proceso, 18A-P.
📈 Mejores márgenes: el margen bruto ajustado pasó del 29,7% al 41,8% entre el segundo trimestre de 2025 y el mismo período de 2026.
Para el próximo balance, el mercado espera:
• Ingresos: aproximadamente USD 16.500 millones, cerca de +21% interanual.
• Ganancia ajustada por acción: alrededor de USD 0,40, aproximadamente +74%.
El desafío sigue estando en Intel Foundry, su división de fabricación. En el último trimestre perdió alrededor de USD 2.100 millones a nivel operativo y la mayor parte de su actividad continuó vinculada a productos de la propia Intel.
Por eso, pondría el foco en la eficiencia de producción, los márgenes, la reducción de pérdidas y los contratos con clientes externos.
Intel mostró mejoras concretas, acompañadas por una fuerte recuperación bursátil. Después de una suba cercana al 129%, sostener la confianza requerirá resultados y perspectivas que estén a la altura de las expectativas.
La oportunidad dependerá de cuánto pueda crecer la rentabilidad por acción mientras financia su expansión industrial.
📊 $AMZN : una suba del 10,7% desde octubre de 2025 y un negocio que amplió sus motores de crecimiento.
Amazon presenta resultados el jueves 29 de octubre, después del cierre.
Tomando los USD 225 de octubre de 2025 como referencia, la acción llegó a USD 249,09 al cierre del 26/10/2026. Un avance cercano al 10,7% en aproximadamente un año.
¿Qué cambió en el negocio durante ese período?
☁️ AWS aceleró: pasó de crecer alrededor del 20% interanual en el tercer trimestre de 2025 al 37% en el segundo trimestre de 2026.
📣 La publicidad ganó escala: sus ingresos aumentaron 26% interanual en el último trimestre publicado, hasta casi USD 19.800 millones.
🧠 Avanzó en chips propios para IA: Trainium sumó compromisos de varios años de Anthropic y OpenAI, fortaleciendo su oferta de infraestructura.
📦 Mejoró las entregas: durante el primer semestre de 2026, los artículos entregados el mismo día o durante la noche aumentaron más del 40% frente al año anterior.
Estos avances también se reflejaron en la rentabilidad: el beneficio operativo del segundo trimestre creció 43% interanual.
Para el próximo balance, el mercado espera:
• Ingresos: aproximadamente USD 202.200 millones, +12,2%.
• Ganancia por acción: alrededor de USD 2.
• AWS: crecimiento cercano al 38%.
La exigencia es alta. Una nueva expansión fuerte de AWS ya forma parte de las expectativas.
El punto sensible sigue siendo la inversión: el flujo de caja libre acumulado en los doce meses terminados en junio fue negativo en USD 7.600 millones, principalmente por el aumento del gasto en infraestructura de IA.
Amazon mostró avances concretos en nube, publicidad, tecnología y logística. La suba de la acción merece analizarse junto con esas mejoras, aunque por sí sola no demuestra que esté barata.
En este balance miraría especialmente los márgenes de AWS, la generación de caja y las perspectivas para la temporada de ventas de fin de año. Ahí estará buena parte de la evidencia para evaluar cuánto de ese crecimiento puede transformarse en retorno para el accionista.
Inversiones Pergamino retweeted

Recordar que desde el lunes rigen nuevos horarios de operatoria, por el cambio de hora en USA de este domingo.
🇺🇸 11.30 a 18 hs
🇦🇷 10.30 a 18 hs
📊 $MSFT : un año de crecimiento y una acción prácticamente en el mismo lugar.
Microsoft presenta resultados mañana, 28 de octubre, después del cierre.
El 27 de octubre de 2025 cotizaba a USD 531,52. Al cierre del 26 de octubre de 2026, estaba en USD 532,60: apenas +0,2% en aproximadamente un año, sin contar dividendos.
Durante ese período, la empresa siguió expandiéndose. En el ejercicio fiscal terminado en junio, los ingresos crecieron 18% y el beneficio operativo, 21%.
¿Qué espera el mercado para este balance?
• Ingresos: alrededor de USD 90.600 millones, +16,6% interanual.
• Ganancia ajustada por acción: USD 4,71, +14%.
• Azure: crecimiento cercano al 45% a moneda constante.
Son expectativas exigentes. Una expansión fuerte de la nube ya está incorporada en las proyecciones.
El punto sensible será el costo de sostener ese crecimiento: la inversión trimestral podría superar los USD 50.000 millones, incluyendo arrendamientos financieros. El mercado buscará señales de que esa infraestructura se convierte en ingresos, rentabilidad y efectivo.
Pondría el foco en tres aspectos: Azure frente a las expectativas, la monetización de Copilot y las perspectivas de márgenes y generación de caja.
La combinación de mayores beneficios y un precio estable merece atención porque puede mejorar la valuación. Para que eso impulse una recuperación sostenida, Microsoft deberá mostrar que el crecimiento futuro compensa las enormes necesidades de inversión.
Mañana se pone a prueba esa relación entre crecimiento, inversión y retorno para el accionista.
📊 $GOOGL presenta resultados mañana, 28 de octubre. La atención estará en el crecimiento de Cloud y el costo de sostener la expansión en IA.
Desde los USD 255 de octubre de 2025 hasta los USD 316,80 del cierre del 26/10/2026, la acción acumula una suba del 24,2%, sin contar dividendos. Pero llega al balance con una corrección cercana al 8% desde el 19 de octubre.
¿Qué espera el mercado?
• Ingresos de aproximadamente USD 127.900 millones: +25% interanual.
• Ganancia por acción cercana a USD 3.
• Google Cloud alrededor de USD 29.160 millones: +92%.
• Crecimiento cercano al 15% en Search.
La vara está alta: casi duplicar las ventas de Cloud ya forma parte de las expectativas.
El punto sensible es la caja. En el último trimestre, Alphabet invirtió USD 44.924 millones en infraestructura y registró un flujo de caja libre negativo de USD 5.855 millones.
La suba del último año tiene respaldo en el crecimiento del negocio. Para sostener una recuperación, el balance deberá mostrar avances en monetización, rentabilidad y generación de efectivo.
Un buen resultado puede decepcionar si viene acompañado de mayores necesidades de inversión. Mañana, los números y las perspectivas deberán leerse juntos.

Inversiones Pergamino retweeted

📲Informe diario 26/10/26
#Pagarés Bursátiles Electrónicos
Total: $84.235.135.612
#Cheques de Pago Diferido (Físicos e Echeqs)
Total: $61.344.540.540
#Facturas de Crédito Electrónicas
Total: $2.294.888.157
#Pagarés con Ajuste Tamar
Total: $100.000.000
👇Conocé más en:
mavdata.mav-sa.com.ar/report…
⬇️ Más info actualizada del Mercado, disponible aquí:
mavdata.mav-sa.com.ar/operac…

🇦🇷🇧🇷 Los activos argentinos devolvieron las subas del viernes pasado, impulsadas por la especulación electoral en Brasil. El contagio es razonable y deja una señal que interpretamos de manera positiva: pese al ajuste, no hicieron nuevos mínimos.
Brasil incorporaba en sus precios el valor de los negocios y una expectativa de cambio político. Como veníamos planteando, el resultado electoral desarmó esa expectativa y el mercado ajustó las valuaciones.
Argentina parte de una situación diferente: consideramos que buena parte del riesgo político ya está incorporado en los precios y que el sostén de las valuaciones está principalmente en los negocios.
Por eso, devolver una suba por contagio sin perforar los mínimos previos es un dato relevante. La diferencia está en cuánto optimismo político tenía incorporado cada mercado antes del movimiento.
🇧🇷 Brasil: decidimos llegar al balotaje sin posiciones. Ahora esperamos el momento para volver.
Durante el mandato de Lula, Brasil sostuvo el crecimiento y un mercado laboral fuerte, con desempleo históricamente bajo. La inflación se ubica alrededor del 4,6% anual, todavía por encima de la meta, y la Selic en 13,75% mantiene tasas reales elevadas. La principal fragilidad sigue siendo fiscal: gasto, déficit y una deuda pública que supera el 82% del PBI.
Ese era el marco de nuestro planteo previo a las elecciones: considerábamos que los precios de los activos tenían más relación con la economía brasileña, las ganancias empresariales, las valuaciones y el atractivo del carry que con una apuesta exclusiva a un cambio de gobierno.
La primera vuelta agregó una prima electoral. La posibilidad de una victoria de Flávio Bolsonaro impulsó las acciones y fortaleció al real, incorporando expectativas de mayor disciplina fiscal. Al cierre del viernes, la Bolsa acumulaba una suba cercana al 7% respecto de los niveles anteriores a esa votación.
Con la reelección de Lula, nuestro escenario era una devolución de esas ganancias, un posible cierre del gap de la primera vuelta y presión sobre el real. Por eso preferimos atravesar la elección sin posiciones. Consideramos que el movimiento inicial puede exagerar el impacto del resultado: los fundamentos de las empresas y de la economía no cambian de un día para el otro.
Además, las legislativas, definidas en la primera vuelta, dejaron un Congreso más inclinado a la derecha. Entendemos que esa nueva relación de fuerzas puede limitar, a priori, el margen de Lula para impulsar medidas que engrosen el déficit. Es un contrapeso relevante, aunque por sí solo no garantiza disciplina fiscal.
Nuestra expectativa es que predomine una reacción al resultado electoral y que, una vez absorbido ese impacto, los precios vuelvan a responder a las perspectivas económicas y empresariales. Si esa lectura se confirma, una corrección excesiva puede abrir una enorme oportunidad para retomar posiciones en Brasil. Las señales fiscales serán fundamentales para sostener esa tesis.
🇦🇷 Para Argentina esperamos contagio negativo sobre el Merval en las próximas ruedas y posible presión cambiaria por la depreciación del real. Nuestros ojos están puestos en la brecha: creemos que la política monetaria y cambiaria buscará contener el traslado de ese shock al dólar oficial. Un reacomodamiento del orden del 5%, hacia la zona de $1.600, es un escenario que monitoreamos, no un movimiento que demos por hecho.
No somos tan pesimistas. Haber salido antes de la elección nos permite esperar con liquidez y volver cuando los precios compensen el riesgo. Solo debemos esperar el momento.
🇧🇷 El real atraviesa una fuerte depreciación en la rueda de hoy, con una caída que llegó a superar el 10% frente al dólar tras el resultado electoral.
Consideramos que todavía puede quedar algo más de ajuste, aunque esperamos que sea más gradual después de esta primera reacción.
Los precios de los commodities pueden ayudar a amortiguar la presión cambiaria: Brasil tiene una importante capacidad exportadora y ese ingreso de divisas representa un sostén para el real.
Por eso, aun contemplando cierta depreciación adicional, no tenemos como escenario central una caída mucho más profunda y sostenida. Las señales fiscales serán determinantes para que esa presión encuentre un límite.

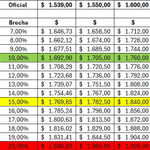
🇦🇷 La brecha cambiaria se mueve en línea con lo que veníamos planteando. Trabajando entre el 10% y el 15%, por ahora no vemos señales de estrés cambiario.
Estos son nuestros rangos de referencia según dónde se ubique el oficial. La zona de $1.840 para el CCL corresponde al escenario de un oficial en $1.600 y una brecha del 15%.
Seguimos monitoreando el contagio del real y la respuesta de la política cambiaria. Por ahora, el movimiento está dentro del escenario que contemplábamos.
Todo ok.
🇧🇷 Brasil: decidimos llegar al balotaje sin posiciones. Ahora esperamos el momento para volver.
Durante el mandato de Lula, Brasil sostuvo el crecimiento y un mercado laboral fuerte, con desempleo históricamente bajo. La inflación se ubica alrededor del 4,6% anual, todavía por encima de la meta, y la Selic en 13,75% mantiene tasas reales elevadas. La principal fragilidad sigue siendo fiscal: gasto, déficit y una deuda pública que supera el 82% del PBI.
Ese era el marco de nuestro planteo previo a las elecciones: considerábamos que los precios de los activos tenían más relación con la economía brasileña, las ganancias empresariales, las valuaciones y el atractivo del carry que con una apuesta exclusiva a un cambio de gobierno.
La primera vuelta agregó una prima electoral. La posibilidad de una victoria de Flávio Bolsonaro impulsó las acciones y fortaleció al real, incorporando expectativas de mayor disciplina fiscal. Al cierre del viernes, la Bolsa acumulaba una suba cercana al 7% respecto de los niveles anteriores a esa votación.
Con la reelección de Lula, nuestro escenario era una devolución de esas ganancias, un posible cierre del gap de la primera vuelta y presión sobre el real. Por eso preferimos atravesar la elección sin posiciones. Consideramos que el movimiento inicial puede exagerar el impacto del resultado: los fundamentos de las empresas y de la economía no cambian de un día para el otro.
Además, las legislativas, definidas en la primera vuelta, dejaron un Congreso más inclinado a la derecha. Entendemos que esa nueva relación de fuerzas puede limitar, a priori, el margen de Lula para impulsar medidas que engrosen el déficit. Es un contrapeso relevante, aunque por sí solo no garantiza disciplina fiscal.
Nuestra expectativa es que predomine una reacción al resultado electoral y que, una vez absorbido ese impacto, los precios vuelvan a responder a las perspectivas económicas y empresariales. Si esa lectura se confirma, una corrección excesiva puede abrir una enorme oportunidad para retomar posiciones en Brasil. Las señales fiscales serán fundamentales para sostener esa tesis.
🇦🇷 Para Argentina esperamos contagio negativo sobre el Merval en las próximas ruedas y posible presión cambiaria por la depreciación del real. Nuestros ojos están puestos en la brecha: creemos que la política monetaria y cambiaria buscará contener el traslado de ese shock al dólar oficial. Un reacomodamiento del orden del 5%, hacia la zona de $1.600, es un escenario que monitoreamos, no un movimiento que demos por hecho.
No somos tan pesimistas. Haber salido antes de la elección nos permite esperar con liquidez y volver cuando los precios compensen el riesgo. Solo debemos esperar el momento.

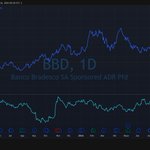
🇧🇷🇦🇷 $BBD y $GGAL : dos bancos y una diferencia en lo que venimos analizando.
En los últimos meses vemos que Bradesco se despega de Galicia. Asociamos parte de esa divergencia al proceso especulativo electoral en Brasil y a las expectativas de un cambio de gobierno.
Pero, si ampliamos la comparación y tomamos como referencia los precios de 2025, el movimiento de $BBD adquiere otra perspectiva. Consideramos que su recuperación estuvo sustentada principalmente en el contexto económico brasileño, con la expectativa electoral agregando un impulso adicional en el tramo reciente.
En $GGAL, en cambio, identificamos una mayor incidencia de las expectativas políticas y de la continuidad del rumbo económico argentino sobre su cotización.
Esta diferencia es importante para evaluar la corrección: una devolución de la prima electoral de $BBD no implica, por sí sola, que se hayan deteriorado los fundamentos que sostenían su recuperación. Ahí es donde pueden empezar a aparecer oportunidades.


🇧🇷 Brasil: decidimos llegar al balotaje sin posiciones. Ahora esperamos el momento para volver.
Durante el mandato de Lula, Brasil sostuvo el crecimiento y un mercado laboral fuerte, con desempleo históricamente bajo. La inflación se ubica alrededor del 4,6% anual, todavía por encima de la meta, y la Selic en 13,75% mantiene tasas reales elevadas. La principal fragilidad sigue siendo fiscal: gasto, déficit y una deuda pública que supera el 82% del PBI.
Ese era el marco de nuestro planteo previo a las elecciones: considerábamos que los precios de los activos tenían más relación con la economía brasileña, las ganancias empresariales, las valuaciones y el atractivo del carry que con una apuesta exclusiva a un cambio de gobierno.
La primera vuelta agregó una prima electoral. La posibilidad de una victoria de Flávio Bolsonaro impulsó las acciones y fortaleció al real, incorporando expectativas de mayor disciplina fiscal. Al cierre del viernes, la Bolsa acumulaba una suba cercana al 7% respecto de los niveles anteriores a esa votación.
Con la reelección de Lula, nuestro escenario era una devolución de esas ganancias, un posible cierre del gap de la primera vuelta y presión sobre el real. Por eso preferimos atravesar la elección sin posiciones. Consideramos que el movimiento inicial puede exagerar el impacto del resultado: los fundamentos de las empresas y de la economía no cambian de un día para el otro.
Además, las legislativas, definidas en la primera vuelta, dejaron un Congreso más inclinado a la derecha. Entendemos que esa nueva relación de fuerzas puede limitar, a priori, el margen de Lula para impulsar medidas que engrosen el déficit. Es un contrapeso relevante, aunque por sí solo no garantiza disciplina fiscal.
Nuestra expectativa es que predomine una reacción al resultado electoral y que, una vez absorbido ese impacto, los precios vuelvan a responder a las perspectivas económicas y empresariales. Si esa lectura se confirma, una corrección excesiva puede abrir una enorme oportunidad para retomar posiciones en Brasil. Las señales fiscales serán fundamentales para sostener esa tesis.
🇦🇷 Para Argentina esperamos contagio negativo sobre el Merval en las próximas ruedas y posible presión cambiaria por la depreciación del real. Nuestros ojos están puestos en la brecha: creemos que la política monetaria y cambiaria buscará contener el traslado de ese shock al dólar oficial. Un reacomodamiento del orden del 5%, hacia la zona de $1.600, es un escenario que monitoreamos, no un movimiento que demos por hecho.
No somos tan pesimistas. Haber salido antes de la elección nos permite esperar con liquidez y volver cuando los precios compensen el riesgo. Solo debemos esperar el momento.
La decisión fue atravesar las elecciones sin posiciones 🇧🇷
Lula se encamina a la reelección en Brasil. En este escenario, esperamos que el mercado brasileño devuelva las ganancias posteriores a la primera vuelta y cierre el gap alcista, con presión adicional sobre el real.
No esperamos un contagio negativo significativo sobre los activos argentinos, aunque sí podríamos ver presión sobre el tipo de cambio local.

