

Algebra is like sheet music. The important thing isn’t can you read music, it’s can you hear it. Can you hear the music, Robert?
Spain
Joined October 2026
- Tweets103
- Following16
- Followers1.8K
- Likes26

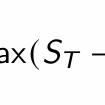
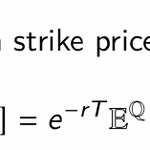




Pablo Marchesi retweeted

A raíz del vídeo de VOX sobre los jóvenes españoles emigrados:
Me toca de muy cerca. Yo soy uno. Van para tres años desde que dejé Madrid y cogí un vuelo a Londres. Dos maletas y un abrazo a mi madre y mi hermana en el aeropuerto. El primer día tuve que dormir en el sofá con un abrigo encima. Al día siguiente dije: bueno, esto es temporal. En noviembre haré punto de situación y veré si decido volver. En noviembre decidí continuar. Me di un año adicional. Prórroga tras prórroga, hasta el día de hoy.
En mi caso por supuesto no me voy a quejar. Me fui dejando mi trabajo en España, por lo que fui a mejorar mis condiciones y a trabajar al nivel al que siempre había aspirado. Las finanzas, para bien o para mal, están donde están. NY, Miami, Londres o París no son ni remotamente comparables con Madrid. España no podía darme eso. A día de hoy, a pesar de ser un afortunado, pues bajo a Madrid muy a menudo, a veces un par de veces al mes, la sensación cuando voy al aeropuerto es siempre la misma. Un nudo en el estómago al mirar desde la calle la que un día fue mi casa, las calles del que fue mi barrio, y subirme al Uber sin mirar atrás. Dejas familia, dejas amigos, lo dejas casi todo. Y construyes una vida nueva. A pesar de estar a gusto, pues yo considero que con el tiempo me he adaptado bien, no es lo mismo. Claramente a los expats nos gustaría volver. Y yo, lo tengo claro, voy a volver. Más pronto que tarde, más tarde que pronto.
Diría que es una tragedia, pero a veces es positivo irte de la que fue tu casa. Las experiencias y los aprendizajes son inmensos. Lo que no es tan positivo es saber que si vuelves, no hay casi nada remotamente parecido a tu vuelta. Por eso, que VOX haya tocado este tema es importante. Esos expats, muchos de ellos con una formación que rivaliza con las mejores mentes del mundo, son una de las llaves para desbloquear el país. Queremos volver y queremos a nuestro país. Pero para ello, España tiene que cambiar, convertirse en un país donde el talento pueda crecer al calor de una industria y un sector servicios fuertes y de alto valor añadido. Y eso se hace alentando el trabajo, las políticas de propiedad y dándole el protagonismo que merece al sector privado. España debe abandonar el rumbo empobrecedor que se ha empeñado en tomar. Y esto, más allá de ser una decisión política, es una decisión de su propia población. Hasta que no tomemos conciencia de ello, el fenómeno de los expats jamás se revertirá.
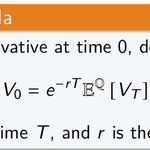
Existe una fórmula en Finanzas Cuantitativas que nos permite obtener el precio de cualquier derivado.
Sin duda, es la fórmula más importante de toda la teoría de valoración de derivados. En este hilo os la explico.
Vamos a ello

Si tomásemos la esperanza bajo cualquier otra medida, el precio no sería justo, y estaríamos creando una ocasión de arbitraje.
Por tanto, si conozco el payoff, V_T, de un derivado (si conozco cuanto paga a vencimiento), puedo obtener su precio hoy con la fórmula que os he mencionado, siempre y cuando cambie a la medida riesgo neutral.
El siguiente paso sería resolver la esperanza con una integral o con algún método numérico, pero eso ya es otro tema.

Espero que os haya gustado, si queréis profundizar más en este tema, tengo un video en YouTube donde lo explico en detalle:
youtu.be/Gx5l4nUxcB4?si=MMWK…
Saludos
My reading list para Finanzas Cuantitativas.
Hoy os comparto una selección de libros que considero que todo Quant (orientado a valoración de derivados) se debería leer.
No están en orden, aunque es cierto que hay algunos más introductorios que otros, lo comentaré en cada caso.
Vamos a ello
5. Interest Rate Modeling (Andersen and Piterbarg)
He puesto el primer volumen pero son tres tomos dedicados a tipos de interés. Sumando los tres tomos, cubre absolutamente todo (desde qué es un monte carlo hasta cómo valorar un producto exótico de tipos).
PROS: muy claro, extremadamente práctico y cubre detalles que ningún otro libro toca.
CONTRAS: los tres tomos son muy caros y muy largos. Es una inversión considerable de tiempo y dinero.

Una de las cosas que más me fascina de Bitcoin es la periodicidad de máximos y mínimos cada 4 años aprox. que coincide exactamente con el periodo de cada Halving:
Maximos:
- Diciembre 2013
- Diciembre 2017
- Noviembre 2021
- Octubre 2025
Minimos
- Enero 2015
- Diciembre 2018
- Noviembre 2022
- Noviembre 2026?
No he visto nada parecido en otros activos y se lleva cumpliendo desde que BTC empezó a cotizar. En teoría este Q4 vuelve a tocar mínimo, yo ya tengo las calls OTM preparadas.

1
10
1,014
En ocasiones, los conceptos más abstractos en matemáticas revelan una belleza increíble cuando los conseguimos visualizar.
En esta animación os comparto un concepto clave en la valoración de derivados: el cambio a la medida riesgo-neutral. Os comento por encima la intuición del video:
1. Empezamos con un Movimiento Browniano Geométrico (simulación de una acción) bajo la medida física, P.
2. La esperanza bajo P es una función exponencial que crece a tasa mu (el retorno esperado de la acción).
3. Al cambiar a la medida riesgo-neutral, Q, "reponderamos" los caminos por probabilidad (blanco menos probabilidad, azul más).
4. El resultado es que los caminos no cambian (los posibles valores de la acción son los mismos) pero si cambia la probabilidad de cada uno, modificando la esperanza para que crezca a la tasa libre de riesgo.
En esencia, cambiamos la forma de asignar probabilidades (la medida), pero no los sucesos.
Espero que os guste.
Segundo hilo sobre Cálculo Estocástico.
Hace tiempo os compartí un hilo explicando los fundamentos de una de las ramas de las matemáticas más utilizadas en finanzas, el Cálculo Estocástico.
Os dejo en enlace por aquí, ya que voy a continuarlo donde lo dejé:
nitter.gq/MarchesiQuant/status/2…
Vamos a ello


Y por último, muchos os haréis la siguiente pregunta:
¿Como resuelvo la ecuación diferencial (estocástica) para obtener la función solución?
Aquí entra el famoso Lema de Itô, que explicaré en un hilo futuro, aunque os lo dejo por aquí. Es sin duda, la herramienta más importante del cálculo estocástico.

1
127
Y hasta aquí el hilo, habrá un tercero explicando el Lema de Itô en detalle, dada su importancia.
Para los que os interese mucho este tema y queráis profundizar, hace tiempo subí un video a YouTube explicando estos conceptos en detalle, os lo dejo por aquí:
youtu.be/OA6mOabRTV4?si=7UXi…
Saludos
