




Pinned Tweet
Querés entender donde radica la ventaja de $SPOT, $MELI, $NU, $LMND, $HIMS y cualquier otra plataforma que logra convertir el uso diario del usuario en aprendizaje y un mejor producto/servicio?
Voy a parecer un loro, pero es como realmente veo a este tipo de empresas.
Datos, datos y más datos.
La mayor ventaja competitiva de muchas de las mejores empresas del mundo no es el producto en sí. Son los datos.
Esta Apple Music, esta SHEIN, esta Itau, esta Geico, y esta Amazon Pharmacy, pero ninguna de estas empresas tienen la enorme base de datos que las listadas arriba.
🎧- $SPOT tiene datos de 777 millones de usuarios activos mensuales.
Cada canción escuchada, cada lista creada y cada segundo de reproducción le permite entender mejor qué quiere escuchar cada persona.
Eso hace que las recomendaciones sean cada vez más precisas, mejora la experiencia, genera más tiempo de uso y vuelve a los usuarios más fieles a la plataforma.
📦- $MELI tiene datos de casi 90 millones de compradores únicos y 88 millones de usuarios de fintech.
Cada compra, cada búsqueda y cada movimiento de dinero le permite personalizar ofertas, crédito y experiencia de pago.
Cuanto mejor es la experiencia, más usan la plataforma y más recomiendan a otros usuarios.
💳- $NU tiene datos de más de 135 millones de clientes.
Cada transacción, cada comportamiento de gasto y cada interacción le permite ofrecer productos más relevantes y decisiones de crédito más precisas.
Eso mejora la experiencia del usuario, aumenta la fidelidad y genera más recomendaciones orgánicas, lo que termina disminuyendo su CAC.
🚗- $LMND tiene datos de más de 3 millones de clientes y millones de kilómetros recorridos en su segmento de auto.
Cada reclamo, cada hábito de uso y cada dato de comportamiento le permite ajustar precios, detectar fraudes y personalizar la cobertura.
Eso mejora la experiencia, genera confianza y alimenta el círculo virtuoso de crecimiento.
Los datos propietarios no solo mejoran el producto. Lo hacen más personalizado, elevan la experiencia del usuario, generan fidelidad y recomiendación, e impulsan un círculo virtuoso que se refuerza solo con el tiempo.
Esa es la verdadera ventaja a largo plazo, en mi opinión, claro.


Una de las slides más importantes del último Q2-2026 de $HIMS es la que muestra la evolución de su plataforma.
1- Empezaron ofreciendo acceso conveniente y transparente a un médico.
2- Después pasaron a personalizar tratamientos con datos propios.
3- Hoy ya están ofreciendo una experiencia impulsada por inteligencia artificial que cierra el circuito.
La inteligencia artificial conecta la evaluación inicial del paciente, el tratamiento y el seguimiento en un solo sistema. Y lo más relevante es que ese mismo sistema aprende de cada interacción. (Volvemos a lo que hablo en el post citado)
Cada consulta, cada resultado de laboratorio, cada ajuste de dosis y cada seguimiento genera datos propios que no tiene nadie más.
Esos datos alimentan al modelo, lo hacen más preciso y mejoran los resultados. Mejores resultados generan más confianza, más retención y más clientes. Y más clientes generan todavía más datos.
El mismo 🔄 que vemos en $MELI, $NU y $LMND.
No es solo una “farmacia en línea”, como le encanta decir a Mr. Market. Es un sistema que se vuelve más inteligente con cada paciente que pasa por él.
Esa es la verdadera ventaja competitiva de $HIMS.
Todo lo demás, como la confianza en la marca, los productos, la distribución, todo se potencia a partir de ahí.
Cuando una empresa logra que su producto mejore automáticamente con el uso, la ventaja deja de ser estática y se transforma en algo que se refuerza solo con el tiempo.
Esto mismo es lo que la administración de $LMND no se cansa de repetir, la brecha vs la competencia no para de agrandarse, sin importar el esfuerzo o las inversiones en IA que los jugadores tradicionales o nuevos digitales hagan.


Hay una forma en la que mi tesis de inversión podría empezar a perder valor, y seria con los datos agénticos.
La falla que podría romper la idea de invertir en empresas con datos propios es que alguna empresa use IA para inventar miles de usuarios ficticios, simulando el comportamiento humano y que con esos datos recolectados se logre mejorar los modelos de las empresas, mismo aunque aún no hubiera clientes reales.
Si eso funcionara, los datos empezarían a perder parte de su ventaja.
Por qué parte y no toda?
No es lo mismo simular miles de escenarios en donde se recolectarían posibles datos de “comportamiento humano” con los que realmente una empresa tiene de sus clientes, clientes reales.
La empresa conoce y sabe que ofrecerme a mí, lo que es muy distinto a lo que puede ofrecerte a vos.
La parte que podría flaquear es para una empresa totalmente nueva, que no tenga usuarios y necesite probar su modelo de negocios. Podría hacerse de millones de clientes ficticios e ir armando una base de datos que le permita corroborar el funcionamiento.
Pero sigue siendo algo que la deja muy lejos de la realidad. Por lo menos por ahora, ya que no hay muestras de que funcione.
Cada caso medido necesita datos reales, y sin ellos los resultados caen cerca de lo que se considera azar o mismo se quedan cortos.
Shopify, por ejemplo, probó compradores sintéticos para hacer pruebas A/B en 20 tiendas. Acertaron hacia dónde iba el resultado en el 69% de los casos. Pero cuando les sacaron los perfiles de compradores, el acierto cayó al 52%, lo mismo que tirar una moneda al aire.
$SPOT probó algo parecido. Cuando quiere cambiar un título en la app, arma dos versiones y se las muestra a grupos distintos de usuarios reales para ver cuál funciona mejor. Hizo miles de pruebas así.
Después le pidió a la IA que adivinara el resultado sin preguntarle a nadie. La IA casi siempre se quedaba corta. Si en la realidad una versión ganaba por mucho, la IA decía que ganaba por poco: veía apenas 4 de cada 10 puntos de diferencia.
Para corregir ese error, Spotify tuvo que darle resultados de pruebas hechas con usuarios reales. Y aun corregida, fallaba cuando lo que se probaba era algo nuevo.
Su propio equipo lo resumió así: "para corregir a la IA necesitás justo los datos que querías evitar juntar".
Y hay un límite más de fondo. Cuando un modelo se entrena con lo que generan otros modelos, se pierden los casos raros y se degrada la eficiencia del modelo. Esto no pasa si se mantienen los datos reales.
Ahí está la vuelta. La simulación no reemplaza a los datos propios, los potencia. Al que ya tiene usuarios reales le sale más barato experimentar. Cada prueba mejora el producto, el cliente recibe más valor por cada dólar, se queda, recomienda y suma otros servicios.
La ventaja del que tiene los datos se agranda.
Nada de esto descarta que en el futuro nazca un "Palantir de datos agénticos". Pero hoy la amenaza concreta está en las encuestas y la investigación de mercado, no en las apps.
El mercado trata a la IA como algo que va a emparejar a todos. La evidencia actual muestra lo contrario, que la IA le rinde más al que ya tiene los datos.
Repito, por esto me siento muy cómodo con $LMND, $MELI, $NU y $HIMS. Además de seguir $DUOL.

Y es justamente por esto que invierto en empresas como $LMND, $MELI, $NU y $HIMS.
Prefiero quedarme en empresas que aprovechan su enorme caudal de datos propietarios, ajustando sus modelos para ofrecer más valor por dólar pagado. Lo que aumenta la fidelidad, recomendación y ventas cruzadas.
Próximamente podría sumarse $DUOL.
El mismo potencial podemos ver hoy en $NU
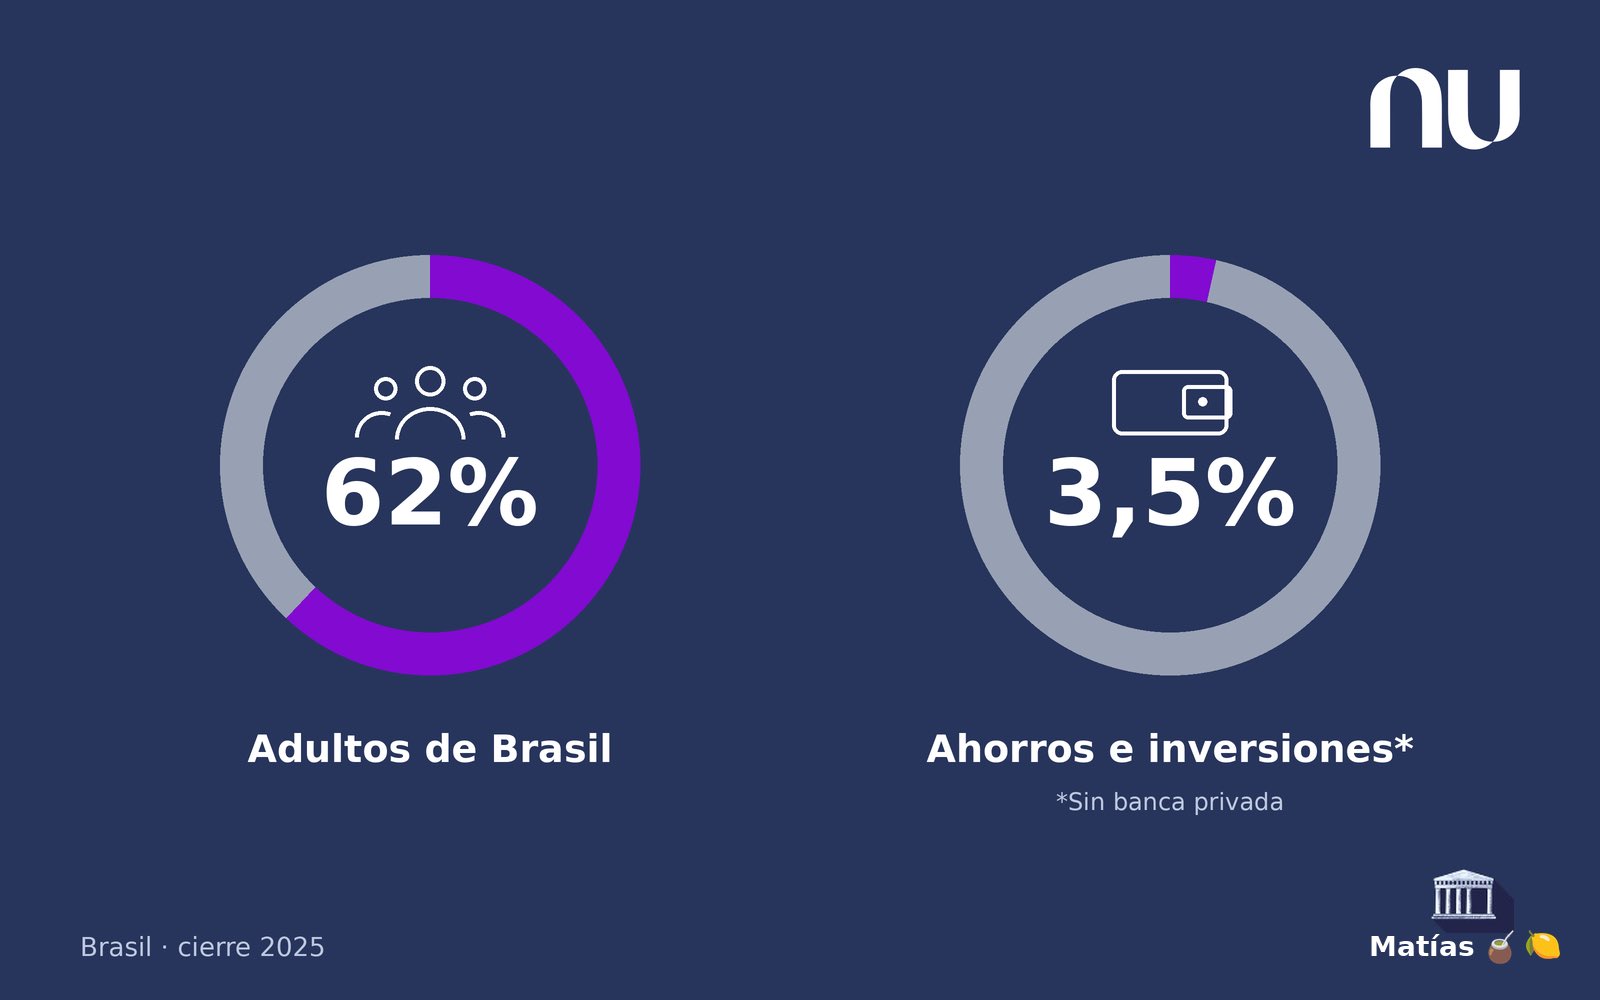
En Brasil, la empresa tiene 113 millones de clientes, el equivalente a 62 de cada 100 adultos del país.
Pero de cada u$s 100 que los brasileños tienen ahorrados en cuentas e inversiones, sin contar la banca privada, solo u$s 3,50 están en Nu.
O sea, el brasileño ya usa Nu para pagar y para pedir crédito, pero la plata que ahorra sigue, casi toda, en otros bancos y otras plataformas.
Con los seguros pasa algo parecido.
Nu vende dentro de la app seguros de vida, celular, hogar y protección financiera, entre otros. La póliza la emite Chubb, que es la que asume el riesgo. Nu cobra una comisión por venderla.
A fines de 2025 tenía casi 3 millones de pólizas activas, 28% más que un año antes.
Según la propia Nu, en Brasil el seguro de vida se sigue vendiendo sobre todo a través de los bancos tradicionales, que muchas veces también son dueños de la aseguradora y empujan sus propios productos.
Hoy, u$s 85 de cada u$s 100 de ingresos de $NU vienen de intereses y rendimientos financieros.
Y acá está la ventaja. Para vender un seguro o una inversión, $NU no tiene que salir a conseguir un cliente nuevo. Ya lo tiene adentro de la app, con sus datos y su historial.
La empresa solo tiene que ofrecérselo, y eso debería costarle mucho menos que traer a alguien de afuera.
Con 62 de cada 100 adultos ya en la app y apenas u$s 3,50 de cada u$s 100 de sus ahorros, el próximo crecimiento de $NU no está en sumar clientes. Está en monetizar su base actual.
Cuando $DUOL decidió enseñar ajedrez, no tuvo que lanzarlo como un producto nuevo y empezar de cero para llegar a los usuarios. Lo incorporó a la misma app donde ya había millones de personas que la usaban diariamente.
Está es la misma ventaja que vemos en $NU, $MELI, $HIMS, $LMND y $SPOT.
De la idea al lanzamiento pasaron unos nueve meses. Hoy, más de 10 millones de personas usan ajedrez todos los días.
Luis von Ahn, su CEO, contó que la IA los ayudó bastante durante ese desarrollo. Y que, con lo que aprendieron, ahora podrían hacerlo todavía más rápido.
Ahí hay algo importante para quien sigue a la empresa. La IA puede acortar el trabajo de preparar una nueva vertical.
Pero hay que diferenciar la foto que ve el mercado, reduciendo el potencial de la empresa a una app de idiomas, cuando la oportunidad no pasa solamente por ahí. Pasa por aprovechar lo que ya construyeron para enseñar más cosas.
Hoy el foco de la gestión está en mejorar las verticales actuales, y de a poco empezar a monetizar más.
El día que quieran aumentar la oferta de productos van a tener todo a disposición para hacerlo exponencialmente.

Cuando $DUOL decidió enseñar ajedrez, no tuvo que lanzarlo como un producto nuevo y empezar de cero para llegar a los usuarios. Lo incorporó a la misma app donde ya había millones de personas que la usaban diariamente.
Está es la misma ventaja que vemos en $NU, $MELI, $HIMS, $LMND y $SPOT.
De la idea al lanzamiento pasaron unos nueve meses. Hoy, más de 10 millones de personas usan ajedrez todos los días.
Luis von Ahn, su CEO, contó que la IA los ayudó bastante durante ese desarrollo. Y que, con lo que aprendieron, ahora podrían hacerlo todavía más rápido.
Ahí hay algo importante para quien sigue a la empresa. La IA puede acortar el trabajo de preparar una nueva vertical.
Pero hay que diferenciar la foto que ve el mercado, reduciendo el potencial de la empresa a una app de idiomas, cuando la oportunidad no pasa solamente por ahí. Pasa por aprovechar lo que ya construyeron para enseñar más cosas.
Hoy el foco de la gestión está en mejorar las verticales actuales, y de a poco empezar a monetizar más.
El día que quieran aumentar la oferta de productos van a tener todo a disposición para hacerlo exponencialmente.
Waymo consiguió que Toyota le fabrique el bZ4X eléctrico en su planta de Takaoka, en Japón.
También le va a instalar el hardware de Waymo en la misma planta.
Las pruebas arrancan en Japón en 2027 con pocos autos. Después siguen el Reino Unido y otros mercados.
Lamentablemente va a seguir dependiendo de un tercero, con sus costos de fabricación más lo que le cobre por hacerlo.
$TSLA mantiene la ventaja de estar integrada verticalmente, con una escala que va a seguir reduciendo sus costos por unidad, agrandando aún más la brecha.


Ayer $LMND en la conference call nos dio varios detalles sobre si la competencia podría achicar la brecha con los modelos de IA que hay.
Si bien pueden usar los mismos modelos, la diferencia está en la información y en el sistema sobre el que trabajan esos modelos.
En Lemonade, desde el primer día cada cotización, póliza, siniestro e interacción con el cliente quedó registrada digitalmente.
Cuando un agente de IA trabaja, no recibe solamente una tarea aislada, tiene el historial del cliente y el contexto de lo que pasa en el negocio.
Esta es la principal diferencia con muchas aseguradoras tradicionales que operan con capas de sistemas viejos y dependen de proveedores para modificarlos.
Incorporar IA a una tarea no equivale a conectar toda esa información ni a poder ejecutar el proceso completo.
En $LMND, esa infraestructura ya está cambiando la velocidad de expansión.
La empresa explicó que tareas que no son de ingeniería y antes llevaban semanas ahora se resuelven en horas.
En 2026 lanzó 25 combinaciones nuevas de producto y geografía, con un ritmo de lanzamientos unas 7 veces más rápido que en años anteriores.
El seguro de inquilinos llegó esta semana a los 50 estados. El de auto ya está en 14, que reúnen más de la mitad de la población de Estados Unidos.
La empresa dice que al mismo tiempo que se expande está mejorando los grupos de clientes que incorpora, los precios y las funcionalidades del seguro de auto. Por lo que espera acelerar todavía más la expansión en los próximos trimestres.
Otro dato de color que nos dejó la empresa sobre Lemonade Car, es que el tamaño del mercado disponible en los estados donde ya opera está muy por encima de los u$s 100.000 M.
Esto nos dice que la cuota de mercado actual de Lemonade Car es 0,26%
El producto para conducción autónoma, lanzado a principios de año, ya está en 6 estados. Y entre los dueños de $TSLA, la conversión es aproximadamente 2,2 veces la del producto general de auto.
Hay un gran potencial en lo que hoy es un nicho y que solo tiene a 2 empresas ofreciendo este tipo de producto.
El próximo paso que anunció lo empresa es abrir Lemonade OS a agentes personales externos, para que puedan operar por sus usuarios directamente con la aseguradora.
La idea es atenderlos de forma instantánea, las 24 horas, reducir el costo de servicio y trasladarles más ahorro al cliente.
La ventaja que describe la empresa no es tener acceso exclusivo a un modelo de IA. Es haber construido el sistema y acumulado el contexto para que pueda trabajar.
Los datos de siniestros ayudan a ajustar mejor los precios. Esos precios permiten competir por más clientes, que a su vez generan más información. Y el sistema propio permite usarla tanto para atenderlos como para lanzar productos más rápido.
Difícilmente haya otra empresa igual.

Seguimos acumulando $LMND en la compra semanal.
Ya vamos 48 compras semanales, y casi el 60% fueron a esta empresa.
Sigo pensando que estamos ante una gran oportunidad, no solo por su valor real a largo plazo, que considero que debería estar por los u$s 190 (x4,75), sino por cómo podría reaccionar Mr. Market con los resultados que presenta esta semana y más aún con el día del inversor el 17/11.
Creo que la empresa nos va a mostrar un gran caudal de datos que muy posiblemente deje ver la brecha que tiene con la competencia, nueva y existente desde hace más de 100 años…
Obviamente nadie sabe cómo va a reaccionar el mercado. Si sigue enfocado en la última línea, es probable que castigue la cotización después de los resultados.
Pero estoy convencido de que el 17/11 se va a desbloquear mucho valor que va a afectar los modelos de varios analistas.
Podría ser un gran mes para una empresa que está pateando el tablero de un enorme sector y que solo cotiza a u$s 3 B.
Emho estos u$s 40 por acción son una enorme oportunidad.
No se olviden que cuando tocó los u$s 99 todos hablaban de esta empresa y no veían la hora de que corrija para sumar… y acá estamos en u$s 40 y solo unos pocos hablan de $LMND.
Nada raro, esto pasa siempre.
Hoy sumamos 0,74 acciones en Wallbit y también incrementamos la posición en la cartera principal.
En la cartera DCA representa un 52,7%.
En la principal, un 42%.

Matias🧉🍋 retweeted

Today was the worst market decline since the last one you don’t remember or care about anymore.
Bueno, nos acabamos de desayunar la segunda confirmación de la tesis de $HIMS.
Hims & Hers y Eli Lilly anunciaron un acuerdo para integrar el acceso a Zepbound y Foundayo dentro de la plataforma de Hims.
Zepbound es la inyección semanal de tirzepatida y Foundayo, la pastilla diaria de orforglipron. Ambos están aprobados por la FDA para adultos con obesidad, o con sobrepeso y problemas de salud asociados.
Los precios anunciados son u$s 149 mensuales para Foundayo y u$s 299 para Zepbound.
Son los mismos precios de pago directo de Lilly, no un descuento exclusivo de Hims.
El cambio importante está en el recorrido del paciente.
En abril, Hims había anunciado que sus profesionales podían enviar recetas a LillyDirect, la farmacia directa de Lilly.
Ahora las dos empresas están formalizando un acuerdo para integrar consulta, receta cuando corresponda y entrega del medicamento original a domicilio, sin salir de la plataforma de Hims.
Otra muestra de que la foto que está viendo el mercado es errónea, el valor de la plataforma no se limita al producto que entrega (GPL-1), sino también está en facilitar el acceso y acompañar a la persona durante el tratamiento.

$LMND cerró el trimestre con 1.321 empleados. Hace cuatro años tenía 1.371.
En ese período, las primas en vigor pasaron de u$s 609 M a u$s 1.551 M, más de 2,5 veces, y la cantidad de clientes aproximadamente se duplicó.
Atender un negocio mucho más grande sin agrandar el equipo es una forma concreta de ver qué aporta la automatización. No significa que todos los gastos queden quietos, pero sí que crecer no exige sumar personal en la misma proporción.
Punto que le es muy difícil igualar a las aseguradoras tradicionales.
En el Q3 sumaron unos 212.000 clientes netos, un 20% más que los aproximadamente 177.000 del mismo trimestre del año anterior.
Y cada cliente que entra puede contratar otro seguro con el tiempo.
Las ventas cruzadas superaron los u$s 100 M en lo que va del año y crecen al doble del ritmo de las primas en vigor.
La empresa las destacó como un aporte cada vez más importante al crecimiento.
En las preguntas apareció otro dato, y es que las primas de clientes con más de un producto se acercan al 20% del total.
Lo importante es cómo consiguen esa segunda venta. Según el CFO, casi no requiere un gasto adicional de adquisición.
Estos puntos son fundamentales para entender el enorme potencial que tiene la empresa.
Mientras, seguimos viendo cómo el gasto en publicidad sigue creciendo con una relación LTV/CAC que está por encima de 3 a 1.
Lo que es muy positivo.

$LMND presentó el Q3-2026
Los clientes llegaron a 3.520.555 vs 2.869.900 un año antes, aumentando un 23% más.
Las primas en vigor (IFP) llegaron a u$s 1.551 M, vs u$s 1.434 M en el Q2 y u$s 1.158 M un año antes, creciendo un 34% más.
Es el 12.º trimestre seguido en el que el crecimiento se acelera, y quedó por arriba del rango que la empresa había anticipado para el trimestre (entre u$s 1.537 y 1.540 M).
Si dividimos esas primas por la cantidad de clientes, cada uno deja en promedio u$s 440 al año vs u$s 403 un año antes, un 9% más.
Esta es la forma más directa de ver si el cliente que ya está aumenta su cobertura o adquiere más productos de la empresa.
La retención anual en dólares, que es cuánto de las primas de hace un año sigue activo hoy, sumando subas de póliza y restando bajas, aumento a 86% vs 85% un año antes.
Para sumar clientes, el gasto en publicidad fue de u$s 70,6 M vs u$s 46,1 M un año antes, aumentando un 53% más.
Del lado de los reclamos, el costo de tramitarlos (LAE) se mantuvo en 5% de la prima ganada, igual que en el Q2 y abajo del 7% de hace un año.
Esta es la medición más directa de la IA en la operación, ya que significa que hay más reclamos que se resuelven solos, disminuyendo el costo de gente tramitándolos.
La siniestralidad bruta, cuánto se va en reclamos por cada 100 de prima, fue 65% contra 62% un año antes.
Sacando catástrofes, quedó en 63% contra 56% un año antes.
En los últimos doce meses, la siniestralidad bruta fue 60% contra 67% hace un año.
El trimestre tuvo menos ayuda del ajuste de períodos anteriores y subieron los % de hogar, mascotas y auto.
Lo que le queda de cada prima, después de reclamos, reaseguro y costos directos, fue un 33% vs 29% un año antes.
- El seguro de auto llegó a u$s 265 M de primas en vigor, en comparación con los u$s 163 M de un año antes, aumentando un 63% más.
Si lo dividimos por el IFP total, pesa 17,1% de la cartera vs el 14,1% de un año atrás. La siniestralidad del seguro de auto quedó en 63% contra 76% un año antes.
- Mascotas llegó a u$s 603 M contra u$s 394 M de un año atrás, 53% más, con una siniestralidad de 75% vs 69% YoY.
Del crecimiento interanual del IFP (u$s 393 M), unos u$s 209 M vinieron de mascotas. Por lo que este producto sigue siendo la puerta de entrada más grande.
- Hogar e inquilinos llegó a u$s 573 M, contra u$s 531 M un año antes, 8% más, con siniestralidad de 50% vs 51%.
La operación, medida por la caja que genera el negocio, dejó u$s 7,3 M positivos en el trimestre y en los primeros nueve meses del año, la caja operativa fue positiva por u$s 3,3 M.
Y todo esto con menos gente adentro. La empresa cerró el trimestre con 1.321 empleados, 1% menos que en el Q2.
Con una pérdida neta parecida a la del Q2, $LMND tiene hoy más clientes, que dejan más plata por cabeza, con una retención que subió, un costo de tramitar reclamos en el mínimo reciente, auto y mascotas empujando el crecimiento, hogar que vuelve a sumar, y una operación que en nueve meses dejó caja positiva.
Eso es lo que hay detrás del número de la última línea que tanto le gusta ver a Mr Market.

Mejor explicado imposible, con títeres como diría el dueño del post. 👏

Se cae seguido en el lugar común que señala Ivan al comparar performance de $MELI mirando últimos 5 años y razonar que "fue plata tirada" o "no remunera bien al accionista" y ese tipo de conclusiones apresuradas/enojadas.
La mayoría mira precios de acciones desconectados de cómo le está yendo al negocio y de su valuación implícita. Y eso en mi opinión es un error, mas allá de que a nadie le gusta ver caer las acciones de las empresas que tiene en cartera.
Lo escribí muchas veces pero el público se renueva.
Primero lo primero: hace 5 años el rendimiento del bono a 10 años de EE.UU. era del 1.45% (si, 1.45%). Eso es viento de cola para los activos, en especial para las empresas de crecimiento.
Cuanto mas baja es la tasa de descuento, mayor el valor presente neto y viceversa. Eso es bien básico para valuar cualquier compañía, pero varios por alguna razón no lo consideran en el análisis de un negocio. Comparan precios y concluyen: "es una porquería, no subió en 5 años!"
Cuanto es el rendimiento del treasury a 10 años hoy? 4.84%. Significa que el viento de frente es ahora de mas del triple que el que tenían los activos 5 años atrás, en el comparativo de moda. O sea digamos, la tasa de descuento es aún mayor. Por suerte está aflojando con la baja del oil, pero hasta hace unas semanas era del 5.25%, la mas alta en 24 años.
Entonces, exigirle a una acción que hoy rinda mucho mas que hace 5 años atrás cuando las tasas eran casi cero y los múltiplos a los que cotizaban esos negocios eran bien holgados, es poco inteligente. $MELI hace 5 años atrás operaba arriba de 13x EV/Revenue mientras el negocio crecía a triple dígito en la pandemia. No era ganga y estaba el riesgo que en algun momento las tasas se piquen.
Ahora el mismo negocio que multiplicó su cantidad de clientes, revenue, ganancias, etc, cotiza a 2.5x Revenue. Pero lloramos que justo versus 5 años atrás la acción perdió 7% de su valor.
Algunos tal vez lo olvidaron pero el año pasado la cotización hizo máximos históricos al tocar 2.600 dólares. Quiere decir que en 5 años generó un CAGR del 26.2% hasta esos máximos. Desde ahí ajustó fuerte, como buena parte de las integrantes del Nasdaq.
¿Fue sólo $MELI la fintech que su cotización no la sacó de la cancha en ese período? ¿Cómo le fue a otras compañías de similar tamaño y negocio en el mismo período? Miren.
Retorno total últimos 5 años a hoy:
$SHOP -5.7%
$MELI -7.4%
$BABA -28.3%
$CPNG -45.7%
$JD -58%
$JMIA -73%
$PYPL -73.7%
¿Cuánto corrigieron desde ATH ultimos 10 años?
$SHOP -19.6%
$MELI -42%
$BABA -66%
$CPNG -68%
$JD -73%
$PYPL -81%
$JMIA -92%
Mirando el contexto, dentro de ese grupo, Mercado Libre junto con Shopify fueron las que tuvieron el mejor desempeño relativo en ese período.
Siempre mejor con datos.
Desde ya que el precio pagado siempre importa y cuanto mas exigente es la valuación, menor el retorno esperado. Por eso comparar cotizaciones con altas tasas justo con un período de tasas casi cero nos puede llevar a sacar conclusiones apresuradas. Importante mirar cómo le fue al negocio en ese tiempo, no sólo al precio.
Para cerrar, $MELI es la única cotizante del Nasdaq que lleva 31 trimestres consecutivos creciendo ingresos arriba del 30% interanual. Mercado está preocupado por la compresión de márgenes, mientras la empresa sigue redoblando la apuesta de invertir mas para fortalecer aún mas su ecosistema. Diferencias entre miradas de corto plazo y de largo plazo.
El que no se sienta cómodo con eso no debería tener acciones de esta compañía, porque no se sabe cuantos trimestres más los márgenes seguirán reducidos mientras invierten en crecimiento. Por mi parte sigo confiado en lo que hace el management y convencido que es el camino correcto, aunque la cotización sufra.
Short term pain, long term gain.

Hay 2 maneras de sentirte mal al ver estos precios.
1- Sintiéndote incómodo al ver como bajan tus posiciones, queriendo vender todo por si sigue bajando.
2- Sintiéndote incómodo al ver estos precios y no tener liquidez para seguir aprovechando las enormes oportunidades que está dando el mercado.
Cada uno sabrá cómo se siente realmente.
Emho, estos son excelentes precios para multiplicar varias veces la inversión a largo plazo.

$MELI también demostró en la conference call la importancia de tener datos propietarios de millones de personas.
El marketplace le da información a la empresa antes de prestar, ve cómo compra cada usuario, cómo paga y cómo usa las cuotas.
Eso le trae a Mercado Pago usuarios de buena calidad a un costo muy bajo, y le permite ajustar cada préstamo por producto, por grupo de riesgo, por el tamaño del límite y por el plazo.
$MELI conoce a la persona por lo que ya hace en la plataforma. Y si ve señales de deterioro, en cómo compra o en cómo devuelve los préstamos, frena los límites y las ofertas de productos.
En cuanto a las tarjetas, en el trimestre emitió la mayor cantidad de su historia.
Por lo que parte del costo que vemos hoy afectando los márgenes, es crecimiento que todavía no maduró y que vamos a ver en el futuro.
La mora está cerca de sus mínimos históricos en todos los países y en todos los productos, con un contexto de crédito más débil en Brasil y Argentina.
Si eso no les dice la resilencia que tiene la empresa…
Prestar más con la mora en mínimos solo se puede si conocés bien a quién le prestás. Eso es solo posible con datos, datos reales de compra y de pago juntos.
Está es la mayor ventaja de $MELI, tiene ambas caras de la moneda, no muchas empresas tienen esta cantidad ni calidad de datos.
Con respecto a los agentes de IA, la empresa decidió por ahora no compartir su inventario con ninguna plataforma externa.
Prefiere armar su propio agente dentro de Mercado Libre, con 27 años de datos propios y su combinación de selección, precios, logística, financiación y lealtad.
Ya está disponible para una parte chica de los usuarios en sus tres mercados más grandes. Según la empresa, así puede sostener el tráfico directo a su app.
Para terminar, una opinión personal que vengo repitiendo hace tiempo.
La tesis está a la vista de todos, pero solo la van a poder ver los que piensen a años vista.
Los que se quedan con la foto van a darle una mayor importancia a los márgenes y la rentabilidad actual.
Los inversores que realmente piensan a largo plazo se van a enfocar en que los usuarios hacen cada vez más cosas con $MELI y atender a cada uno esta costando menos.
Más interacción da escala, la escala da eficiencia, y esa eficiencia paga los productos que hacen que la gente vuelva.
Cuanto más valor por cada dólar gastado le des al cliente, mayor es la lealtad y más productos va a consumir dentro del ecosistema.
Lo que se traduce con el tiempo en más ventas cruzadas, más márgenes y más rentabilidad.
La paciencia paga.

En la conference call del Q3-2026, $MELI habló de cómo compran sus usuarios y de la red que mueve esos pedidos.
Los artículos por comprador crecieron 16% YoY. Antes de bajar el monto mínimo del envío gratis, ese número crecía a un dígito.
Que el mismo comprador lleve más productos un año después del cambio es la forma concreta de ver si esa inversión sigue rindiendo.
Para sostener esa frecuencia hace falta capacidad. Antes del pico de fin de año, la empresa sumó casi 20% de metros cuadrados de fulfillment (los depósitos propios donde guarda y arma los pedidos) contra el trimestre anterior.
Según la empresa, ese costo llega antes que el volumen, un patrón que ya vio muchas veces en casi 10 años operando esos depósitos.
Aun con capacidad nueva y energía más cara, el costo por envío en Brasil, sin efecto de tipo de cambio, bajó 5% en un año y 14% desde antes de bajar el mínimo del envío gratis.
Cuantos más paquetes pasan por la misma red, menos cuesta mover cada uno.
En Brasil, los pedidos por afiliados crecieron 240% en un año.
Según la empresa, más del 40% de los usuarios de redes en Brasil dice que buscar productos para comprar es uno de los principales motivos para usarlas.
La red ya supera los 12 millones de afiliados en la región, y cada vez más vendedores y marcas cofinancian esas campañas.
Con Envíos Ahora prueba llevar pedidos desde la puerta del vendedor hasta el comprador con su red de conductores, usando Flex, sin sumar infraestructura nueva.
Según la empresa, cuanto más rápida la entrega, más se vende, sobre todo en cosas que la gente necesita ya.
Estamos hablando de una mayor frecuencia, una red que en Brasil está bajando el costo por envío, un canal nuevo de pedidos y una prueba de entrega inmediata sin infraestructura extra.
Todo se traduce en un mayor valor por cada dólar invertido en la red.

$HIMS sumó cuatro partners a Hims & Hers Benefits:
Grüns, Medjet, Tonal y Viome.
Benefits es un programa para suscriptores activos, con descuentos en productos y servicios de salud que no vende $HIMS, pero que complementan el tratamiento.
El programa salió en marzo con 2 partners. Hoy ya tiene 14.
- Grüns ofrece packs diarios de vitaminas y fibra, donde el usuario de $HIMS accede a u$s 30 off en el primer pedido.
- Medjet es una membresía de traslado médico aéreo, con alrededor de 30% off en la tarifa de lista para suscriptores activos.
- Tonal es un equipo de fuerza en casa con peso digital, acá el descuento es de u$s 1.000 en el hardware.
- Viome es un test del microbioma y recomendaciones de comida y suplementos, el descuento es de u$s 100 en el test y un mes gratis de suplementos si comprás dos.
El dato que importa para el inversor: $HIMS no gana plata con estos beneficios. Según la empresa, el 100% del descuento negociado va al suscriptor.
Esto significa ofrecer más valor adentro de la misma suscripción.
Cuando alguien ya paga por tratarse en $HIMS, cada razón extra para quedarse baja la chance de que se vaya a otra app.

$NU lanzó hoy el Centro de Investigación de IA. Una nueva sección dentro de su página de Relaciones con los Inversores.
La misma está dedicada al trabajo del equipo de Investigación de IA de Nubank.
Cada documento que publique el equipo tiene tres elementos en el Hub:
1- Informe de investigación sobre IA
2- Artículo completo
3- Vídeo
El primer número trata sobre probar antes de servir, una simulación para agentes de IA de experiencia del cliente en producción a escala de 140 millones.
El artículo muestra que probar los agentes de IA con clientes simulados, antes de que interactúen con clientes reales, acelera el desarrollo y ayuda a los equipos a seleccionar mejores versiones.
Cada nueva versión de un agente de IA requería un promedio de 4,4 días con simulación, en comparación con los 21,2 días de un flujo de trabajo anterior.
En una prueba A/B en tiempo real, el agente creado mediante simulación obtuvo una tasa de autoservicio 4,9 puntos porcentuales superior a la de un agente de comparación, y una puntuación Net Promoter Score transaccional 36,7 puntos superior.
Después de la prueba, el agente quedó disponible para la clientela de $NU en Brasil.

Gran trabajo de Mati, mostrando la evolución de $MELI donde viene creciendo más de 30% interanual durante 31 trimestres seguidos.
31 trimestres seguidos son casi 8 años sin un solo corte. En el medio hubo pandemia, devaluaciones o mismo el crédito, que se endureció en Brasil o en Argentina.
No dimensionamos lo difícil que es sostener ese ritmo cuando el negocio ya es grande.
Cuanto más grande es la base, más plata nueva hace falta para seguir creciendo al mismo porcentaje. Por eso vemos en el video que casi todas las rachas se cortan, el tamaño las frena.
En el primer trimestre de esa racha (Q1-2019), $MELI tuvo u$s 474 M en ingresos. En el Q3-2026, u$s 10.750 M.
+22x
Y la racha sigue…

En la conference call del Q3-2026, $MELI habló de cómo compran sus usuarios y de la red que mueve esos pedidos.
Los artículos por comprador crecieron 16% YoY. Antes de bajar el monto mínimo del envío gratis, ese número crecía a un dígito.
Que el mismo comprador lleve más productos un año después del cambio es la forma concreta de ver si esa inversión sigue rindiendo.
Para sostener esa frecuencia hace falta capacidad. Antes del pico de fin de año, la empresa sumó casi 20% de metros cuadrados de fulfillment (los depósitos propios donde guarda y arma los pedidos) contra el trimestre anterior.
Según la empresa, ese costo llega antes que el volumen, un patrón que ya vio muchas veces en casi 10 años operando esos depósitos.
Aun con capacidad nueva y energía más cara, el costo por envío en Brasil, sin efecto de tipo de cambio, bajó 5% en un año y 14% desde antes de bajar el mínimo del envío gratis.
Cuantos más paquetes pasan por la misma red, menos cuesta mover cada uno.
En Brasil, los pedidos por afiliados crecieron 240% en un año.
Según la empresa, más del 40% de los usuarios de redes en Brasil dice que buscar productos para comprar es uno de los principales motivos para usarlas.
La red ya supera los 12 millones de afiliados en la región, y cada vez más vendedores y marcas cofinancian esas campañas.
Con Envíos Ahora prueba llevar pedidos desde la puerta del vendedor hasta el comprador con su red de conductores, usando Flex, sin sumar infraestructura nueva.
Según la empresa, cuanto más rápida la entrega, más se vende, sobre todo en cosas que la gente necesita ya.
Estamos hablando de una mayor frecuencia, una red que en Brasil está bajando el costo por envío, un canal nuevo de pedidos y una prueba de entrega inmediata sin infraestructura extra.
Todo se traduce en un mayor valor por cada dólar invertido en la red.
$LMND presentó el Q3-2026
Los clientes llegaron a 3.520.555 vs 2.869.900 un año antes, aumentando un 23% más.
Las primas en vigor (IFP) llegaron a u$s 1.551 M, vs u$s 1.434 M en el Q2 y u$s 1.158 M un año antes, creciendo un 34% más.
Es el 12.º trimestre seguido en el que el crecimiento se acelera, y quedó por arriba del rango que la empresa había anticipado para el trimestre (entre u$s 1.537 y 1.540 M).
Si dividimos esas primas por la cantidad de clientes, cada uno deja en promedio u$s 440 al año vs u$s 403 un año antes, un 9% más.
Esta es la forma más directa de ver si el cliente que ya está aumenta su cobertura o adquiere más productos de la empresa.
La retención anual en dólares, que es cuánto de las primas de hace un año sigue activo hoy, sumando subas de póliza y restando bajas, aumento a 86% vs 85% un año antes.
Para sumar clientes, el gasto en publicidad fue de u$s 70,6 M vs u$s 46,1 M un año antes, aumentando un 53% más.
Del lado de los reclamos, el costo de tramitarlos (LAE) se mantuvo en 5% de la prima ganada, igual que en el Q2 y abajo del 7% de hace un año.
Esta es la medición más directa de la IA en la operación, ya que significa que hay más reclamos que se resuelven solos, disminuyendo el costo de gente tramitándolos.
La siniestralidad bruta, cuánto se va en reclamos por cada 100 de prima, fue 65% contra 62% un año antes.
Sacando catástrofes, quedó en 63% contra 56% un año antes.
En los últimos doce meses, la siniestralidad bruta fue 60% contra 67% hace un año.
El trimestre tuvo menos ayuda del ajuste de períodos anteriores y subieron los % de hogar, mascotas y auto.
Lo que le queda de cada prima, después de reclamos, reaseguro y costos directos, fue un 33% vs 29% un año antes.
- El seguro de auto llegó a u$s 265 M de primas en vigor, en comparación con los u$s 163 M de un año antes, aumentando un 63% más.
Si lo dividimos por el IFP total, pesa 17,1% de la cartera vs el 14,1% de un año atrás. La siniestralidad del seguro de auto quedó en 63% contra 76% un año antes.
- Mascotas llegó a u$s 603 M contra u$s 394 M de un año atrás, 53% más, con una siniestralidad de 75% vs 69% YoY.
Del crecimiento interanual del IFP (u$s 393 M), unos u$s 209 M vinieron de mascotas. Por lo que este producto sigue siendo la puerta de entrada más grande.
- Hogar e inquilinos llegó a u$s 573 M, contra u$s 531 M un año antes, 8% más, con siniestralidad de 50% vs 51%.
La operación, medida por la caja que genera el negocio, dejó u$s 7,3 M positivos en el trimestre y en los primeros nueve meses del año, la caja operativa fue positiva por u$s 3,3 M.
Y todo esto con menos gente adentro. La empresa cerró el trimestre con 1.321 empleados, 1% menos que en el Q2.
Con una pérdida neta parecida a la del Q2, $LMND tiene hoy más clientes, que dejan más plata por cabeza, con una retención que subió, un costo de tramitar reclamos en el mínimo reciente, auto y mascotas empujando el crecimiento, hogar que vuelve a sumar, y una operación que en nueve meses dejó caja positiva.
Eso es lo que hay detrás del número de la última línea que tanto le gusta ver a Mr Market.
Seguimos acumulando $LMND en la compra semanal.
Ya vamos 48 compras semanales, y casi el 60% fueron a esta empresa.
Sigo pensando que estamos ante una gran oportunidad, no solo por su valor real a largo plazo, que considero que debería estar por los u$s 190 (x4,75), sino por cómo podría reaccionar Mr. Market con los resultados que presenta esta semana y más aún con el día del inversor el 17/11.
Creo que la empresa nos va a mostrar un gran caudal de datos que muy posiblemente deje ver la brecha que tiene con la competencia, nueva y existente desde hace más de 100 años…
Obviamente nadie sabe cómo va a reaccionar el mercado. Si sigue enfocado en la última línea, es probable que castigue la cotización después de los resultados.
Pero estoy convencido de que el 17/11 se va a desbloquear mucho valor que va a afectar los modelos de varios analistas.
Podría ser un gran mes para una empresa que está pateando el tablero de un enorme sector y que solo cotiza a u$s 3 B.
Emho estos u$s 40 por acción son una enorme oportunidad.
No se olviden que cuando tocó los u$s 99 todos hablaban de esta empresa y no veían la hora de que corrija para sumar… y acá estamos en u$s 40 y solo unos pocos hablan de $LMND.
Nada raro, esto pasa siempre.
Hoy sumamos 0,74 acciones en Wallbit y también incrementamos la posición en la cartera principal.
En la cartera DCA representa un 52,7%.
En la principal, un 42%.