





주가 빠질 때마다 다들 위험하다고 합니다.
근데 투자 리스크는 주가가 내려갈수록 오히려 줄어듭니다.
위험하다는 말을 할거면 위에서 했어야죠 ㅋㅋ.. 다 떨어지고 위험하다고 말하는건 의미 없다고 생각합니다. 전 오히려 지금 신규 매수를 하기에 리스크가 줄어들고 있다고 생각합니다.
설명이 좀 필요해서 풀어보겠습니다.
투자 리스크는 크게 두 가지입니다.
1. 밸류에이션 리스크
성장률 5%짜리 성숙기업을 PER 100배에 사면 거의 확실히 크게 잃습니다. 회사보다는 비싸게 산 게 문제인 케이스입니다.
2. 존속 리스크
제품이든 운영이든 뭔가 망가져서 파산하거나, 사모펀드가 헐값에 주워가는 경우입니다. 이건 회사 자체가 문제인 케이스.
2번을 걸러냈다는 전제 하에, 주가 급락은 1번 리스크를 확 줄여줍니다.
PER 50배일 때는 분기 마진 1~2%p, 매출 성장률 조금 빗나가는 것까지 다 신경 써야 했습니다.
실행 완벽하게 하고 매크로까지 받쳐줘야 원하는 수익이 나오는 구조였으니까요.
PER 10~20배면 얘기가 달라집니다.
웬만한 게 다 꼬여도 평범한 실적만 나오면 투자는 성공합니다.
50배는 외줄타기, 15배는 넓은 다리 건너는 느낌입니다. 발 좀 헛디뎌도 안 떨어집니다.
이게 '안전마진'입니다.
벤저민 그레이엄, 워런 버핏이 평생 강조한 그 개념입니다.
그래서 좋은 기업이라는 확신만 있다면, 주가 하락은 오히려 관심 가질 타이밍입니다.
비슷한 장기 수익률을 더 적은 리스크로 가져갈 수 있으니까요.
근데 또 당연한거지만 "좋은 기업"이라는 전제가 제일 어렵습니다. 거기서 틀리면 싼 게 비지떡이고요.
3
203


$NOK 노키아의 시대는 온다..

🚨 $NOK — Nokia’s AI transformation is accelerating
At Morgan Stanley’s European TMT Conference, Nokia CFO Marco Wirén highlighted the company’s rapidly growing AI & Cloud business:
• €5.3B in AI & Cloud orders through September, up ~300% YoY
• IP & Optical expected to grow 25–30% in 2027, driven primarily by AI & Cloud demand
• New optical DSPs target up to 70% energy savings, addressing hyperscalers’ rising power-per-bit requirements
• AI-RAN collaboration with $NVDA is progressing faster than expected
• Nokia remains focused on expanding manufacturing capacity to overcome supply constraints
• €200M Infinera synergies are now expected one year ahead of plan
Nokia’s Q3 results reinforce the trend: AI & Cloud sales grew 123% YoY, while AI & Cloud order intake reached €1.5B in Q3.
$NOK is increasingly becoming an AI infrastructure + networking play, not just a traditional telecom story. The biggest near-term constraint appears to be supply capacity, not demand.

3
220

하..씨 해외 크립토 계정들 몇몇은 봇인지 사람인지 헷갈리네
진짜 뭔가 엄청 봇처럼 댓글달고 말하는데 팔로워도 5만명씩 있고 글 올리는 텀이나 댓글 다는 텀 좋아요 다는 텀도 100% 봇이라기엔 일정하지가 않고..
1
1
131
흠..네프콘이고 X 아티클이고 딥다이브니 실적리뷰니 길게 써봤자 AI 시대에 몇천자짜리 벽돌 글 읽으려는 사람들 거의 없는듯 ㅠㅠ
나름 Bullet point도 쓰고 그래픽도 넣고 읽기 편하게 가독성 좋게 AI 조수까지 동원해서 쓰고 있건만…요즘은 그냥 차라리 몇 년전에 잠깐 하다가 유기한 유튜브를 다시 해볼까? 싶긴 하네요
한국 주식 관련 유튜브 생태계는 죄다 매크로 위주 지정학 위주라서 저같이 그런 거시경제는 버리고 종목만 파는 그것도 미국 상장 종목만 파는 유튜브 수요가 있을지 모르겠습니다만..

$SE 매출은 컨센서스를 5억 달러 넘겼는데, 주가는 장 시작 전 10% 넘게 빠졌습니다.
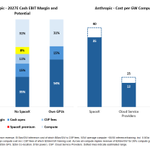
1. 쇼피는 GMV에서 떼어가는 몫을 1년 새 13.3%에서 15.3%로 올렸습니다. 제가 베어 케이스에서 천장으로 잡았던 15%를 이미 넘었습니다.
2. 그런데 이익률은 거의 그대로입니다. GMV 대비 EBITDA는 1년 새 0.1%p, 전 분기보다는 0.01%p 올랐습니다. 더 걷은 돈이 어디로 갔는지가 이번 실적의 첫 번째 질문입니다.
3. 이익을 가장 크게 끌어내린 건 Monee입니다. 매출이 64% 늘 때 EBITDA는 16% 늘었고, 마진은 1년 만에 26%에서 18%로 떨어졌습니다.
4. 뉴스는 대손비용을 원인으로 지목했습니다. 그런데 세그먼트 표를 직접 분해해 보면, 마진을 더 많이 깎은 항목은 따로 있습니다.
5. 그렇다고 크레딧 쪽이 100% 괜찮은 것도 아닙니다. 연체율과 충당금 비율이 한 분기에 같이 올랐습니다. 약간 꼬름한 느낌도 있습니다
6. 회사가 무엇이 들어 있는지 밝히지 않은 사업부의 손실은 1년 새 세 배 넘게 커져 분기 8,400만 달러가 됐습니다.
7. 가장 놓치기 쉬운 부분입니다. 이번 분기부터 가레나의 EBITDA 계산 방식이 바뀌었습니다. 예전 방식으로 다시 계산하면 전사 EBITDA 성장률은 29%에서 12.5%로 내려갑니다.
8. 실적 전에 적어둔 체크리스트 6개도 채점했습니다. 제 가정 하나는 이번 분기에 틀렸고, 4분기에 가장 먼저 확인할 숫자도 바뀌었습니다.
저의 '무료' 풀 리뷰 아티클을 보시려면 댓글 클릭!
보유 중이며, 투자 권유가 아닙니다.
3
257
김모트 retweeted

$NOK expects 20 to 25 times more output from its new laser-chip fab, but its CFO said today that you can't link that fab straight to a sales figure, because the DSP chip Nokia designs to rival $CIEN and $MRVL is built in someone else's factory.
The DSP is the chip that encodes and decodes the signal inside each coherent pluggable. Nokia has four new ones: samples in the first half of 2027, shipments in the second half, volume in 2028.
The fab has run around the clock since the end of October. Wafers start by the end of this year and the ramp runs through the first half of 2028, with testing and packaging capacity up about 10 times.
AI and cloud customers ordered €5.3 billion from Nokia by the end of September, almost 300% more than a year earlier.

김모트 retweeted

$NOK – Key Takeaways from CFO Marco Wirén at the Morgan Stanley TMT Conference:
AI & Cloud orders: Already $5.3 billion in orders through the end of September (nearly +300% year-over-year), broken down into $1 billion in Q1, $2.8 billion in Q2, and $1.5 billion in Q3.
Outlook for 2027: Nokia expects 25% to 30% growth in IP & Optical Networks next year, driven by hyperscalers.
New DSPs: The four new DSPs (up to 70% energy savings) will begin sampling in H1 ’27, followed by shipments in H2 ’27 and volume production starting in 2028.
San Jose fab (6-inch PIC): The factory has been operating 24/7 since late October, will begin wafer production late this year, and will provide 20 to 25 times more capacity.
Packaging & Arizona: Testing and packaging will scale up 10-fold, and the acquired NXP facility in Chandler will be brought online in two phases (Q1 '27 and Q1 '29).
Supply Chain: Due to reliance on third parties (such as for DSP production), the capacity expansion does not translate directly into revenue on a one-to-one basis, but it does significantly alleviate supply constraints.
Fixed Networks: Nokia holds a 44–45% market share in OLTs, is phasing out low-margin ONTs, and is developing out-of-band management for data centers.
AI-RAN (with NVIDIA): Following two live tests with customers, Nokia is targeting a commercial product by the end of 2027 and a rollout starting in 2028.
AI-RAN Value Proposition: Operators can utilize their spectrum twice as efficiently and deploy 100% of their network at the same cost.
$AXON 최근 실적은 우려가 없는 숫자는 아닙니다.
연방정부 Dedrone 대형 계약이 밀리면서 연간 전망에서 1.3억달러를 빼야 했고 메모리 가격과 재고 투자로 마진과 현금흐름 부담도 커졌습니다. 여기에 Skydio 지분 37% 확보를 위한 12억달러 추가 투자는 규모가 큰 만큼 자본배분 논쟁이 나올 만하죠.
근데 Q&A까지 보면 수요가 꺾인 그림과는 조금 다릅니다.
Q3 매출은 28% 성장했고 소프트웨어서비스는 43%, ARR은 40% 늘어난18억달러였습니다. 연초 이후 bookings와 5년 정규화 bookings도20% 이상 증가했습니다. 미뤄진 연방 물량을 제외해도 연간 매출 성장률 30% 이상을 유지한다는 설명입니다.
더 중요한 건 신제품입니다. AI 제품 ARR이 이미 1억달러를 넘었고Dedrone911 포트폴리오 bookings는 전년 대비 두 배 수준입니다. Skydio 투자도 단순 지분투자가 아니라 미국·캐나다 공공안전 드론 독점 유통권과 Axon 생태계 통합을 묶은 베팅입니다. 성공하면 바디캠 + 증거관리 + AI + 드론까지 한 플랫폼에 잠그는 구조가 더 강해집니다.
당연한거지만 연방 계약이 언제 실제 매출로 돌아오는지, 하드웨어 원가 압박과 재고가 언제 정상화되는지, 12억달러 투자가 기대한 수익률을 내는지는 계속 봐야 합니다.
그래도 최근 하락으로 가격이 이 우려를 상당 부분 반영했을 수도 있다고 봅니다. 실적 훼손이라기보다 계약 타이밍과 대규모 투자에 대한 불확실성 때문에 프리미엄이 빠진 구간에 가깝고 장기 성장성을 믿는 투자자에겐 오히려 매력적인 진입 구간이 아닐까 싶습니다...
요새는 시장이 비실비실 거려서 그런지 저만 자꾸 뭔가 롱을 외치는 것 같네요..
롱충이분들 힘냅시다..
약속했던 $AXON 관련 글..원본 본문은 댓글에 ㅎㅎ
1. 테이저건 회사가 소프트웨어 회사처럼 큽니다. 2026년 2분기 매출은 9억 400만 달러로 전년 대비 35% 늘었고, 10분기 연속 30% 이상 성장했습니다.
2. 바디캠 계약서를 열어 보면 돈이 어디서 나오는지 보입니다. 워싱턴주 Everett시의 5년 140만 달러 계약 중 카메라 값은 8만 달러 남짓, 클라우드 사용료가 78만 달러였습니다.
3. 기기를 깔고 구독으로 묶는 구조라 매출의 95% 이상이 구독 고객에게서 나옵니다. ARR은 16억 달러로 1년 새 39% 늘었습니다.
4. 기존 고객이 매년 더 씁니다. NRR은 126%이고, 아직 매출로 잡히지 않은 계약 잔고는 144억 달러로 2025년 매출의 5배가 넘습니다.
5. 점유율은 사실상 독점에 가깝습니다. 미국 바디캠 시장의 85%(회사 추산), 전기충격기 시장의 90% 안팎을 차지합니다.
6. 한 번 들어가면 빠져나오기 어렵습니다. 수년간 보관해야 하는 법적 증거가 Axon 클라우드에 쌓이고, FBI CJIS·FedRAMP 같은 보안 인증이 신규 업체의 진입을 막습니다.
7. AI가 해자를 더 넓힙니다. 경찰관 근무 시간의 50%를 잡아먹던 보고서 작성이 Draft One으로 20% 수준까지 줄어, 일주일에 하루 반을 현장에 돌려줍니다. 회사 역사상 가장 빨리 퍼진 제품이고, AI 패키지는 판매 첫해에만 7억 5천만 달러어치가 수주됐습니다.
8. 911 신고부터 재판까지 경찰 업무 전체를 덮으려 합니다. Prepared·Carbyne 인수로 마지막 빈칸이던 911을 채웠고, 대드론 매출은 분기 1억 달러를 넘었습니다. 회사가 보는 TAM 규모는 1,590억 달러로 올해 매출의 40배가 넘습니다.
9. 리스크는 강점의 뒷면에 있습니다. 캘리포니아·유타의 AI 보고서 표기 의무화, 911에서 정면으로 부딪히는 모토로라, 매출의 16%에 이르는 주식보상비용이 대표적입니다.
10. 회사가 내건 2028년 목표는 매출 60억 달러, 조정 EBITDA 마진 28%입니다. 올해 가이던스(약 37억 달러)에서 다시 한 번 크게 뛰어야 하는 숫자입니다.
2
4
431
김모트 retweeted
$FPS 가장 최근 실적발표를 보고 생각보다 긍정적인 부분이 많습니다.
헤드라인만 보면 매출 4.79억달러로 전년 대비 +69%, 조정 EPS 0.24달러로 컨센 상회!
Q&A에서 더 중요했던 건 수주잔고의 질입니다.
FY27 가이던스는 이미 백로그로 전부 커버되고 약 40%는 FY28 이후 인도 물량입니다. 게다가 백로그가 느슨한 관심 표시가 아니라 고객의 확정 구매주문이라는 설명도 나왔습니다. 허가 전 단계의 막연한 AI 프로젝트를 매출로 잡은 게 아니라는 얘기죠.
고객 구성도 생각보다 덜 위험합니다.
네오클라우드와 관련 중개업체 비중은 백로그의 약 15%이고 나머지 85%는 코로케이션, EPC, 그리드, OEM, hyperscaler 등으로 분산돼 있습니다. 단일 고객도 매출 10%를 넘지 않는다고 했고요. 시장이 걱정하는 AI 수요 한 곳에 올인한 구조와는 거리가 있습니다.
운영 쪽도 포인트가 있습니다.
지금은 증설 발표보다 이미 깔아둔 생산능력에서 효율을 뽑는 단계로 넘어가고 있습니다. 내재화로 연간 500만달러 이상 절감했고 지급조건 개선으로 운전자본 3,000만달러 이상 개선까지
+ 계약직 축소로 약 500만달러 절감이 진행 중입니다.
Q2 가이던스 중간값은 매출이 qoq로 약 20% 늘고 EBITDA 마진도 약 23%로 회복되는 그림입니다.
물론 리스크는 있습니다. 향후 신규 주문의 상당 부분이 FY28 인도로 넘어가고 인허가와 프로젝트 일정 지연이 생길 수 있습니다. 그래도 최근 주가 하락만큼 이번 실적의 내용이 나빴냐고 하면 저는 아니라고 봅니다. 숫자보다 Q&A를 읽어보면 수요 붕괴보다 높은 기대치와 인도 시점에 대한 불안이 더 크게 가격에 반영된 느낌입니다.
곧 실적리뷰 올리겠습니다…
많관부
$SE 어닝콜중 CEO의 머니 관련 답변 중 일부
“저희는 Monee가 핀테크 업계에서 세계 최고 수준의 기업 중 하나가 될 잠재력이 있다고 믿고 있습니다. 그리고 지금 올바른 방향으로 가고 있다고 생각합니다.
이제 Monee가 스스로 지속 가능한 성장을 이어갈 수 있는 단계에 도달했다고 판단하고 있으며, Monee를 독립적으로 상장시키는 것이 향후 지속적인 성장을 위한 더 큰 여지와 유연성을 제공할 것이라고 생각합니다.
과거에는 Monee가 Sea의 일부로서, 그리고 Sea의 통합된 생태계 안에서 운영되면서 엄청난 혜택을 받아왔습니다. 저는 이것이 과거 Monee의 성공에 있어 매우 중요한 요인이었다고 생각합니다.
하지만 앞으로 Monee는 계속 성장하면서 Sea 생태계에만 의존하지 않고, 그 생태계를 넘어 더 넓은 시장으로 확장할 수 있는 자율성과 유연성, 그리고 성장할 수 있는 여지를 갖게 될 것으로 기대합니다.”
캬...
1
8
596
김모트 retweeted

🚨 $FPS insiders keep buying!!
Latest Forgent's Chief Accounting Officer just bought 3,000 shares on the open market at $21.66.
• Not a grant. Not a planned sale. Her own money.
• Raised her stake by ~43%

오랜만에 노키아 소식. $NOK의 유럽 AI 인프라 판 진입이 가속화 중!
노키아, Nscale, Skeleton, Telia, Verda가 AIGF Northern 컨소시엄을 결성했습니다. 핀란드·에스토니아·라트비아와 스웨덴 거점을 연결해 AI 컴퓨팅, 주권형 클라우드, 통신망, 저탄소 에너지를 묶는 구조입니다.
뭐 당연하게도 아직 딱히 사업 수주가 확정된 것은 아닙니다. EuroHPC JU 입찰에 참여하는 단계죠. 그래도 노키아가 AI 투자 사이클에서 네트워크 공급자를 넘어 유럽의 기술 주권 인프라 파트너로 포지셔닝한다는 점은 꽤 분명해보입니다.
아직까지도 단순 통신주라고 생각하시는 분은 없겠죠?

자료가 좀 화질구지이긴 한데 IPO 첫날 평균 수익률은 +49.3%. 그런데 상장 후 12개월 최대 낙폭은 평균 -55.4%입니다.
표에 나온 32개 대형 IPO 중 첫날 수익률이 플러스였던 종목은 91.7%였습니다. 문제는 그다음이죠. $HOOD -90.2%, 리비안 $RIVN -88.0%, 피그마 $FIG -86.2%, 서클 $CRCL -80.9%까지 밀렸습니다.
공모주에서 첫날의 환호와 장기 수익률은 완전히 다른 문제입니다. 좋은 회사도 비싼 가격에 사면 버티기 어렵습니다.
왠지 $ANT 도 비슷한 흐름으로 가지 않을까 싶습니다..
첫날은 기대감 때문에 폭발하고, 당분간 좀 시들시들하다가 그래도 결국 우상향하는 그림으로 가지 않을까..싶습니다

299

방금 트럼프 대통령 전용기를 타고 중국 선전에 내린 일론 머스크가 올린 의미심장한 트윗.
"투키디데스의 함정은 피할 수 있을까? 그러길 바라지만, 필연적으로 가장 흥미로운 결과가 일어날 가능성이 높다."
1. '투키디데스의 함정'이 뭔데?
쉽게 말해 "기존 1짱(미국)과 무섭게 치고 올라오는 2짱(중국)은 결국 한판 붙을 수밖에 없다"는 지정학 법칙입니다.
2짱이 크면 1짱은 불안해지고, 1짱이 견제하면 2짱은 반발하면서 결국 충돌한다는 뜻이죠. 역사상 16번의 유사 사례 중 무려 12번이 실제 전쟁으로 끝났습니다.
2. 일론이 하필 지금 이걸 왜 올렸을까?
타이밍이 소름 돋습니다. 바로 중국 선전 APEC에서 트럼프시진핑 정상회담에 이어, 사상 초유의 미·중·러 3자 정상회담(트럼프·시진핑·푸틴)까지 열리기 때문입니다.
미국 기업인 중 유일하게 트럼프 수행단으로 중국 땅을 밟은 머스크가 회담 직전 긴장감이 느껴질듯한 현지 공기를 체감하고 뱉은 한마디입니다.
중국에 테슬라 공장을 둔 머스크 입장에선 미중 충돌이 최악의 시나리오라 피하길 바란다고 적었지만, 뒤이어 붙인 말이 심상치 않습니다.
3. "가장 흥미로운 결과가 일어난다"
머스크가 늘 쓰던 시뮬레이션 우주론 밈("가장 재미있는 결과가 현실이 된다") 레퍼런스 입니다. 평화롭고 지루한 합의보다는, 역사가 기억할 가장 극적이고 파국적인 충돌 시나리오가 결국 현실화될 것 같다는 비관적 직감입니다.
무섭습니다 무서워...
안그래도 시장 안좋은데 설마 지정학 리스크까지 여기서?!

Is the Thucydides Trap ever avoidable?
I wish it were, but, inevitably, the most interesting outcome is the most likely.
192
$FPS 가장 최근 실적발표를 보고 생각보다 긍정적인 부분이 많습니다.
헤드라인만 보면 매출 4.79억달러로 전년 대비 +69%, 조정 EPS 0.24달러로 컨센 상회!
Q&A에서 더 중요했던 건 수주잔고의 질입니다.
FY27 가이던스는 이미 백로그로 전부 커버되고 약 40%는 FY28 이후 인도 물량입니다. 게다가 백로그가 느슨한 관심 표시가 아니라 고객의 확정 구매주문이라는 설명도 나왔습니다. 허가 전 단계의 막연한 AI 프로젝트를 매출로 잡은 게 아니라는 얘기죠.
고객 구성도 생각보다 덜 위험합니다.
네오클라우드와 관련 중개업체 비중은 백로그의 약 15%이고 나머지 85%는 코로케이션, EPC, 그리드, OEM, hyperscaler 등으로 분산돼 있습니다. 단일 고객도 매출 10%를 넘지 않는다고 했고요. 시장이 걱정하는 AI 수요 한 곳에 올인한 구조와는 거리가 있습니다.
운영 쪽도 포인트가 있습니다.
지금은 증설 발표보다 이미 깔아둔 생산능력에서 효율을 뽑는 단계로 넘어가고 있습니다. 내재화로 연간 500만달러 이상 절감했고 지급조건 개선으로 운전자본 3,000만달러 이상 개선까지
+ 계약직 축소로 약 500만달러 절감이 진행 중입니다.
Q2 가이던스 중간값은 매출이 qoq로 약 20% 늘고 EBITDA 마진도 약 23%로 회복되는 그림입니다.
물론 리스크는 있습니다. 향후 신규 주문의 상당 부분이 FY28 인도로 넘어가고 인허가와 프로젝트 일정 지연이 생길 수 있습니다. 그래도 최근 주가 하락만큼 이번 실적의 내용이 나빴냐고 하면 저는 아니라고 봅니다. 숫자보다 Q&A를 읽어보면 수요 붕괴보다 높은 기대치와 인도 시점에 대한 불안이 더 크게 가격에 반영된 느낌입니다.
곧 실적리뷰 올리겠습니다…
많관부
진짜 공감... 사람들은 생각보다 본인이 트레이더인지 투자자인지를 구분 못함
거기서 거기 아니냐고?
같은 운동이라 해도 양궁과 수영은 아예 다른 영역.
양궁 선수가 되고 싶다고 하면서 수영연습 하고 수영선수의 훈련을 따라하고 있지 않은지 주의해서 살펴봐야함

"트레이딩"과 "투자"는 다르고
"좋은 자산을 사는 것"과 "좋은 투자"도 다름
이걸 혼돈하지 않고 내가 추구하는 것이 무엇인지 일단 파악하고, 거기에 맞는 정보를 골고루 섭취할 필요가 있음.
트레이딩은 흔히 말하는 단타의 영역에 가깝고, 실제 자산의 펀데멘탈과 관계없는 움직임을 보일 때가 많기 때문에 수익을 취하는 방법도 시계열도 다름.
투자는 흐름과 펀데멘탈을 보는 것임. 하루하루 가격 움직임에 일희일비 하지 않아도 되지만, 가치를 결정하는 요소들과 리스크 요인들에 변화에 민감하게 대응 해야함.
트레이딩과 투자가 겹치는 영역도 분명 있지만, 가격의 상승과 하락에 대응하는 방식이 달라질 수 밖에 없고, 따라서 그 의사결정을 위해 필요한 정보도 다름.
마찬가지로 아무리 좋은 자산이라도 고평가 되어 있다면 좋은 투자는 아닐 수 있음. 좋은 자산을 판단하는 능력과 좋은 투자를 구분하는 능력은 별개임. 최대한 안전한 플레이를 한다면 좋은 자산을 찾고 그 안에서 좋은 투자를 하는 것이 현명함.
X에도 훌륭한 정보를 제공해주는 분들이 많지만, 그 정보가 내가 필요로 하는 의사 결정에 얼마나 연관성이 있을지 판단하는 것은 본인의 몫이라 생각하는 편임.
하지만 두한이형 말씀처럼 정보를 제공하는 측 에서도 어느 정도 명확하게 색깔을 유지할 필요는 있다고 봄.
4
270