

Börsanalytiker på @SAVR Inläggen innehåller mina åsikter och ska inte ses som rådgivning. Mail: [email protected]
Stockholm, Sweden
Joined January 2016
- Tweets568
- Following575
- Followers957
- Likes3.6K






Microsoft $MSFT erbjuder frivilliga avgångspaket till omkring 60 000 utvalda anställda för att sänka kostnader och anpassa personalstyrkan till AI-eran.
Vissa grupper, bland annat delar av datacenter, försäljning och marknadsföring, undantas.
Bolaget har 223 000 anställda globalt, vilket innebär att erbjudandet når drygt var fjärde medarbetare. Förra året minskade antalet anställda med 5 000. Det var första gången på ett decennium som antalet anställda minskade.
I juli accepterade över 30 procent av cirka 8 750 berättigade i pensionsålder ett liknande erbjudande. Microsoft räknar med betydligt lägre deltagande den här gången.
Siffran är vid första anblicken uppseendeväckande, men eftersom avgångarna är helt frivilliga blir det betydligt mindre dramatiskt. Upplägget framstår snarare som ett klokt sätt att låta de som inte längre vill vara kvar lämna på egna villkor.
#finanstwitter
cnbc.com/2026/10/26/microsof…

Nu är det bekräftat! Anthropic ansöker om notering under ticker $ANT
$finanstwitter

Amundis Brasilien-ETF rasar 27 % efter att Brasiliens sittande vänsterpresident Lula säkrat en fjärde mandatperiod med 51,8 % av rösterna.
Efter första valrundan prisade marknaden in ett maktskifte till högerkandidaten Flávio Bolsonaro, och ETF:en steg runt 17 % på en dag. Nu är hela rallyt borta, och lite till.
ETF:en har exponering mot large- och midcap.
#finanstwitter

AB Volvo handlas till P/E 12 för 2027e och Traton till 6, enligt konsensus. Marknaden betalar alltså dubbelt så mycket för varje vinstkrona i Volvo, och jag ser två huvudsakliga förklaringar.
Den första är marginalen. Volvo har haft 4 procentenheter högre rörelsemarginal i snitt de senaste tio åren, och den har dessutom varit jämnare. Förra året var det 10 mot 7 procent. Men skillnaden förklarar inte hela värderingsgapet.
Den andra är ägarbilden. VW äger 87,5 procent av Traton, så bara en liten del av aktierna handlas fritt. Det gör det svårare för större fonder att äga aktien.
VW har sagt att ägandet ska ner till 75 procent plus en aktie, vilket skulle fördubbla andelen fritt handlade aktier. Tills dess finns en post på över 2 miljarder euro som väntar på att säljas.
Hur försäljningen genomförs och hur marknaden svarar blir intressant att följa.
Kurserna har gått hand i hand sedan 2021. Det som skiljer är prislappen.
$Finanstwitter

Anthropic och riskkapitalbolaget Hg startar ett AI-konsultbolag i Europa, uppger källor för Financial Times.
Satsningen ses som ett hot mot Big Four (Deloitte, EY, KPMG och PwC), som tjänar stora pengar på att hjälpa företag att införa ny teknik.
Nu kliver Anthropic själv in hos kunden, och ingen kan modellerna bättre än de som byggt dem.
Bolaget ska öppna kontor i London och Berlin före årsskiftet.
Tidigare i år startade Anthropic ett liknande konsultbolag i USA, Ode, tillsammans med Blackstone och Hellman & Friedman. Open AI har lanserat en liknande satsning.
#finanstwitter
ft.com/content/df70bf20-e809…

$Intrum rasar efter rapporten.
Intäkterna 3 820 mkr mot väntade 3 941, ned 6 % YoY.
Justerat rörelseresultat 976 mkr mot väntade 1 083, ned 21 %.
Nedskrivning av goodwill med 1,5 mdr i Tyskland.
De externa servicingintäkterna för helåret väntas bli lägre än för 2025.
Detta var inte den utveckling marknaden ville se. Caset handlade om att bolaget skulle förbättras operativt och på så sätt få ner skulden och refinansiera billigare. Nu är de utsikterna inte lika tydliga.
Nettoskuld mot cash ebitda på 4,1x R12. Oron för en till emission framåt har nog ökat. Den förra, med teckningskurs 2,45kr, ledde som bekant till rejäl utspädning.
#finanstwitter


Frontalkrock från Volvo Cars $Volcar i Q3.
Rörelseresultatet -5,6 mdr mot väntade -0,9 mdr. Omsättningen 66,9 mdr mot väntade 74,7 mdr, alltså drygt 10% under.
Justerat för JV och engångsposter (-3,7 mdr) är det fortfarande en stor miss.
"Extremt hård" konkurrens i Kina och tullar + borttagna incitament för elbilar i USA pekas ut som anledningar.
Värre är fritt kassaflöde på -8,9 mdr, mer än dubbelt så illa som i fjol. Nettokassan är på 1 mdr men likvida medel 32 mdr.
Bolaget annonserar nya besparingar på 5 mdr. Detta påverkar 2500 tjänster globalt, varav 2000 i Sverige.
Under 2025 hade bolaget knappt 43000 anställda totalt, varav ungefär hälften i Sverige.
#finanstwitter

"I Kina stod Volvo Cars, liksom andra etablerade premiummärken, inför en extremt hård konkurrens från nya kinesiska alternativ såväl som kraftig prispress. Som ett resultat minskade Volvo Cars omsättning i Kina med nästan 50 procent jämfört med föregående år", skriver bolaget.
"I USA såg Volvo Cars fortsatta negativa effekter från tullar samt av att incitamenten för elektrifierade bilar har tagits bort, vilket satte press på marginalerna."
mfn.se/cis/a/volvo-car/volvo…

Moderna $MRNA föll som mest 26 % idag, efter att siffrorna från fas 3-studien INTerpath-001 läckte på sajten Oncology Central. Senare släpptes datan officiellt.
Detta är studien som fick aktien att rusa 177 % den 19 augusti, när det bara meddelades att den lyckats, utan siffror. Den omfattar 1 137 patienter som genomgått kirurgi för melanom.
Nu visar datan att intismeran plus Keytruda minskade risken för återfall eller död med 42 %, jämfört med enbart Keytruda. Efter två år levde 82,2 % utan återfall, mot 70 % med enbart Keytruda.
Fas 2b, en betydligt mindre studie, visade 49 % minskad risk för återfall eller död (men man kan inte jämföra studierna rakt av). Den datan drev upp kursen redan i juni.
Aktien är upp över 530 % i år, och det är inte bara melanom marknaden hoppas på. Värderingen prisar in att tekniken ska fungera i fler cancerformer.
Nio studier pågår bland annat i lung-, blås-, njur-, mag- och bukspottkörtelcancer.
Merck $MRK , som delar kostnader och ev framtida intäkter 50/50 gällande intismeran, föll som mest 4 % men stängde ner 2 %.
#pratapengar

För första gången på 18 kvartal växer Dometic $DOM organiskt.
Sedan 2024 har bla sparprogrammen hållit EBITA-marginalen (före jmf-störande) runt 10–11 % trots fallande volymer.
Orderstocken har stärkts, men marknadsförhållandena är fortsatt utmanande och volatila, enligt VD.
I rapporten tar bolaget en nedskrivning av goodwill om 4,2 md SEK.
Q4 ser intressant ut. Jämförelsekvartalet är seriens svagaste: EBITA 245 MSEK, 6,0 % marginal. Det kvartalet påverkades bla av att tullkostnader slog igenom innan prishöjningar.
Hittills i år är aktien ned 55%
#finanstwitter


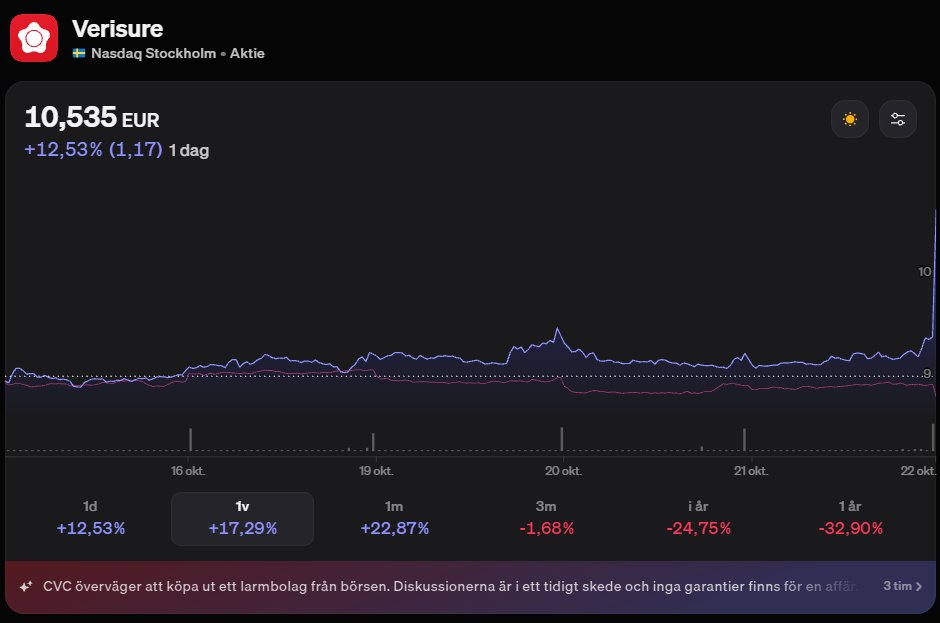
Riskkapitalbolaget CVC undersöker möjligheten att köpa ut Verisure $VSURE från börsen, enligt källor till Financial Times.
Sedan noteringen i fjol har aktien fallit 30% och börsvärdet uppgår till 9,5 md eur.
Riskkapitalbolaget Hellman & Friedman, som tog bolaget till börsen, är fortsatt klart största ägare med 44%.
CVCs överväganden är i ett tidigt skede, enligt källorna.
#finanstwitter
di.se/mobil/live/kallor-veri…

"En positiv orderutveckling och en starkare orderstock utgör uppmuntrande tecken när vi tittar framåt och går in i det fjärde kvartalet. Marknadsförhållandena förblir dock utmanande och volatila och vi kommer vara fortsatt disciplinerade och försiktiga", skriver vd Juan Vargues.
"Våra prioriteringar förblir tydliga: att förbättra lönsamheten och kassagenereringen, att minska nettoskulden i förhållande till EBITDA och att fortsätta investera i sådana förmågor och kapaciteter som stöder ett långsiktigt värdeskapande."
$XVIVO slår förhandstipsen med marginal.
Aktien är en av Stockholmsbörsens mest blankade med 8,6%.
Nästa år planerar bolaget att lansera sin teknik inom hjärttransplantationer i USA, givet FDA-godkännande. Där ligger nästa stora tillväxtben.

Riksbanken kan behöva vara försiktig med räntehöjningar, skriver @SjolinDrake i en intressant text.
Sverige har haft ungefär samma löneökningar som euroområdet, men produktiviteten har vuxit tre gånger så snabbt. Därför har arbetskostnaden per producerad enhet ökat långsammare här, vilket dämpar det inhemska inflationstrycket.
Samtidigt är arbetslösheten 8,7 % och nästa års inflationsuppgång väntas främst drivas av energi och en svag krona.
Om inflationen drivs av omvärlden, produktiviteten ökar och arbetslösheten förblir hög finns det goda skäl för Riksbanken att vara försiktig med räntehöjningar, noterar Sjölin Drake.
Läsvärt: sjolindrake.se/2026/10/riksb…

Ganska vilseledande av $DYVOX i Q3-rapporten. Marknaden köper det inte och skickar ner aktien med 16 % idag.
Bolaget lyfter att rörelseresultatet nästan fördubblades till 119 MSEK, med en marginal på 17,4 % mot 10,6 % i fjol.
Men i fjol tyngdes resultatet av engångskostnader om 4,3 pp. I år gynnas det i stället av 19 MSEK i övriga rörelseposter, motsvarande 2,8 pp, av främst nedskrivna skulder för villkorade köpeskillingar (förvärv utvecklas sämre än väntat).
Justerat för båda effekterna blir marginalen cirka 14,6 % mot 14,9 % i fjol. Alltså snarare en försämring.
Dynavox har levererat stark tillväxt och gjort en tydlig marginalresa över tid. Det ska bolaget ha cred för. Men den här kommunikationen håller inte och stjälper mer än den hjälper.
#finanstwitter

1/8
Den kurspressade satellitoperatören Eutelsat $ETL steg 30 % förra veckan efter Starlink-begränsningar i Ukraina.
Men vad gör Eutelsat egentligen, hur ser värderingen ut, och kan bolaget ersätta Starlink? 🧵

8/8
Summerat: Caset har tydliga strategiska drivkrafter eftersom Europa vill minska beroendet av USA och SpaceX, och geopolitiken lär få stor betydelse för aktien.
Efterfrågan finns, men Eutelsats OneWeb är mycket mindre än Starlink (drygt 600 satelliter mot omkring 10 000) och tekniken skiljer sig. OneWeb kan komplettera men inte ersätta Starlink inom överskådlig tid (men det är det nog inte många som baserar sin tes på).
EV på 3,6 md euro motsvarar 5,6 gånger EBITDA, men multipeln missar kapitalintensiteten.
Avskrivningarna på 700 meur översteg hela EBITDA på 630 meur, och kassaflödet efter investeringar, räntor och leasing blev minus 240 meur. Investeringarna väntas dessutom fördubblas till 1,2 md euro i år.
Enligt bolaget är investeringarna finansierade till 2029, men frågan är vad kassaflödet blir när de nya satelliterna är i drift.
Franska och brittiska staten äger cirka 30 % respektive 11 %. De har sannolikt större fokus på säkerhetspolitik än på avkastning.
Bonus: Europas svar på Starlink handlar inte bara om Eutelsat. Även satellittillverkningen konsolideras.
Airbus $AIR, Thales $HO och Leonardo $LDO planerar att slå ihop delar av sina rymdverksamheter i ett gemensamt bolag, Project Bromo.
Det ska samla cirka 25 000 anställda och hade en sammanlagd omsättning på cirka 6,5 md euro 2024. Airbus ska äga 35 % och Thales och Leonardo 32,5 % vardera.
Enligt Bloomberg vill EU snabbehandla affären, med möjlig start 2027.
Svenska Unibap $UNIBAP har affärsrelationer med både Leonardo och Thales Alenia Space inom satellitteknik.