

10+ years of institutional investment research experience, writing at the intersection of global macro, geopolitics, and equities. Substack: streetalpha
Hong Kong
Joined January 2024
- Tweets1.5K
- Following68
- Followers5K
- Likes297
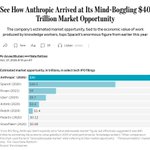

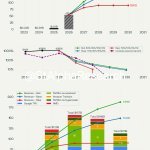
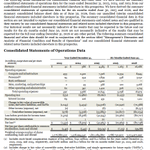


《华尔街日报》有一篇文章,讨论 Anthropic 招股书里说的市场机会(Total Addressable Market)是怎么算出来的。这个话题值得展开,因为我在上一篇帖子给 Anthropic 做模型时,自己的估算偏保守。
这篇报道的价值在于,它给 Bulls 和 Bears 提供了一个共同的讨论角度:市场到底有多大?不同的人算出来的逻辑完全不一样。
先看 Anthropic 招股书的原话:目前从 Fortune 500 客户收到的钱,平均不到这些客户总费用的 0.1%,前十大客户不到 1%。(也就是 @GavinSBaker 发帖说的那句。)
划重点:这里的分母是客户的 "总费用",不是客户的 "IT 预算"。
一家公司的总费用,是它一年花出去的所有钱:工资、原材料、租金、营销、物流、折旧等等。IT 预算只是其中一小块:电脑、软件、云服务。
Anthropic 为什么选总费用?因为它的产品替代的不只是软件,还有人工。招股书举的例子是,Claude 现在写了公司自己 90% 以上的代码。
所以,如果用企业总费用的渗透率来算市场份额,核心逻辑就变成了:AI 能替代多少人的工资,而不是能分到多少 IT 预算。
对照另外两个数字:Gartner 估计 2026 年全球 IT 支出约 6.4 万亿,全球 AI 支出约 2.7 万亿,其中直接对应"生成式 AI 模型"这一类的只有约 283 亿。
Anthropic 为什么不用这些数字当 TAM?因为按生成式 AI 模型市场算,它一家的收入已经是整个品类的两倍。只有把分母从 IT 支出换成人类的工资,才能说"渗透率极低,空间极大"。
我认为这正是 Bull 和 Bear 的分歧所在:
Bear = 如果 AI 只是 IT 预算里的一项,Anthropic 的增长就受企业 IT 预算增速的约束。
Bull = 如果 AI 是对知识工作者工资的替代,分母至少是 40 万亿,前十大客户 1% 的渗透率只是起点。
这两个世界的差别在算数上根本不是一个量级。
说简单点,Anthropic的Bull Case需要 AI 取代人。
招股书给自己的定位是:Claude 让员工更高效,它是一个"虚拟协作者",和人一起工作。但同一份文件在解释市场规模(TAM)时,用的分母是所有知识工作者的工资总额,而不是软件预算。
当Anthropic 把自己的产品和人的工资放在同一个分母下比较,它就是在说:客户决定买不买,看的是雇人贵还是我们贵。
写到这里,这个论点内部的张力就出来了。
张力来自需求侧。Anthropic 的客户是企业,企业的客户是消费者,消费者的购买力来自工资。我在《当音乐停止 II》的报告里用过 Kalecki-Levy 利润方程,说的就是这件事:企业的利润来自别人花的钱,家庭不花钱,企业利润就下降。
如果AI大规模替代知识工作者的工资,企业的成本会下降,但企业客户的收入也会下降。所以"TAM 约等于人类工资"这个论点只能在局部成立。每一家企业用 AI 替代人都是划算的,但在总量上却有一个它自己制造、又无法回答的问题:被替代的工资去了哪里?
这个问题太大,今天没法一次讨论清楚,留给读者:
如果一家公司的市场规模等于全人类的工资,那它的成功意味着什么?


读 Anthropic 的招股书,我看到了音乐什么时候会停的信号。
它卖给客户的承诺按年到期,向供应商买算力的承诺却锁到2030+,而且大部分属于take or pay (不管用不用都要付)。
26年上半年,这些承诺从一千亿涨到近六千亿。自己还在招股书里写了:“增速会下降,可能比预期更快。”
于是我做了一个 scenario analysis,model 了一下在不同的增速下,Anthropic 未来几年的收入,对比它的这些承诺支出。哪怕是偏乐观的假设,到2027、2028年,光算力付款就会超过全部收入,缺口要靠融资填(借钱)。
填缺口的钱主要来自 Google、Amazon、Broadcom 等。这些公司既是供应商,又是股东,又是债主,其中的云厂商还是竞争对手。
问题在于,S-1 中披露放款条件和 Anthropic 收入的增速是绑定的:增长快的时候,钱可以随时提。增长慢的时候,提款资格同时失效。说简单一点就是钱在你最不需要的时候最多,在你最需要的时候反而最少。救命钱的提款条件和病因绑在一起。
这就暴露了循环融资的问题,预计最快在27 年下半年就会进入结构性问题(一旦增速低于某个门槛,这些条款会自动把问题放大)。Anthropic 自己不会先倒,它可以不续那些“,可取消”合同。
所以,音乐停止的顺序是:
1. Frontier Labs 增速放缓
2. 供应商融资收紧
3. Frontier Labs 不续约
4. 最后新云还不上债
招股书第140页有一句话:"我们的算力承诺通常必须履行,无论收入或利用率如何;而我们获得额外资本的能力,取决于许多我们无法控制的条件。"
这句话的前半部分是确定的,而后半部分是不确定的。在我看来,整个 AI 产业链现在在赌的,就是这后半句话。

本周目前大盘走势很不错,跟我预测的不太一样。Congrats to those who participated in this rebound.
市场对于AI融资问题在几个大的融资事件落地后(比如Meta的发行认购5倍)消除了不确定性,AI反弹。
周三是FOMC,市场预计90%按兵不动,但是Warsh一定会鹰派发言。如果不加息,也不暗示12月加,那就等于利率问题的警报解除。
周三四也是几个云巨头财报,Google 跟 Microsoft 是周三盘后,Amazon 是周四盘后。
要看三样东西:
1. 会不会给 27 年的 CapEx 指引,尤其是有没有任何关于市场融资条件或融资环境的措辞
2. 云业务的积压订单转化为收入的速度
3. 自由现金流
最后,SOXX收回 500,已经满足了一天,需要周三确认。我原本的看法还是不变啊,条件是收回 500,并且站稳两天。所以我们周三拭目以待。

This is true, and my previous post should be understood in this context.
The general consensus, and bet, is that AI adoption will accelerate. The entire Anthropic thesis relies on growth accelerating, or it'll slow choke into a structural financing deficit by late 27/early 28.
Anthropic's lenders (Google, Amazon, and Broadcom) are the suppliers, shareholders, and the creditors all at once, and the cloud providers among them are also competitors.
This crazy setup exists because each company structured the deal to solve its own problem. Turn an uncertain capital bet into guaranteed revenue and take upside through equity and lock downside behind contracts and collateral. Every piece of this story assumes Anthropic's revenue keeps rising faster than its compute bill.
For retails investors who are long semis/anything in the AI chain, expect crazy volatility ahead.
Remember the day when FT reported that OpenAI missed its ARR target?

读 Anthropic 的招股书,我看到了音乐什么时候会停的信号。
它卖给客户的承诺按年到期,向供应商买算力的承诺却锁到2030+,而且大部分属于take or pay (不管用不用都要付)。
26年上半年,这些承诺从一千亿涨到近六千亿。自己还在招股书里写了:“增速会下降,可能比预期更快。”
于是我做了一个 scenario analysis,model 了一下在不同的增速下,Anthropic 未来几年的收入,对比它的这些承诺支出。哪怕是偏乐观的假设,到2027、2028年,光算力付款就会超过全部收入,缺口要靠融资填(借钱)。
填缺口的钱主要来自 Google、Amazon、Broadcom 等。这些公司既是供应商,又是股东,又是债主,其中的云厂商还是竞争对手。
问题在于,S-1 中披露放款条件和 Anthropic 收入的增速是绑定的:增长快的时候,钱可以随时提。增长慢的时候,提款资格同时失效。说简单一点就是钱在你最不需要的时候最多,在你最需要的时候反而最少。救命钱的提款条件和病因绑在一起。
这就暴露了循环融资的问题,预计最快在27 年下半年就会进入结构性问题(一旦增速低于某个门槛,这些条款会自动把问题放大)。Anthropic 自己不会先倒,它可以不续那些“,可取消”合同。
所以,音乐停止的顺序是:
1. Frontier Labs 增速放缓
2. 供应商融资收紧
3. Frontier Labs 不续约
4. 最后新云还不上债
招股书第140页有一句话:"我们的算力承诺通常必须履行,无论收入或利用率如何;而我们获得额外资本的能力,取决于许多我们无法控制的条件。"
这句话的前半部分是确定的,而后半部分是不确定的。在我看来,整个 AI 产业链现在在赌的,就是这后半句话。
Important update: streetalpha.substack.com/p/e…
昨天发这篇笔记的时候只有夜盘价格。周一圣保罗开盘后,巴西股市触发熔断,EWZ 收跌 20%。
更重要的是,昨天盘面的走势跟各个板块的跌幅差别非常巨大,而这个分化说明我原来的判断需要修改。
关注巴西的朋友一定要读。
The investment thesis has changed!
Anthropic S-1 速读 (后续会发更详细的分析):
- Anthropic 已经按 GAAP 口径盈利: 2026年Q2经营利润9.74亿美元,经营利润率8%,调整后19%。上半年经营现金流转正39亿。
- 毛利率已经到85%,不用担心算力吃掉利润。上半年服务客户的算力成本只有23.8亿,占收入的15%。另外97亿算力花在训练和内部使用。毛利率两年内从12%升到40%再到85%。
- AMZN通过票据持有的经济权益约1,086亿美元,本金只有62亿。
- 公司手上有1,317亿现金,IPO不是为了续命。之前看到有续命的说法,现在看到他们现金这么充足,个人觉得IPO更多还是为了帮助美国在全球抽取流动性,并且给未来的算力美元铺路
- 收入对三大巨云非常依赖。48%的收入通过 AWS、GCP、Azure 的 marketplace 产生,58%的应收账款在它们手里。它们同时是股东、债主、算力供应商和竞争对手。AI不愧是美国国运!
- 客户集中度在快速改善。2025年最大客户占收入43%,到2026年上半年降到11%。
那么我来做个简单的估值模型:1.5到2万亿的 IPO 目标,对应基准情景下12到15倍2027年收入,不便宜但有支撑。悲观情景12倍(1.3万亿)是下沿,基准情景18倍(2.3万亿)是上沿。
2万亿定价在这个区间的中间偏上。按178亿完全稀释股数,对应每股71到132美元。
We will find out soon!


Brazilian Real dropped 12%, Ibovespa halted trading.
This changes the thesis. Don't do anything today.


回测了1930年以来24届美国中期选举前后标普500的走势。
以选举日前第5个交易日收市价为基准,追踪到选后第3个交易日的累计价格回报。
中间的横向柱状图显示,24届中有22届在选后第3日录得正回报,仅1930年(大萧条期间)和1994年收跌,样本平均为+2.3%、中位数+2.5%。
下方的折线图则呈现平均路径:选前几天升幅温和,选举日前后开始加速,选后持续扩大,绿色阴影为25–75百分位区间,底部的上涨机率条由选前4日的58%逐步升至选后3日的92%。
需要留意:1930–1954年的数据来自S&P 90综合前身指数(现行标普500于1957年3月才面世),以紫色标注

Meta Platforms ($META):计划于2027年第一季度针对C类普通股启动600亿美元的“随行就市”发行计划。
Another prophecy fulfilled.
Are you going to read my research?
streetalpha.substack.com/p/i…


投资者,债之大事,死生之地,存亡之道,不可不察也。
X上现在多人在骂马斯克,说他故意唱衰 Neocloud 好便宜自己。他有没有私心?肯定有。但他没有制造这些公司的负债。
这张图是我写《当音乐停止 II》的时候做的。把 AI 产业链上的公司的有息债务,分别除以市值、经营现金流、年收入,再把分子换成不可撤销的采购承诺。
结论你们自己看。Hyperscaler的债务只有年收入的一到三成。台积电、Micron 这些卖铲人的是净现金。而 Neocloud 和从挖矿转过来建机房的公司,债务是年收入的 10 到 30 倍,一半经营现金流为负,CoreWeave 的债务已经超过市值。
这些公司站在薄冰上,不是从马斯克发帖那天开始的,是从它们借钱买 GPU 那天开始的。"算力不够"这个叙事是真的,但叙事不还债。利率一涨、信用市场一收紧,最依赖别人的钱的公司最先掉进水里。
很多人投了这些公司,是因为相信了需求的故事,却没有看过它们怎么付借来的钱。
知命者不立乎岩墙之下。在这个战场上行走,谁借了钱、借了多少、拿什么还,这件事不可不察。
完整的分析中,也分析了所有半导体/卖铲人的债务。已经订阅的读者们,这一轮抄底也记得优先选择那些不借钱的公司:
streetalpha.substack.com/p/i…

Thank you for posting this picture where I briefly rank 7th on this list.
请允许我自吹一下跟大空头同框。目前挤进Substack财经类上升榜第七。
谢谢这几天订阅我的小伙伴们。我保证会持续输出机构级别的分析报告给你们,并且用简单易懂的叙事让大家都能看清楚这个市场。

My Cassandra Unchained Substack will NOT have a pricing increase on November 1.
I heard and listened.
In the interest of accessibility and continuity, Cassandra will be Unchanged on November 1.
One year on the Stack, No. 1 Rising on Substack, with 402,000 Followers and 343,000 Subscribers, I thank you all.
