

经济|金融|社会 研究经济与社会。记录思考,分享值得长期关注的发现。
Joined August 2025
- Tweets1.8K
- Following1.5K
- Followers2.2K
- Likes283




Pinned Tweet
Reddit 刚刚给所有内容平台结结实实地上了一堂 6000 万美元的残酷商业课:
2024 年,Reddit 以每年约 6000 万美元把数据授权给 Google 训练 AI。
到了2026年 10 月底,Google 的 AI 搜索直接给出答案,用户不再需要链接,导致 Reddit 推荐流量每周缩水超 100 万次。
尽管 2026 Q3 营收大涨 53%,但因流量断崖式下跌与下季度指引恶化,股价单日暴跌 30%。
Reddit 原以为自己卖的是数据资产,但其实卖的是绞死自己的绳索。
AI 正在撕毁过去 20 年“免费开放内容换搜索流量”的互联网契约。

马斯克刚刚用4.44 亿美元给自己上了一堂令人印象深刻的政治商业课:
根据《金融时报》汇总的 FEC 数据,马斯克在本届选举中砸下 4.44 亿美元力挺共和党,金额是第二名富豪的近 5 倍,刷新了现代政治史上个人政治献金的最高纪录。
但随着民主党在得州实现历史性翻盘(不仅拿下参议员席位,还夺下州长),马斯克在 X 上留下了一句看似戏谑的自嘲:“Data centers in space looking pretty appealing right now(太空数据中心现在看起来挺有吸引力了)。”
很多人以为这只是 4 亿多美元打了水漂的自嘲,但背后的利益牵扯远比政治立场复杂的多:
新当选的得州州长,核心竞选纲领之一就是限制甚至叫停高耗能的 AI 数据中心审批。而得州一地,就背负着全美近 30% 的规划算力,更是 xAI、Tesla 和 SpaceX 庞大电力与基建布局的基本盘。
天量政治献金的本质,不是政治立场的豪赌,而是试图为庞大无比的 AI 数据中心买一张地面的特许通行证。
当政治防火墙被选票彻底冲碎,原本唾手可得的水电指标变成了不可逾越的监管红线。
你以为他真的想把服务器射向太空?那不过是在宣告:当AI数据中心撞上民意与电网的铁壁时,连地球最大富豪也无可奈何。

高盛刚刚用一份详尽的投入产出表,算出了中国“硬科技替代房地产”让人感到寒冷的一笔宏观经济账:
它能在数字上撑住 GDP,却很难支撑普通人的就业和钱包。
根据最新测算,高科技产业占 GDP 比重已升至 23%,正式反超房地产(15%),数学上足以抵消地产下行的拖累。但传导到就业和收入分配上,两者的拉动效应出现了巨大差距:
同样是每 100 元的最终需求:
• 传统服务业能转化为 46 元劳动报酬
• 房地产能转化为 40 元劳动报酬
• 硬科技与 AI 产业,只能转化为 33 元
落到就业上更直观:
每 100 万元支出,
服务业能提供 4.4 个岗位,
房地产提供 4.6 个,
而高科技部门只能给出 3 个。
这就是当下宏观经济稳定,微观体感寒冷撕裂的根源所在。
高科技是典型的资本密集型产业,利润大头沉淀在设备折旧、上游供应链和资本回报中,留给普通打工人的分配比例天然偏低。
更关键的是,高科技部门的需求结构里,居民消费仅占 20%,近 50% 靠投资自我循环,30% 靠海外出口。供给端强大和需求端萎靡同时存在。
宏观数字的稳定,却可能是微观个体感受到的内卷与产能过剩的寒意。

“定投标普 500 和NASDAQ指数,无论怎么跌,最后都能回本创新高。”
这大概是近两年投资者们听过最危险的“正确的废话”。
历史数据确实支持“指数终将修复”,但它回避了两个对普通人致命的残酷事实:
第一,指数回本的时间,是用普通人的青春来丈量的。
2000 年互联网泡沫破裂,标普 500 跌了 49%,回本花了 7 年;
2007 年次贷危机腰斩 57%,回本花了 6 年;
1929 年大萧条暴跌 86%,不计股息的名义指数整整套了 25 年;日经指数从 1989 年的高点走出来,花了整整 34 年。
宏观历史里的一瞬间,落在个人身上,就是小半辈子。
第二,暴跌在数学上是非对称游戏。
资产跌 20%,需要涨 25% 才能回本;
跌 50%,需要涨 100% 才能回本;
跌 86%,需要足足涨 614%才能回本。
定投神话最大的盲区,是把“国家国运与指数的无限寿命”,直接等同于“投资者也能拥有同样长的生命周期与资金韧性”。
历史不会因为你是一个坚定的信仰者,就缩短熊市的周期。
牛市里人人都觉得自己无所不能;但真正让普通人痛苦不堪的,从来不是指数点位,而是漫长阴跌里,生活突然需要用钱或者无法忍受资产继续缩水而极有可能割在黎明之前。
AI 正在做一件比“大规模裁员”更隐蔽、也更残酷的事:它没有直接抢走饭碗,而是在悄悄撤掉行业培养年轻人的梯子。
Stanford 与 Indeed 最新公布的两组岗位数据,勾勒出了同一个剧烈分化的切面(均针对 AI 高暴露职业):
1. 招聘断崖向资深倾斜:Indeed 平台上,初级岗位(Entry-level)的招聘占比从 29% 暴跌至 10%;而高级岗位(Senior-level)却激增到了 47%。
2.青年就业缺口扩大:Stanford 数据显示,22-25 岁年轻人在高暴露岗位的相对就业缺口,已经拉大到了 19%。
企业并不是在盲目裁员,而是在重构人力成本模式:用 AI 给资深员工加上算法杠杆,同时砍掉以前用来培养新人的入门工作。
但商业社会长期默认的“学徒契约”被彻底打破了——
初级程序员改简单 Bug,分析师洗原始数据,法务看标准条款……这些看似低效的繁琐杂活,本质上是新人学习业务骨架的必要训练。
当企业为了当下的极致效率把基础活全包给 AI,一个近乎荒诞的断层就出现了:
企业只招有经验的高级人才,却拒绝给年轻人提供积累经验的入场机会。
AI造成的真正危机从来不是“失业潮”,而是当入门岗位被彻底取代之后,老专家退休后,新的行业专家要从哪里培养出来?
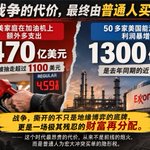
战争在宏观叙事里是地缘博弈,掀开底牌看,不过是一场极其残忍的财富再分配:
过去 6 个月,全美家庭在加油机上额外多支出了约 1470 亿美元,户均被硬生生抽走超过 1100 美元。
而另一边,50 多家美国能源巨头交出的利润表,合计超过 1300 亿美元,是去年同期的近三倍。
油厂的历史级财报,每一分钱都精准折算成了平民的生活成本。
这个时代最昂贵的代价:从来不是前线的炮火,而是普通人为宏大冲突买单的隐形税。

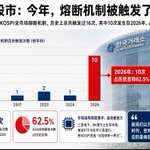
2026年韩国股市发生了人类证券史上最荒诞的一幕:
KOSPI 历史上 62.5% 的全市场熔断,竟然全部集中在 2026 这一年。
此前 25 年总共触发过 6 次(包含了 9·11 和疫情);今年一年就触发了 10 次,更有历史首次的连续两天熔断。
但更触目惊心的是微观结构的异化:
短短四个月,整个市场蒸发了 38.5% 的总市值,而其中整整 70% 的损失,仅仅来自三星与海力士两家公司。
这就是两家公司绑架半个国家股市的后果:
当极度集中的权重撞上单一个股杠杆 ETF,全球对 AI 投资回报率的一声咳嗽,传导到这里就变成了重感冒。
繁荣加了杠杆,代价也是。
投资人以为买的是国运和AI时代,但市场回应的是疯狂的波动率。

很多人以为 AI 颠覆的只是程序员和文案,但美国正在发生一个我们未曾预料到的情况:
率先被 AI 搜索摧毁护城河的,是一家 100 多年历史的“灭鼠”巨头。
美国杀虫巨头 Rollins 股价今年暴跌超 40%。很多人以为是环境变了,真相是获客逻辑变了:
长期以来,巨头靠庞大的资金垄断 广告、Google 竞价和 SEO,小型灭鼠企业根本露不了头;
如今用户直接用 AI找服务,大模型抓取的是 Reddit 等平台上的真实口碑,而不是谁广告费交得多。
网上骂大企业服务差的帖子被 AI 识别,导致巨头搜索流量直接腰斩 48%,本地的夫妻店、小微企业反而被 AI 优先推荐。
靠买量、竞价和庞大营销资金筑起的商业护城河,在AI推荐面前,脆弱得像纸一样。

马斯克的 xAI 宣布给 Grok 上“隐形文本水印”以满足欧盟法案(EU AI Act)。这出技术改动最讽刺的地方其实在于:
欧盟想要让科技巨头给 AI生成内容打上真正的鉴别水印,但工程师们其实只是在代码底层玩了一出心照不宣的统计戏法。
所谓隐形水印,无非是在生成时把词汇概率稍微偏向特定 token。
稍微懂点行的人都知道:一次轻度改写、换个语序、翻译一遍,这种脆弱的统计信号瞬间消失了。
这种水印防不住任何恶意伪造,也筛不出真正的黑产。
它唯一的价值,是帮官僚表面上履行合规审查,让大厂拿到免责声明,而普通人要面对的事情就复杂多了:一个更加混乱、误判丛生的AI内容检测世界。
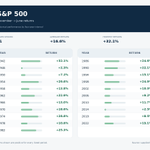
一张让所有量化股票分析师沉默的“玄学”统计表:
自 1942 年以来的 80 年间,美国历次中期选举后的 8 个月(11月至次年6月),标普 500 指数上涨概率是100%(21/21),平均涨幅高达 16.6%。
散户把这当作“必胜神话”,但资本定价的真实机制只有三个字:确定性
大选前最折磨市场的从来不是哪个党胜选,而是“靴子悬在空中”的政策折价。一旦结果落地,两党大概率形成权力制衡,激进政策难以推行,资本市场便重新拥抱“确定性”。
历史从不承诺未来,但这 100% 的胜率背后揭示了一条规律:市场最恐惧的不是坏消息,而是不确定性本身。

所有人都在盯科技巨头的账面现金和利润,却没几个人看 10-Q 财报最后一页的脚注。
最新的合规披露里,主要巨头的“表外承诺”(未启动租约与采购协议)在短短 90 天内从 3.1 万亿飙升到超过 4.1 万亿美元。
这不是财务造假,而是极其聪明的合规杠杆:
账面上,资产负债表干净漂亮,没有新增借款;
表外,巨头们用长达数年甚至数十年的排他性协议,把未来的电力、算力和机房产能锁死。
顺风期,这是把对手挡在外面的护城河;
但只要 AI 变现速度低于预期,这些长周期承诺就会变成不可逆的刚性现金流抽水机。
表内没有负债,绝不等于没有杠杆。


在资产回报率整体下滑的周期里,普通人最该做的一套防御动作,其实全在资产负债表的“负债端”:
1.提前结清所有年化 5% 以上的高息非房消费贷;
2.彻底放弃一切试图跑赢通胀的激进理财;
3.保证手里有支撑家庭 24 个月纯刚需开销的现金流。
顺风期比谁更能借钱加杠杆,逆风期比谁的生存消耗低。
别在逆风期还到处浪,保住本金就是才是第一重要。
谷歌把 TPU 芯片送上太空,并传回了第一段 AI 生成内容。很多人把它当成浪漫宏大的科幻里程碑,但背后的商业真相其实是:
巨头们之所以打太空的主意,是因为美国地面的电网和水资源快被用尽了。
地面数据中心正在撞上物理硬墙:美国核电审批动辄数年、区域电网扩容见顶、环保水冷被严厉限制。
把算力推上近地轨道,真正意图的是永不落下的太阳和摆脱地面碳排放指标。
但别被Google的公关修辞误导了:目前这颗卫星的供电只能支撑单芯片跑十几分钟。这根本不是“算力中心的太空时代开始”,而是一场在美国地面缺电情况下的创新突围。

Our TPUs just phoned home... from space.
ICYMI, on October 1, we sent four TPUs into orbit to test whether our AI hardware could operate in space. The initial goal was to see if our chips could turn on, process a prompt, and transmit a response back to Earth.
This week, we got our answer. ✨
This milestone brings us one step closer to understanding if space-based compute is possible. We’re sending two more TPU-equipped satellites to orbit in 2027 for our next milestone.
Watch this space 👀 and learn more about the first milestone of our long-term moonshot with Project Suncatcher ↓