

Co-Founder・General Partner @NordicNinjaVC/ Kauffman Fellows/欧州在住8年目で北欧と英国を拠点としたベンチャーキャピタル/AUM約350億円/欧州のDeep Techに投資/
UK, Finland, Estonia, Sweden
Joined March 2019
- Tweets981
- Following274
- Followers5.4K
- Likes6.3K





Pinned Tweet
2号ファンドを約200億円で1st close致しました。 逆風ある中、投資家の方々含め沢山の皆様にご支援頂き、無事立ち上げることができました。
まだ何も成し遂げていませんが、Climate Techを中心に日本と欧州を繋ぐ野心的な目標は変えずチーム一丸挑戦し続けたいと思います!
prtimes.jp/main/html/rd/p/00…


投資先のEinrideが遂にNasdaqに上場しました!
Nasdaqに行ったのも個人的にも初ですがファンドとしても初の大型IPO。
自動運転のEVトラックで物流業界を変革する野心を支援して、8年弱。 スウェーデン発のDeep Techでこの数千億円規模の上場は待望のエコシステム再活性化に繋がるものと信じてます!


Fervo Energyのデカコーン上場で新エネDeep Techのガラスの天井が突き破られたわけですが、下記を見ても納得感あり。
ハイパースケーラーのデータセンター需要は待ったなしで、脱炭素よりもスピード重視の中、Gridへの接続も数年待ちになっているので、ディーゼル自家発の代替よりは地熱という選択肢

EUが昨年来動いていた50億€(約9,000億円)のDeepTech向けスケールアップファンド、スウェーデンのEQTがAtomicoとの一騎打ちを制しファンドマネージャーとして選定
シリーズC以降に存在する圧倒的な資金ギャップを埋めるための官民共同政策、遂に始動することに!
sifted.eu/articles/eqt-manag…

Spotify創業メンバーが立ち上げたRedpineにリード投資家として参画しました!
AI学習に利用できる公データは世界全体のデータの1〜2%。科学分野等の非公開データをAIエージェント向けに提供し、所謂AI情報ギャップを解消し、これから日本との協業を進めていきます!
prtimes.jp/main/html/rd/p/00…

SWFを含む政府系LPの存在感が増していて、欧州でも筆頭LPが政府系というVCも増加
ディープテックや防衛テック等投資するスタートアップのセクターがPolitical Agendaと密接になっているのが主要因。先日も某北欧政府の大臣が政府がVCのステークホルダーとなることに慣れてほしいとの話がありました

↓5年ぶりの改訂版が出ました、重要な変化はこれ
Climateはイノベーション問題ではなく完全にデプロイ問題に移行
EV / 再エネ → 既にスケール段階
重工業 / 食料 / 炭素除去 → 明確に遅延
ボトルネックは技術ではなく政策/インフラ/資本配分
どうスケール?という問い
speedandscale.com/

クリーンテックブームの仕掛け人で伝説のVC投資家ジョン・ドアーが掲げた気候変動対策計画Speed&Scale、先日この3年の進捗に係るレポートが発表されたのでシェア。
モビリティの電化、送配電の脱炭素化、食の転換、自然保護、産業のグリーン化、炭素除去の7項目のOKRを設定し2050年までにGHG排出59ギガトン削減を達成するもの。
EVの普及、太陽光/風力のコストダウン、再エネ向けプロジェクトファイナンス及びClimate Tech向けVC投資の想定以上の伸び等ポジティブな面はあるものの、牛のげっぷからのメタン削減やセメントや鉄含めた重厚長大系産業の脱炭素化等は大きな進捗が見られないとの報告。
期待されるグリーン水素や炭素除去の世界では、技術進捗はあるもののコスト面でインパクトを与えるほどの普及はまだで、評価するには時期尚早という結論。
結局再エネがここまで拡がったのには、規制による支援もあったが需要者がグリーンプレミアムを払わずとも市場に歓迎されるほどのコストとなったことなので、コストを劇的に下げられるイノベーションが望まれる。
speedandscale.com/tracker/?r…
speedandscale.com/wp-content…


他のDeepTech VCと共に欧州のClimate/Deep Techで注目すべき24企業を選定させて頂きました
私の担当はEnergy Indepenceで、スウェーデンの波力発電、ノルウェーのLDES、フランスの天然水素の企業を推しています
日本との親和性も高い企業も多く、週末のお供にご覧ください
hacksummit.beehiiv.com/p/eur…

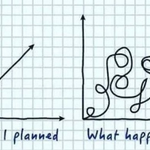
VCはスタートアップ以上にマクロ環境に左右されるのですが、計画通りにいくことは稀だからflexibilityやagilityを忘れずに、というレベルでもない程の年始からの世界情勢の荒れ具合で、右のイラストがまともに見え始めました
(Disney脚本家Eric Barkerのイラスト)

Sequoiaの伝説的VCダグ・レオーネが自身の原体験を語った動画(1時間と長い中でピックしたい3点)
- 自身のイタリアからの移民経験と幼少期の困難が、強い競争心とドライブの源泉
- 苦労やトラウマの経験が、人の性格や成功への執着に大きく影響していると語っている中で、子どもや次世代にハングリーさや目的意識をどう育てるか問題意識
-Sequoiaにおけるカルチャーとして、創業者との深い信頼関係や理解の重要性(特にスタートアップ経営では、必ずハードシングがあり、それをどう乗り越えるか)を意識、当たり前だが投資家としては、単なるビジネスではなく人(創業者)を見る姿勢を重視
youtube.com/watch?app=deskto…

スタートアップがオワコンという議論が話題ですが、米国を見るとむしろ逆で、今年は$1T級IPOが複数並ぶ歴史的リセットの年
スタートアップやVCバックモデル自体というよりも過去の成功モデルがオワコンなんだと。これ全部上場したら未曾有のDPI/キャッシュがマーケットに入り再活性化の流れが来ますね

脱炭素のコスト:£4bn/年
化石燃料のリスク:一発£183bn
英国政府機関による面白い分析。2050年までの脱炭素コストは化石燃料ショック1回分以下でネットゼロの投資リターンは2〜4倍と。化石依存の高リスクを考えると本質は脱炭素ではなく価格防衛というデータが揃ってます
theccc.org.uk/2026/03/11/cos…

MetaのAI向け電力調達、さすがにアグレッシブすぎ。。データセンター1つで州の半分の電力ですよ。
2.3GW → 7.5GWへ一気に拡張(ガス火力新設7基+太陽光+蓄電2.5GW)で500kV送電線を240マイル新設。
将来は原子力もとのことで、AI需要が想定より鈍化した場合の巨大インフラ、誰が背負うのか問題。

NordicNinjaを立ち上げフィンランドに住み始めて数年経ち北欧での働き方に疑問を持ち始めた頃、同じ疑問を持つ @yokoinoue2019 さんとお会いしました。
その井上さんの最新作、安易な北欧称賛ではなく、北欧の働き方のリアルと疑問、そして日本への展望をご自身の赤裸々な経験から語っています。私の名前も記載頂き恐縮です。
北欧の生産性の高さは個人の能力とは関係ない点は激しく同意で、北欧諸国はどこも仕事における分業制が激しく進んでおり、他の事案にあまり口出さない(合議制が少ない)、人口が少ないので組織の階層が少ない、80%のクオリティでスピード重視等の方が効率性の観点で大きく、個人の行動というよりそれを縛るシステムが違います。
本の中で「三遊間のボールは拾わない働き方」という記載がありますが、まさしくその通りで流石の言語化。
是非週末のお供に是非読んでみてください

投資先のエストニアBoltが自動運転におけるNVDIAとの提携を発表しました!
19歳が立ち上げた「配車アプリ」は10年で欧州における自動運転の流通レイヤーを取りにいってます
Uberが先にやった構図ではありますが、
ユーザー接点である需要
フリート運用
都市との関係性
この3つを静かに揃えにきてます

日本から世界へ、今月末@takeoff_tokyo にお邪魔します
野心的な起業家の皆様とお会いすること楽しみにしています!Born Global!

米アーリステージVCのNFXのコンテンツは本当に質が高いのですが、AI関連だとこの4つの内容がおすすめで、ソフトウェア/SaaSとの対比によるAIのパラダイムシフトが纏められています。例えば
- SNSを代表とするアテンションの搾取からアテンションの解放(Screenless)というプロダクト哲学の転換
- ツールから労働力(インテリジェンス)への進化とTAMの爆発的拡大
- AIリープフロッグによる伝統的産業のオセロ的攻略 - 生産性の向上から人間性のスケール(Software with a Soul)への展開
- SaaSへの適応」から完全オーダーメイドの自律型ソフトウェアへの変遷 など
これまでは、既存のアナログ作業をデジタル化すること自体が価値だった中、エンジニアリング能力自体がコモディティ化し、テクノロジーが彼らのいうScreenless(見えない自律的な存在)となることで、新たな価値創造が必要な点は従来から求められているものと変わらないですが、進化のスピードはこれまでの比とはならないのが違い。
特にScreenlessの記事では、次の10年の勝者はユーザーの注意を奪うプロダクトではなく、ユーザーの注意を必要としないプロダクトであることをこれまでの変遷から深く考察されてます。
つまり UIの価値は減少し、バックグラウンドの実行能力が価値の中心になるという考察 歴史的パターン: 1980s:物理機器(fax、calendar、computer) 2000s:すべてソフトウェアに統合
2020s:ソフトウェアすら「見えなくなる」
例: Google → UIはほぼ空白だが圧倒的価値
ChatGPT → textboxだけだが高度な知能
AI agent → ユーザーが見なくても仕事をする
人間の監督が今後ますます不要になる中で誰がより自律的に実行できるかが重要。 このパラダイムシフトは全員が感じてるところですが、これをどう言語化するかというのが悩ましい中でScreenless Startupという表現は非常にしっくりきました


欧州VCとして感じる変化がこの記事に凝縮
Climate Techは失速でなく、下記3つを背景にテーマがESGから戦略投資に変化
エネルギー安全保障
産業競争力
AIインフラの電力需要
エネルギー × 産業 × 地政学を同時に解く技術が求められる一方、幸か不幸か政府が鍵を握ることに
ft.com/content/a4d68671-29a8…
