

Gestora española de fondos de inversión de renta variable con una filosofía Value & Momentum
Madrid
Joined March 2014
- Tweets939
- Following39
- Followers12.5K
- Likes129
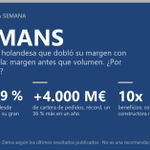





💼𝗨𝗻𝗮 𝗰𝗼𝗻𝘀𝘁𝗿𝘂𝗰𝘁𝗼𝗿𝗮 𝗵𝗼𝗹𝗮𝗻𝗱𝗲𝘀𝗮 𝗾𝘂𝗲 𝗴𝗮𝗻𝗮 𝗰𝗮𝘀𝗶 𝗲𝗹 𝗱𝗼𝗯𝗹𝗲 𝗱𝗲 𝗺𝗮𝗿𝗴𝗲𝗻 𝗾𝘂𝗲 𝘀𝘂 𝗴𝗿𝗮𝗻 𝗰𝗼𝗺𝗽𝗲𝘁𝗶𝗱𝗼𝗿 𝘆 𝗰𝗼𝘁𝗶𝘇𝗮 𝗰𝗼𝗺𝗼 𝘂𝗻𝗮 𝗰𝗼𝗻𝘀𝘁𝗿𝘂𝗰𝘁𝗼𝗿𝗮 𝗰𝘂𝗮𝗹𝗾𝘂𝗶𝗲𝗿𝗮.
Es Heijmans, el 2 % de Valentum FI.
🔹Desde 2017, una regla: margen antes que volumen. Solo proyectos que saben hacer bien, con el riesgo controlado y donde el cliente paga por el valor que recibe. Margen operativo del 4,5 % al 9 %.
🔹Tres negocios de tamaño parecido:
𝟭. 𝗩𝗶𝘃𝗶𝗲𝗻𝗱𝗮: suelo para 40.000 viviendas, la segunda mayor reserva del país, y casas industrializadas de madera. Países Bajos necesita 100.000 al año y construye 60.000.
𝟮. 𝗘𝗱𝗶𝗳𝗶𝗰𝗶𝗼𝘀 𝘆 𝗱𝗲𝗳𝗲𝗻𝘀𝗮: una de las pocas autorizadas para los proyectos militares más sensibles; muchos sin concurso.
𝟯. 𝗜𝗻𝗳𝗿𝗮𝗲𝘀𝘁𝗿𝘂𝗰𝘁𝘂𝗿𝗮: carreteras, puentes y la red de alta tensión, saturada. Acuerdo de 11 años con TenneT.
👉Cartera de pedidos récord (+4.000 M€, +36 %), caja neta, objetivo 2030 de 4.000 M€ en ventas con la mitad del beneficio en dividendos. A unas 10 veces beneficios.
👉El riesgo: los permisos de vivienda tardan años. Hoy tiran la defensa y la red.

🔉𝗩𝗮𝗹𝗲𝗻𝘁𝘂𝗺, 𝗻𝗼𝗺𝗶𝗻𝗮𝗱𝗮 𝗮 𝗺𝗲𝗷𝗼𝗿 𝗴𝗲𝘀𝘁𝗼𝗿𝗮 𝗯𝗼𝘂𝘁𝗶𝗾𝘂𝗲 𝗲𝗻 𝗹𝗼𝘀 𝗣𝗿𝗲𝗺𝗶𝗼𝘀 𝗥𝗮𝗻𝗸𝗶𝗮 𝟮𝟬𝟮𝟲.
Gracias a @Rankia y a su comunidad por tenernos en cuenta.
🔹Desde 2014 hacemos lo mismo: buscamos compañías que crecen, generan caja y cotizan a precios razonables. Que ese trabajo se vea desde fuera es una alegría para todo el equipo.
🔹Lo decide la comunidad, hasta el 4 de noviembre. Si te apetece votar, dejamos en enlace más abajo: 👇

👉𝗧𝗲𝗿𝗰𝗲𝗿 𝘁𝗿𝗶𝗺𝗲𝘀𝘁𝗿𝗲 𝗱𝗲 𝟮𝟬𝟮𝟲: Valentum FI +1,1 %, Valentum Magno +0,8 %.
👉𝗘𝗻 𝗲𝗹 𝗮𝗻̃𝗼: +15,8 % y +18 % a mediados de octubre.
@luisdeblas1 resume el trimestre en 2 min:
🔹Resultados por encima de lo esperado
🔹Petróleo e inflación
🔹Situación Francia
🔹Qué compañías lo han hecho mejor
¡No te lo pierdas! 👇
#ValueInvesting
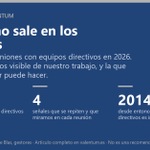
𝗠𝗮́𝘀 𝗱𝗲 𝟲𝟬𝟬 𝗿𝗲𝘂𝗻𝗶𝗼𝗻𝗲𝘀 𝗰𝗼𝗻 𝗲𝗾𝘂𝗶𝗽𝗼𝘀 𝗱𝗶𝗿𝗲𝗰𝘁𝗶𝘃𝗼𝘀 𝗲𝗻 𝗹𝗼 𝗾𝘂𝗲 𝘃𝗮 𝗱𝗲 𝟮𝟬𝟮𝟲: Es la parte más intensa de nuestro trabajo, la menos visible y la que ningún screener puede hacer.
🔹Cuatro señales que se repiten:
𝟭. 𝗟𝗮 𝗽𝗿𝗲𝗴𝘂𝗻𝘁𝗮 𝗱𝗲𝗹 𝗰𝗮𝗽𝗲𝘅 𝗱𝗲 𝗺𝗮𝗻𝘁𝗲𝗻𝗶𝗺𝗶𝗲𝗻𝘁𝗼. Quien conoce su negocio da el desglose sin pestañear. Respuesta vaga, mala señal.
𝟮. 𝗘𝗕𝗜𝗧𝗗𝗔 𝗼 𝗰𝗮𝗷𝗮. Hay equipos que no salen del EBITDA; nosotros queremos hablar de conversión a caja. Una industrial europea con EBITDA a doble dígito y caja cero nos ahorró una mala inversión este año.
𝟯. 𝗟𝗮 𝗿𝗲𝗮𝗰𝗰𝗶𝗼́𝗻 𝗮 𝗹𝗮 𝗽𝗿𝗲𝗴𝘂𝗻𝘁𝗮 𝗶𝗻𝗰𝗼́𝗺𝗼𝗱𝗮. A la defensiva o con un plan detallado para resolverlo.
𝟰. 𝗘𝗹 𝗽𝗮𝗹𝗼 𝗱𝗲 𝗵𝗼𝗰𝗸𝗲𝘆. Dos años planos y después explosión, sin hitos. Casi nunca se cumple.
🔹Por eso seguimos cogiendo aviones para visitar fábricas, como desde 2014.
👉Artículo completo en el blog (enlace abajo).
𝘕𝘰 𝘦𝘴 𝘶𝘯𝘢 𝘳𝘦𝘤𝘰𝘮𝘦𝘯𝘥𝘢𝘤𝘪𝘰́𝘯 𝘥𝘦 𝘪𝘯𝘷𝘦𝘳𝘴𝘪𝘰́𝘯.

Artículo completo: valentum.es/lo-que-no-sale-e…

Septiembre en un minuto:
🔹-1,95 % en Valentum FI y -1,00 % en Magno; y los índices europeos cayendo.
🔹Dos compañías nuevas. Y la compañía del mes: JOST, componentes para camiones y maquinaria agrícola.
Carta completa en valentum.es.
𝘋𝘢𝘵𝘰𝘴 𝘢 𝟥𝟢/𝟢𝟫/𝟤𝟢𝟤𝟨. 𝘙𝘦𝘯𝘵𝘢𝘣𝘪𝘭𝘪𝘥𝘢𝘥𝘦𝘴 𝘱𝘢𝘴𝘢𝘥𝘢𝘴 𝘯𝘰 𝘨𝘢𝘳𝘢𝘯𝘵𝘪𝘻𝘢𝘯 𝘳𝘦𝘯𝘵𝘢𝘣𝘪𝘭𝘪𝘥𝘢𝘥𝘦𝘴 𝘧𝘶𝘵𝘶𝘳𝘢𝘴. 𝘕𝘰 𝘦𝘴 𝘶𝘯𝘢 𝘳𝘦𝘤𝘰𝘮𝘦𝘯𝘥𝘢𝘤𝘪𝘰́𝘯 𝘥𝘦 𝘪𝘯𝘷𝘦𝘳𝘴𝘪𝘰́𝘯.
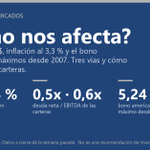
𝗣𝗲𝘁𝗿𝗼́𝗹𝗲𝗼 𝗮 𝟭𝟬𝟬 $, 𝗶𝗻𝗳𝗹𝗮𝗰𝗶𝗼́𝗻 𝗮𝗹 𝟯,𝟯 % 𝘆 𝗲𝗹 𝗯𝗼𝗻𝗼 𝗮𝗺𝗲𝗿𝗶𝗰𝗮𝗻𝗼 𝗮 𝟭𝟬 𝗮𝗻̃𝗼𝘀 𝗮𝗹 𝟱,𝟮𝟰 %, 𝗺𝗮́𝘅𝗶𝗺𝗼 𝗱𝗲𝘀𝗱𝗲 𝟮𝟬𝟬𝟳. ¿𝗖𝗼́𝗺𝗼 𝗻𝗼𝘀 𝗮𝗳𝗲𝗰𝘁𝗮?
Tres vías:
𝟭. 𝗖𝗼𝗻𝘀𝘂𝗺𝗼: exposición baja al consumo discrecional (8 % en Valentum, 14 % en Magno), en compañías con mejoras concretas y valoraciones muy bajas.
𝟮. 𝗘𝗻𝗲𝗿𝗴𝗶́𝗮: tras 2022, nuestras industriales cubren mejor la energía y trasladan las subidas a precios. Ryanair es la más expuesta, pero es la aerolínea que más queroseno cubre y la de tarifas más bajas.
𝟯. 𝗖𝗼𝘀𝘁𝗲𝘀 𝗳𝗶𝗻𝗮𝗻𝗰𝗶𝗲𝗿𝗼𝘀: no nos preocupan. 0,5x deuda neta/EBITDA en Valentum (0,2x sin una concesionaria) y 0,6x en Magno. Los tipos altos pesan en valoración, compensado en parte por revisiones al alza de beneficios.
👉El corto plazo es imprevisible; seguimos viendo muchas oportunidades a medio y largo plazo en compañías sólidas.
Comentario de @jdominan. En los próximos días nos lo cuenta en vídeo.

¿𝗤𝘂𝗲́ 𝗲𝘀 𝗩𝗮𝗹𝗲𝗻𝘁𝘂𝗺?
🔹Una gestora independiente que nació en 2014 con una idea sencilla: 𝘪𝘯𝘷𝘦𝘳𝘵𝘪𝘳 𝘦𝘭 𝘥𝘪𝘯𝘦𝘳𝘰 𝘥𝘦 𝘯𝘶𝘦𝘴𝘵𝘳𝘰𝘴 𝘱𝘢𝘳𝘵𝘪́𝘤𝘪𝘱𝘦𝘴 𝘪𝘨𝘶𝘢𝘭 𝘲𝘶𝘦 𝘪𝘯𝘷𝘦𝘳𝘵𝘪𝘮𝘰𝘴 𝘦𝘭 𝘯𝘶𝘦𝘴𝘵𝘳𝘰.
Luis de Blas y Jesús Domínguez lo explican en minuto y medio.
#ValueInvesting
🔊Repasamos los resultados del segundo trimestre.
🔹Ana Morenos nos cuenta, con ejemplos concretos de nuestra cartera, cómo ha ido al temporada de resultados del 2º trimestre del año.
¡No te lo pierdas! 👇
🔎Análisis de la compañía CAF.
👉¿Qué hacen?
🔹Fabricante vasco de material rodante ferroviario (alta velocidad, cercanías, metros y tranvías).
👉¿Qué es lo que nos gusta?
🔹 Dos catalizadores claros: ciclo ferroviario en máximos y la fabricación de autobuses eléctricos.
🔹Representa una oportunidad muy interesante que encaja a la perfección con nuestro proceso de inversión.
𝗜𝗻𝘃𝗲𝗿𝘀𝗶𝗼́𝗻 𝗲𝗻 𝗶𝗻𝘁𝗲𝗹𝗶𝗴𝗲𝗻𝗰𝗶𝗮 𝗮𝗿𝘁𝗶𝗳𝗶𝗰𝗶𝗮𝗹:
¿𝗯𝘂𝗿𝗯𝘂𝗷𝗮 𝘂 𝗼𝗽𝗼𝗿𝘁𝘂𝗻𝗶𝗱𝗮𝗱?
🔹La IA no es inmune a la volatilidad. Esta semana, caídas en tecnológicas y semiconductores mientras Meta lanza Muse.
🔹Jesús Domínguez explica qué tenemos en cartera (Meta, Infineon, Oracle, electricidad y cobre) y por qué no hacemos una apuesta por la IA ni en su contra.
📞Y si quieres suscribirte a nuestro canal de WhatsApp, hazlo a través de: tally.so/r/mVXJEl
🔎Análisis de la compañía LINK MOBILITY.
👉¿Qué hacen?
🔹Líder europeo en mensajería empresarial: comunicaciones con clientes vía SMS, WhatsApp o RCS (confirmaciones de pedido, avisos de entrega, códigos de verificación…).
👉¿Qué es lo que nos gusta?
🔹Que genera mucha caja.ce..
🔹Que genera mucha caja
🔹Y que cotiza a múltiplos muy atractivos (8x EV/EBITDA 2027).
Valentum retweeted

Estos son los 13 FONDOS EUROPEOS MÁS RENTABLES DE 2026 según la Liga de @elEconomistaes
✅ Los fondos de Small Caps gestionados desde España (My Investor Value y Valentum) siguen liderando a pesar de las subidas de tipos
✅ Detrás fondos de Large Caps históricos como Robeco QI European Value Equities, DWS Croci Euro, Miralta Narval e Invesco Pan European Equity

📝Nuevo artículo en nuestro blog:
🔹La transición energética tiene trampas: la solar puede canibalizar sus propios precios y el coche eléctrico crecer más despacio de lo previsto.
🔹En Valentum FI no apostamos al ganador, sino a lo que todos necesitan para funcionar: red, transformadores y reciclaje. 🧵👇
🔹Su crecimiento no depende del éxito de un producto de consumo final, sino de la electrificación global.
🔹PER medio: 18,5x | Crecimiento de ventas esperado (2027): 16,8%. Crecimiento visible a múltiplos razonables.
No te pierdas el contenido completo: 👇
valentum.es/transicion-energ…

Análisis de la compañía FAGRON:
👉¿Qué hacen?
🔹Es la compañía Nº1 en formulación magistral.
👉¿Qué es lo que nos gusta?
🔹Posición de liderazgo global
🔹Crecimiento constante de ingresos
🔹Fuerte impulso en EE. UU. y LatAm (+14,1%)
🔹Calidad del equipo directivo
¡No te lo pierdas! 👇
🎙️ Ayer arrancamos la semana con la intervención de @luisdeblas1 en la Tertulia de Mercados de @rintereconomia con Susana Criado González.
Junto con otros compañeros del sector, han hablado de:
🔹 La actualidad de los mercados
🔹 Las oportunidades que está dejando la renta variable
🔹 De sus carteras en este 2026
¡Gracias por contar con nosotros!
intereconomia.com/programas/…
