

Temporary custodian of global quality assets ‣ Cooking @stablestock Opinions are my own. Not financial advice.
monologue 👉
Joined December 2018
- Tweets5.5K
- Following1.2K
- Followers11K
- Likes4.3K




打开社媒你的时间线小作文满天飞
但别看他说,而是看他真金白银在做什么
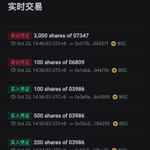
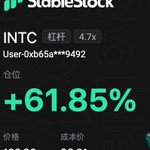
今天 @StableStock 实时交易观察到不同的用户
分别做了同一方向的动作:
卖出做空etf 和 买入建仓
我们现在在哪个阶段?

Intel 本周的增量信息
本周 KeyBanc 发布了一份亚洲供应链调研报告,信息量充足
1. 14A 的客户进展有苗头
KeyBanc 认为,Intel 已经获得 Broadcom 网络交换芯片、Google 和 Microsoft 服务器 CPU 的设计订单及实质性承诺,加上此前提到的 Apple、AMD 和 NVIDIA,未确定的客户名单已经相当豪华
其中 KeyBanc 认为未来多代苹果 M 系列和 A 系列芯片都可能采用 14A,累计约 600K 片晶圆,对应 $15–20B 的收入机会
Anthropic、AWS、Terafab 仍在评估阶段。Anthropic 的潜在项目规模可能达到 5–10M 颗 AI ASIC,包含晶圆制造和先进封装的生命周期收入机会被估算为 $40–80B
当然,这些都是卖方供应链判断,客户尚未公开确认。尤其 Anthropic 还没有达成交易,不能提前算进订单
2. EMIB-T 的商业规模,可能比之前预期的更大
KeyBanc 认为 Intel 已经拿下 Google Humufish、Icefish 和 Qualcomm AI300 的 EMIB-T 封装项目
其中 Humufish 预计 5–6M 颗,对应 $12–15B 收入机会;Icefish 规模可能相近;Qualcomm AI300 预计约 1M 颗,对应 $2–3B
另外,AWS Trainium 3 和 Microsoft Cobalt 400 也被认为正在推动 EMIB-M 的商业化
如果这些项目兑现,Intel 先进封装完全有机会成为一块独立且相当可观的业务
不过产能问题仍然存在。最新基板良率数据显示,Ibiden 已经达到 50–60%,欣兴电子只有 20–30%。有多少合格基板决定了出货量
3. 14A 的收入兑现预期的不同
Intel 官方计划 2027 H2 开始风险试产、2028 年量产爬坡,而 KeyBanc 预计 14A 到 2029 年底至 2030 年初才明显放量。两者可能分别对应制程初期量产与外部客户规模化出货
4. 10 月 29 日 Q3 财报情况推测
从今年开始,每一次财报市场都在期待供应链传闻变成可以验证的经营数据
🐂 Bull Case:需求持续超预期,制造端开始追赶
财报证明 Server CPU 继续供不应求,DCAI 收入、ASP 和利润率改善;18A 良率继续提升,Clearwater Forest 和 Diamond Rapids 的量产节奏符合预期;14A 的 0.9 PDK 如期交付,管理层进一步确认外部客户设计订单或产能承诺;EMIB-T 的基板良率改善,2027 年客户放量计划更加明确
如果这些同时兑现,市场可能需要重新上调 Intel 27–28 年的收入和利润预期。尤其是先进封装
🐻 Bear Case:故事越来越大,制造却跟不上
财报表现 CPU 依然缺货,但产能增长有限,DCAI 收入和利润率没有明显改善;18A 良率爬坡放缓,服务器新品推迟;14A 的 PDK 交付延期,管理层仍然无法提供明确的外部客户承诺;EMIB-T 虽然有大客户兴趣,但基板良率和产能限制导致量产推迟
考虑到股价已经提前反映了不少转型预期,在这种情况下制造端任何延迟都可能引发估值回调
我依然看好 Intel,也在本周的回调中继续加仓
相比 6 月,这次做得好一点的是,前面在阶段性高点兑现了部分利润,现在又有机会把仓位加回来
基本面判断没变,交易节奏倒是进步了一点😂
$INTC

> 英特尔 EMIB-T 的下一个大客户,或是 AWS
JPM 在调研 22 家产业链公司的9月9日报告提到:
>> 除了 Google TPUv9 Humufish,预计 AWS Trainium 4 也会有部分出货在 2028 年采用英特尔 EMIB-T
AWS 这条线年初其实已经出现过。当时供应链消息称,博通竞标 Trainium 4 时提交了 EMIB-T 方案;现在 JPM 已经开始预期 2028 年出现实际出货量,信息从竞标阶段又向商业化推进了一步
> AWS 能给 EMIB-T 带来多少量?产能够吗?
上一代 Trainium 2 已经部署约 1.4M 颗,Trainium 4 的需求规模大概率更高。如果未来 Trainium 4 达到 2–4M 颗,EMIB-T 最终拿到 10–30%,对应大约 0.2–1.2M 颗封装量
此前 Bernstein 测算,每 1M 颗 AI 芯片采用 EMIB-T,可能给英特尔带来接近 $1B 级别收入机会。如果 Trainium 4 最终跑到百万颗 EMIB-T 量级,AWS 单一客户就已经具备相当可观的商业价值
有能力承接第一批 Google/AWS 级客户,但如果 EMIB-T 在 2028 年突然进入百万颗级 AI ASIC,产能大概率会偏紧
> EMIB-T 大概率已经进入大客户的实际商业化项目
现在 Google TPU + AWS Trainium 两条 hyperscaler 自研 AI ASIC 产品线都开始指向 EMIB-T,再结合最近揖斐电扩产、三星电机和 LG Innotek 抢着进入供应链
我的判断是,EMIB-T 大概率已经拿到明确的大客户项目,只是这类方案最终要等客户自己公布
随着 AI 芯片越来越大、HBM 数量越来越多,先进封装需要同时解决尺寸、成本和产能问题。EMIB-T 减少对大面积硅中介层的依赖,可以把封装继续做大、降低潜在成本,同时提供 CoWoS 之外的第二供应来源。Hyperscaler 为成熟 workload 自研芯片的动力越来越强,对成本、封装规模和供应链冗余也更加敏感。自主 AI ASIC 还会越来越多
所以我认为 EMIB-T 将成为超大型 AI ASIC 的主流封装方案之一
如果这个判断成立,市场现在对 EMIB-T 的定价可能还停留在“Intel Foundry 的一个新业务”,而它最终对应的可能是一个数十亿美元级的基础设施业务,这块业务我认为市场目前还没有充分 Price in
$INTC
>> 当所有人都在寻找机会,机会在哪里?
最近玩了一个很有意思的投资游戏:Hindsight Capital
游戏会隐藏公司名字,只给你历史财务数据和当时面临的危机
你有100万美元,需要决定买不买,最后看你能赚多少
其中一个案例让我印象深刻
2018年,一家公司三分之一的收入来自法币正在崩溃的国家,本身还在亏损,巨头开始进入它的市场
市值几乎腰斩,你敢买吗?
熟悉的人应该能猜出来这家公司是Mercado Libre $MELI
后来阿根廷经济并没有迅速复苏,但 MELI 却迎来了爆发
从18年低谷到21年高点,股价大约上涨了7倍
因为货币贬值,人们反而更需要数字金融工具管理资金。危机加速了 Mercado Pago 的普及
市场眼中的风险,反而成了新用户习惯形成的催化剂
还有两个极端案例:
$TPL:20年油价崩盘,股价暴跌70%,但土地和油气权益仍在,最终受益于技术进步带来的长期价值重估,从疫情低点上涨超过10倍
Wirecard:收入增长35%、利润率接近30%,却因财务造假最终破产
这让我更加确信
> 困境不是投资理由,困境之后的变化才是
想起自己最近投资思路。去年开始研究买入 $INTC ,当时市场一边倒地悲观。但我觉得几个东西可能被忽略了:它在美国半导体战略中难以替代的地位、陈立武大刀阔斧的改革,以及市场对它长期资产价值和盈利潜力的折价。后来 CPU 需求的变化,又进一步推动了预期差兑现
最近研究下一波AI交易时,也有类似的感觉。市场在追逐基建和算力,但我反而更想看看那些眼下不太受待见的公司,比如 $DUOL、 $NFLX、 $HIMS、 $SHOP。AI 究竟会颠覆它们,还是帮它们创造新的产品、新的用户习惯?
背后其实是同一套逻辑
> 寻找市场尚未充分定价的变化
而且我认为,这种研究可能越来越有价值
社媒和AI让信息越来越透明,共识交易也越来越拥挤。真正巨大的预期差,藏在那些暂时被市场抛弃的公司里
我逐渐养成了持续观察困境信号的习惯,也推荐给你们:
① 52周新低名单:寻找因短期困境被抛售,但核心竞争力仍在的公司
② 历史估值低位:关注优质公司是否跌到了多年低估值区间
③ 财报与行业变化:区分短期业绩恶化和长期竞争力受损,寻找潜在反转催化剂
当然,无风险利率相比过去的超低利率时代明显抬升,我们对于现金流、增长质量和估值也必须更加严格地筛选。这需要另一篇长篇展开了
发现变化 → 判断价值归属 → 寻找预期差
山雨欲来风满楼
拥抱变化并且开始狩猎吧


>> 真正的大机会,都始于一种新习惯
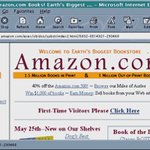
1995年, @JeffBezos 在西雅图一间车库里上线了亚马逊
你现在看到的就是最早期的首页
当时它只卖书,书很适合互联网:SKU够多、规格标准、易运输。第一年,他们就把书卖到了美国和全球45个国家
但书只是一个入口
后来的故事我们都知道了,从书到几乎所有商品,从Prime、物流,再到AWS,亚马逊最终从一家网上书店,长成了今天超过2万亿美元的庞然大物
> 这段历史最让我印象深刻的是
互联网让一种新的行为成为了习惯——在网上购物
亚马逊抓住了这个行为,然后不断扩大自己的边界
铁路降低运输成本,创造了全国消费
互联网降低信息成本,创造了搜索、网购和流媒体
> 每一次基础设施革命,大机会往往都出现在成本下降之后产生的新行为
AI正在降低的是智能的成本
是哪些过去因为智能太贵而无法成立的产品和商业模式,正在第一次变得可行
以及
> 当智能越来越便宜,我们会开始习惯做什么?
真正完全符合上一篇我提到标准的公司
可能还在某个车库,没有进入我们的视野
但沿着这个框架,已经可以找到一些很有意思的雏形
> 多邻国:语言可能只是它的「书」
学习最难的往往不是找到内容,而是坚持
@duolingo 用打卡、积分、排行榜和大量产品实验,把学习变成了一种日常习惯
创始人 @LuisvonAhn 很擅长发现不起眼的行为,然后把它变成可以规模化的系统
他之前做过 reCAPTCHA 。把全球用户每天顺手完成的验证行为,用来帮助训练机器识别文字
2026 多邻国主动牺牲部分短期商业化,把资源重新投入用户增长和数学,音乐,象棋。它显然不想只做语言 App
我更期待的终局是:
语言 → 学习 → AI Tutor → 评分与认证
最终可能成为个人学习OS:
> 它知道你会什么、不会什么、下一步应该学什么;陪你学会,最后还能证明你学会了
遇到任何想学的东西,第一反应是打开自己的AI老师
但今天的多邻国依然偏游戏化和入门级;数学、音乐、象棋还没有证明可以复制语言的成功;从「让人坚持」到「真正教会」还有距离;想成为一种能力标准,也需要学校和社会真正认可它
> @wearehims :医生注意力变便宜
AI让持续个性化医疗成为可能。脱发、减肥只是入口,终局是长期了解你的个人医疗系统
> @Roblox :创造一个世界变便宜
AI大幅降低游戏开发门槛。未来从今天玩什么变成创造什么
> @aurora_inno :驾驶变成可以复制的软件
当物流扩张不再需要同比增加司机,终局是可复制的数字司机
还有一些方向,甚至还没有明确的赢家
这些公司都还不是完全符合框架的答案
但寻找的方法正在变得清晰
帮我学习、管理健康、创造内容、处理财务
其中绝大多数行为会消失
但只要有一个从偶尔试试变成几亿人的日常,背后就能出现巨大新市场
95年亚马逊首页上写着:
世界上最大的书店
回头看,这个定义小得有些不可思议
>> 下一家伟大的公司,现在可能也正在被我们用一个过于狭窄的名字定义

>> 下一波 AI 交易,主角将不是 AI 股
创造技术的行业很少能获得其创造的价值
这是一个反直觉的事实
有两个很好的历史先例:铁路和互联网
彼时人们将占GDP个位数百分比的资金投入到铁路和电信基础设施建设中
虽然这两项技术最终都改变了世界
但它们都没有给那些为之投资建设的长期投资者带来回报
铁路扩张导致数百家铁路公司破产,互联网泡沫破灭导致电信指数暴跌92%,但这些失败企业留下的基础设施却成为后来成功企业的基石
标准石油和西尔斯百货的商业帝国建立在铁路之上,亚马逊和奈飞则得益于光纤过剩带来的廉价带宽
>> 真正捕获最大价值的,是把新技术变成一种廉价、充裕的生产要素之后,重新创造产品、商业模式和用户行为的人
铁路真正改变的是让「低成本全国运输」成为基础设施;
互联网真正改变的是让「低成本信息传输」成为基础设施;
AI 正在让另一种过去极其昂贵的生产要素迅速变得廉价:
> 智能
我一直在找,哪些过去因为智能太贵而无法成立的产品和商业模式,现在第一次变得可行?这将是我可以抓住下一个亚马逊的机会
最终捕获最大价值的公司,应该具备四个特征:
> AI 让它最重要的一项成本发生数量级下降;
> 它拥有 AI 本身无法复制的稀缺资产——用户关系、分发、专有数据、工作流、品牌、交易网络或现实世界基础设施;
> 最重要的是,它能利用廉价智能创造一种过去不存在的产品、消费习惯或商业模式,并把因此产生的大部分价值留在自己手里
> 管理层能够意识到这个变化,并把一个小入口变成一个商业帝国
最近我沿着这个思路筛了很多公司
也发现了一些很有意思的方向
准备单独写一篇长文
把这套框架以及我目前找到的几个候选标的揉碎拆开

这次因为kbw 来首尔有机会和韩国人聊了聊,很多隔着屏幕的道听途说更具像化了
黄金时代确实存在,只不过是属于券商的。全民炒股之时,每到下午百货公司的员工厕所总是人满为患,因为大家都想在收盘之前搏一下,所以在隔间操作一下
日未出而做,日落而不息。没有什么科学道理,他们就是这样存在着,特别是交易员,延长的韩股时间以及相对美国尴尬的时差,不多干几杯冰美式抗不过去
屏幕壁纸写着忍忍忍的网约车司机说到海力士只用了一个单词down,人均有账户人均被套都是真的

>> 下一波 AI 交易,主角将不是 AI 股
创造技术的行业很少能获得其创造的价值
这是一个反直觉的事实
有两个很好的历史先例:铁路和互联网
彼时人们将占GDP个位数百分比的资金投入到铁路和电信基础设施建设中
虽然这两项技术最终都改变了世界
但它们都没有给那些为之投资建设的长期投资者带来回报
铁路扩张导致数百家铁路公司破产,互联网泡沫破灭导致电信指数暴跌92%,但这些失败企业留下的基础设施却成为后来成功企业的基石
标准石油和西尔斯百货的商业帝国建立在铁路之上,亚马逊和奈飞则得益于光纤过剩带来的廉价带宽
>> 真正捕获最大价值的,是把新技术变成一种廉价、充裕的生产要素之后,重新创造产品、商业模式和用户行为的人
铁路真正改变的是让「低成本全国运输」成为基础设施;
互联网真正改变的是让「低成本信息传输」成为基础设施;
AI 正在让另一种过去极其昂贵的生产要素迅速变得廉价:
> 智能
我一直在找,哪些过去因为智能太贵而无法成立的产品和商业模式,现在第一次变得可行?这将是我可以抓住下一个亚马逊的机会
最终捕获最大价值的公司,应该具备四个特征:
> AI 让它最重要的一项成本发生数量级下降;
> 它拥有 AI 本身无法复制的稀缺资产——用户关系、分发、专有数据、工作流、品牌、交易网络或现实世界基础设施;
> 最重要的是,它能利用廉价智能创造一种过去不存在的产品、消费习惯或商业模式,并把因此产生的大部分价值留在自己手里
> 管理层能够意识到这个变化,并把一个小入口变成一个商业帝国
最近我沿着这个思路筛了很多公司
也发现了一些很有意思的方向
准备单独写一篇长文
把这套框架以及我目前找到的几个候选标的揉碎拆开
>> AI的应用时刻是否已经来了?
过去,市场为模型能力的突破定价
现在,市场可能更愿意为 AI 对真实工作和生活的渗透率定价
Meta Muse 是一个很好的观察样本。如果一个并非使用最先进模型的产品,依然能凭借用户体验、个人数据和使用习惯建立竞争优势
> 那么 AI 的商业价值就不再完全由模型公司决定
我计划沿着三个方向寻找预期差:
第一类:拥有大量用户和独特数据,能够将 AI 直接嵌入现有产品的公司
$META $GOOG $TEM $DUOL
第二类:能够利用 AI 改变原有成本结构,让收入增长快于成本增长的公司
$NFLX $SDGR $ACN $RBLX
第三类:不仅仅是在旧产品中加入聊天功能,而是通过 AI 创造新用户行为的公司
AI工作任务 MSFT AAPL
AI购物 $SHOP $PYPL $V
AI 内容体验 $U
AI交易 HOOD IBKR COIN SOFI
然后按照几个标准去寻找没有充分定价的标的:
> AI 产品已经推出,但市场仍主要按照旧业务为公司估值
> AI 已经改善单位经济模型,但利润率变化尚未完整体现在财报中
> 新的用户行为已经出现,但商业化方式尚未确定
并且持续保持几个核心观察:
例如,用户是否从偶尔向 AI 提问,转向每天委托 AI 完成实际任务;AI 是否真正创造了新增交易;用户是否愿意为实时生成的内容持续付费,以及生成成本能否支持大规模商业化
每个周期硬件大涨之后,都会出现应用巨头通吃那个时代
PC 诞生了 MSFT
互联网革命诞生了AMZN
移动互联网诞生了UBER
AI的应用代表还在诞生中
模型能力已然过剩
>> 关注商业化,关注新行为

我们把今年自己做下来最省心、最舒服,风险收益比也很不错的一类套利,做成了一个可以一键参与的产品
在 @StableStock 做股票交易的同时,我们也一直在找更多市场机会
逐渐发现到股票永续合约长期存在比较高的资金费率,于是开始在 StableStock 建立现货多头,同时在合约市场做空对应标的,赚资金费率
海力士是很典型的例子:6、7、8 月累计 Funding 大约分别为 6%、6.5% 和 2%。也就是说,只要开了海力士的合约空仓,三个月能累计收到约14.5%的资金费率,容量够大、收益相对稳定,也不需要频繁判断股价方向,是今年我们做下来最舒服的一类策略
但真正跑起来后,发现背后还有建仓成本、基差、汇率、保证金、休市期间的对冲等很多细节。于是我们逐渐把手动套利做成了一套完整的选标、建仓和风控系统
从 5 月开始回测,到现在实盘跑了约 6 周,整体比较平稳也是到了这个阶段,于是有了 StableStock Earn
第一期现在已经上线。首期 Cap 比较小,目前采用白名单模式开放,感兴趣的朋友可以直接联系我开通资格
对我们来说,这是很自然的一步:不只是提供股票交易,也把我们自己在市场里发现、验证过的机会做成产品,为用户提供多样的收益机会


来咯,下周首尔 KBW 活动见
活动当天我也会在
准备了一些小礼物和密码给来现场的大家
欢迎届时在首尔的朋友们来玩

這次 StableStock 會和 @SmartXTerminal 一起,在漢江邊辦一場 Trading Floor
交易、AI、Crypto、全球市場,邊看漢江邊聊
KBW 首爾見 🇰🇷,現場見 🌅
luma.com/5r4qb76u

>> AI的应用时刻是否已经来了?
过去,市场为模型能力的突破定价
现在,市场可能更愿意为 AI 对真实工作和生活的渗透率定价
Meta Muse 是一个很好的观察样本。如果一个并非使用最先进模型的产品,依然能凭借用户体验、个人数据和使用习惯建立竞争优势
> 那么 AI 的商业价值就不再完全由模型公司决定
我计划沿着三个方向寻找预期差:
第一类:拥有大量用户和独特数据,能够将 AI 直接嵌入现有产品的公司
$META $GOOG $TEM $DUOL
第二类:能够利用 AI 改变原有成本结构,让收入增长快于成本增长的公司
$NFLX $SDGR $ACN $RBLX
第三类:不仅仅是在旧产品中加入聊天功能,而是通过 AI 创造新用户行为的公司
AI工作任务 MSFT AAPL
AI购物 $SHOP $PYPL $V
AI 内容体验 $U
AI交易 HOOD IBKR COIN SOFI
然后按照几个标准去寻找没有充分定价的标的:
> AI 产品已经推出,但市场仍主要按照旧业务为公司估值
> AI 已经改善单位经济模型,但利润率变化尚未完整体现在财报中
> 新的用户行为已经出现,但商业化方式尚未确定
并且持续保持几个核心观察:
例如,用户是否从偶尔向 AI 提问,转向每天委托 AI 完成实际任务;AI 是否真正创造了新增交易;用户是否愿意为实时生成的内容持续付费,以及生成成本能否支持大规模商业化
每个周期硬件大涨之后,都会出现应用巨头通吃那个时代
PC 诞生了 MSFT
互联网革命诞生了AMZN
移动互联网诞生了UBER
AI的应用代表还在诞生中
模型能力已然过剩
>> 关注商业化,关注新行为
两周前的判断被验证
CPU 需求预期差逐渐兑现
$AMD $ARM $INTC 爆发
7月中旬高强度追踪并持仓 INTC 到今天
逆反心理,人声鼎沸的时候反而不想发了🤣
记得拿点利润,在震荡中心态会更好
然后继续寻找有预期差的标的

一个预期差在被市场逐渐发现
AI 带来的不只是 GPU 需求
> 传统服务器和 CPU 也在一起增长
戴尔最新一季传统服务器和网络业务收入达到约 $10.5B,同比 +122%;惠普的服务器收入也达到约 $6.8B,同比 +35%
过去市场讨论 AI 基础设施,最核心的逻辑一直是 GPU。CPU 更多被看成 AI 服务器里的主机处理器和配角
但随着 AI 从训练逐渐走向推理和智能体,越来越大的 GPU 集群,同样需要更多 CPU 承担任务调度、数据处理,以及数据库、网络、存储等大量传统计算工作
所以 AI 资本开支的传导正在从:
>AI 资本开支增加 → GPU 需求增加
逐渐扩散到:
>AI 资本开支增加 → GPU 增加 → 整个服务器体系扩张 → CPU 需求增加
这也解释了为什么最近服务器 CPU 的市场规模预测正在被快速上调。AMD 几个月前对未来服务器 CPU 市场的预期还在约 $60B,现在已经把 2030 年市场规模提高到 $120B+
美国银行的预测更加激进。2025 年全球服务器 CPU 市场大约只有 $35B,但过去几个月,美国银行连续上调 2030 年的预测,从约 $70B、$125B、$170B,一路提高到 $200B+
而这恰恰是我觉得目前 AI 行情里还没有被充分计价的一部分——市场已经充分认识到 AI 需要更多 GPU,但 AI 最终会把服务器 CPU 市场推到多大,市场预期其实还在快速上修
> 如果这个趋势继续,对 $AMD $ARM $INTC 都是利好
AMD 和英特尔都在准备承接这一轮服务器 CPU 需求增长:AMD 正在加速 EPYC Venice 的量产,英特尔也在推进下一代 Xeon Diamond Rapids,ARM 正通过 AWS Graviton、Google Axion、NVIDIA Vera 等方案,从 Hyperscaler 和 AI Server 里继续抢占份额
如果 2030 年服务器 CPU 市场真的从约 $35B 增长到 $120B,英特尔能靠 Diamond Rapids、后续 Xeon 产品把收入份额守在 35%,对应的服务器 CPU 收入仍可能从目前年化约 $21B 增长到 $42B,接近翻倍。这意味着每年新增约 $21B 收入,相当于英特尔当前总营收的约三分之一
> 现在看到的 CPU 增长可能还只是早期
AI 目前仍处在大规模建设 GPU 算力的阶段,而真正 CPU 密集型的大规模推理和 Agentic AI 才刚开始。如果未来 CPU:GPU 的基础设施比例真的从 1:4–8 向 1:1 靠近,那么现在看到的传统服务器需求增长,可能是新一轮服务器 CPU 扩张的开始


最牛逼的是,在移动互联网刚刚兴起的时候,他就已经意识到:信息的生产方式变了,信息的分发方式也一定会被重构
先有认知,再围绕这个方向不断尝试,即使一开始不知道最终的产品形态是什么。十多年后,字节系的产品已经占据了短视频、资讯、内容社区等多个信息分发渠道的头部位置
我相信现在一定还有这样的创业者,可能也正窝在某间不起眼的办公室里,做着大多数人暂时看不懂的东西,只是我们站在26年,也不一定能认出谁是下一个张一鸣
字节最早做的是内涵段子,英伟达最早做的是游戏显卡,Amazon 最早只是一个网上书店
伟大的事业往往始于一个朴素的判断,而不是一个完美的产品


三星大概率将在27年超越海力士
成为全球 HBM 市占率第一的厂商
供给端
三星计划明年将HBM4/HBM4E产量翻番,加速抢占市场份额
需求端
AI 算力扩张及HBM搭载量提升,将持续推动市场增长
三星电子HBM业务改善已经部分进入盈利预测
但反超海力士后的长期利润水平仍存在分歧
市场未必充分定价了这个情形
从当时我的小红书评论区情绪来看
显然这个观点并不受欢迎
看看这次真相能站在多数人的对面吗

>> HBM 霸主地位或将从海力士转移到三星电子
瑞银分析师 Nicholas Godoa 在 $SKHY 分析报告中指出,“SK海力士将继续保持其市场领先地位,今年将占据HBM位出货量的48%。”他还补充道,“到2027年,三星电子将略微超越SK海力士(39%),达到41%的市场份额。”他预测美光科技将以20%的市场份额位列第三
今年2月首批量产HBM4产品出货后,三星电子通过扩大其平泽和龙仁工厂的产能,迅速缩小了与SK海力士的差距
在昨日的电话会中,三星电子预计第三季度HBM4销售额将环比增长超过3倍。下半年公司的HBM市场份额将大致追平整体DRAM市场份额相当的水平
并且还提到三星HBM4已完成规模量产并率先发货HBM4E样品,所以 HBM4 这一代,海力士的领先优势在收窄——三星在量产、送样、2027 谈判上都咬得很紧
这也是为什么三星敢喊"追平整体 DRAM 市占"。 但海力士的反击逻辑是"良率和客户信任是短期复制不了的",并且已经把战线拉到 HBM5(IHBM)
但同时并不意味着SK海力士的增长速度会放缓,因为全球DRAM位需求增长率将从今年的22%跃升至明年的36%。同期,NAND闪存位需求增长率预计也将从20%上升至23%
瑞银将SK海力士的目标股价从之前的 320万韩元 下调至 300万韩元 ,但认为其仍有足够的上涨空间。对于 $SKHY ,瑞银维持“买入”评级,目标价为204美元
最近开始看 $NFLX,跌到这里开始有点意思了
今天富国银行把 NFLX 从「持有」直接下调到「减持」,目标价从 $80 砍到 $57。核心理由是观看时长持续下降:上半年每用户日均观看约 1.6 小时,调整后比 2023 年低约 8%,他们甚至预计下半年 Top 100 原创内容观看时长同比下降 21%
这个情况属实
> YouTube、TikTok 确实在抢 Netflix 的时间
但我认为市场可能忽略了一点
>> 看得少,不等于赚得少
不能直接把「观看时长下降」和「赚钱能力下降」划等号
目前的数据其实还不错:今年广告收入预计约 $30 亿,接近翻倍;全年 FCF 指引约 $125 亿。Q2 单季又回购了 $47 亿股票,目前还有 $271 亿回购额度
现在还明显在主动扩展直播体育、WWE、广告这些业务。直播贡献的观看时长并不高,但拉新和广告价值很高——过去五年 Netflix 新用户注册最高的 10 天里,有 6 天来自直播事件
只要观看时长下降没有带来明显的用户流失,同时广告、ARPU、利润率和自由现金流继续增长,那基本面其实没有坏
更长期看,我希望 NFLX 手里还有一张没有完全打出来的牌:AI
> 传统精品内容负责订阅和品牌,体育/直播负责拉新和高价值广告,AI 内容负责低成本补充 engagement
如果 NFLX 能沿着这条路走下去,那现在的恐慌,可能反而给了一个不错的价格
>> AI内容已正式进入主流长内容播出体系
或是 $NFLX 救星?
国内首部全AI制作长剧《后西游记》8月31日起登陆湖南卫视黄金档及芒果TV,消息直接点燃传媒板块——芒果超媒直接涨停
这部剧由Seedance 2.0/2.5提供技术支持,全程无真人演员参与,过往AI内容主要集中在短视频、漫剧等小屏场景,这次全AI长剧上星播出具备标志性意义
自然联想到高点打六折的 $NFLX ,市场担心AIGC 内容会带来颠覆性的影响
如果 AIGC 能带来稳定质量的长内容,配合 $NFLX 的几大优势:规模经济,低流失率,强定价能力,数据和推荐飞轮。相信可以扭转局面
并且 Netflix 基本面保持稳定, 自 2021 年以来,营业利润率已从 21% 增长至约 31%,而现金消费支出仅以 2% 的复合年增长率增长。90%的收益可以转化为自由现金流。今年广告支出预计将达到约 30 亿美元,预付金额将增长 2 倍
我认为短视频对NFLX的竞争担忧被夸大了
虽然目前 AIGC 还未实质性地参与到NFLX的内容制作
但是因为 AI 可以无限延长已经验证过的 IP 世界
所以未来出现这些剧集,也不要觉得惊讶
《鱿鱼游戏:2046》《纸钞屋:东京》《王国:瘟疫起源》
Going to Seoul for KBW 🇰🇷
I’ve spent way too much time looking at markets from behind a screen lately, so this time I really want to get out and talk to people who actually trade.
We’ve been building a lot at @StableStock around global equities, leverage and funding-rate strategies, and recently opened up Korean stocks as well. Would love to compare notes, hear what people are trading, and see what we’re missing.
If you’re around #KBW or hosting anything around trading / markets / DeFi, send it my way — happy to bring some of what we’ve learned too :)
We’re also doing a side event with @SmartXTerminal . Come hang out with us — details soon.
>> 持续做那些让你挣过钱的标的
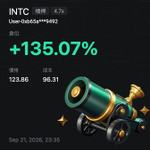
去年9月29块买入 $INTC
然后克服了年初卖飞的懊恼心态仍然持续追踪
并且把投研和观点写出来
看着它从人人喊打到现在不可忽视的白马
投研跟踪持有,看利好从蛛丝马迹到实际落地
正反馈的感觉很爽
我习惯把仓位分成长期现货仓和短期杠杆波段仓
严格遵守纪律,体验很舒适
推荐给有精力紧密跟踪标的动态的大家
持续做那些让你挣过钱的标的
不只是因为你们合财
是因为足够了解
ps. 欢迎体验我们倾心打造的 @StableStock
一个更专注股票交易的环境
少了很多其他行情和资产的干扰
反而更容易拿住🤣

>> 英特尔 Q2 财报什么都证明了,除了最需要证明的事
昨天盘后, $INTC 发布 Q2 财报
全面超预期,为什么盘中涨幅还回去了七成多?
> 财报数据本身很漂亮,十五年来最强增速
营收 161.28 亿,同比 +25%,超预期约 12%
Non-GAAP EPS $0.42,预期 $0.21
DCAI 63 亿,同比 +59%
代工 58 亿,同比 +31%
非 GAAP 毛利率 41.8%,比指引高 280 个基点
> 财报前市场关心的三件事,基本完成
✅ 毛利率能否守住 39%
守住了,而且大幅超出
Panther Lake 主力 SKU 的成本降了约 50%,年内还要再降约 20%,英特尔不会公布绝对良率,但成本是良率最直接的函数
✅ DCAI 能否继续双位数增长
不只是双位数。同比 +59%、环比 +24%
运营利润 25 亿,占收入 40%,环比多了约 10 亿。
而且管理层在电话会给了一个更重要的定调:CPU 与 GPU 的出货量比例已经"接近均衡",未来 CPU 甚至可能反超
✅ Q3 指引和代工亏损
代工亏损环比改善了 7.308 亿,兑现
但 Q3 指引这条些许落空了,营收中值 163 亿只比 Q2 高 1.1%,EPS 还从 $0.42 指到 $0.38,往下指了
>> 那为什么涨完又还回去
> 第一个原因是 capex
2026 上调到 200 亿以上,2027 还要大幅高于 2026
烧钱强度一旦超预期,资金总是先卖再说
又一个燃烧自己,点亮供应商的蜡烛财报
下周我们还会看到
> 第二个原因是代工
外部代工收入 2.93 亿,上季 1.74 亿,环比 +68%
但代工总营收 58 亿
外部只占 5%,其余 95% 还是内部转移定价
> 最需要证明,也是最关心的代工正式订单,还没有答案
陈立武的回答是,客户看到 PDK 0.9 和良率之后"开始变得非常兴奋、非常认真地推进"
没有名字,没有合同,没有日期
> 第三个原因,是 EPS 指引其实往下走,和增长失速
Q3 指引 EPS $0.38,而 Q2 实际是 $0.42
营收和毛利率都更好,EPS 却降了
差的那 4 分钱可能在这里:
少数股东权益 Q3、Q4 各约 2.5 亿
2.5 亿摊到约 50 亿股,差不多就是每股 5 分
这是当年为了融资把 fab 股权卖给合资方的代价
现在开始赚钱了,合作方要分走一块
而且这笔27年28年会越来越大
还有指引营收环比只有 +1.1%,而 Q2 环比是 +18.6%。
但电话会也明说 Q4 有上行空间,里程碑确实在推进
> 总结:有进步,但市场先生是很着急的,所以进步不够
18A 产出超目标约 25%、环比增长逾 50%,良率持续优于预期;
Panther Lake 主力 SKU 的成本降低;
代工经营亏损环比收窄 7.308 亿;
14A 的缺陷密度和晶体管性能优于 18A 同期,PDK 0.9 十月交付,2028 承诺量产;
这些里程碑和真正的财务拐点之间,隔着一段时间差
但回到我之前写过的那条:陈立武的蛙跳战术
蛙跳这个词本身就承认了时差
认了这一代的落后,把资源全押下一代,在你换代前跳过去
所以它注定要经历一段数字在变好、但还没到岸的时期
> 这一季就是
利益相关:我个人仍然持有——一家逐步改革以及政府喂饭,同时握着 CPU、先进封装和代工的公司,在一个前沿逻辑、晶圆、内存、基板全线短缺的周期里,很珍贵
但如果十月 PDK 0.9 之后还是没有名字,那这段时差就不是时差,是幻觉