

araştırma direktörü @fintables | makro · sektörler · şirketler | düzey-3 · türev | siyaset bilimi @sabanciu | @lisesaintbenoit 228' | sonsuza dek öğrenci
Joined July 2019
- Tweets10.5K
- Following822
- Followers58.5K
- Likes13.4K






S&P 500 bugünü de en az %1 düşüşle kapatırsa haftanın beş seansı da ekside bitecek. En az dördünde kayıp %1 ve üzeri.
Böyle bir hafta II. Dünya Savaşı’ndan bu yana sadece beş kez yaşandı. Son iki örnek 11 Eylül’den sonraki ilk işlem haftası ve Ekim 2008.
İlginç zamanlar.


Ağustosta altını yukarı taşıyan ETF talebini konuşuyorduk.
ABD’nin en büyük altın ETF’si GLD’nin elindeki altın, ağustos ve eylülde 49 ton artmıştı. Eylül sonundan 19 Kasım’a kadar yaklaşık 18 ton azaldı.
Bunun 10,5 tonu sadece iki günde.


Altın ETF’lerinde üç ayda çıkan para, iki haftada geri döndü.
İkinci çeyrekte global altın ETF’lerinden yaklaşık 45 ton çıkmıştı. Temmuzda 23,5 ton geri geldi. Ağustosun ilk iki haftasındaki giriş ise 46 tona ulaştı. Üstelik tuhaf bir şekilde bu girişlerin yaklaşık %85’i Kuzey Amerika ve Avrupa’dan geldi. (Normalde alışkın olmadığımız yerler)
Büyük ve likit ETF’lere giren para, merkez bankalarının uzun vadeli rezerv alımlarından farklı. Faiz, dolar ve fiyat ivmesine göre daha hızlı hareket ediyor. Bu nedenle ETF’ler şu anda yükselişe önemli bir dayanak sağlıyor. Ancak koşullar değiştiğinde ters yönde de çalışabiliyor bu mekanik. (Bu yılın başında gördüğümüz gibi)
13-19 Ağustos arasında ABD’nin 10 yıllık reel faizi %2,39’dan %2,35’e (Görsel-1) geriledi. Dolar da sınırlı ölçüde zayıfladı. Makro veriler yükselişin fitilini ateşlerken, hızlanan ETF girişleri hareketin gücünü artırmış görünüyor.
İkinci çeyrekte merkez bankalarının net altın alımı 289 tona ulaştı. Bir önceki yılın aynı dönemine göre %62’lik artış var. Merkez bankalarının talebi, uzun süredir altın fiyatı için yapısal bir taban oluşturuyor.
Çin’de altın ETF’lerine para girerken, toptan fiziki talebin göstergesi olan Şanghay Altın Borsası çıkışları temmuzda yıllık %15 geriledi. Hindistan’da mücevher talebi %15 gerilerken yatırım amaçlı altın talebi uzun dönem ortalamasının üzerine çıktı.
Odaklanılacak yer Jackson Hole sonrasında reel faizlerin ve dolar baskısının nasıl seyredeceği. ETF girişleri devam eder ve fiziksel talep toparlanırsa yükselişin daha güçlü bir argümanı olur.
Ancak enflasyon yeniden hızlanır, reel faizler yükselir ve ETF akımı tersine dönerse ağustos hareketinin önemli bölümünün taktiksel olduğu anlaşılır.


Aylık yükselişin neredeyse tamamı gelecek beklentilerinden geliyor.
Manşette görmediğimiz çok daha önemli bir bulgu var veride:
Hanenin içinde bulunduğu mali durum göstergesi yılın en düşük, tüketimi finanse etmek için borçlanma ihtimali ise yılın en yüksek seviyesinde.

Tüketici Güven Endeksi, Kasım 2026
Tüketici güven endeksi 86,8 oldu
Detaylar için web sitemizi ziyaret edebilirsiniz.🔎
↪️ veriportali.tuik.gov.tr/tr/p…

Şirket tasfiyelerinde artış sürüyor.
Yılın ilk 10 ayında tasfiyeye giren şirket sayısı 26.442 ile 2015–2026 döneminin en yüksek seviyesine ulaştı.
Bu arada ekimdeki şirket kuruluşlarının yıllık %13,8 gerilemesini de not etmek lazım.

Ali Cenk Gözen retweeted
Altına alışık olduğumuz gibi Asya’dan değil de Batı’dan kısa vadeli talep gelince fiyatlama da değişiyor.
Kaldıraçlı pozisyonlar çözülünce hareket sertleşiyor.
Ons altın, Eylül 2025’ten bu yana en düşük seviyesini gördü.

IEA’nın World Energy Outlook 2026 raporunda elektrik talebi ve bu talebi karşılamak için gereken yatırımlar öne çıkıyor. AI çok konuşuluyor ama sanayi, klima kullanımı ve elektrifikasyon da en az onun kadar bakılması gereken başlıklar.
● Enerji dönüşümünde arz güvenliği giderek daha güçlü bir gerekçe hâline geliyor. Petrol ve doğal gaz ithalatçısı ülkeler, fiyat şoklarından korunmak için yerli kaynaklara, yenilenebilir enerjiye, nükleere ve verimliliğe yöneliyor.
● Elektrik talebi, toplam enerji talebinden çok daha hızlı büyüyor. 2019’dan bu yana yıllık artış elektrikte %3,3, toplam enerjide %1,5 olmuş. Büyümeyi veri merkezleriyle birlikte sanayi, elektrikli araçlar, klimalar ve ısı pompaları taşıyor. Elektrik talebini yalnızca AI üzerinden okumamak gerekiyor.
● Bu büyüme büyük bir şebeke yatırımı gerektiriyor. Önümüzdeki on yılda en az 25 milyon kilometre yeni elektrik hattına, ayrıca mevcut hatların önemli bölümünün yenilenmesine ihtiyaç hesaplanıyor. Bakır, transformatör, kablo ve diğer elektrik ekipmanlarındaki arz sıkışıklığı yatırımların hızını sınırlıyor. Türkiye açısından da yeni üretim kapasitesinin yanında bağlantı, iletim, dağıtım ve depolama yatırımları önem taşıyor.
● Veri merkezlerinin elektrik tüketimi, açıklanmış politikalar senaryosunda 2030’a kadar yaklaşık iki katına çıkarak 1.000 TWh’ye ulaşıyor. Ancak şebeke bağlantısı, çip ve elektrik ekipmanı tedariki büyümenin hızını sınırlıyor. ABD’de veri merkezlerini beslemek üzere yaklaşık 180 GW doğal gaz santrali kapasitesi planlanmış ve türbin teslimat süreleri nedeniyle bunun büyük bölümünün 2030’lardan önce devreye girmesi beklenmiyor.
● Soğutma ihtiyacı da büyük bir elektrik talebi kaynağı. Çin dışındaki gelişmekte olan ekonomilerde yüksek sıcaklıklara maruz kalan hanelerin %20’sinden azında klima bulunuyor. Gelirlerin ve sıcaklıkların artması, tüketimi büyütürken en sıcak saatlerde sistem üzerindeki baskıyı da artırıyor.
● Yenilenebilir enerji bütün senaryolarda büyüyor. Nükleer de güç kazanıyor. Buna karşılık güneş paneli ve bataryadaki yüksek üretim kapasitesi rekabeti ve fiyat düşüşünü artırıyor.
● Açıklanmış önlemleri de içeren senaryoda petrol talebi 2030 civarında yataylaşıyor. Bu senaryolar, Hürmüz geçişindeki kısıtların hafiflemesini ve 2027 sonunda engelsiz geçişin mümkün olmasını varsayıyor.
● Özellikle LNG’de yeni projelerin tamamı gerçekleşirse arzın %50’den fazla artma potansiyeli var. Orta Doğu arzı toparlanırken ithalatçılar alternatif enerjiye yönelirse, gaz piyasasında arz fazlası oluşabilir. Bu, biz dahil ithalatçı ülkeler için olumlu bir ihtimal. Ancak fiyat düşüşünün maliyetlere yansıması sözleşmelere bağlı.
● Elektrifikasyon, fosil yakıt bağımlılığını azaltırken kritik mineral ve ekipman tedarikini daha önemli hâle getiriyor. Çin, enerjiyle ilişkili 20 stratejik mineralin 19’unda rafinajın lideri. Bu nedenle tedarik çeşitlendirmesi, geri dönüşüm, şebeke dayanıklılığı ve verimlilik yatırımları da enerji güvenliğinin parçası.


The Hormuz crisis has delivered an unprecedented shock to the system. The longer it lasts, the greater the effects will be.
Our new World Energy Outlook 2026 explores the potential pathways ahead & how different policy choices could shape the future👇 iea.li/4fzb1or

Amundi’nin 2027 yatırım görünümünde özellikle AI yatırımlarının geri dönüşüne ve finansman maliyetine ilişkin değerlendirmeler dikkatimi çekti.
● Büyümenin devam ettiği, ancak finansmanın pahalı kaldığı bir 2027 bekliyorlar. Küresel büyüme tahminleri %3,3. Enflasyonun gerilemesini, fakat merkez bankalarının hedeflerinin üzerinde kalmasını öngörüyorlar. Devletlerin ve şirketlerin aynı anda yüksek miktarda finansman araması, faizlerdeki düşüşü sınırlayabilir.
● AI tarafında yatırımcıların artık yapılan harcamanın ne kadar gelir ve nakit ürettiğine daha fazla bakacağını düşünüyorlar. Büyük teknoloji şirketlerinin yatırım harcamalarının faaliyetlerinden yarattıkları nakdi aşabileceğini, serbest nakit akışlarının 2027’de dip yapabileceğini öngörüyorlar.
● Bu nedenle AI şirketleri arasında daha seçici davranıyorlar. Yeni yatırım taahhütlerine bağımlı veri merkezi geliştiricilerine ve özel bulut sağlayıcılarına karşı temkinliler. Elektrik ekipmanı, şebeke, ağ altyapısı ve seçili çip üreticilerini ise mevcut kapasite kısıtları nedeniyle görece daha dayanıklı buluyorlar. AI’ı şirketlerin günlük işlerine uyarlayan yazılım ve bilişim hizmeti şirketlerini de gelir yaratmanın daha erken görülebileceği alanlar arasında sayıorlar.
● Hisselerde büyük ABD teknoloji şirketlerinin dışına yayılan bir dağılımı tercih ediyorlar. Avrupa’da kamu yatırımları ve sanayi, Japonya’da otomasyon ve şirket kârlılığındaki iyileşme öne çıkıyor. Sürdürülebilir temettü, makul değerleme ve görünür nakit akışını portföyü dengeleyen unsurlar olarak görüyorlar.
● Tahvilde getirileri cazip buluyorlar, ancak uzun vadeye hemen geçmek istemiyorlar. Önce kısa ve orta vadelerde kalıp koşullar elverdikçe vadeyi uzatmayı tercih ediyorlar. Şirket tahvillerinde güçlü kredi kalitesini öne çıkarırken, gelişen ülke tahvillerini de önemli bir yatırım alanı olarak görüyorlar.
● Geleneksel hisse–tahvil (60-40) dağılımının bazı şoklarda yeterince koruma sağlamayabileceğini düşünüyorlar. Enflasyon veya bütçe kaynaklı bir sorun iki varlığı aynı anda baskılayabilir. Bu nedenle altın, seçili emtialar, altyapı ve alternatif stratejilere daha fazla yer açıyorlar. Temsili dağılımları %40 hisse, %30 sabit getirili araç, %20 özel piyasalar ve alternatif yatırım, %10 emtia.


2
31
5,617
Yabancı hissede alıma devam.
2 haftalık alım 613,9 milyon dolara ulaştı. Böylece ekimdeki 693,1 milyon dolarlık satışın %89’u karşılandı.
Banka ve şirketlerin yurt içi borçlanma araçlarında ise çıkış sürüyor. 28 Ağustos–13 Kasım arasında 12 hafta kesintisiz net çıkış var.
Toplamı 2,28 milyar dolar.


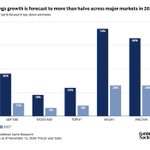
Goldman Sachs, 2027'de şirket kârlarının büyümesi yavaşlasa da borsalarda yükselişin devam etmesini bekliyor.
Bunun arkasında, son satışlarla gerileyen değerlemeler ve 2027’de enflasyon, petrol fiyatları ile tahvil faizlerinin düşeceği beklentisi var.
● Öümüzdeki 12 ay için toplam getiri beklentileri S&P 500’de %16, Japonya TOPIX’te %24, gelişen piyasalar MSCI EM endeksinde %21. Avrupa STOXX 600 için dolar bazında %13 bekliyorlar. Bunlar temettüyü de içeren toplam getiri tahminleri. Risk ve getiriyi birlikte değerlendirerek, küresel bir portföyde ABD ve Japonya’ya referans endeksten daha yüksek, Avrupa’ya ise daha düşük ağırlık verilmesini tercih ediyorlar.
● Kâr büyümesindeki yavaşlama beklentisi oldukça belirgin. ABD’de büyümenin %36’dan %11’e, Avrupa’da yaklaşık %18’den %7’ye, Japonya’da %24’ten %9’a gerilemesini öngörüyorlar. Asya’da ise yaklaşık %80’den %30’un altına düşmesini bekliyorlar. Burada kârların düşmesinden değil, artış hızının yavaşlamasından söz ediliyor.
● AI tarafında da aynı ayrım önemli. Büyük teknoloji şirketlerinin yatırım harcamalarındaki büyümenin yavaşlamasını, bunun da AI altyapısı sağlayan şirketlerin kâr büyümesini aşağı çekmesini bekliyorlar. Petrol fiyatlarındaki düşüşün de enerji şirketlerinin kârlarını baskılamasını bekliyorlar.
● Son satışların ardından bazı teknoloji şirketlerini yeniden cazip buluyorlar. Yazıya göre küresel teknoloji sektörünün F/K oranı, son 20 yıllık tarihsel dağılımının alt %20’lik bölümüne gerilemiş. Değer hisseleri ise mutlak olarak daha düşük çarpanlarla işlem görse de kendi geçmişlerine göre pahalılaşmış durumda.
● ABD’de büyük bulut ve AI şirketleri; Asya’da Koreli bellek üreticileri, optik ağ, fiziksel AI ve elektrik şirketleri; Avrupa’da teknoloji, savunma ve yenilenebilir enerji öne çıkıyor.
● Portföyde savunmacı şirketlere de yer açılmasını istiyorlar, fakat bu şirketlerin bir kısmının artık ucuz olmadığını vurguluyorlar. Avrupa’da elektrik, gaz ve su hizmetleri ile telekom; ABD’de sağlık ve düzenli hisse geri alımı yapan şirketler; Asya’da elektrik şirketleri örnek veriliyor.
● Makro beklentilerinin önemli bir ayağı, Basra Körfezi’nden enerji arzının toparlanması. Bunun petrolü ve Avrupa doğal gaz fiyatlarını aşağı çekmesini; ABD tarifelerinin etkisinin ve AI kaynaklı arz baskılarının hafiflemesiyle enflasyonun gerilemesini bekliyorlar. Fed ve ECB’nin 2027’nin sonlarına doğru faiz indirimlerine yönelmesini öngörüyorlar.
● Faiz beklentileri mevcut piyasa fiyatlamasından daha düşük; dolayısıyla yatırım görüşlerinin bir kısmı bu senaryonun gerçekleşmesine dayanıyor. Düşük enerji fiyatlarının en belirgin faydasını, ithal enerjiye bağımlılığı nedeniyle Avrupa’nın görebileceğini düşünüyorlar.


Global stock markets are expected to extend their rally in 2027, even as earnings growth and investment in AI slow in many regions, according to Goldman Sachs Research. Read the 2027 Outlook: click.gs.com/14ny

Türkiye’de yapay zekânın ekonomiye etkisi üzerine yazılmış ilk kalburüstü rapor olabilir bu. Daha önce varsa da en azından ben bilmiyorum.
● Baz senaryoda, 2035 yılında ekonominin katma değerinin yaklaşık 483 milyar TL daha yüksek olabileceği hesaplanıyor. Bu tutar 2024 fiyatlarıyla ifade ediliyor ve işletmelerde kullanımın yaygınlaşmasıyla iş süreçlerinin dönüşmesi koşuluna dayanıyor. Hesaplanan verimlilik düzeyi farkı %0,74. Etkinin kademeli oluşacağı varsayımıyla, 2026–2035 dönemindeki yıllık katkıların iskontosuz toplamı ise 2,33 trilyon TL.
● Sonucu en fazla değiştiren konulardan biri, teknolojinin küçük işletmelere ulaşıp ulaşmayacağı. Türkiye’de çalışanların %48,6’sı, 10 kişiden az çalışanı bulunan işyerlerinde, kendi hesabına veya ücretsiz aile işçisi olarak çalışıyor. Ekonominin bu kadar büyük bir bölümünde kullanımın nasıl yayılacağı, rapordaki senaryoların da önemli belirsizliği.
● Baz senaryo, işletmelerin yapay zekâ kullanımında Türkiye’nin 2035’e kadar AB’nin 2025 düzeyine ulaşmasını esas alıyor. Ancak raporda aktarılan 2026 verileri, başlangıçta daha hızlı bir yayılmaya işaret ediyor. En az 10 çalışanı bulunan işletmelerde kullanım oranı bir yılda %7,5’ten %14’e çıkmış. Küçük işletmelerde oran %12,8’e, 250 ve üzeri çalışanı bulunanlarda %37,1’e ulaşmış.
● Türkiye’de istihdamın yaklaşık %21,8’i, görevleri üretken yapay zekânın mevcut kabiliyetleriyle en az düşük düzeyde örtüşen mesleklerde bulunuyor. Etki özellikle bilgi yoğun ve masa başı işlerde belirgin. Büro çalışanlarının yaklaşık dörtte üçü, görevlerin yapay zekâyla örtüşmesinin en yüksek olduğu iki grupta yer alıyor.
● Sektörel verimlilik kazanımında finans ve sigorta ile bilgi ve iletişim öne çıkıyor. Baz senaryoda 2035 için hesaplanan düzey farkları sırasıyla yaklaşık %2,3 ve %2,2. Bu sektörlerde hem yapay zekânın kullanılabileceği görevler fazla hem de teknolojiyi uygulayabilecek büyük kurumların ağırlığı yüksek.
● Burası ilginç. Bir işi daha kısa sürede yapmak, kendiliğinden daha fazla üretim veya gelir yaratmıyor. Raporda aktarılan Güney Kore araştırmasında, haftada yaklaşık 1,5 saatlik zaman tasarrufu ile gerçekleşen çıktı artışı arasındaki ilişki sıfıra yakın bulunmuş. Kazanılan zamanın nasıl değerlendirildiği, iş akışının nasıl değiştiği ve diğer darboğazların çözülüp çözülmediği belirleyici.
● Sahadan somut bir örnek Akkim’den geldi. Yönetimin aktardığına göre, bir pompadaki rulman arızasının erken tespiti daha büyük bir hasarı ve olası üretim kaybını önleyerek yaklaşık 30 bin dolar tasarruf sağlamış. Şirket, yatırımın sonucunu maliyet tasarrufunun yanında plansız duruş, stok seviyesi, teslimat performansı, enerji tüketimi ve kalite göstergeleriyle ölçüyor.


#EDAM ve @turkiyeai iş birliği, @Akbank desteğiyle @CanSelcuki , Oğuz Gürerk, Ulaş Akkaya (@uakkaya59) ve @sinanulgen1 tarafından kaleme alınan “Türkiye Yapay Zekâ Ekonomik Etki Raporu” yayımlandı.
edam.org.tr/ekonomi-ve-enerj…

Analistlerin büyük çoğunluğunun hala ‘AL’ tavsiyesi vermesi yatırımcıya ne kadar güven vermeli?
Reuters’tan Joachim Klement bugünkü AI rallisini teknoloji balonu ve 2008 krizi öncesiyle karşılaştırmış.
● Klement, hem teknoloji balonunun zirvesinde hem de 2008 krizi öncesinde analistlerin oldukça iyimser kaldığını hatırlatıyor. Bugünkü AI hisselerine de bu gözle bakıyor.
● Yazıda verilen rakamlara göre, başlıca AI hisselerine yönelik analist tavsiyelerinin ortalama %83’ü 'GÜÇLÜ AL', yalnızca %2’si 'SAT' yönünde. Yazar, benzer bir iyimserliğin 2000’in başında, teknoloji balonu patlamadan hemen önce de görüldüğünü hatırlatıyor. O dönemin gözde teknoloji şirketlerinde 'GÜÇLÜ AL' tavsiyelerinin oranı %85’ti. 'SAT' tavsiyesi ise yoktu.
● Bu şirketlerin bazıları sonraki yıllarda işlerini büyütüp çok başarılı oldu. Ancak hisselerini yüksek fiyatlardan alan yatırımcılar, önce büyük kayıplarla karşılaştı. Bir şirketin geleceğinin parlak olması, hissesinin her fiyattan iyi bir yatırım olduğu anlamına gelmez. Beklenen başarı zaten fiyata fazlasıyla yansımışsa, şirket büyümeye devam ederken yatırımcı zarar edebilir.
● Bankalarda da benzer bir gecikme yaşandığını söylüyor. 2008’in başında ABD bankalarındaki tavsiyelerin %53’ü 'AL', %12’si 'SAT' seviyesindeydi. Oysa konut fiyatları zirveyi geride bırakmış, mortgage piyasasında iflaslar ve fon çöküşleri başlamıştı.
● Bir diğer nokta, balonun bitmesi için mutlaka son bir çılgın yükseliş yaşanması gerekmediği. Teknoloji balonunda son dönemde çok sert bir yükseliş, ardından hızlı bir çöküş vardı. Finans krizine giderken ise kötü haberler birikti, banka hisseleri önce yataylaştı ve zayıfladı.
● Yazar bugünkü AI hisselerinde bu iki örneğin arasında bir görünüm olduğunu düşünüyor. Verdiği Goldman Sachs AI sepeti örneğinde, nisan–haziran dönemindeki %51’lik yükselişi temmuzda %24, ekimde ise %17 düşüş izliyor. Kârlılık, borçlanma maliyeti ve düzenleme riskleriyle ilgili sorular artarken, hisselerin bu haberleri taşımakta zorlanıyor olabileceğini söylüyor.


Altına alışık olduğumuz gibi Asya’dan değil de Batı’dan kısa vadeli talep gelince fiyatlama da değişiyor.
Kaldıraçlı pozisyonlar çözülünce hareket sertleşiyor.
Ons altın, Eylül 2025’ten bu yana en düşük seviyesini gördü.
Ali Cenk Gözen retweeted
Tarihsel olarak halka arzlar ve büyük sermaye toplama dönemleri çoğu zaman sektör coşkusunun zirve evrelerine denk gelir.
Yüksek kârlılık ve güçlü hikaye, sektöre aşırı sermaye çeker. İlk aşamada getiriler yükselir, ardından kapasite patlar, rekabet yoğunlaşır ve sonunda getiriler aşınmaya başlar. Tarih boyunca deniz taşımacılığından emtiaya, yarı iletkenlerden telekoma kadar birçok sektörde aynı döngü tekrarlandı.
Bugün AI tarafında gördüğümüz tablo da bu çerçeveden okunabilir. Veri merkezleri, GPU yatırımları, enerji altyapısı ve model eğitimi için harcanan sermaye tarihte benzeri az görülen ölçekte büyüyor.
Yüksek talep anlatısı, devasa CapEx’i meşrulaştırıyor. Ancak sermaye döngüsünün kritik sorusu hiçbir zaman "Talep güçlü mü?" olmamıştır. Sorulması gereken asıl soru, "Bu talep, sektöre giren yeni kapasiteyi absorbe edebilecek mi?" sorusudur.

Breaking News: OpenAI, the maker of ChatGPT, is preparing to file to go public in the coming weeks, people familiar with the matter said. nyti.ms/4dF0mag

Ali Cenk Gözen retweeted

Yatırım bankalarının 2027 raporlarını aşağıda bulabilirsiniz:
JP Morgan AM Investment Outlook 2027: cdn.jpmorganfunds.com/conten…
Morgan Stanley 2027 Global Investment Outlook: morganstanley.com/insights/a…
UBS Year Ahead: lnkd.in/gjiVt_gp
Goldman Global Market Outlook 2027: gspublishing.com/content/res…
Barclays PB Outlook 2027: privatebank.barclays.com/con…
JP Morgan PB Outlook 2027: assets.jpmprivatebank.com/co…
PGIM Market Outlook 2027: pgim.com/content/dam/pgim/us…
DWS AM 10 Investment Themes for 2027: lnkd.in/gGcw9vDM
HSBC PB Think Future 2027: hsbc.com.my/content/dam/hsbc…
Santander The Year Ahead 2027 - global economic outlook: santander.com/content/dam/sa…
Goldman Macro Outlook 2027 - Steady Baseline, Downside Risks:
gspublishing.com/content/res…
Invesco 2027 Investment Outlook: invesco.com/content/dam/inve…
ING Market Outlook 2027: think.ing.com/uploads/pdf-re…
JP Morgan AM Market Outlook 2027: am.jpmorgan.com/content/dam/…
Neuberger Berman 2027: lnkd.in/gftwqtAq
ABN AMRO Global Economic Outlook 2027: lnkd.in/gCp5__qp
EFG Outlook 2027: assets.ctfassets.net/1u811bv…
Columbia Threadneedle Multi-Asset Investment Outlook 2027: docs.columbiathreadneedle.co…
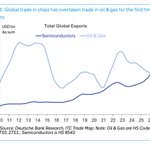
Küresel çip ihracatı, dolar bazında ilk kez petrol ve doğal gaz ihracatını geride bıraktı. Peki bu neden önemli?
● Eski düzende petrol ihraç eden Körfez ülkeleri dolar kazanıyor, bu paranın önemli bir bölümünü ABD devlet tahvillerine ve diğer sabit getirili araçlara yatırıyordu. Böylece petrol geliri yeniden ABD’ye dönüyor, Amerikan bütçe açıklarının finansmanına katkı sağlıyor ve tahvil faizlerini aşağıda tutmaya yardımcı oluyordu.
● Çipten kazanılan paranın farklı bir yoldan dönmesi bekleniyor. Asya’daki çip ihracatçıları zaten Amerikan teknoloji ekosistemiyle iç içe. Bu ülkelerde oluşan birikimin daha büyük kısmı ABD hisselerine, girişim sermayesine, veri merkezlerine ve teknoloji yatırımlarına gidebilir.
● Teknoloji hisselerinin değerlemeleri ve AI yatırım döngüsü desteklenirken, ABD tahvilleri petrodolar dönemindeki kadar güçlü bir yapısal talepten yararlanamayabilir. Diğer koşullar aynıysa bu, tahvil faizlerinin daha yüksek kalması yönünde bir etki yaratır.
Kaynak: Deutsche Bank

PIMCO 2027 için yatırım fikirlerini paylaşmış. Enteresan noktalar var.
● 2027 için temel uyarı, portföylerin göründüğü kadar çeşitli olmayabileceği. Teknoloji hissesi, şirket tahvili, veri merkezi ve enerji altyapısı yatırımı ayrı ayrı bakınca farklı alanlar gibi duruyor. Hepsinin gelir beklentisi aynı yatırımlara dayanıyorsa, aslında aynı riski birkaç farklı yerden almış oluyorsun.
● AI yatırımları giderek daha fazla borçla finanse ediliyor. Rapora göre 2026’da finans dışı şirketlerin dolar cinsi yatırım yapılabilir notlu tahvil ihraçlarının yaklaşık %23’ü AI bağlantılı. Bu oran 2023’te %4 civarındaydı. Dolayısıyla AI harcamalarının geri dönüşüyle ilgili bir sorun, hisse piyasasının yanında şirket tahvillerini de etkileyebilir.
● AI tarafında seçiciler. Kaliteli varlıklarla teminatlandırılmış, sözleşmeye bağlı nakit akışı olan altyapı finansmanını tercih ediyorlar. AI yoğunlaşmasını azaltmak için de konut kredilerine dayalı bazı menkul kıymetleri alternatif görüyorlar.
● S&P 500 almak da eskisi kadar geniş bir dağılım sağlamayabilir. En büyük 10 şirketin endeksteki ağırlığı yaklaşık %40’a ulaşmış. Özellikle temel tüketim, enerji ve sağlıkta teknoloji hisselerinden farklı dinamiklerle hareket eden şirketler bulunabileceğini düşünüyorlar. Ucuzluk, bilanço kalitesi ve düşük oynaklık gibi özellikleri birlikte değerlendirmeyi önemsiyorlar.
● Getiri için bütün piyasanın yükselmesine ihtiyaç duymayan işlemlere de alan açıyorlar. Örneğin modelleri yakın dönemde İngiltere’de faiz düşüşünden yararlanacak, Euro Bölgesi’nde ise ters yönde pozisyon almayı tercih etmiş. Buradaki beklenti iki piyasanın birbirine göre hareketinden kazanmak.
● Borçlu şirketlerde asıl ayrışmanın refinansman sırasında belirginleşmesini bekliyorlar. Eski borcun vadesi geliyor ve şirket aynı parayı çok daha yüksek faizle yeniden bulmak zorunda kalıyor. Raporda, 2028–2029 vadeli CCC notlu tahvillerin mevcut piyasa getirileri ile kuponları arasındaki fark yaklaşık 8–9 yüzde puan.
● Private equity yatırımlara da aynı gözle bakılması gerektiğini söylüyorlar. Bir varlığın fiyatının her gün değişmemesi, ekonomik riskinin düşük olduğu anlamına gelmiyor. Portföyde zaten bulunan sektörlere bir de private credit üzerinden borç veriyorsan, çeşitlendirdiğini düşünürken aynı riski büyütüyor olabilirsin.
● Emtialarda daha geniş bir dağılımı anlamlı buluyorlar. Altın, enerji, sanayi metalleri ve tarım ürünlerinin farklı gelişmelerden etkilendiğini vurguluyorlar. AI altyapı yatırımlarını sanayi metalleri, güçlü El Niño kaynaklı hava koşullarını ise tarım ürünleri için olası destek olarak görüyorlar. İnceledikleri son 3, 6 ve 10 yıllık dönemlerde, %10 emtia içeren portföyün geleneksel %60 hisse–%40 tahvil dağılımından daha iyi risk başına getiri sağladığını belirtiyorlar.
● Portföyü yeniden dengelemek için mutlaka eldeki hisseleri satmak gerektiğini düşünmüyorlar. Yeni gelecek paranın nereye yönlendirileceği de bu dengeyi değiştirebilir. 2027’ye girerken önerileri, mevcut yoğunlaşmayı görüp yeni yatırımları farklı gelir kaynaklarına dağıtmak. Yükselen reel tahvil getirileri nedeniyle sabit getirili araçları da bu açıdan daha cazip buluyorlar.


Tüketici indirim beklese de şirketlerin buna alanı yok.
TCMB’nin temmuz–eylül firma görüşmelerinde, pahalı ürün alışverişlerinin yılın son çeyreğindeki kampanyalara ertelendiği anlatılıyor.
Aynı çalışmada, düşen kârlılığın şirketlerin kampanya imkânlarını kısıtladığı da belirtiliyor.

49
6,515
Ali Cenk Gözen retweeted

BES aylık net nominal katkı payı üretim tutarı Ekim ayında 2,3 milyar TL negatif. En son rahip Brunson kur krizi ve devamında çok sert parasal sıkılaşmanın olduğu 2018 yılında negatif veriler alıyorduk..
Veri BES'e ödenen katkı payları ile katılımcılara yapılan sonlanma ödemelerinin farkını gösteriyor. Dolayısıyla katılımcılara yapılan sonlanma ödemelerinin katkı payı girişlerini aştığını görüyoruz.
Buradaki trendi önümüzdeki aylarda yakından takip etmek lazım. İçinde bulunduğumuz kriz ve makro sebebiyle muhtemelen bir süre daha negatif veri alabiliriz gibi duruyor.

Ali Cenk Gözen retweeted

Fintables Araştırma Direktörü Ali Cenk Gözen, CNBC-e kanalında Meryem Kenan’ın konuğu oluyor.
🗓️ 18 Kasım - Çarşamba
⏰ 15:00
📺 @cnbceofficial
