

Onderzoek naar de sterkste bedrijven ter wereld. (Geen financieel advies)
Nederland
Joined September 2015
- Tweets3.8K
- Following313
- Followers1.6K
- Likes3.3K




Pinned Tweet
Beleggersbrief Juli 2026.
Eerder vandaag heb ik een nieuwe beleggersbrief gepubliceerd. Hoewel ik afgelopen maand geen transacties heb uitgevoerd, vinden er genoeg ontwikkelingen plaats om bij stil te staan. Neem bijvoorbeeld AI, dat een steeds grotere invloed op de wereld begint te krijgen en in mijn beleggingsframework een rode draad aan het vormen is.
Daarom heb ik in de afgelopen weken de tijd genomen om mijn gedachten over AI, en de langetermijnkansen en -risico’s die ik hierbij voorzie, op papier te zetten.
Ook lees je over het alloceren van het meest kostbare op aarde: tijd. Daarbij leg ik uit waarom het raadzaam is om te leren denken vanuit de rol van kapitaalallocator. We hebben namelijk de uitdaging om de juiste balans te vinden tussen de allocatie van tijd die pas in de verre toekomst van mogelijke toegevoegde waarde zal zijn, en de allocatie van tijd die direct of op de zeer korte termijn waarde zal opleveren. Hierin deel ik ook mijn eigen keuzes.
Daarnaast vind je een duiding van de Q1’27 resultaten van 3i Group en de onderliggende progressie binnen Action. Voor FY26 verwacht ik voor Action een FCF van ruim € 1,2 miljard. Deze FCF-generatie zal in het komende decennium naar mijn verwachting steeds verder oplopen naarmate Action zich verder over Europa en de Verenigde Staten verspreidt. Een groot gedeelte van de toenemende FCF-generatie van Action zal uiteindelijk zijn weg naar 3i Group vinden, dat een 65,4%-belang heeft in Action. Eerder deze week hintte de Britse investeerder dat hier mogelijk nog ~1,8% extra bij opkomt. Hiermee zou het belang van 3i Group op ~67,2% uitkomen.
Hoewel ik mijn onderzoek naar de Q2’26-resultaten van Netflix nog niet volledig heb afgerond, heb ik wel een korte update opgenomen. De uitkomsten van mijn onderzoek laten een meer genuanceerd beeld zien dan hetgeen op dit moment in de media wordt geschetst. In lijn met de comments van het management, zie ik onderliggend in de data van Netflix bepaalde KPI’s die zich inderdaad positief ontwikkelen, maar heb daarentegen eveneens een aantal kritische punten.
De beleggersbrief lees je geheel gratis via onderstaande link:
beursbaas.substack.com/p/bel…

5
668
Beursbaas retweeted

At the 1997 Berkshire Hathaway $BRK.B Annual Meeting, a shareholder asked Warren Buffett and Charlie Munger how they determine a company’s intrinsic value and which metrics and filters they use at Berkshire to arrive at that number. Their response is included in the pages below.
Along the way, they also discuss their pursuit of perfection in selecting businesses and how that approach naturally leads to a concentrated portfolio. In my view, this is one of the most valuable exchanges in Berkshire’s history.


“They believe no one else will act responsibly, so they must do it themselves, despite the risk.”
Game Theory in de AI-race: volledig inzetten op het creëren van iets, terwijl je niet eens precies weet wat je aan het creëren bent. Maar koste wat het kost moeten winnen, omdat je dan zelf de touwtjes in handen hebt om hier, post singularity, verantwoordelijk mee om te kunnen gaan, en hopen dat dit dan niet te laat is. May you live in interesting times.

I resigned from Anthropic today. I spent the last three years doing pretraining research at both OpenAI and Anthropic. Neither company is acting responsibly. They are racing straight to self-improving superintelligence and gambling with our lives. More thoughts below.
2
648
3i Group gaat er vol voor en wordt geleidelijk steeds meer Action. In de afgelopen weken heeft de Britse investeerder namelijk een additioneel belang van 2,1%-punt in Action weten te verkrijgen. In mijn projecties levert deze aankoop €634 miljoen in dividenden op tot en met 2035 (FCF: +), terwijl het €2,2 miljard aan waarde vertegenwoordigt dat jaar (NAV: +).
3i Group financiert de aankoop met de uitgifte van eigen aandelen, die het de komende jaren naar mijn verwachting met gemak weer terug kan kopen doordat de FCF generatie binnen Action enorm zal toenemen richting 2035 (NAV/share: +). Met 67,5% van de aandelen zal 3i Group hier goed van profiteren. En zo ook zijn aandeelhouders.

3i Group $III.L announced this morning that it acquired an additional ~0.3% stake in Peer Holding I B.V., the parent company of Action.
For this, 3i Group will issue ~3 million shares. This will result in a ~0.3% dilution of the total share capital, which will increase to over 1,028 million shares.
Consequently, 3i Group's stake in Action will increase further, from 65.4% to 67.5%, including the acquisition of an additional ~1.8% stake announced on August 27, 2026. Together, these ~0.3% and ~1.8% stake purchases form part of a single equity transaction of approximately 2.1%, which costs 3i Group approximately £765 million in equity issuance.
In my view, this transaction is highly value-creating for 3i Group and its shareholders. In my valuation model, this 2.1% stake will generate €634 million in cumulative dividends through 2035 and represent a value of around €2.2 billion at that year-end, assuming a total enterprise value for Action of €104 billion on December 31, 2035. Based on my projections, the IRR for this transaction would amount to a 15.6% CAGR over the 2027-2035 period.
Disclaimer: This is not financial advice.
Disclosure: $III.L currently has a weighting of 40% in my portfolio.
h/t @joepify

1
18
3,045
Het tweede seizoen van de Netflix Original serie The Gentlemen wordt goed onthaald met een gemiddelde afleveringsscore van 8,5/10 op IMDb (2026). S2E7 scoort zelfs een 9,3/10. Dit is de hoogste score voor een individuele aflevering van deze serie tot nu toe. Afleveringen uit het eerste seizoen scoren gemiddeld een 8,0/10.
Netflix publiceerde alle afleveringen van S2 op 3 september jl. in bulk.

1
2
434
Sinds de release van GTA V in 2013, 10 jaar geleden, is het aantal mensen dat geïnteresseerd is in gamen verder gegroeid, zowel door nieuwe cohort jongeren als volwassen die gamen hebben geadopt. Console providers profiteren hiervan en liften mee op de geanticipeerde GTA 6 release in november.

2
641
De aflevering van Apple’s Silo van gisteren, S3E10, scoort een 9,6/10 op IMDb. Dit is de hoogste afleveringsscore voor deze serie tot nu toe. En bijna de hoogste score voor een losse aflevering uit alle producties van Apple ooit gemaakt (Severence S1E9 scoort met een 9,7/10 nog net iets hoger).
Mocht je van dystopische sci-fi series en mindfucks houden, dan zou ik zeker Silo aanraden. Meer Silo fans?

2
318
Dit is ook een van de hoofdredenen waarom ik bedrijven als Nike en Adidas links laat liggen, hoewel deze vanuit het perspectief van de value belegger mogelijk interessant ogen. Zo nu en dan zie je dit soort apparel bedrijven dan ook terug in de portefeuilles van waardebeleggers.
Deze beleggers zijn echter 100% afhankelijk van in welke richting het gedrag van de consument beweegt, iets dat vrijwel onmogelijk is om voor de lange termijn uit te stippelen. Enkel wanneer je over alle creditcarddata ter wereld zou beschikken, zou je hier mogelijk op Q-basis op kunnen inspelen. Maar dit is geen spel dat je voor de lange termijn wilt spelen.
Beleggen in apparel bedrijven is een zero-sum game. Neem bijvoorbeeld Alo Yoga, wiens opkomende populariteit direct ten koste gaat van Lululemon.
Hoe groter je als apparel bedrijf wordt, hoe lastiger het is om hip te blijven. Dit zie je bijvoorbeeld ook bij het in 2012 opgerichte Gymshark, die in de afgelopen jaren overigens echt een sterk momentum heeft gehad. Hier heeft het commercieel slim op ingespeeld door deze populariteit uit te knijpen middels massaproductie en het verdienmodel te verschuiven van pure-play premium pricing naar continue afprijzingcycles. Hiermee gaat Gymshark het pad van Under Armour achterna, die in de afgelopen 10 jaar zijn beurskoers met 88% zag slinken.
Dat er niets zo veranderlijk is als de mens, gaat voor apparel bedrijven zeker op. Als serieuze belegger heb je in deze industrie mijns inziens niets te zoeken. Enkel het early-stage meeliften met een influencer zou interessant kunnen zijn, maar ook hier gaat het in de komende decennium krioelen met nieuwe merken door de AI boom in de creatie van nieuwe producten, diensten en merken die gaat plaatsvinden.


De balans tussen het verhogen van de waarde die je levert en het verhogen van de prijs die je hiervoor vraagt, is een evenwicht die je zorgvuldig moet afwegen. In het voorjaar voerde Netflix reeds al prijsverhogingen door in onder andere de V.S., Canada, Spanje en Mexico. Nu volgen onder andere Duitsland, Oostenrijk en het V.K.
De prijsverhogingen in de V.S. vonden op 26 maart jl. plaats. Terugkijkend op deze prijsverhogingen geeft het management in de Q2’26 earnings call aan dat de effecten hiervan consistent zijn met voorgaande prijsverhogingen, en tevens in lijn zijn met hun initiële verwachtingen. In de V.S. werden de volgende prijsverhogingen doorgevoerd:
- Standard with ads: $7,99 —> $8,99 (+$1,00 of +12,5%);
- Standard: $17,99 —> $19,99 (+$2,00 of +11,1%);
- Premium: $24,99 —> $26,99 (+$2,00 of +8,0%).
Net als in de V.S. werden er ook prijsverhogingen doorgevoerd in Canada. Gezamenlijk vormen zij het segment UCAN. De omzet van UCAN noteerde in Q2'26 op $5,4 miljard, goed voor ~43% van de totale omzet van Netflix. Een prijsverhoging van 8,0%-12,5% levert dus een redelijke bijdrage voor Netflix zijn totale omzetgroei, mits klanten abonnee blijven en de verhouding tussen Netflix’s abonnementsoorten gelijk blijft.
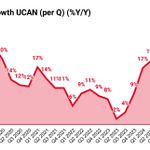
Het omzetniveau van $5,4 miljard voor Netflix in UCAN is in Q2'26 op 10,2% Y/Y hoger uitgekomen in vergelijking met Q2’25. Ten opzichte van vorige kwartalen is een afname van deze groeisnelheid zichtbaar. In Q4’25 noteerde deze namelijk op 18,2% Y/Y, gevolgd door 13,6% Y/Y in Q1’26.
Daarentegen lag de Q/Q omzetgroei van UCAN in Q2’26 met +3,6% wel hoger dan in Q1’26, toen deze omzetgroei met -1,8% Q/Q afnam. Ik verwacht dat naast een bepaalde seizoensinvloed ook de volatiliteit in Netflix zijn toenemende advertentie-inkomsten hieraan ten grondslag ligt, aangezien de verkoop van advertentieruimte in Q4 doorgaans sterker is dan in Q1.
Op TTM-basis is de huidige groeisnelheid van UCAN ad 14,7% Y/Y ongeveer in lijn met die van twee kwartalen geleden, Q4’25, ad 15,0% Y/Y, en licht hoger dan in Q3’25 (14,1% Y/Y) en Q2’25 (13,6% Y/Y).
Tegenover prijsverhogingen moeten ook verhogingen in de waarde die je als bedrijf levert staan. Wanneer er namelijk een periode ontstaat waarin je als Netflix zijnde geen grote hitseries blijkt te hebben, zal de perceptie van deze waardecreatie voor leden langzamerhand gaan afnemen. Het contrast tussen kostprijs en toegevoegde waarde kan additioneel worden versterkt wanneer er recent een prijsverhoging heeft plaatsgevonden wanneer je dit benadert vanuit het oogpunt van de consument, die gemiddeld recente ontwikkelingen zwaarder zullen meewegen dan ervaring uit het verleden.
Op basis van mijn onderzoek heb ik de aanleiding gekregen dat bovenstaande zich voor Netflix in de periode van week 14 tot week 25 jl. heeft afgespeeld. Meer hierover in de Q2'26 analyse. TBC.


🚨JUST IN
Netflix wiped out $16,000,000,000 in market value today
Down more than 4% today after raising subscription prices in Germany and the U.K. affecting 18% of EMEA subscribers.
Bill Ackman holds up to $1,000,000,000 of $NFLX
Cathie Wood (ARK Invest) holds up to $18,000,000.
Nancy Pelosi holds up to $2,400,000.
Gilbert Cisneros holds up to $1,700,000.


3
649
Het consumentensurplus (aangedreven door zowel hogere veiligheid, hogere kwaliteit als lagere kostprijs) dat Tesla levert zal steeds verder toenemen en die van Uber significant gaan overstijgen.
Ik spreek mij al langer uit over de grote risico’s die ik zie voor Uber zijn concurrentiepositie. Tesla kent een kostprijs per mile die significant lager is dan Uber, zowel aan de consument zijde als aan de R&D zijde. Laatstgenoemde maakt dat Tesla FSD ook steeds veiliger gaat worden, waardoor het restpercentage voor extreme weersomstandigheden steeds iets kleiner wordt voor menselijk aangedreven Ubers. De toekomst is autonoom voor diensten als transport.

The future of transport is safer, more enjoyable & gives you more time back
With theater, music & gaming apps on a 22" touchscreen, Cybercab offers you a space to be productive or unwind
Soon to be equipped with V5 Starlink hardware, too, for complete connectivity
2
2
690


FICO vandaag -16%. YTD staat het aandeel op -38%.
Superbelegger Dev Kantesaria treft het hiermee niet dit jaar: op 30 juni jl. was het nog zijn grootste positie.
Zelf spreekt FICO mij minder aan. Hoewel het bedrijf op dit moment mogelijk een moat heeft, zie ik voor de toekomst risico's die deze moat zouden kunnen doen eroderen.
Iemand van jullie die onderzoek heeft gedaan naar FICO en overweegt om dit aandeel op dit prijsniveau te kopen?

Ik overweeg om mijn positie in Amazon verder uit te breiden. Ik denk dat de value capture op de infrastructure layer wordt onderschat. Ik verwacht dan ook dat AWS flink gaat profiteren van de toenemende vraag naar datacentercapaciteit, met operationele kasstromen die steeds verder zullen toenemen.
Amazon zal hierbij profiteren van de toenemende concurrentie tussen AI modellen. Zo publiceerde Meta twee dagen geleden zijn Muse Spark 1.3 model. En ook spelers als Grok en Google mogen we niet onderschatten: Anthropic en OpenAI kunnen meer concurrentie verwachten.
Meer concurrentie op de model layer → lagere kostprijs van AI modellen → meer AI tokens voor afnemers voor hetzelfde budget → meer gebruik (Jevons paradox) → meer absolute dollars voor bedrijven op de infrastructure layer zoals Amazon en Alphabet.
Mijn laatste aankoop in Amazon dateert van 12 februari jl. voor €169,53 (~$199) per aandeel. Ik verwacht niet dat we deze koers ooit nog eens gaan zien.
Ik hoop dat ik ergens in de komende maanden Amazon voor $220-$240 kan bijkopen. Op dit moment heeft Amazon een weging van 25% in mijn portefeuille.
Hoe kijken jullie op dit moment naar Amazon?

4
7
995
Grand Theft Auto VI: An Extended Look is de meest bekeken titel van Netflix van afgelopen week met 31 miljoen weergaven. Op het YouTube-account van Rockstar Games, waar de video van 26 minuten 6 uur later publiekelijk werd geplaatst, heeft de video 20 miljoen kijkers over de periode 27 augustus tot 3 september.

1
2
369
Hermès op €1.480 / aandeel.
Als ik een jaar geleden had gevraagd wie er Hermès aandelen zou willen kopen voor deze prijs, dan denk ik dat velen zich zouden hebben aangemeld. Nu staat Hermès op deze koers; dichter bij de €1.000 dan bij de €2.000. Ter vergelijking: op de Valentijnsdag van 2025 tikte het aandeel het koersniveau van €2.957 nog aan. Inmiddels zijn we hard op weg om 2/3 hier onder te staan.
Zelf denk ik dat Hermès een sterk merk is. En dat de kans groot is dat het bedrijf over 50 jaar nog steeds bestaat. Op dit moment verkeren luxe bedrijven op de beurs in malaise, aangedreven door lagere verkopen in onder meer Azië.
Is het structureel dat Europese merken uit de mode raken in het Verre Oosten? Of is dit iets dat over een tijdje weer voorbij is en modebedrijven weer dubbelcijferige groeicijfers in deze regio publiceren?
Als belegger probeer ik in opportuniteitskosten te denken. Zo ook voor Hermès. Ik laat het bedrijf voor nu dan ook op de reservebank zitten, omdat de bedrijven in mijn portefeuille mijns inziens een betere belegging vormen op dit moment. Zien jullie kansen in Hermès op €1.200-€1.400?

2
5
813
Moncler S.p.A. weer op €46 per aandeel.
Over de afgelopen jaren was deze ~€46 vaak het minimum niveau, waarna Moncler meermaals een stijging heeft ingezet. Ten opzichte van de piek van februari 2025 staat de huidige koers -32% lager (rendementspad: +46%).
Ben zelf op dit moment volledig belegd en zie eerder kansen bij Amazon en Alphabet dan in Moncler nu, maar voor degenen die een wat grotere diversificatie zoeken kan het huidige koersniveau van Moncler zeker interessant zijn.
Wat denken jullie?

2
3
672
Er vinden momenteel veel ontwikkelingen plaats in de wereld, van de toenemende investeringen in defensie tot de opbouw van het fundament waarop AI zich de komende decennia zal ontwikkelen.
De belangen hierbij zijn groot. Waar er vanuit de markten wordt gekeken naar de onderliggende verhoudingen tussen bedrijven, vindt er tegelijkertijd een strategisch schaakspel tussen de grootste landen ter wereld plaats. AI is de katalysator die de verhoudingen tussen deze grootmachten mogelijk zal doen verschuiven. In de toekomst zal AI namelijk een steeds grotere rol gaan spelen bij de vraag wie toekomstige oorlogen zal winnen (of doen voorkomen). Hierdoor zijn de belangen voor het ontwikkelen van de meest geavanceerde AI-technologie enorm.
Dit komt echter met een prijskaartje. In de westerse landen wordt dit gefinancierd met behulp van het kapitalisme. Dit werkt, omdat ook de commerciële kansen groot zijn voor de bedrijven die deze enorme investeringen financieren.
Waar veel beleggers twijfelen over de winstgevendheid van deze investeringen, bouwen bedrijven zoals Amazon en Alphabet hun datacentercapaciteit volop uit. Hiervoor halen ze in toenemende mate kapitaal op. Dit gebeurde reeds al met de uitgifte van obligaties, maar nu ook steeds vaker met de uitgifte van aandelen. Ik verwacht niet dat het hierbij stopt: in de komende jaren zal er nog veel meer kapitaal moeten worden opgehaald.
Dit maakt dat de kostprijs van kapitaal een steeds belangrijkere factor zal worden in de opbouw van de duizenden miljarden dollars aan AI-infrastructuur die de komende jaren nodig zal zijn. Hierbij zullen steeds meer bedrijven vechten om dezelfde dollar aan incrementeel kapitaal.
In de beleggersbrief over juli schreef ik dat AI een immens surplus creëert voor gebruikers. Ik verwacht dat bedrijven op de infrastructure layer hiervan blijvend zullen profiteren. Dit maakt dat de rentevergoeding die AI-bedrijven in theorie bereid zijn te betalen voor incrementeel kapitaal, hoger ligt dan hun traditionele kostprijs van kapitaal.
Deze strijd om kapitaal vindt overigens niet alleen plaats tussen bedrijven onderling: ook overheden zullen de komende jaren meedoen in deze strijd om hun eigen investeringen te financieren.
Dit is reeds zichtbaar in de stijgende rentes wereldwijd. Zo loopt de rente van bijvoorbeeld Amerikaanse staatsobligaties steeds verder op: waar de rente van tienjaarsstaatsobligaties in maart nog op 3,96% noteerde, is deze inmiddels opgelopen tot 4,72%.
Tegelijkertijd neemt hiermee ook de rendementseis voor beleggers toe. Wanneer de marktrente verder blijft oplopen, is het aannemelijk dat de waardering van veel bedrijven, die momenteel relatief hoog is, zal afnemen. In combinatie met disruptierisico's van AI, is het niet ondenkbaar dat veel aandelen in de komende jaren een historisch lager rendement zullen opleveren.
Hiermee wordt het nog belangrijker om goed overwogen beslissingen te maken in welke bedrijven je wel en niet belegd wilt zijn de komende jaren.

337
Anthropic zou wel eens snel naar de beurs kunnen gaan. Ik ben benieuwd naar hun S-1-formulier. Dit is een formulier waarin het management het bedrijf toelicht: huidige ontwikkelingen, toekomstplannen, risico’s, kansen en een overzicht van de financiën. Vooral dat laatste is interessant: hoe is de kostenstructuur van Anthropic opgebouwd? En in hoeverre zou dit in de toekomst kunnen verbeteren wanneer de schaalgrootte van Anthropic verder toeneemt?
Vorig jaar eindigde het bedrijf 2025 met $9B aan terugkerende omzet op jaarbasis (ARR). Voor dit jaar wordt een ARR van $100B verwacht bij jaareinde, een vertienvoudiging. Deze groeiversnelling zal logischerwijs wat gaan vertragen richting de toekomst, maar alsnog kan Anthropic er in 2027 enkele honderden miljarden aan toevoegen. Experts verwachten dat dit rond de $400-$500B zal uitkomen.

1
948
𝗥𝗲𝗳𝗹𝗲𝗰𝘁𝗲𝗿𝗲𝗻
Te midden van de zomer waarin we ons nu bevinden en met de helft van 2026 achter ons, is het een mooie periode om te reflecteren. Reflecteren is afgeleid van het Latijnse werkwoord reflectere, waarin re- ‘terug’ en -flectere ‘buigen’ betekent. Hiermee heeft reflecteren, naast een letterlijke betekenis zoals het weerkaatsen van licht, ook een figuurlijke betekenis: het je ergens over buigen.
Je zou het ook kunnen zien als het weerkaatsen (herinterpreteren) van gebeurtenissen uit het verleden op ons huidige denken, iets wat een continu veranderend wezen is. Dit gebeurt onbewust en is een proces dat zich achter de schermen afspeelt.
Daarom is het mijns inziens belangrijk om hier af en toe bij stil te staan. Welke ontwikkelingen hebben er plaatsgevonden in de afgelopen periode? Welke mooie momenten heb ik beleefd en welke doelen heb ik bereikt? En welke nieuwe kennis en vaardigheden heb ik opgedaan, waarmee ook mijn denken is veranderd?
Naast het reflecteren op je persoonlijke leven, is het ook een leerzame exercitie om deze zomer eens stil te staan bij de reis die je als belegger aan het afleggen bent. Je kunt dit doen door je portefeuille erbij te pakken en je gedachten op te schrijven over je huidige posities. Begin hierbij met je grootste positie, en werk langzaam af naar de kleinste positie in je portefeuille.
Vragen die je jezelf kunt stellen zijn:
- Hoe voel ik mij op dit moment bij de kwaliteit, kansen en risico’s van het bedrijf? Zijn deze in het afgelopen halfjaar neutraal gebleven, of zijn deze positief of negatief veranderd? Verwacht ik dat deze veranderingen zich ook in de toekomst zullen doorzetten?
- Hoe voel ik mij op dit moment bij de huidige waardering van het bedrijf? Weerspiegelt dit correct de intrinsieke waardeontwikkeling, of vinden er op dit moment excessen plaats in de premie (discount) die anderen aan de toekomst van dit bedrijf toekennen?
- Wanneer ik deze vragen combineer, is de huidige procentuele omvang van het bedrijf in mijn portefeuille dan nog steeds passend? Of moet ik hierin een wijziging doorvoeren?
- En misschien wel de belangrijkste vraag: heb ik tijdens het reflecteren op mijn bedrijven enig innerlijke wrijving ondervonden, wat een mogelijke indicatie is van een te laag kennisniveau van het bedrijf, zijn risico’s of zijn toekomstige kansen? Of ligt dit mogelijk een laag dieper, en zit er tussen bepaalde bedrijven in mijn portefeuille, mijn initieel opgestelde beleggingsstrategie en huidige denken een spanningsveld van cognitieve dissonantie?
Loop deze vragen rustig bij langs. Wanneer je hierin 100% eerlijk bent, zul je worden gewezen op de zwakke plekken in jouw portefeuille en jouw denken als belegger, inclusief de kennis en vaardigheden die je in de afgelopen periode hebt opgedaan. Ga in het bijzonder dieper in op de innerlijke wrijvingen die tijdens dit reflectieproces plaatsvinden, aangezien zich daarin juist leerpunten bevinden om een betere belegger te worden.

1
5
967
Hulp nodig bij het reflecteren op jouw portefeuille en beleggingsstrategie? In onze community staan we de gehele zomerperiode voor je klaar om je te helpen bij jouw reflectieproces en alle andere vragen die naar voren komen in jouw leerproces om een betere belegger te worden.
Meer informatie vind je hier: beursbaas.substack.com/p/inf…

2
249