

investor partial portfolios: @unitreerobotics /Horizon Robotics /@vivaia_official etc.
Joined January 2021
- Tweets8.2K
- Following2.9K
- Followers30.4K
- Likes3.3K


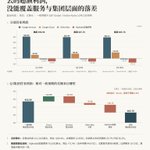


当市场情绪变坏的时候,这些因素就会成为主流情绪。
AI巨头在AI基建Capex的投入会更多放到股市增发融资,而减少CDS式的债务融资。这个趋势会比较明显。
差异是增发的时候跌,而不是财报披露后大跌。
微软和谷歌最新财报后的市场反应,提供了一个很好的观察样本。
微软当季Azure 收入增长 48%,经营现金流 580 亿美元,购置不动产及设备的现金支出约 394 亿美元。自由现金流仍然为正。
Google的Cloud 收入增长 103%,但当季经营现金流约 423 亿美元,低于约 514 亿美元的资本开支,自由现金流为负91 亿美元。
但这次分化也不能简单概括成“同样的 Capex,只差现金流”。
两家公司的资本开支口径并不完全一致,微软还有融资租赁等因素;谷歌当季还受到搜索收入预期、股权投资损失和后续资本开支指引的影响。
更准确的说法是:
市场开始奖励“增长超预期,同时现金投入没有失控”的公司;开始惩罚“增长很强,但核心现金牛、资本开支和外部融资需求同时上升”的公司。
需求仍然重要,但需求本身已经不够了。
接下来,判断 AI 公司的质量,要看两笔。
第一笔,资金来源账。
不是只看公司发了多少债,而是看自由现金流、租赁承诺、SPV 担保、供应商融资和债务到期结构。
季度自由现金流为负,不代表马上发生危机;但如果负自由现金流、外部融资和表外承诺持续一起上升,估值问题就可能逐渐变成信用问题。
第二笔,增量回报账。
新增 AI 投入带来的回报,能不能覆盖新增折旧、电力、运维、利息以及股权资本成本?
随着美债利率市场的高位震荡,市场可能出现的,是分层出清:
最弱的 neocloud 和项目 SPV 先遇到再融资压力;
随后项目融资收紧、股本要求提高;
再往后,融资约束传导为实际 Capex 和采购订单下降;
最后才是巨头之间根据资产负债表、客户质量和现金兑现能力重新分化。
云业务翻倍,为何谷歌财报后却大跌近10%?
Q1—Q3 资本开支分别为 356.74、449.24、513.55 亿美元,同比均翻倍以上。
Q3 Capex 实际比华尔街预期低约 7%,所以股价下跌不能简单归因于“本季花钱太多”。
真正的问题是 Q3 自由现金流为 -90.65 亿美元,远弱于约 -23 亿美元的预期。
全年 Capex 指引维持 1950—2050 亿美元,2027 年还将显著增加,说明现金流压力不是单季现象。
一句话:“核心广告低于预期+EPS 大幅 miss+FCF 远低于预期+AI 高投入持续更久。”
Cloud 很强,但还不足以抵消现金牛业务的预期差。
财报前市场预期又高度乐观,因此,在市场大盘整体情绪低迷的情况下,“总收入接近预期、云大幅超预期”依然不够。


