





מה קרה ל 100 מיליארד ARR שהבטיחו לנו

ANTHROPIC JUST PUBLISHED ITS S-1 FOR A U.S. IPO
Here's everything you need to know:
The Listing:
• Nasdaq Global Select Market, ticker $ANT
• Leads: Goldman Sachs, Morgan Stanley, J.P. Morgan
• Price range and share count: not disclosed yet
The Growth:
• H1'26 revenue: $16.3B vs. $1.16B in H1'25
• 2025 revenue: $4.59B vs. $386M in 2024
• $100K+ customers: 11,900+ vs. 950+ a year ago
• $1M+ customers: 1,900+
• $10M+ customers: ~250
• Consumption-based: $13.1B, 80% of H1 revenue
• Subscriptions: $3.2B, 20% of H1 revenue
The Losses:
• H1'26 operating loss: $693M vs. $2.14B
• H1'26 net loss: $80.7B
• $72.4B fair-value charge on convertible notes
• That charge tracks its rising valuation
• 2025 included a $1.5B Bartz copyright settlement
The Compute Bill:
• H1'26 compute & infrastructure: $8.9B
• Google: at least $114.5B through July 2033
• Amazon: at least $110.0B through April 2036
• Microsoft: at least $44.9B through May 2033
• ~$265.6B in total minimum commitments
• Owed regardless of actual usage
The Cash:
• $131.7B in cash & short-term investments
• Up to $77B more in note facilities:
- Google: $20B
- Amazon: $15B
- Broadcom: $42B
Who Controls It:
• Public benefit corporation
• Class F (Founder LLC): 50.1% of the vote
• Members: Dario & Daniela Amodei + 5 co-founders
• Long-Term Benefit Trust picks board majority
• Class A: 1 vote per share
• Class N (strategic partners): no vote
• Ownership caps: Amazon 12%, Google 14.99%
• 5% of shares to Anthropic Public Benefit Fund
The Risks They Flagged:
• Warns advanced AI could pose
"catastrophic or existential risks to humanity"
• Training-data copyright suits could hurt it
The Team:
• ~5,300 employees as of Sept. 30
Use of proceeds: compute, hiring, general purposes


דיברתי השבוע עם אופרטור של טיר 3 דאטה סנטר באירופה. הם אומרים שיש להם באקלוג פסיכי של ביקוש אבל אין להם גישה למימון בשביל להגדיל היצע. הנכס הזה הופך להיות investment grade, מה שאומר שפתאום אף אחד לא מסתמך על פורטפוליו הכנסות מסטארטאפים סבב A שיכולים למות עוד חודש עם שחרור של מודל חדש. אני מריח שקונסולידציה בדרך ופאפא אילון הולך לרכוש איזה נביוס או Iren בכמה אגורות על הדולר.
טוב למונופול ההייפרסקיילרס, לא טוב למי שבונה על מחשוב זול.

Pretty much.
As of the past few weeks, debt markets have almost entirely shut off access to money for any company that doesn’t have substantial revenue independent of AI data centers.
SpaceX closed $40B of debt for GPUs, but we’re investment grade and have Starlink & launch revenue.
That means the 200+ neoclouds are going to see guppy-level death and consolidation. Some will make it through, but not many.
בלוק עם השקה מפתיעה (רק כמו שג׳ק יודע לעשות) של מודל קול (לא LLM!) שהם אימנו רק על שיחות קוליות של בלי אדם. על פניו זה נשמע כמו גרסא טובה יותר GPT realtime…
מתחת זה נראה בעצם יותר כמו מודל של בני אדם.
מודלי LLM היום יודעים לקרוא טקסט, אבל לא תמיד להבין את הכוונות שלנו מאחורי זה. מה שבלוק משיקים פה זה יותר כמו מודל שמבין כוונות של בני אדם בהתאם להבעות ווקליות במהלך שיחה. זה מאוד מעניין כי זה אומר שהוא יכול לתת חווית משתמש מאוד מדוייקת בקול, ובשילוב עם harness ודאטה גם לעשות דברים כמו:
לסגור מכירות
להעביר הרצאות
להבין דינמיקות בתוך ארגון או קבוצה של אנשים
לתת פידבק בצורה מאוד ישירה ומדויקת
לארח למישהו חברה בהתאם לסיטואציה שהוא נמצא בה.
הרעיון הוא לא שהמודל יודע לפענח שיחה (טקסט) בצורה יותר טובה, אלא בהתאם לסיטואציה והקונטקסט לנבות מה יקרה הלאה בשיחה, ואולי לנתב אותה למקומות מסויימים בהתאם למוטיב מסויים.
$XYZ

We believe voice is the most natural way to interact with intelligence, so we created Dessa, the most authentic full-duplex speech model ever built. Talking with it feels like talking with a person…full of emotion, nuance, pauses, and a natural cadence.
block.xyz/dessa


המשטרה הצרפתית נראים כאילו הם נלחמים בימי הביניים. איפה התותחי מים, כדורי גומי, משהו? למה להלחם עם שריון ומקלות כמו מסכנים? לא מבין את זה.

⚠️🔴 À REGARDER JUSQU'À LA FIN
JE NE PEUX PAS DÉCRIRE CE QUE JE VIENS DE VIVRE À MARSEILLE.
#17octobre

מדינת ישראל יכולה לדעתי לשפר פלאים את מצב הכבישים בארץ דרך מהלך לאימוץ אגרסיבי של FSD בכבישים ע״י הטבות מיסוי, ביטוח וסבסוד עלויות עבור השירות תוכנה. זה יכול לפתור מלא בעיות על הכבישים פה. מלא.


יש סיכוי שנראה פה שידור חוזר של 2021
You’re unable to view this Post because this account owner limits who can view their Posts. Learn more
״אמזון לא רוצה לשרת אייג׳נטים עכשיו = צריך מתחרה חדש לאמזון״
זה דוגמא מושלמת לזה שאנשים צריכים לעצור רגע
ולעשות זום אאוט בקשר לכל האירוע הזה של אייג׳נטים קונים דברים באינטרנט.
לאמזון יש עסק פרסום של כמעט 70 מיליארד דולר שצומח 28% שנתי ב5 שנים האחרונות, וצמח יותר מAWS ב2025.
אמזון לא יכולה לקום יום אחד בבוקר, לראות שמטא השיקה את מיוז ולהגיד ״אין בעיה, בואו תיקחו לנו את כל שכבת ההפצה ו70 מיליארד דולר של הכנסה מפרסום״. העסק הזה הזה הרבה יותר חשוב מאשר לשרת כמות מאות אלפי פריקים שמתלהבים מאייג׳נט שקנה להם גרביים באמזון (שהם בטח יקנו ישירות בכל מקרה בשני קליקים).
אמזון לא רק מוכרת מוצרים.
היא מחזיקה באחד המקומות הכי חשובים באינטרנט:
הרגע שבו לקוח אומר מה הוא רוצה לקנות.
כשאני מחפש באמזון מכונת אספרסו, עשרות יצרנים יכולים לשלם לאמזון כדי להתחרות על הכוונת רכישה הזאת.
ואז יום אחד מגיע מיוז ואומר:
״מעולה. מעכשיו אתה אומר לי ישירות מה אתה רוצה, אני אמצא לך את המוצר ואקנה אותו בשבילך באמזון.״
מבחינת אמזון זה לא סתם עוד ערוץ הפצה.
זה אומר:
מטא מקבלת את כוונת הרכישה.
מטא בוחרת איזה מוצרים נכנסים לרשימת האפשרויות.
מטא שולטת בממשק משתמש.
ואמזון נדחקת לעמדה בה היא הופכת לקטלוג + תשלום + לוגיסטיקה מאחורי הקלעים.
כמובן שהיא תגיד לא תודה!
לשופיפיי, לעומת זאת, יש אינטרס הפוך, בגלל שהיא לא מרקטפלייס אחד גדול. הלקוחות שלה הם מיליוני סוחרים שרוצים דבר אחד: עוד הפצה ועוד מכירות.
לכן שופיפיי רוצה שהמוצרים שלהם יהיו זמינים בChatGPT, ג׳מיני, מיוז, ובכל אייג׳נט אחר שיגיע. היא כבר בונה בדיוק את התשתית הזאת: קטלוגים, תשלום, הנחות, ייחוס מכירות מותאמים לאייג׳נטים.
נחזור לאמזון - היא לא צריכה עוד הפצה. היא צריכה לא לאבד את ההפצה שכבר יש לה.
מצד שני, ברור לכולם שהיא גם לא יכולה לחסום אייג׳נטים לנצח.
האתגר פה הוא המנגנון שמאפשר את חווית הרכישה באמזון.
יש לה קטלוג של ליטרלי מאות מיליוני מוצרים שועבד בצורה מאוד מתוחכמת ומתאים את עצמו בצורה מאוד מאוד יעילה לכל רוכש בהתאם להיסטוריית רכישה, חשיפה לפרסומות ועוד מלא מלא פרמטרים.
התממשקות ישירה לפלטפורמות צד שלישי של אייג׳נטים אומר שחווית הרכישה של הלקוח באמזון נפגעת, בגלל שאין אלגוריתם שיכול להמליץ ללקוחות על המוצר המושלם בשבילם, אין הסטוריית רכישה, חיפוש, השוואת מחירים ועוד.
לכן, אמזון חייבת לשמור על הלקוח בצד שלה, לפחות עד שיש לה אפשרות לעשות attribution מספיק טוב לאייג׳נטים ולספק את אותה חווית הרכישה ללקוח דרך הפלטפורמות צד שלישי, מבלי לפגוע בעסק הפרסום שלה. זה קשה.
אמזון כבר נמצאת בערך באמצע הדרך. Alexa for Shopping יכולה לחפש גם באמזון וגם אצל סוחרים חיצוניים, ו-Shop Direct כבר כולל יותר מ-100 מיליון מוצרים מותאמים לרכישה אוטונומית דרך האייג׳נט של אמזון.
במילים אחרות, אמזון כבר מנסה להפוך את עצמה לממשק שדרכו אתה קונה, גם כשאמזון לא חלק מהעסקה.
בטווח הארוך, האסטרטגיה הנכונה עבור אמזון היא לדעתי:
1. פתיחה מבוקרת של הפלטפורמה דרך Amazon Agent API שמאפשר לאייג׳נטים חיצוניים לרכוש דברים דרך הפרוטוקול של אמזון.
2. העלאת הילוך בקידום של Alexa להיות הסוכן של כל הרכישות האינטרנטיות של כולם. בתוך או מחוץ לאמזון. אפשרות מעניינת בשילוב פריים.
ואז יש את שאלת ה70 מיליארד דולר: מה יהיה עם עסק הפרסום של אמזון?
היום מוכר שמפרסם באמזון בעצם אומר לה:
"אני מוכן לשלם 2.30 דולר כדי שהלקוח הזה ילחץ על מכונת הקפה הממומנת שלי."
בעולם של סוכנים זה יכול להפוך ל:
"אם יש לקוח מאומת דרך (ChatGPT, Muse, גרוקבוט) שמחפש מכונת אספרסו מתחת ל-1,000 דולר, אני מוכן לממן לו הנחה של 40 דולר ולשלם לאמזון עוד 15 דולר אם העסקה תיסגר."
הסוכן של המשתמש עדיין פועל לטובתו, כי ההצעה עצמה באמת טובה יותר. אמזון לא צריכה לשחד את הסוכן כדי שימליץ על מוצר פחות טוב.
עסק הפרסום שלה ישתנה מתחרות על תשומת לב לתחרות על כוונת רכישה. הקאצ׳ הוא שלטובת פרסום אג׳נטי מסוג כזה, היא כנראה שהיא תהיה חייבת לעשות קניבליזציה לעצמה ולהרוג חלק מכובד ממספר החשיפות של Sponsored Search.
האם זה שווה את זה? התשובה תלויה בשאלה של האם אייג׳נטים הופכים לממשק רכישות החדש של האינטרנט.
כנראה שזאת שאלת השאלות שהנהלת אמזון מתערערת בה בימים אלו.
היתרון הגדול של אמזון במשחק הagentic commerce הוא דאטה.
אם היא תצליח למנף את זה כדי להפוך את אלקסה לאייג׳נט הקניות הטוב בעולם, ובמקביל לפתוח את אמזון בצורה מבוקרת לסוכנים אחרים, היא לא בהכרח מאבדת את מהפכת המסחר האייג׳נטי.
היא אולי תצא ממנו אפילו חזקה יותר.
בהצלחה לכל מי שרוצה להתחרות באמזון!


מישהו מוכן להסביר לי למה אנשים כל כך מתלהבים מפיצה נאפוליטנית?
זה 50% שוליים של בצק רך, 50% מרק פיצה שלא כיף לאכול
חומרי גלם בצד, לא ברור על מה הנאפוליטנים קיבלו כל כך הרבה קרדיט פה. אמריקאים מכינים פיצה טובה יותר בפער.
אחד הספרים הטובים שקראתי בשנים האחרונות הוא Dopamine Nation של אנה למבקה. בספר היא מתארת שני מנגנונים שהופכים דברים לממכרים עבור בני אדם:
1. תגמול משתנה - פעולה או שימוש במשהו שהמוח לא יודע לחזות בדיוק כמה מתגמלת היא תהיה. במילים אחרות - ספייק דופמין משתנה.
2. משהו חדש/בלתי מוכר - כל פעם שאנחנו משתמשים, התוצאה/חוויה תהיה חדשה, אפילו אם זה רק קצת.
השילוב של שניהם יוצר מנגנון מאוד עוצמתי, שגורם לנו לחזור לרצות עוד ממשהו, גם אם הוא כבר מאוד מספק. זה נגרם בגלל שכל פעם שאנחנו משתמשים בדבר, הבייסליין של הריגוש עולה, וככה אנחנו כל פעם צריכים שימוש עוצמתי יותר כדי להרגיש סיפוק.
הhigh של שימוש בLLMs וכלי AI משלב את שני המנגנונים האלה לתחושה שאף מוצר אחר לא נתן עד היום - דופמין מפרודוקטיביות מזוייפת.
מאוד קל להעביר שעות על גבי שעות מול קלוד בתחושה שאנחנו בונים משהו חשוב. הזמן עובר בטיל והמוח בטירוף של context switching של כמה טאבים פתוחים במקביל. מידי פעם רפרוש קטן של X לראות מה חדש בזמן שקלוד חושב (שימור דופמין) - ״השיקו מוצר חדש שאני חייב לבדוק! חוזר לside thread, עוד רעיון חדש, גיוס חדש לסטארטאפ, מניות רצות״ ותחושה שכולם מספיקים לעשות יותר ממך. אחרי 4-5 שעות אתה פתאום מרגיש שטיגנו לך את המוח בשמן עמוק בלי שיצרת משהו שימושי. וחוזר חלילה ביום שלמחרת.
עיקר הבעיה פה היא context switching - המוח אוטומטית מקבל תחושה של ״AI מאפשר לי לעשות כמה דברים במקביל, לכן אני פרודוקטיבי״. זה בדיוק הלופ שהLLMs מעודדים כי זה מעלה את צריכת טוקנים, וקורה לדעתי בעיקר בגלל הזמן המת בו המודל ״חושב״ ומייצר טוקנים לפני תשובה.
מעולם לא היה קל יותר ליצור דברים חדשים מאפס.
מעולם גם לא היה קל יותר לבזבז המון זמן בבניית דברים חסרי תועלת בתחפושת של פרודוקטיביות כי זה AI.


ביום שני הקרוב, בכפוף לאישור הרגולטורי הסופי, CME צפויה להשיק לראשונה חוזים עתידיים על מחיר כוח מחשוב.
בפועל, יושקו שני חוזים: GPU1 ו-GPU2, שעוקבים אחרי מדדי מחירי השכרת GPUs של @silicondata.
איך זה יעבוד:
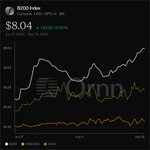
סיליקון דאטה אוספת מחירי השכרה של GPUs מעשרות פלטפורמות Neocloud, מנרמלת אותם למחיר של דולר ל-GPU לשעה, ומפרסמת בכל יום עסקים מחיר reference עבור שני סוגי מעבדים של Nvidia:
חוזה GPU1 עוקב אחרי מחיר השכירות של H100.
חוזה GPU2 עוקב אחרי מחיר השכירות של B200.
כל חוזה מייצג 730 שעות GPU, כלומר בערך חודש מלא של שימוש ב-GPU אחד.
אם לדוגמה GPU1 נסחר ב-$5 לשעה, שווי החשיפה של חוזה אחד הוא:
$5 × 730 = $3,650.
מהיום הראשון CME צפויה להציע 36 חודשי פקיעה שונים, כלומר חוזים חודשיים עד שלוש שנים קדימה.
סיליקון דאטה לא קובעת את המחיר של כל אחד מ-36 החודשים האלה. היא רק מפרסמת את מדד המחיר היומי של השוק הנוכחי.
המחיר של ינואר 2027, יוני 2028 וכן הלאה ייקבע במסחר בין קונים ומוכרים ב-CME.
בפועל, זה יוצר לראשונה עקומת מחירים סחירה של כוח מחשוב כמה שנים קדימה.
כל חוזה יתכנס בסופו של דבר למחיר המבוסס על ממוצע מדד סיליקון דאטה במהלך חודש הפקיעה. משמע אין מסירה פיזית של GPUs. ההתחשבנות היא כספית בלבד.
זה יהיה מיילסטון חשוב מאוד להמשך התפתחות תשתיות הAI מכמה סיבות עיקריות:
1. כלי גידור עבור מי שמוכר וקונה מחשוב.
עד היום גם קונים וגם מוכרים של כוח מחשוב היו חשופים מאוד לתנודות במחיר.
חברות שצריכות כוח מחשוב, כמו Anthropic או OpenAI, יכולות מעכשיו לקנות futures כדי לגדר עלייה עתידית במחירי המחשוב.
נניח שחברה יודעת שהיא תצטרך 100 אלף H100 בינואר 2027, וחוזה ינואר נסחר היום ב-$2.50 לשעה.
היא יכולה לקנות חוזים ב-$2.50.
אם בינואר המחיר הממוצע יעלה ל-$3.50, היא אמנם תשלם יותר בפועל על המחשוב, אבל זה יתקזז לה עם הרווח על החוזים.
אם המחיר ירד ל-$2, היא תשלם פחות על המחשוב אבל תפסיד על החוזים.
המטרה של הצד הקונה היא לא להרוויח, אלא לנעול את רכיב המחיר.
בצד השני, ספקיות מחשוב כמו CoreWeave, Nebius ושאר ה-Neoclouds יכולות לעשות את ההפך.
אם הן חוששות שמחירי ההשכרה יירדו, הן יכולות למכור חוזים דרך פוזיציית שורט.
אם הן מוכרות חוזה ב-$2.50 והמחיר יורד ל-$1.50, ההכנסה שלהן משכירות GPU אמנם נפגעת, אבל השורט מרוויח בערך $1 לשעה ומקזז את הירידה.
זה יכול להפוך חלק מההכנסות העתידיות שלהן ליותר צפויות, ובהמשך אולי גם להקל על גיוסי חוב ומימון תשתיות.
חשוב לציין שחוזים מגדרים רק מחיר, לא utilization!
אם Neocloud מחזיק 10,000 GPUs ואף אחד לא שוכר אותם, החוזה לא פותר לו את הבעיה.
הוא גם לא מבטיח שהמחיר שה-Neocloud עצמו יקבל יהיה זהה למדד. הוא רק יהיה בסיס בין מחיר השוק לבין המחיר שכל ספק מצליח לגבות.
2. שינוי באופי עסקאות מחשוב.
עד היום, חברה שרצתה לרכוש כוח מחשוב הייתה עומדת בפני 3 אפשרויות:
לקנות Spot או On-demand לפי המחיר משתנה, או להתחייב מראש לCapacity דרך חוזי Take-or-pay ארוכי טווח (כמו החוזים שראינו של SpaceX עם אנתרופיק לדוגמא).
חוזה Take-or-pay נותן שני דברים חשובים:
מחיר ידוע מראש, והבטחה לcapacity.
החוזים של CME משנים את התמונה כי הם מאפשרים להפריד בין השניים.
מעכשיו, חברה יכולה להמשיך לקנות On-demand, לשמור על גמישות בין ספקים ובין דורות GPU, ובמקביל לקנות חוזים כדי לגדר את סיכון המחיר.
החוזה יספק חלק מהוודאות של Take-or-pay, בלי לקחת על עצמו את אותה רמת התחייבות פיזית ארוכת טווח.
אבל - בגלל שחוזים לא מבטיחים GPU בפועל, מחסור קיצוני בשוק יכול להוביל למצב בו חברה מגדרת שינוי במחיר בהצלחה ועדיין לגלות שאין לה capacity כדי לאמן מודלים חדשים.
מסיבה זו, כנראה שעסקאות Take-or-pay לא בכרח יעלמו, אלא בעיקר ישתנו.
הערך שלהם יהיה פחות סביב "נעילת מחיר", ויותר סביב הערך האמיתי סביב השירות עצמו:
הבטחת capacity, SLA, networking, מיקום, cluster quality ושירות.
וזה כנראה יוביל להשפעה נוספת ומאוד מעניינת:
3. שקיפות גבוהה יותר בין Neoclouds.
ברגע שיש reference price אחד לשוק, יהיה הרבה יותר קל להבין מה ה-premium או discount שכל ספק מצליח לגבות מעל מחיר הבסיס.
נניח שחוזה H100 לינואר 2028 נסחר ב-$5 לשעה.
חברה כמו CoreWeave יכולה להציע capacity ב-$5.50 ולהגיד:
אצלנו אתם משלמים 50 סנט יותר בגלל cluster גדול יותר, networking טוב יותר, SLA חזק יותר, תמיכה טובה יותר או גיאוגרפיה מסוימת.
ספק אחר אולי ייסחר ב-$4.80 בגלל שירות חלש יותר או אזור פחות אטרקטיבי.
פתאום אפשר להפריד בצורה הרבה יותר ברורה בין:
מחיר ה-GPU בתוך commodity והערך המוסף של הספק של הGPU. זה יכול לפרק את שוק ה-Neoclouds לשכבות איכות ברורות יותר.
4. השינוי הכי חשוב - price discovery.
מי שניסה לעקוב אחרי מחירי GPUs בשוק עד היום ראה עשרות ספקים שונים עם מחירים שונים לגמרי עבור אותו המודל, עבור ההווה בלבד.
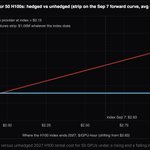
לראשונה, יהיה לנו מחיר שוק סטנדרטי שאומר כמה השוק מוכן לשלם היום עבור חשיפה למחיר H100 או B200 בעוד שנה, שנתיים או שלוש.
אם השוק הזה יהפוך לנזיל, הוא לא יהיה רק כלי לגידור, הוא יהפוך ל-forward curve של תעשיית ה-AI infrastructure כולה.
וגם יספר לנו בזמן אמת הרבה על הציפיות של השוק לגבי מחסור ב-GPUs, התרחבות capacity, ירידת מחירים, מעבר בין דורות שבבים והביקוש העתידי לכוח מחשוב.
אמשיך לעקוב


