DB (@dbackaliden) header
DB (@dbackaliden) profile picture

En påg som vet priset på allting, men värdet av ingenting.

Stockholm
Joined May 2012
Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)Photo by DB (@dbackaliden)
2025-12-31. Årets avkastning blev 20.1 %. 5y cagr 24 %. Tagit några större förluster, haft flat utveckling i mina största innehav och haft en stor kassa. Svårt med motivationen tidvis. Årets vinnare: Svedbergs, Nelly, Valmet. Årets förlorare: Tokmanni, Novo, Green Landscaping.
2024-12-31. Årets avkastning blev 25.75 %. 3y 93.81 %. Är väldigt nöjd med min (riskjusterade) avkastning de senaste åren. Årets vinnare: Doro, Svedbergs & VBG. Årets förlorare: Dedicare, Kitron & Bravida. Se nu till att komma tillbaka, konsumentfan. Gott nytt 2025.
5
76
19,819
Inission Q3. Urstark rapport. - 18 % org tillväxt - Orderingång +62 % , book to bill 1,5 (!!). Överskuggar allt annat imo - Inissions marginal ok (borde varit högre givet oms). Enedo urstark marginal på 7,4 % (!) - Ser återhämtning inom industri och elektrifiering.
Inission. - Oms +19 %. Bolagets oms-guidance höjs från 2300-2500-2620. - EBIT i Inission påverkats av svagare april och maj. Lägre marg än jag räknat på. - Enedos turnaround fortsätter, högre marg än väntat. - Orderingång +39 %. - Optimistiska kring förvärv i H2.
4
14
1,827
enedos book to bill på 1,0 bådar gott för oms och resultat de närmsta kvartalen. inkrementella lönsamheten är stor nu när se snurrar över deras breakeven. sen är book to bill 1,6 inom Inissiom/EMS. Kan de få ut lite mer hävstång på den orderboken så närmar de sig sina ebit-mål
3
266
*EBIT för Q3 i Inission ska var 39,2 och inte 40,1 som i bilden. Skyller på det orimliga i att släppa rappe kl 22.30
212
- Tillväxt Inission/EMS drivs av datacenter och försvar. Ser återhämtning inom industri och elektrifiering som varit svagt länge. - VD är inte nöjd med lönsamheten: "inte fullt ut kompenserat för materialkostnader, fokus resten av året"
208
KABE. PANG sa smålänningen - Oms + 31 %. Sverige (+37%) och UK (+67%) går starkt. Utökar produktionskapacitet för att möta efterfrågan - Har hittat till nya kundgrupper med sina nya, mindre modeller. Bruttomarginal stark på dessa produkter. - Nettokassa på 443 MSEK. Utdeln ^?
Kabe. Destock-vinden vänder? - Fått genomslag i de lägre prissegmenten. BOOM - Nordiska marknaderna utvecklas starkt, SE +20% - "Vår bredare marknadsbas gör det möjligt att anpassa de volymer... och att tillvarata möjligheterna på de marknader som utvecklas starkast"
3
28
3,033
Prevas med "börsens sämsta VD"lyckas leverera ett klart godkänt kvartal - Oms/anställd rejält upp yoy. Org tillväxt finally. - Sverige rejäl vinstökning. - Danmark vänder till vinst. - Finland levererar nollresultat, vilket får anses vara godkänt. ->Insynssälj-paniken lättar.
1
10
1,573
Ser kanske optiskt ut som ett ganska "meh"-kvartal, men det ska ses i ljuset av att bolaget handlats ned till en multipel på P/E2027 7-8 innan rapport.
1
486
Inission. - Oms +19 %. Bolagets oms-guidance höjs från 2300-2500-2620. - EBIT i Inission påverkats av svagare april och maj. Lägre marg än jag räknat på. - Enedos turnaround fortsätter, högre marg än väntat. - Orderingång +39 %. - Optimistiska kring förvärv i H2.
1
1
13
3,427
*höjs från 2300-2500 till 2500-2620 isch. - Breakeven i Enedo är enligt VD 30-31 MEUR oms. Ligger på 32 MEUR just nu R12 och då flyger vi mot 4 % ebit. Hade 7 % ebit-marg för inte särskilt längesedan. - VPA riktigt starkt btw, både finansnetto och skatt lägre än jag räknat med
4
566
Kabe. Destock-vinden vänder? - Fått genomslag i de lägre prissegmenten. BOOM - Nordiska marknaderna utvecklas starkt, SE +20% - "Vår bredare marknadsbas gör det möjligt att anpassa de volymer... och att tillvarata möjligheterna på de marknader som utvecklas starkast"
2
1
8
4,256
Imponerande att de lyckats så väl med de nya produktkategorierna, som står för tillväxtökningen i kvartalet. Dessutom är bruttomarginalen riktigt stark. Soft med 300 msek nettokassa också. Utdelningen ^
1
534
AOJs Q2 levererar +11,6 % oms och +17 % ebit. - Guidance för helår höjs. - Belånar sina egenägda fastigheter för att finansiera förvärvet av Elektroimportören. Riktigt snyggt. Spännande tider för AOJ som alltjämt värderas som en korvkiosk
Brdr AOJ lägger bud på Elektroimportøren. Ännu ett steg mot nordisk konsolidering. - Får budet till EV/EBIT 9.4 på 2026 års konsensussiffror. Bidrar med ungefär 50mdkk i ebit i år, klart positiv VPA-bidrag. -NIBD/EBITDA "Net gearing" lär komma en bit över 3.5. Mål är 2-2.5.
5
1
39
8,303
På CC berättade de att de planerar att göra sale and leaseback av del av sin property portfolio för att finansiera förvärvet. Damn!
3
1
7
3,099
Det sades också. Det blir sale and leaseback av en del och det som belånas i fastigheten är cibor plus ”less than 1.5 %” Helt ok ränta får man ju säga :-)
1
7
902
😂😂😂
1
3
570
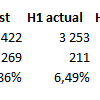
De ska klara 3 422mdkk oms och 269 i ebitda under H2 för att nå mitten av guidance. Förra året gjorde de 3 138 mdkk och 248 mdkk i ebitda under H2 och det är utan JV Cables som borde bidra med 4-5 mdkk ebitda under H2.
4
618
EBIT excluding Finland actually increased 🤥 Vilken multipel ska Prevas ha när en storkund kan sänka businessen i Finland?
4
9
2,921
Brdr AOJ lägger bud på Elektroimportøren. Ännu ett steg mot nordisk konsolidering. - Får budet till EV/EBIT 9.4 på 2026 års konsensussiffror. Bidrar med ungefär 50mdkk i ebit i år, klart positiv VPA-bidrag. -NIBD/EBITDA "Net gearing" lär komma en bit över 3.5. Mål är 2-2.5.
3
1
24
12,911
AOJ räknar inkl leasing. På konsensussiffror för EBITDA alltså ca 3,5x med Q1-siffror (högt, lägre normaliserat) och exkl kassagenerering under året. Kanske har räknat fel, tacksam för påpekande isf :-)
1
5
722
Inte första gången de tar sig över 3.5 i nettoskuld temporärt. Svårt att inte imponeras av VD Niels A. Johansen, född 1939, som verkar vara inne i en sjuhelsikes 90-årskris som synbart resulterar i att han tar över hela Norden.
8
483