

随心所欲分享工作心得,有感而发生活认识
Duskwood
Joined March 2011
- Tweets22.8K
- Following6.4K
- Followers7.8K
- Likes21.1K




Pinned Tweet
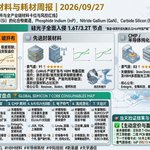
📊 全球化合物半导体材料专题周报|2026/10/29
🧭 本周核心结论
作为区分于传统硅基(Si)的高端前沿材料赛道,磷化铟(InP)、氮化镓(GaN)、碳化硅(SiC)、砷化镓(GaAs) 等化合物半导体材料正受到 AI 光互连(800G/1.6T 光模块及 CPO 架构)、AI 数据中心高功率电源(CRPS/HVDC)以及新能源车载 800V 高压平台的双核强力驱动。本周板块结构性分化持续巩固:“光通信高纯 InP 衬底交期维持高位并伴随现货溢价,工业级 GaN 顺价落地,而功率级 SiC 衬底则在 8 英寸转型中加速推进降本与规模化渗透”。
⚡ 本周异动监测看板 (Δ-Index)
磷化铟(InP)衬底及外延:动能 ▲▲ | 资金拥挤度 [高 - 处于 1.6T/CPO 光芯片衬底抢货与现货溢价兑现期]
氮化镓(GaN)材料与外延:动能 ▲ | 资金拥挤度 [中 - 处于 AI 服务器电源结构性提价期]
平稳观察区(无增量):碳化硅(SiC)衬底、砷化镓(GaAs)衬底(8 英寸 SiC 良率与车规渗透按预期平稳推进,GaAs 消费级 PA 需求保持温和复苏,本周不作赘述)。
🔍 4大化合物半导体赛道周度动态
🥇 磷化铟(InP)衬底及外延
景气度:95 ↑ (较上周 +1) | 评级:★★★★★
核心材料:3英寸/4英寸/6英寸 InP 单晶衬底、DFB/EML 激光器外延片
供需与价格:AI 算力集群全面推动 800G/1.6T 及下一代 CPO 架构需求爆破,EML 激光器与硅光光源对高纯 InP 衬底的消耗量激增。海外及本土龙头现货交期维持在 16~20 周高位,高阶规格价格保持高位顺畅转嫁,现货溢价持续释放。
盈利影响:产品结构向高阶光模块/CPO 用的高纯衬底倾斜,龙头企业毛利率稳步拉升至 40% 以上。
核心公司:住友电工(Sumitomo Electric)、AXT(通美晶体)、云南锗业、三安光电、IQE
🥈 氮化镓(GaN)材料与外延片
景气度:89 ↑ (较上周 +1) | 评级:★★★★☆
核心材料:自立 GaN 衬底、GaN-on-Si(硅基氮化镓)、GaN-on-SiC 外延片
供需与价格:AI 服务器数据中心电源(CRPS/HVDC)高功率密度需求激增,叠加 5G-A / 6G 卫星通信射频拉动,GaN-on-SiC 外延片供需两旺,高附加值品类实现顺价提价;消费级快充材料价格探底企稳。
盈利影响:工业与数据中心电源高附加值产品出货占比增加,提振板块 EBITDA。
核心公司:Wolfspeed、Coherent、英诺赛科、三安光电、晶湛半导体
🥉 碳化硅(SiC)衬底及晶片
景气度:83 → (较上周 0) | 评级:★★★★☆
核心材料:6英寸/8英寸 conductive(导电型)SiC 衬底、外延片
供需与价格:新能源汽车 800V 主驱逆变器渗透率稳步提升,8 英寸衬底量产加速使单位成本有序下行,行业全面进入“成本下行与大规模替代”阶段。
盈利影响:8 英寸转型期良率与产能利用率决定盈利分化,具备 8 英寸量产能力的头部厂商成本优势凸显。
核心公司:Wolfspeed、Coherent、STMicroelectronics、天岳先进、三安光电
④ 砷化镓(GaAs)衬底
景气度:75 → (较上周 0) | 评级:★★★☆☆
核心材料:6英寸 GaAs 衬底(半绝缘型/半导体型)、VCSEL 激光器外延片
供需与价格:智能手机 PA(功放)需求温和复苏,消费级 VCSEL 需求平稳;车载 LiDAR 与消费级 sensing 材料保持结构性需求。
盈利影响:行业集中度高,产能利用率维持在 75% 附近,盈利整体持平。
核心公司:Freiberger、AXT、Sumitomo Electric、立昂微、云南锗业
🌐 全球资产配置池映射
🇺🇸 美股:Wolfspeed(SiC/GaN 龙头)、Coherent(高阶 InP/SiC 材料)、AXT(InP/GaAs 衬底核心标的)。
🇯🇵 日股:住友电工(Sumitomo Electric,全球 InP 衬底霸主)、罗姆(Rohm / SiCrystal)。
🇪🇺 欧股:意法半导体(STMicroelectronics)、英飞凌(Infineon)、IQE(英国高阶外延片)。
🇨🇳 A股:云南锗业(InP 衬底国产突破)、天岳先进(SiC 衬底龙头)、三安光电(化合物半导体全产业链布局)。
📈 化合物半导体景气度排名
🥇 磷化铟(InP):95 ↑ (较上周 +1)
🥈 氮化镓(GaN):89 ↑ (较上周 +1)
🥉 碳化硅(SiC):83 → (较上周 0)
④ 砷化镓(GaAs):75 → (较上周 0)
🎯 本周操作信号
🔥 第一优先:涨价与交期确认(重点关注 InP 高纯衬底交期维持高位后的现货溢价兑现,以及高阶光模块对外延片及衬底厂商三季度毛利率的提振)。
🔥 第二优先:结构转型确认(跟踪 GaN 在 AI 服务器电源/CRPS 领域的结构性提价与出货占比,锁定从消费电子转向高毛利工业领域的标的)。
🔥 第三优先:成本降本确认(聚焦 SiC 8 英寸衬底量产突破及良率提升节奏,博弈从“降本增效”中率先走出的头部衬底与外延厂商)。
🔥 本周总结
AI 光互连(InP)与高算力电源(GaN/SiC)双核驱动下,化合物半导体正加速从“消费电子辅料”迈向“AI 算力与高压能源基础设施的核心底座”。
#Semiconductor #InP #GaN #SiC #GaAs #Optics #CPO #AI #CompoundSemiconductor #A股 #美股 #日股

下周有几个事情
中期选举、就业数据、苹果和AMD财报,AI产业链公司的后续表现。
我尤其想看一件事:
科技巨头的投入还在增加,但市场愿意给它们多少估值?
业绩不错,股价还是涨不动,那就说明市场要的已经不只是增长了。
行情好的时候,大家总觉得自己买的是产业趋势。
行情一跌,才发现自己买的可能只是一个很贵的价格。
AI、半导体、电力、存储,产业逻辑都可以成立。
但买入价格不合理,照样亏钱。
我现在更愿意等市场把预期打下来,再看谁真正有业绩。
联特科技周跌43.67%。光模块跌,CPO跌。
但联特的Q3净利是增75%的。
业绩增75%,股价跌43%。市场在说:75%不够。
当光模块板块涨了三倍的时候,75%的业绩增速,撑不住三倍的涨幅。需要的是750%,或者“下一个故事”。
A股的“预期”,涨的时候没有上限,跌的时候没有下限。
北水10月跑了280亿。连续13天。
北水跑,因为A股跌了,北水要回去补仓。
A股创业板10月跌23%,北水在港股赚的钱,要拿回去填A股的坑。港股成了A股的“提款机”。
当A股好的时候,北水来港股。当A股不好的时候,北水从港股走。港股永远是被动的那个。
下周美国中期选举,市场可能会重新交易政策预期。
AI数据中心监管、财政支出、银行和能源政策,都可能受到影响。
我觉得最值得注意的是AI监管。
如果数据中心建设遇到更多限制,影响的不只是科技巨头,还有电力、设备和上游材料供应商。
一个很明显的变化:华尔街开始不那么迷信AI了。
10月纳指跌了5.3%,能源板块却明显走强,道指反而上涨1.7%。
钱没消失,只是换了方向。
以前只要讲AI增长,估值就能往上抬。现在投资者开始问:投入这么多,利润什么时候跟上?
这才是接下来最值得看的变化。
我觉得AI产业链里,电力这条线还没讲完。
芯片交付是一回事,数据中心能不能按时接电又是另一回事。
变压器、开关设备、配电、备用电源,都是实打实的建设需求。
但也别看到电力就追。订单能不能转成利润,还得看产能、价格和交付。
美债收益率又到了需要认真看的位置。
10年期美债收益率接近4.9%。
这对高估值科技股不是好消息。未来利润折现得越厉害,今天愿意给的估值就越低。
所以有时候公司没变,股价却变了。
不是市场突然不喜欢它,而是算账方式变了。
我现在越来越关心AI巨头的现金流。
建数据中心、买GPU、扩电力,投入当然越大越好?
也未必。
如果投入增长很快,收入和利润却跟不上,最后谁来承担成本?
AI是长期机会,但不能把企业的资本开支,当成股东的回报。
10月份科技股这波调整,有点意思。
纳指一个月跌了5.3%,道指却涨了1.7%。
以前是科技股领着市场跑,现在资金开始往能源、消费、防御板块挪。
这不一定是牛市结束,但至少说明一件事:买大科技,不再是闭着眼睛赚钱了。
联特科技本周跌43.67%,周跌幅全A第一。
光模块跌,CPO跌,联特跌43%。
但联特的Q3净利是增的,增75%。业绩在涨,股价在跌。
市场卖的不是“联特不行了”,是“光模块的估值,需要重新定”。当所有光模块公司都涨了三倍,业绩增75%就不够看了。需要增750%。
A股的“预期”,是没有上限的。
TCL中环停牌了。要发股份收购中环领先的少数股权。
中环领先做半导体硅片。Q3单季营收18.6亿,同比增23%,净利润0.8亿。单季度经营性盈利。
对比一下:沪硅产业前三季度扣非亏13.32亿,西安奕材扣非亏4.73亿。中环领先Q3已经盈利了。
硅片行业的“盈利拐点”,可能不在所有人身上,只在一个人身上。
港股10月收官,恒指涨1.46%,但全月跌5.36%。北水单月流出280亿,2021年7月以来最多。
连续13天净流出,创最长纪录。
北水在跑。跑的原因不是“港股不好”,是“A股的科技跌了,北水要回去补仓”。A股创业板10月跌超23%,北水在港股赚的钱,要拿回去填A股的坑。
港股成了A股的提款机。