
Investidor e Analista Fundamentalista na Blue3 Research Opinions are my own and not the views of my company
Joined March 2021
- Tweets10.6K
- Following101
- Followers15.3K
- Likes18.9K


Pinned Tweet
Meu top 5 pra 2026:
- PRIO3 (top 1)
- TTEN3
- ANIM3
- MDNE3
- TEND3
Menção honrosa MOVI3.
Lembrando que isso é somente uma brincadeira e as opiniões podem mudar a qualquer momento (como foi no ano passado).
Se você quer ter acesso em tempo real ao que eu gosto, é só se cadastrar no app/site Blue3 Research.

Resultados de hoje
#MULT3: a manchete engana. Receita +37% e lucro +73%, mas quase tudo veio da venda de um percentual no Shopping Barigui, sem isso, cresceu perto de 6%, com aluguel acima da inflação, mas despesas maiores apertando a margem. Bom, mas nada demais.
#VALE3: trimestre fraco. Lucro caiu 56% com minério mais barato, frete e diesel mais caros e real forte. O cobre e o níquel salvaram um pouco, mas os custos seguem num patamar elevado.
#VAMO3: melhorou bastante. Ocupação da frota alta, devoluções no menor nível desde 2023 e lucro triplicando. O problema continua sendo a dívida, muito sensível aos juros, ou seja, no cenário atual, vai cair 20% amanha kkkkkk
#ABEV3
Esperava mais desse resultado.
Era período de Copa, o natural era que houvesse um forte aumento nos volumes de cerveja, mas ele cresceu só 0,5%, bem abaixo do resto do mercado (perda de mkt share)
Além disso, a receita por litro nos não alcoolicos ficou abaixo da inflacao, sinalizando que ela também está com dificuldade para repassar preços.
Esses problemas foram somados a uma queda na margem devido a maiores gastos com marketing e insumos.
A empresa é boa, mas o trimestre foi bem morno.

#INTB3
Resultado bem sólido da Intelbras
Na receita, voltou a crescer em todos segmentos, especialmente na Segurança, está conseguindo pelo menos entregar a inflação do período.
Nos custos, melhorou bem em relacao ao ano passado e a leve piora tri a tri foi pela reposicao de estoques a preços mais altos (cobre bate muito nela)
De toda forma, ela gerou caixa por mais um trimestre e mostra resiliencia mesmo em um mercado mais dificil.

#KLBN11
O cenário segue bem feio pra Klabin.
O volume ficou estável, com a entrada da MP28, mas com queda de demanda em outras operações.
Na receita, o aumento no preço da celulose deu uma salvada.
O grande problema veio na rentabilidade, ela teve custos mais altos se preparando pro El Nino, além do aumento nos quimicos e combustíveis, a margem deu uma sofrida boa.
Antes o problema parecia ser puramente no ciclo dos produtos de venda (celulose e papel caindo), agora o problema virou a pressão nos custos, o cenário é desafiador.

#MOVI3
Movida crescendo 19,3% na locacao (que é o organico), ganhando mais de 2 pontos de margem, atingindo o menor nivel de divida dos ultimos 6 anos.
Dito tudo isso, nada importa no cenario atual, capaz de cair mais 20% amanha.

#GGBR4
Resultado bem importante e interessante da Gerdau.
EUA ja representam 3/4 do EBITDA total e a margem não para de crescer devido as tarifas impostas lá dentro
O Brasil também entregou certa estabilidade no valor, teve uma receita menor, mas compensou na margem.
Esse pode ser um dos principais players no cenário atual: receita dolarizada e divida baixa.

#BBDC4
Acho que ninguem mais quer saber de valuation por aqui, mas como eu não curto falar de política, vamos comentar o resultado do Bradescão.
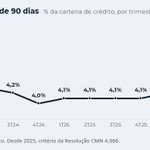
Achei o número extremamente preocupante. Mesmo com um ROE estável, via ganho de eficiencia, a trajetória da inadimplência foi bem ruim.
Essas 2 fotos resumem bem o resultado: inadimplência embicou pra cima e o spread de crédito está caindo.
Com o tanto que a bolsa subiu, não sei se vale o risco no momento.


Eu raramente (pra não dizer nunca) falo sobre política aqui, mas é inacreditável como o Brasil desconhece o conceito de "moral hazard".
Vamos penalizar quem faz o correto e vamos beneficiar quem está errado, claramente não vai dar problema no futuro.
Parece que nossa cultura se moldou nisso, é um conceito extremamente tóxico a longo prazo.
#MOVI3
Empresa "reloginho", mais do mesmo, lá vem mais quase 20% de crescimento com expansão de margem e SELIC caindo.
Mesmo com a alta desse mês, acho que ainda tem bastante gordura pelo tanto que o operacional melhorou.


Nessa semana
SIMH3: +59,8%
MOVI3: +74,6%
ANIM3: +58,4%
MGLU3: +60,6%
CVCB3: +24,6%
VAMO3: +44,7%
RAPT4: +44,4%
CSNA3: +7,1%
HAPV3: +14,0%
ASAI3: +19,0%
YDUQ3: +31,3%
DXCO3: +24,1%
Média: +38,6%
SMLL: +20,1%
IBOV: +8,8%
Fiz um estudo aqui entre as empresas que compõe o SMLL e estes são os nomes que mais se beneficiariam diretamente com uma queda na SELIC, com o valor seguindo a projeção do Focus para 2028.
Aqui não entram ganhos indiretos, como o setor ficando aquecido, apenas ganhos diretos na despesa financeira.
Estão preparados pra semana que vem?

MOVI3 no ath, quem pegou?
Essa ai não dava pra ficar de fora, tinha que ter pelo menos um pezinho pelo nivel dos resultados que estava entregando.
Renato A. F. Reis | CNPI-P retweeted

Há décadas em que nada acontece; e há semanas em que décadas acontecem
Várias ações disparando, mas a curva longa de juros saiu de 14,0% pra 12,5%.
Se voce fizer conta com 12,5%, na verdade as coisas talvez estejam até mais baratas, mesmo subindo tudo isso.
Grupo Simpar "melhorando" 1,5pp no custo de capital ganha muito mais do que os 50-60% que subiu nesses últimos dias.
A "semana que vem" chegou pessoal, apertem os cintos, amanhã vai ser doido.

Fiz um estudo aqui entre as empresas que compõe o SMLL e estes são os nomes que mais se beneficiariam diretamente com uma queda na SELIC, com o valor seguindo a projeção do Focus para 2028.
Aqui não entram ganhos indiretos, como o setor ficando aquecido, apenas ganhos diretos na despesa financeira.
Estão preparados pra semana que vem?
#FIQE3
-1 daqui pra frente..
Como disse um colega nosso, vai faltar papel


Fiz um estudo aqui entre as empresas que compõe o SMLL e estes são os nomes que mais se beneficiariam diretamente com uma queda na SELIC, com o valor seguindo a projeção do Focus para 2028.
Aqui não entram ganhos indiretos, como o setor ficando aquecido, apenas ganhos diretos na despesa financeira.
Estão preparados pra semana que vem?
#BPAC11
Imagino que esse IPCA+3% tenha vindo de inverter o P/L (que hoje é 12x), gerando um "retorno" de 8% ao ano.
Só tem um ponto bem relevante que foi deixado de lado e pra mim é o motivo pelo qual não se pode comparar renda fixa com renda variável.
O lucro do BTG cresce uns 15% ao ano, então hoje é PL 12,0x, 2027 é 10,2x, 2028 bate 8,7x e por ai vai.
Se em 2026 o papel te "retorna" 8%, daqui 5 anos ele te retorna 15,9% (yield de 6,3x lucro), ou seja, IPCA+11,5%.
Esse é o maior erro em comparar renda fixa com renda variável. IPCA+7% na renda fixa é IPCA+7% até o vencimento. Na renda variável, o valor cresce.

