

Taleb y Jared Diamond. Change changes.
Joined June 2010
- Tweets1.8K
- Following718
- Followers3.1K
- Likes796






Aventuras tuvieron muchas personas a lo largo de la historia de la humanidad. Ninguna destruyó tanto valor porque en ningún otro sistema se generó tanto valor como en el capitalismo.
This quoted post is unavailable.
3
302
Rodick retweeted

El Merval en Democracia
La historia de las ultimas decadas de la bolsa argentina, en 4k.
Dato interesante del video, esta 100% hecho por mi agente personal AI, Fray. Hizo desde el guion, la maquetacion, las animaciones, la narracion, la edicion y el control final, todo solo.
Mirenlo, es muy interesante, tiene datos llamativos y deja una conclusion final de cara al 2027:
Apostar por gobiernos pro mercado con reglas claras.
Long argentina 🇦🇷!
@JMilei


Rodick retweeted
Ojo con el impuesto a CEDEARS. Sigue en el proyecto.
Aunque Nuñez anuncio que era un borrador y ese articulo (art 230) se retira, el proyecto (Competitividad Financiera, expediente 0012-PE-2026, registrado en Diputados el 2/11/202) asi como esta entro oficialmente a Diputados con ese articulo incluido.
Para que se entienda, una vez que un proyecto que presenta el Ejecutivo ingresa oficialmente al Congreso, no se puede retirar unilateralmente... el art. 125 del Reglamento de Diputados permite retirarlo por resolución de la Cámara, a petición del autor. Tampoco sólo se modifica en comisión: el art. 161 permite cambios durante la discusión en particular en el recinto.
Bien que se retire. Pero hasta que no lo saquen formalmente del texto, el art. 230 sigue en el proyecto que está en Diputados.
A no dormirse, hay que seguirlo en comisión, a ver si lo quieren hacer pasar y venderlo despues como hecho consumado!
@AlanRiedmaier @dosinaga2 @eldaminato @ezhalfi @arielsbdar @NachoAbuchdid @tealdif @juanito_mexok
CC @LuisCaputoAR
PD Expediente y texto original:
hcdn.gob.ar/comisiones/perma…

Esto revienta el pequeño mercado de capitales local.
Se abrieron millones de cuentas de pequeños ahorristas estos años que buscaban acceso a empresas locales y principalmente internacionales.
Si sale este proyecto se elimina cualquier incentivo de tener cuenta en Argentina. Se va a ver una fuga fuerte, en año electoral encima.
Perjudicados: pequeños ahorristas, alycs y el incipiente mercado de capitales argentino en general. Innecesario.
Hay tiempo de dar marcha atras. No se olviden que el proyecto massista de gravar renta financiera fue uno de los clavos finales que termino con el gobierno de Macri. No tropiecen dos veces con la misma piedra.
@fedesturze @LuisCaputoAR
Si se confirma el impuesto a los CEDEARS estamos en presencia de la muerte del mercado de capitales local.
Es el problema de poner a burócratas a regular cosas de las que no tienen idea.
Esperemos que @LuisCaputoAR -que entiende de sobra estos temas- no deje en pie ese artículo.
Necesitamos acercar cada vez a mas personas a nuestro mercado para que canalicen sus ahorros. Este tipo de medidas va en el sentido contrario.
Rodick retweeted
Esto revienta el pequeño mercado de capitales local.
Se abrieron millones de cuentas de pequeños ahorristas estos años que buscaban acceso a empresas locales y principalmente internacionales.
Si sale este proyecto se elimina cualquier incentivo de tener cuenta en Argentina. Se va a ver una fuga fuerte, en año electoral encima.
Perjudicados: pequeños ahorristas, alycs y el incipiente mercado de capitales argentino en general. Innecesario.
Hay tiempo de dar marcha atras. No se olviden que el proyecto massista de gravar renta financiera fue uno de los clavos finales que termino con el gobierno de Macri. No tropiecen dos veces con la misma piedra.
@fedesturze @LuisCaputoAR

Sobre la propuesta que acaba de mandar el Gob para gravar CEDEARs con impuesto a las ganancias (15%):
Querer gravar CEDEARs está edificado sobre el mismo andamiaje de creencias por el que NO traen cedears de ETFs de calidad. El miedo a perder flujo a activos locales.
Piensan que instrumentos externos de altísima calidad le robarían mucho flujo al ya diminuto mercado local.
Tienen razón? SI!!!!
Pero lo analizan en términos estáticos. Razón o no, el contrafáctico es que el MISMO ahorrista se abra una cuenta en Interactive Brokers y se tome el palo.
Termina siendo igual de malo, con una diferencia: no es lo mismo pivotear a activos locales DESDE CEDEARs (dos clicks y mayor predisposición por la facilidad) a hacerlo desde el exterior con todo lo que implica (comisiones, compliance bancario, transferencias, ARCA, etc). Ese ahorrista NO VUELVE MAS!!!
Ejemplo: tenés CEDEARs de Coca Cola. Galicia baja 5%: en dos click volvés a Galicia.
Si ya te fuiste afuera ni un 5%, ni un 10%, ni un 15% compensan el costo de oportunidad de volver.
En definitiva: ambas opciones te quitan ahorro de activos locales. Pero en la 2da no vuelven más!!!
Reflexionenlo. Están a tiempo. Antes de terminar de secar el ya ínfimo mercado local.
@FedericoFuriase @JMilei @VauthierMartin
Rodick retweeted

Cuando pensamos en el cambio demográfico que estamos viviendo, solemos concentrar la atención en su impacto sobre el sistema previsional. Pero tanto o más fuerte es el impacto sobre el sistema educativo.
Desde hace 5 años, la cantidad de alumnos (matrícula) cae a una gran velocidad. Mientras tanto, los cargos docentes (no incluye horas cátedra) siguen de largo.

Ascienden otros diez equipos a primera.
Los primeros veinte de la tabla anual juegan un torneo a dos rondas todos contra todos.
Los ultimos diez + los diez recién ascendidos juegan otro torneo.
Todos los años suben y bajan dos de cada torneo.
El primer torneo se llama Super Liga Argentina.
El segundo torneo se llama Primera A.
1
605
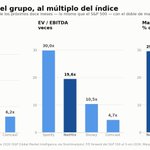
$NFLX cotiza a 18,9x las ganancias de los próximos doce meses. El S&P 500 cotiza a 19,1x. La diferencia es que el índice no tiene 30% de margen operativo, 32% de retorno sobre el capital invertido ni US$12.500 millones de caja libre.
Lo que cambió en cinco años
En 2021 Netflix tenía 20,9% de margen operativo y quemaba caja. Hoy:
Margen operativo: 29,7% en los últimos doce meses, 33,4% en el 2T. Guía 2026: 31,5%
Resultado operativo: US$14.355M, contra US$6.195M en 2021 — 2,6 veces
Flujo de caja libre: US$11.152M en los últimos doce meses, contra –US$132M en 2021. Guía 2026: ~US$12.500M
Ingresos: US$48.371M (+16%), creciendo al 11,5% anual compuesto desde 2021
EPS: US$3,17 contra US$1,12 en 2021. Consenso 2026: US$3,59 (+42%)
La secuencia del margen cuenta la historia mejor que cualquier otra cosa: 20,9% → 17,8% → 20,6% → 26,7% → 29,5% → 31,5%E. La caída de 2022 fue la guerra del streaming. Lo que vino después fue la salida de esa guerra con poder de fijación de precios intacto.
Rentabilidad sobre el capital
Acá es donde Netflix deja de parecerse a una compañía de medios:
ROE: 49,5% (42,8% en 2025, 38,4% en 2024)
ROIC: 32,4%
ROA: 16,1%
Deuda neta / EBITDA: 0,5x
Un ROIC de 32% con apalancamiento de medio turno no es un negocio de contenido. Es un negocio de suscripción con costos de distribución marginales cercanos a cero y una biblioteca que ya está amortizada.
La caja
El FCF creció de US$1.619M en 2022 a US$11.152M hoy — 67% anual compuesto en cuatro años. Y no se queda en el balance: en los últimos doce meses Netflix recompró US$9.969M en acciones, el 89% de su caja libre. Quedan US$27.100M autorizados, otro 9,6% de la capitalización.
A la guía de 2026, el FCF yield es de 4,4%. El earnings yield a doce meses es de 5,3%, contra 5,2% del S&P 500.
Netflix cotiza por debajo del S&P 500 en P/E histórico (21,3x contra 26,3x) y prácticamente en línea en forward. Con el doble de margen operativo que cualquiera de sus comparables y un crecimiento de EPS proyectado de 42% este año.
Spotify, que crece parecido pero con la mitad de margen y un tercio de la caja, cotiza a 31,6x forward y 30x EV/EBITDA. Disney cotiza más barato en forward (13,8x), pero con 15,6% de margen, crecimiento proyectado de 5% y US$40.000 millones de deuda neta.
Para referencia histórica: el promedio de cinco años de Netflix era de 30x. Hoy paga 18,9x.
Por qué está así
No es por los márgenes. Es porque el crecimiento viene del precio, no de la gente. Tercer aumento en menos de tres años (+12,5% en el plan con publicidad, +11,1% en el estándar, +8% en el premium), horas vistas +2% en el primer semestre, YouTube subiendo de 13,4% a 14,2% de la TV estadounidense, y cuatro trimestres consecutivos de desaceleración en ingresos. Sarandos lo admitió: "no estamos creciendo tan rápido como quiero".
La pregunta no es si el negocio es bueno — los números de arriba contestan eso. Es si 11-13% de crecimiento de ingresos es sostenible cuando el motor es tarifa y no volumen. Publicidad ayuda: ~US$3.000M este año, duplicándose, y es el único vector que agrega ingreso sin tocar el precio.
Dato adicional: dónde está la calle
El consenso de 51 analistas está en US$92,82 (+37%), con 26 compra, 7 mantener y 1 venta. El rango es enorme: Wells Fargo en US$57 (–16%) y BMO Capital en US$135 (+99%). En el medio, Evercore US$110, TD Cowen y Citi US$100, Deutsche Bank, Bernstein y Wolfe US$95, J.P. Morgan y Piper Sandler US$85, Guggenheim US$80, HSBC US$76 tras bajar de compra a mantener el 22 de septiembre. Reporta el 20 de octubre.

$AMZN
AWS en el 2T 2026
Ingresos: US$42.200M, +37% interanual — el mejor crecimiento en 18 trimestres
Sexto trimestre consecutivo de aceleración: 17% → 17,5% → 20% → 24% → 28% → 37%
Resultado operativo: US$16.600M, +64%
Margen operativo: 39,3%, contra 33,0% un año atrás
Backlog contratado: US$496.000M, el doble que a fin de 2025, y +US$132.000M solo en el trimestre
AWS factura a un ritmo anualizado de US$169.000M y genera US$66.000M de resultado operativo. El backlog equivale a 2,9 años de facturación ya firmada.
Amazon vale US$2,7 bn de mkt cap y US$2,8 bn de enterprise value. Si a AWS le ponés 30x su resultado operativo anualizado de US$66.000M, te da US$2,0 billones — el 71% del EV de toda la compañía.
Lo que queda implícito para el resto: US$820.000M por un negocio con US$627.000M de ventas anuales, US$44.000M de resultado operativo, la segunda plataforma publicitaria de crecimiento del mundo, Prime y la red logística más grande del planeta. Eso es 19x el operativo del resto, o 1,3x sus ventas.
404
$GPRK: el mercado le está poniendo precio a una petrolera colombiana en declino. Adentro hay un bloque venezolano con 15.700 millones de barriles in situ, 12.000 acres en Vaca Muerta y el Brent a US$98.
GeoPark cotiza a US$10,97. La tesis de acá en adelante no la escribe el mercado: la escriben dos hombres.
Bayón y Gilinski: el giro
Felipe Bayón asumió como CEO el 1 de junio de 2025. Venía de presidir Ecopetrol entre 2017 y 2023 — 18.000 empleados, 700.000 boepd — donde llevó la operación en el Permian de cero a 150.000 barriles diarios en cuatro años y metió a la compañía en el presal brasileño con Shell. Antes, 21 años en BP y CEO de Pan American Energy entre 2005 y 2010. Es el tipo que sabe escalar activos no convencionales en Latinoamérica.
Jaime Gilinski, el hombre más rico de Colombia, tenía 27,9% de GeoPark. Con el deal de Venezuela pasa a controlar el 56,3% (hasta 58,4% con el ajuste). GeoPark dejó de ser una E&P mediana con activos maduros y pasó a ser el vehículo de expansión regional de un grupo con capacidad de balance propia.
El deal de Venezuela: bloque Bare
Contrato CPP a 25 años con PDVSA en la Faja del Orinoco
GeoPark opera, financia el 100% del capex y se queda con el 65% de participación económica neta
15.700 millones de barriles de petróleo original in situ. 700 millones ya producidos. ~1.100 pozos y toda la infraestructura de superficie ya instalada
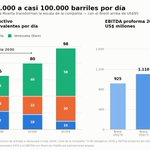
Producción hoy: 11.000 bopd. Potencial pico: 85.000-95.000 bopd
Meseta de 55.000-62.000 bopd netos a GeoPark durante más de 10 años
Producción neta acumulada objetivo: ~400 millones de barriles, subiendo el factor de recobro de 4-5% a 8-9%
La contraprestación: 42,1 millones de acciones nuevas a US$12,22 (26% de prima sobre el VWAP de 30 días) más una OPA de US$100M al mismo precio. Múltiplo implícito: 4,1x EV/EBITDA y US$40.300 por barril fluyente, calculado con Brent a US$75.
Hoy el Brent está en US$98.
Vaca Muerta: lo que ya tiene y lo que viene
GeoPark opera Loma Jarillosa Este y Puesto Silva Oeste — más de 12.300 acres en la ventana de petróleo negro, ~69 millones de boe entre reservas 2P y recursos contingentes 2C. Compró los bloques a Pluspetrol en 2025 y en nueve meses ya estaba fracturando: pad 1 perforado, 180 etapas de fractura, 9 fracturas por día, primer horizontal en producción el 4 de agosto de 2026. Equipo de perforación contratado por tres años.
Objetivo: de ~1.500 a 20.000 boepd hacia 2028, con 50-55 pozos y un proyecto de más de US$1.000M presentado al RIGI.
Lo nuevo: GeoPark obtuvo el mayor puntaje provisional por el área Corralera Noreste en la Ronda 1/2026 del Plan Exploratorio de Neuquén. Ofertó US$60,5M de bono de acceso más US$34M de inversión exploratoria — contra los US$3,7M + US$13,6M de la dupla Phoenix/Continental Resources. Adjudicación prevista para octubre. No es una oferta defensiva: es 16 veces la competencia.
¿A cuántos barriles llega?
Guía de la compañía: 75.000-85.000 boepd en 2030, unas 2,7x la producción actual.
Mi apertura (estimación propia): Colombia declinando a ~18.000, Vaca Muerta en 22.000, Bare rampeando a 40.000.
Hacia 2035, con Bare en meseta plena (58.000), Vaca Muerta desarrollado con Corralera (30.000) y Colombia en ~10.000: cerca de 100.000 boepd. Casi 4x la producción de hoy.
¿Cuánto flujo de caja extra da el Brent arriba de US$75?
Acá está lo más incómodo y lo más interesante del caso.
En el 2T 2026 el Brent promedió US$96,9 y GeoPark realizó US$89,5/bbl antes de coberturas. Después de coberturas: US$67,2. La compañía tiene 19.000 bopd cubiertos con collars de tres patas con techo en US$72. Ese techo le está costando unos US$222 millones anuales de caja — contra un EBITDA de los últimos doce meses de US$269M.
El calendario:
2026: techo US$72 → el drag es máximo
2027: techo sube a US$78,6 → drag de ~US$83M/año
2028 en adelante: sin techo heredado, con el Brent donde está, son ~US$129M/año adicionales solo por dejar de regalar barriles
Y sobre la producción de 2030, cada US$10 de Brent por encima de US$75 valen aproximadamente US$175M de EBITDA anual (80.000 boepd, 60% de traslado después de regalías y diferenciales). A US$98 son ~US$400M/año por encima del caso base.
Guía de la compañía para 2029-2030: EBITDA proforma de US$925-1.300M con Brent de US$70-80. Con el Brent de hoy, entre US$1.500 y US$1.900M.
¿Cuánto tendría que valer?
Post-emisión son ~107 millones de acciones. A US$10,97 eso es US$1.174M de capitalización y US$1.492M de enterprise value.
Contra un EBITDA 2030 de US$1.110M eso es 1,3x EV/EBITDA. El mercado está valuando a GeoPark como si Bare no existiera.
Si el deal fracasa por completo, queda la GeoPark standalone diluida: unos US$6,65 por acción. Tomando US$33,5 como caso de éxito y US$6,65 como caso de fracaso, el precio de hoy implica que el mercado le asigna ~16% de probabilidad de que esto funcione.
Esa es toda la tesis. No es si Bare vale: es si 16% es el número correcto.
Riesgos — y son grandes
1️⃣ OFAC. Este es el riesgo. La Licencia General 50C, reemitida el 27 de agosto de 2026, autoriza a seis compañías nombradas (BP, Chevron, Eni, Maurel & Prom, Repsol, Shell). GeoPark no está en el anexo. La GL 52B solo alcanza a sociedades constituidas en EE.UU. antes del 29 de enero de 2025; GeoPark es de Bermudas y Colden no es estadounidense. La propia compañía admite que la fecha de entrada en vigencia del CPP está sujeta a "sanctions-related compliance requirements", con hasta 120 días de plazo. Sin licencia, el listado en NYSE y los pagos en dólares son el punto de apalancamiento del regulador.
2️⃣ Riesgo Venezuela: la Faja ya fue nacionalizada una vez, en 2007. Un contrato a 25 años es una apuesta institucional, no solo geológica.
3️⃣ Crudo extrapesado de 8-10° API: necesita diluyente para transportarse y castiga fuerte contra el Brent. Los US$98 de pantalla no son los US$98 que cobra Bare.
4️⃣ Capex: US$6.800M a lo largo del contrato, con US$325-365M ya en 2027 y US$435-485M en 2028, para una compañía con ~US$700M de liquidez y 1,2x de apalancamiento neto.
5️⃣ Coberturas: 19.000 bopd con techo hasta fin de 2027. La foto de caja de los próximos seis trimestres es peor que el negocio.
6️⃣ Colombia declinando: Llanos 34 es maduro. El 95% de la producción de hoy sigue siendo Colombia.
7️⃣ Minoritarios: Gilinski con 56-58% y una OPA topeada en US$100M. El control ya cambió de manos.
8️⃣ Corralera Noreste todavía no está adjudicada — y es área exploratoria, no desarrollo.
El punto
La acción cotiza por debajo del precio al que se emitieron las acciones nuevas (US$12,22), con cuatro analistas cubriéndola y un precio objetivo de consenso de US$10,85 que sencillamente no incorpora nada de esto. No es una acción barata: es una opción con vencimiento largo sobre que una licencia de OFAC aparezca y Bayón ejecute lo que ya ejecutó en el Permian.
Si no aparece, duele. Si aparece, el precio de hoy no tiene nada que ver con lo que vale.

$UBER: el mercado está pagando 14x flujo de caja libre por el activo más grande de movilidad del mundo, porque le tiene miedo a un auto sin conductor.
La acción cotiza a US$70. Cayó 29% en 12 meses y está 31% abajo de su máximo de US$102. En el mismo período, el negocio hizo esto:
Resultados 2T 2026
Bookings brutos: US$58.000M (+24% i.a.)
EBITDA ajustado: US$2.800M (+33%)
Utilidad neta GAAP: US$2.400M (+77%)
EPS non-GAAP: US$0,81 (+35%)
FCF últimos 12 meses: US$10.100M — primera vez arriba de US$10.000M en la historia de la compañía
208M usuarios activos mensuales (+16%), 3.900M viajes (+18%)
Margen operativo non-GAAP: 3,7% de los bookings (+40pb i.a.). Mobility 7,6%, Delivery 3,8% (récord)
Guidance 3T26: bookings US$58.250-60.250M (+18-22% a moneda constante), EBITDA aj. US$2.860-2.960M, EPS US$0,84-0,88.
Valuación
P/FCF: 14,2x → FCF yield de 7,1%
EV/EBITDA 2026E: ~13x
PEG: 0,64
P/E TTM 15,5x, pero está inflado por partidas no operativas. El ancla real es el flujo de caja.
Comparables
DoorDash: 32x FCF, 57x EV/EBITDA, 30x P/E forward
Grab: 18x P/E forward con FCF negativo
Lyft: más barata en múltiplo, pero sin escala ni red global
Uber es el único de la categoría que combina escala, rentabilidad GAAP y conversión de caja — y cotiza con descuento contra todos.
El bear case (que hay que tomar en serio)
1️⃣ Robotaxi. Waymo cerró el piloto de Phoenix con Uber en mayo de 2026 y ya opera ~4.000 vehículos en 11 metrópolis con app propia. Va a competir de frente en Londres. Tesla también viene.
2️⃣ El revenue de Mobility creció apenas 1% i.a. (0% a moneda constante). Los cambios de modelo de negocio le restaron 8pp al revenue total — es contable, no operativo, pero el mercado igual lo castiga.
3️⃣ Regulatorio: multa holandesa de €825M (~US$966M) por suspensiones automatizadas de conductores, la segunda mayor de GDPR de la historia. Uber apela. Y llega la EU Platform Work Directive sobre clasificación de trabajadores.
4️⃣ Delivery Hero: puente de ~€14.000M, integración de 50 mercados, mix hacia el segmento de menor margen y cierre recién en 2S27. Deuda total US$12.700M vs. caja de US$4.900M.
El dato que rompe el argumento del robotaxi
En Los Ángeles, San Francisco y Phoenix — los mercados con AV más maduros — la cuota de mercado de Uber es más alta hoy que hace un año. La demanda agregada no se desintermedia tan fácil: el cuello de botella no es el auto, es el pasajero.
Catalizadores
Delivery Hero a €41,50/acción (US$14.800M): 99 mercados, bookings proforma de US$236.000M, acretivo high-single-digit al EPS en el tercer año. Venta de 14 mercados solapados por US$1.600M.
AV: de 7 a 15 ciudades a fin de 2026. Más de 30 socios, ~120.000 vehículos comprometidos y más de US$10.000M de capital asignado. Uber no compra la tecnología: alquila la demanda.
Publicidad: >US$2.500M de run-rate anualizado, creciendo 50% i.a., con margen casi total.
Uber One: ya explica más del 70% de los bookings de Delivery, +20pp en dos años.
Recompras: quedan ~US$16.000M autorizados, el 11% de la capitalización.
El número
Si el FCF llega a US$14.000M en 2028 (18% anual desde hoy, por debajo del crecimiento actual):
a 12x → US$79 (escenario de disrupción, igual arriba de hoy)
a 15x → US$99
a 20x → US$133
Consenso: US$101 (+44%), con rango de US$70 a US$150. 45 de 51 analistas con recomendación de compra.
Se le está aplicando un múltiplo de negocio en decadencia a una compañía que crece 24% y genera US$10.000M de caja. Una de las dos cosas está mal.


Rodick retweeted

El programa de Pergolini ODP hizo este clip con IA sobre la vida y los logros de San Martin. Es muy bueno y deberían pasarlo en todos los colegios y universidades no solo como historia para entender en cuatro minutos quien fue Don José sino porque también sirve para mostrar las enormes ventajas de la IA cuando está bien usada.
Impecable.
Aplausos.
Viralicen!
Economistas descubren el tipo de cambio real.

Evolución comparada de inflación mayorista y minorista.
Para asegurar consistencia se considera como punto de partida el mes de menor nivel en dólares de los índices en cada caso.
Se toma como base enero-1991 para la Convertibilidad y enero-2024 para el programa actual.
⚓️⚓️⚓️


1
985
S&P 500 en máximos históricos nuevamente.
Atrás quedaron: la guerra, el petróleo, la inflación, la IA, el desempleo masivo, la recesión, la estanflación, las tarifas, la decadencia de estados unidos como potencia, los commodities, el dollar index, corea, emergentes, la tasa de interes alta, la tasa de interes baja, la FED, los tuits, Groenlandia, Rusia, etc, etc ,etc...
2
418


