

EE student @ Taiwan Tech EDA Lab Sharing Tech and Insight What does the dogcow say? Moof! Moof! Moof!
Taipei City, Taiwan
Joined June 2020
- Tweets5.1K
- Following2.4K
- Followers591
- Likes1.4K




聯電產能利用率升至92%,並追加32億美元擴產
聯電2026年第三季營收達新臺幣742.4億元(USD $2.3 billion)、創單季新高,12吋約當晶圓出貨突破120萬片;利用率從上季85%升至92%,部分12吋廠已滿載。公司也追加32億美元資本支出,加快新加坡與台南擴產。
第三季營收季增8.0%、年增25.6%,歸屬母公司淨利為新臺幣164.3億元(USD $510 million),EPS 1.32元。毛利率34.0%,營業利益率25.1%;今年前九月累計營收新臺幣2,040.1億元(USD $6.4 billion),年增16.1%。
製程結構方面,22/28奈米占晶圓銷售35%,其中22奈米營收占比18.3%創單季新高;40奈米及以下製程占總營收51%。應用以通訊占39%最大,其次為消費性電子32%、電腦13%。顯示驅動IC、車用雷達與Wi‑Fi IC的 tape out,持續帶來動能。
聯電預期第四季晶圓出貨量可望成長4%至6%,平均售價持平、毛利率34%至36%,但這仍是公司展望。值得注意的是,既有產能正轉作先進封裝與矽光子用途;這反映成熟製程競爭不只在晶圓產能,也開始取決於能否承接新型整合需求。隨擴產推進,這些新業務能否順利放量,將是後續觀察重點。

PC需求走弱,尼克森把功率半導體重心移向AI伺服器周邊
PC業務仍占尼克森營收約6至7成,但公司預期疲弱需求可能延續至2027年。面對AI帶動成本上漲、卻難以完全轉嫁的壓力,尼克森正將新產品與應用押向AI伺服器電源、風扇及BBU。
尼克森指出,近期MOSFET漲價並非由終端需求全面熱絡引發,而是AI需求增加、上游產能偏緊,以及晶圓代工與封測成本上升所致。PC與消費性電子需求沒有同步回溫,使公司難以把新增成本完全反映給客戶,這種情況預期可能持續到2027年。
PC端也承受零組件漲價壓力。隨記憶體等成本增加,部分業者考慮下修記憶體配置,甚至採用前一代處理器以控制整機成本;與PC銷售高度連動的顯示器市場,成長空間也相對有限。
產品布局方面,尼克森正在開發用於伺服器電源熱插拔的100 V Hot Swap MOSFET,預計2027年5至6月推出。公司表示,安世半導體供應鏈變化帶來部分替代需求,因此加快開發;AI伺服器風扇與BBU也是拓展方向。
第三代半導體部分,SiC涵蓋650 V、750 V與1,200 V,預計2026年底起陸續進入客戶驗證,鎖定AI電源與充電樁;40 V、80 V、150 V GaN仍在研發。DrMOS開發大致完成、部分規格待驗證;SPS則仍待上游技術資料,最快可能於2027年量產。
分析來看,AI伺服器確實替功率元件供應商開出新應用,但短期未必能立刻填補PC需求疲軟的缺口:新產品仍須經過驗證,且封測產能偏緊與成本壓力仍是2027年的關鍵變數。尼克森預計晶圓投片量將大致維持2026年水準,並持續與供應商協調產能與價格。
PUBG x IVE《LOVE DIVE》聯名,11 月 4 日 PC 版登場
IVE 不只會以角色造型加入 PUBG,Rondo 地圖也將新增 3 個取材自《LOVE DIVE》MV 視覺的主題區域。聯名內容 11 月 4 日先於 PC 版推出,家機版則在 11 月 12 日上線。
這次合作涵蓋 IVE 六名成員的專屬遊戲內外觀,並有主題服裝、飾品、防具裝備、武器造型,以及以 IVE 音樂為靈感設計的表情動作。已公開的首支預告,也展示了新的地圖場景,並將〈LOVE DIVE〉與 PUBG 經典配樂重新編曲。
官方預告 IVE 六名成員將全員出現在 11 月 1 日首播的宣傳預告片中。
從內容配置來看,這不只是推出一批聯名造型;Rondo 的 3 個主題區域意味著合作也會直接改變玩家在對戰地圖裡遇到的場景與視覺體驗。對 PUBG 玩家而言,這次聯動的重點會是地圖場景的辨識度,還是六名成員的外觀與裝備?

二手 RTX 5080 TUF OC疑因電感嘯叫無法保固
Reddit用戶稱,約1,340歐元買入的二手 ASUS TUF Gaming GeForce RTX 5080 OC出現明顯 Coil Whine,距原始購買約四個月;ASUS疑以非硬體瑕疵為由拒絕維修、更換與檢測,官方未回應。
電感嘯叫常見於高階顯卡與電源供應器,在高負載、輸出高 FPS 時可能更明顯。電流與負載快速變化會讓電感器或陶瓷電容產生細微震動,形成高頻滋滋聲;即使裝入機殼,遊戲中仍可能聽見。
實務上,限制最高 FPS 可降低 GPU 負載與整體功耗,也可能減輕噪音;調低 GPU 電壓設定同樣被視為可能的緩解方式。這些作法不等於修復硬體,且效果會因個別系統而異。
值得注意的是,Coil Whine 未必代表顯卡效能或可靠度有問題,但對付出高額價格的使用者,產品噪音標準、是否提供檢測,以及二手轉讓後的保固認定,都會直接影響購買決策。你會因為明顯電感嘯叫而退貨或避開特定型號嗎?

企業軟體漏洞恐比模型更快打開 AI 公司內部資料大門
Anthropic 證實,授權資安測試中,Cathedral 以 AI 代理程式在 12 小時內,經第三方行政與銷售軟體弱點進入部分內部系統。客戶與 Claude 對話、模型程式碼及權重未受觸及,且無證據顯示漏洞遭他人利用。
據報導,研究人員一度可查看會議逐字稿、薪資與聘書資料,以及關於先進 AI 模型的內部 Slack 對話;部分客戶與合作夥伴的商務聯絡資料、基本帳號紀錄也可能在可存取範圍內。Anthropic 則稱,實際受影響的是小部分銷售、人資與 IT 系統。
Anthropic 表示,系統在 Cathedral 正式通報前已偵測到部分異常活動,並在當天中斷存取、停用相關軟體,等供應商完成修補後才恢復。公司也已向聯邦官員通報。
雙方對事件仍有爭議:Anthropic 認為 Cathedral 放大國安層面的意涵,且未依漏洞回報規則完整揭露其系統內活動。這起事件的重點不只是 AI 代理程式能否加速找洞,而是企業的資安邊界往往延伸到每天使用的 SaaS 與第三方供應商;再先進的模型防護,也無法取代對整條軟體供應鏈的權限與監控管理。

Razer Reclusa Mini 65%:把 8,000Hz 與磁軸塞進小尺寸鍵盤,代價是有線模式才能跑滿規格。
Razer Reclusa Mini 65% 採 65% 配列、霍爾效應磁軸與三模連線,有線連接最高支援 8,000Hz 輪詢率;建議售價新臺幣4,590元(USD $140)。
磁軸觸發距離可在 0.1~4.0mm 間調整:想要更快反應可設短,日常打字則能設深一點以降低誤觸。它也支援 Rapid Trigger,以及 Snap Tap、Snap Flex、雙鍵按壓優先等輸入控制功能,並可將 6 組設定檔存進鍵盤本體。
連線可選 Razer HyperSpeed Wireless 2.4GHz、藍牙或 USB Type-C 有線;藍牙最多可切換三台裝置。不過要注意,8,000Hz 僅標示於有線模式,無線模式沒有同樣的輪詢率標示。對競技玩家來說,連線模式會直接影響這項規格是否能發揮。
鍵盤採熱插拔 PCB,可更換相容磁軸,並加入 IXPE 軸下墊、PPS 定位板、潤滑衛星軸與雙層矽膠消音結構。另有多功能旋鈕、單鍵 Chroma RGB、南向 LED 與雙射出 ABS 鍵帽,兼顧桌面空間、調校彈性與外觀客製化。


OpenAI傳採購Google TPU,AI算力不再只押注輝達GPU?
據《The Information》報導,OpenAI計畫採購Google自研TPU;若落實,代表這家長期大量使用輝達GPU的業者,正把算力供應延伸到另一種晶片架構。OpenAI仍預計以輝達GPU作為訓練主力,但推理工作可能逐步分流。
報導指出,OpenAI與Google的合作已從租用算力、公開測試,進一步走向可能的晶片採購。OpenAI近期也在招募負責TPU模型適配與效能最佳化的工程師;這類軟體與模型層工作,被視為大規模導入硬體前的重要準備,但採購計畫尚未獲雙方正式證實。
對Google而言,TPU原本主要服務內部,如今正轉為對外銷售的產品。隨著企業尋找更具成本效益的推理運算方案,OpenAI若成為客戶,將有助於提高TPU在外部市場的能見度。
TrendForce預估,輝達在AI伺服器處理器市場的市占率將由2025年的69.6%降至2026年的64%。這不代表輝達訓練優勢立刻消失;較值得注意的是,當推理需求擴大,模型能否跨GPU與TPU等平台部署,可能成為採購彈性與成本控制的關鍵。
Anthropic IPO揭露:營業轉正,卻承諾十年5,180億美元算力支出
Anthropic 已向 SEC 提交 S-1 啟動 IPO。它上半年淨虧損807.48億美元,但多數來自金融負債公允價值變動;第二季營業利益則為9.74億美元。這份文件凸顯,AI 公司成長速度與長期算力成本,正同時考驗財務韌性。
上半年淨虧中,有723.88億美元源自可轉換票據、衍生負債與 SAFE 的公允價值變動;隨公司估值上升,相關負債重估可能擴大帳面費用。同期間營業活動現金流為正39.29億美元。第二季營業利益率為8%,排除股權激勵等非現金項目後,調整後營業利益率約19%,但公司也提醒,算力與基礎設施支出可能讓各期業績明顯波動。
成長的另一面是長約義務。Anthropic 上半年算力及基礎設施支出達89.45億美元,雖然占收入比率已從前一年同期的201%降至55%,未來十年最低算力支出承諾仍達5,180億美元,約80%不可取消或即使未使用仍須付款。已揭露的最低承諾包括 Google 的1,111億美元、亞馬遜的1,100億美元及微軟的314億美元。
收入方面,131億美元、占80%的消費型收入按實際用量計費;訂閱收入32億美元、占20%。用量波動會影響營收,但算力承諾可延續多年,形成收入彈性與固定成本間的落差。前五大客戶合計約占收入25%,沒有單一客戶超過10%,但部分大型客戶缺乏長期合約約束。
治理也限制一般股東的影響力:共同創辦人持有的 LLC 透過僅一股的 F 類股掌握50.1%投票權;長期利益信託則可任命七席董事中的四席。A 類股即使持股增加,合計投票權上限仍為49.9%。
招股書還將 AI 安全放進核心風險揭露,包括模型遭操縱、協助化學或生物武器開發、自主複製等極端情境。公司也揭露,第三方網路安全測試曾因設定錯誤,讓四個模型與真實外部系統連線10至34小時;另曾因安全疑慮暫停下一代旗艦模型訓練逾一個月。
市場傳出本次募資規模可能上看1,000億美元,尚非公司在材料中確認的結果。若從這份 S-1 來看,Anthropic 的上市重點不只是估值或單季轉盈,而是能否在高度用量導向的收入模式下,消化跨十年、金額龐大的算力承諾,並把安全治理落實到實際部署。
LY2 進駐率年底若達八成,是方 AI 資料中心規模效益可望反映獲利
Q3 毛利率升至 51.5%,高於上半年 48.55%;公司認為,高毛利服務比重提高與規模經濟是主因。
成長重點在聯雲 AI 資料中心 LY2。公司預期,隨客戶逐步進駐,年底進駐率可達八成,資料中心服務收入將成為下半年至明年的主要動能。是方也預期下半年營收年增可達雙位數,全年毛利率有望突破50%,全年營收與獲利則有機會再創新高;這些均屬公司展望,仍取決於後續客戶進駐與需求發展。
基礎設施投資也持續推進:中科虎尾 AI 資料中心已於10月20日動土,預計2028年下半年營運。網路端則結合 Google Cloud Cross-Site Interconnect(CSI)及公有、私有國際海纜,推出 Multi-Route Protection Service,讓企業可選擇多條國際傳輸路徑,降低單一路線中斷的營運風險。
從這份財報來看,AI 資料中心的關鍵不只在新機房落成,更在機櫃與服務能否持續被客戶採用;進駐率上升後,固定成本能否被有效攤提,將直接影響獲利槓桿。

馬來西亞查扣疑涉規避管制的 AI 晶片伺服器
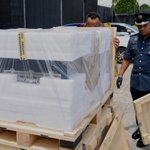
馬來西亞海關在吉隆坡國際機場自由貿易區攔下 30 台內建先進 AI 晶片的伺服器,總值約 4,950 萬令吉(USD $1,200 萬)。貨物疑以「電子零組件」申報,原擬經馬來西亞轉運至另一亞洲國家,相關再出口須先取得專門貿易許可。
事件凸顯先進運算硬體的出口管制,不只取決於晶片製造地或最終目的地,也考驗機場自由貿易區、報關與物流環節能否辨識高價值伺服器的實際內容與去向。馬來西亞當局正追查涉嫌利用該國作為中轉點的犯罪集團,並已傳喚一家協助報關與運輸的當地企業配合調查。
馬來西亞去年已對美國原產先進 AI 晶片實施嚴格出口管制。海關表示,這批貨物疑似與今年 6 月另一起攔截案來自同一網絡;目前至少 5 起案件被認為與該網絡有關,累計查扣晶片價值超過 1 億令吉(USD $2,400 萬)。案件仍在擴大偵辦,相關走私與規避管制指控尚待調查確認。
對供應鏈業者而言,晶片管制的合規風險已延伸到轉運文件、貨物分類與物流服務商的審查,而不只是出口端的許可申請。

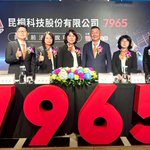
昆桐擬以390元登錄興櫃,低軌衛星營收占67%
昆桐預計於2026年10月29日以每股參考價新臺幣390元(USD $12)登錄興櫃。公司今年前三季營收有67%來自低軌衛星,已是最主要的營收與獲利來源;高階自行車零組件占24%、AI伺服器散熱占6%。
董事長林志忠表示,昆桐鎖定高階精密金屬零組件,從設計初期便參與客戶共同開發(JDM)與製造可行性設計(DFM),並整合CNC加工、航太級表面處理、ISO 7無塵室及微米級量測。其低軌衛星零組件應用涵蓋通訊酬載、電力、推進與姿態控制,以及機構與熱控系統。
公司認為,低軌衛星供應鏈的驗證門檻高,且產品設計變更快、轉換供應商成本也高。隨發射成本下降、衛星通訊服務擴展與太空運算需求升溫,國際業者持續布建星系,已切入相關供應鏈的昆桐可望受惠。
另一條成長線是AI伺服器液冷。昆桐自2025年切入AI散熱供應鏈,供應分歧管(Manifold)與水冷板等零組件。公司2023年至2025年合併營收由新臺幣9.15億元(USD $28 million)增至新臺幣19.02億元(USD $59 million),EPS則由新臺幣4.7元(USD $0.14)升至新臺幣16.94元(USD $0.52)。今年前三季合併營收為新臺幣15.26億元(USD $47 million)、毛利率45%、EPS新臺幣11.99元(USD $0.37)。
台灣新增1,700坪聖安廠預計2029年啟用,泰國8,300坪精密園區則規劃自2027年陸續建置及啟用。從營收結構看,昆桐現階段仍高度依賴低軌衛星;AI液冷能否持續放量,將是其雙核心成長策略能否更趨平衡的關鍵。

DDR5-6000 CL26不只拚頻率:KLEVV新記憶體瞄準低延遲
KLEVV CRAS V RGB PRIME將於2026年11月起陸續供貨,主打DDR5-6000 CL26與AMD EXPO Ultra Low Latency(ULL)。對Ryzen玩家而言,記憶體選擇可能不再只是看MT/s,時序與平台調校同樣重要。
新系列提供DDR5-6000 CL26、DDR5-6400 CL28、DDR5-8000 CL38,最高128GB。以理論CAS延遲計算,6000 CL26約8.67ns、6400 CL28約8.75ns、8000 CL38約9.5ns;數字也說明高傳輸速率未必等於更低的存取延遲,實際表現仍受記憶體控制器、次要時序與CPU架構影響。
CRAS V RGB PRIME是KLEVV首款支援AMD EXPO ULL認證的超頻記憶體。KLEVV指出,6000與6400的32GB雙通道套裝已通過認證;AMD的測試資料顯示,在符合條件的平台上,相較未啟用ULL的EXPO記憶體,平均遊戲FPS可提升約4%。這項數據來自特定測試條件,並不代表每款遊戲或硬體組合都會有相同增幅。
硬體採經篩選顆粒、10層PCB、PMIC與鋁製散熱片,並內建Intel XMP、AMD EXPO設定檔,支援AMD AM5與Intel Core Ultra 200S Plus,也已完成ASUS、GIGABYTE、MSI、ASRock主機板相容性驗證。正式售價尚未公布,提供有限終身保固。
若價格差距不大,你會選擇6000 CL26的低延遲配置,還是8000 CL38的高頻寬版本?


Anduril 要做筆電,但最難的不是組裝,而是螢幕面板。
以無人機與飛彈聞名的 Anduril Industries 宣布與高通合作,規劃推出在美國設計、組裝的 BlueChip 筆電,目標客群是政府、國防、緊急應變與公共安全單位。首款產品預計 2027 年投產,但售價與確切出貨日期仍未公布。
BlueChip 預定採用 Qualcomm Snapdragon X 系列平台,涵蓋一般運算、圖形處理與裝置端 AI;電路板將在 Anduril 位於俄亥俄州的 Arsenal-1 組裝,晶片則由台積電亞利桑那州廠生產。
Anduril 已完成可運作原型,並稱按零組件採購成本計算,美國與盟國供應商占比超過 90%。創辦人 Palmer Luckey 認為,無人機與筆電所需的處理器、記憶體、主機板、電池及無線模組高度相近,主要差異在於筆電多了螢幕與鍵盤。
但「全美製造」的缺口也正是螢幕:LCD、OLED 面板目前主要由韓國、台灣與中國廠商生產,美國缺少相關產能。Anduril 正與供應商洽談,盼在 2027 年 1 月 CES 前說明進展;部分潛在夥伴未曾進入電腦業,或已離開多年,供應鏈重建仍需時間。
初期成本預料高於中國製筆電,且 AI 熱潮讓晶片價格與交期更難預估。這項計畫的意義不只是一台新筆電,而是測試美國能否把晶片、板卡、組裝與關鍵零件串成可量產的電腦供應鏈。面板這一關,將是最直接的考題。
《惡靈古堡》主線預計下個十年收束
重製版可能不只是重做經典作品。卡普空執行製作人竹內潤表示,團隊自籌備《惡靈古堡 2 重製版》起便規劃十年發展;隨《惡靈古堡 安魂曲》推出,首階段已告一段落,整體故事預計在下一個十年迎來結局。
竹內潤稱,重製作品的推出順序別有安排,且各作對原作的改動會逐漸產生意義;玩家未來可能藉此更理解系列幕後黑手史賓賽。他未透露未來十年會有多少款遊戲,僅表示不會只有一款。
系列的轉向也反映在歷代作品:二代曾因雙線架構開發不順而大幅重做;四代以村莊、越肩視角與動作玩法改變公式,儘管內部初期有人認為「不像《惡靈古堡」;七代則為找回恐怖感改採第一人稱,並因恐怖內容在社群擴散而推升人氣。
《惡靈古堡 安魂曲》結合第一、第三人稱視角,並以真人掃描等技術追求寫實恐怖感。竹內潤也認為,AI 在開發中會愈來愈常見,但仍是工具,關鍵仍在團隊創意。
預定於 2027 年推出的《惡靈古堡 維若妮卡》重製版,則由《惡靈古堡 4》重製版團隊製作,現階段已兩度、共三次小規模打掉重練。若這套長期安排落實,重製版將不只是懷舊產品,而可能成為主線敘事收束的重要拼圖。你會期待重製版如何補完史賓賽與系列主線的連結?


嘉晶新竹創新廠區起火:全員疏散、暫無傷亡,但產線與設備影響仍待釐清
嘉晶位於新竹的創新廠區今天上午發生局部火警。公司表示已立即啟動內部消防、通報消防機關,廠內人員均已疏散,暫無人員傷亡;初步評估,整體營運與財務不致受到重大影響。
現場畫面可見濃煙與火光。新竹縣消防局接獲通報後派員搶救,完成水線布設並展開滅火作業。
嘉晶表示已投保足額保險,但實際財產損失與可能理賠金額尚未確定。火警原因、設備受損程度、個別產線是否受影響,以及後續復原與出貨狀況,都仍有待進一步說明。
嘉晶主要經營矽磊晶與化合物半導體,並布局 AI、矽光子及功率半導體應用。對半導體供應鏈而言,「整體營運無重大影響」是初步判斷;真正需要追蹤的,將是精密設備、生產環境控制與特定產線的復原進度。公司表示將加強廠區安全維護機制。


iPhone Duo 預購熱度背後:摺疊機能否取代部分平板,仍看螢幕可靠性與 App 體驗
Apple 首款摺疊機 iPhone Duo 開放預購未滿一週,部分官網訂單交期已延至 2027 年 1 月。首波評價兩極:低可見度摺痕與展開後操作獲肯定,但內螢幕異常、維修成本等疑慮,讓大螢幕能否支撐高價定位成關鍵。
TrendForce 預估,2026 年全球摺疊手機出貨量僅微增 0.5%;iPhone Duo 首年出貨量約 500 萬支,市占率約 24.8%。在整體市場規模近乎持平之際,Apple 的加入更可能改變各品牌之間的市占分配。
Duo 的低摺痕觀感,來自多層 OLED 結構在彎折時對應力的控制,以及奈米紋理分散反射光。水滴型轉軸則必須在展開時支撐面板、閉合時留出收納空間。針對近日破損螢幕的拆解分析推論,若中央支撐退讓不足,可能增加局部接觸與應力集中;Apple 已為少量內螢幕異常裝置提供換機。
軟體也是另一道門檻。大螢幕可讓文件閱讀、AI 摘要與內容編輯並行,但 App 必須隨開闔調整版面,並保留閱讀位置、輸入內容與工作狀態。目前部分 App 的黑邊與空間閒置,代表硬體面積尚未完全轉成效率。
分析上,摺疊機的競爭焦點正從「能不能摺」轉向「能否穩定地提升多工效率」。要兌現這項價值,轉軸、面板與組裝公差的可靠性,以及 App 最佳化與續航管理,缺一不可。


AI-RAN 到太空算力:2027 通訊業三焦點
工研院認為,AI 資料中心、5G-Advanced 與 6G 演進,正把通訊業的競爭重心推向 AI-RAN、矽光子及太空算力;網路不再只是傳輸管道,也逐漸成為運算基礎設施。
工研院預估,台灣通訊產業到 2027 年將年增 3.0%。主要動能包括 AI 資料中心導入 800G、1.6T 交換器與高頻寬光通訊模組,以及 Wi-Fi 7 普及;AI 手機換機、車載與高階穿戴 GPS 終端,也被視為行動終端的成長來源。
RAN 正從專用通訊設備走向通訊與運算整合。目前可分為 AI for RAN、AI and RAN、AI on RAN:分別用 AI 改善網路效能、共享運算資源,或讓網路承載邊緣 AI 服務。SoftBank 與 Ericsson 於 2026 年 8 月在日本 5G 商用網驗證 AI 原生排程,頻譜效率最高提高約 25%,下行使用者吞吐量最高增加約 50%;這顯示 AI 若深入核心網路功能,可能直接改善既有網路的資源使用效率。
光通訊則是另一項底層瓶頸。Yole Intelligence 預測,全球矽光子市場將由 2023 年的 USD $1.82 billion 成長至 2030 年的 USD $25.2 billion,年複合成長率逾 28%。800G/1.6T 光模組、LPO 與 CPO 光引擎,被視為降低資料中心功耗、維持高速傳輸的重要技術。
太空方面,低軌衛星正從通訊服務延伸至太空 AI 算力驗證。工研院的樂觀預期是,2027 年底可能出現商業太空資料中心升空的起點,但仍處於技術驗證與商業化探索階段。
分析來看,台灣的晶片與硬體能力仍是基礎,但下一階段的差異將更取決於系統整合、電信營運商合作與垂直場域驗證。若 AI-RAN、通感融合與開放式架構成為主流,單一設備的規格優勢可能不足以決定競爭力。


智慧手機不再獨撐旺季:穩懋 Infrastructure、Optical 營收占比過半
穩懋第三季淨利達新臺幣19.30億元(USD $61 million)、EPS 新臺幣4.55元(USD $0.14),均為六年高點。航太衛星與光通訊帶動產品組合轉變,也讓毛利率升至37.4%。
第三季合併營收為新臺幣58.59億元(USD $190 million),季增11%、年增31%;營業淨利新臺幣14.16億元(USD $45 million),季增91%,營業淨利率24.2%,較前季提高10.1個百分點。前三季稅後純益累計新臺幣34.4億元(USD $109 million),年增4.17倍,EPS 新臺幣8.12元(USD $0.26),已超越去年全年。
各產品線走勢並不一致。iOS 高階機種拉貨延續,但記憶體缺貨開始影響中階手機銷售,使 Cellular PA 本季持平;WiFi PA 受部分 Router 應用回流影響,季增雙位數。另一方面,資料中心光接收元件隨階段性產能開出而放量,推升 Optical 營收;低軌衛星發射計畫推進及規格、頻段升級,則讓 Infrastructure 成為季增幅最大的產品線。
穩懋預期第四季即使手機需求進入淡季,且仍有記憶體缺貨與終端售價調漲干擾,受航太衛星通訊新規格及光通訊專案產能到位帶動,營收仍將季增3%至5%,毛利率可望維持37%至39%。
值得注意的是,這份財報的重點不只是單季獲利跳升,而是營收重心從手機旺季轉向 Infrastructure 與 Optical。若相關產能持續順利開出,光通訊與衛星通訊能否成為比手機 PA 更穩定的獲利支柱,將是後續關鍵。


韓國金融業資料外洩案再增 3 家,攻擊面可能不只在帳號密碼
Bithumb、大信證券與未來資產全球投資近日都通報遭駭或資料外洩;其中大信證券約 3.8 萬筆客戶資料外洩,Bithumb 則仍在確認會員資料是否受影響。這代表金融服務的資安風險,可能已從單一機構事件演變為需要全面盤點的系統性問題。
Bithumb 指出,內部行動系統遭入侵;大信證券已啟動緊急應變;未來資產全球投資也證實發生駭客入侵,主管機關正評估情況。現階段各案的完整受害範圍與攻擊細節,仍待調查釐清。
韓國金融服務委員會本月稍早曾表示,當地已有 16 家金融機構、包括銀行在內,接連遭到駭客攻擊,累計約 10 萬起資料外洩。韓國網路振興院則呼籲網站營運商檢查 PHP 程式漏洞:攻擊者可能無須登入,就能在伺服器執行惡意指令。
值得注意的是,這次警示的重點不只是金融機構本身。若網站後端仍有未修補的 PHP 漏洞,身分驗證再嚴密,也可能被繞過。對使用者而言,留意帳戶異常;對企業而言,盤點公開服務與修補流程,都是比事後應變更前置的工作。
