

投資歴20年の現役億トレーダー。メディア掲載実績:コインテレグラフ|月刊仮想通貨公認アナリストとして約2年活躍(毎月4-6ページ担当)|大人のレストランetc...|自分の力で稼ぐための「投資の本質」を伝えるために活動中。
日本
Joined April 2025
- Tweets655
- Following184
- Followers733
- Likes736


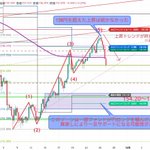


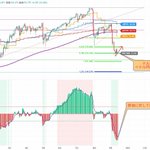


Pinned Tweet
【ドル円分析】
9月14日の投稿以降、ドル高・円安への反発を予測してきたが、相場は想定通りの展開となり、サブアカウントではFOMC後の約1日半で、およそ100万円の利益となった。
ドル高が進んだことで、Xではベッセントの「今や私が胴元だ。望むなら私と反対、つまり円売りに賭けてみろ」という発言に対する批判が、ちらほら出始めている。
しかし、こうした批判が増え始めた時こそ注意が必要だ。
市場が「ベッセントの見通しは外れた」「円安はまだ続く」と考え、再びドル買い・円売りへ傾くほど、次の円高を引き起こす円ショートが蓄積される。そのため、そろそろ円高トレンドへの転換を警戒すべきタイミングが近づいている可能性がある。
ニュースとは、多くの場合、すでに起きた値動きに対して、もっともらしい理由や解説を後付けするものにすぎない。その内容を見て要人を批判するだけでは、相場分析としてほとんど意味がない、時間の無駄。
重要なのは、要人や大統領の発言、政策の表面的な内容ではなく、その発言によって市場参加者をどちらへ誘導し、どのようなポジションを作らせようとしているのかを読み解くことだ。
政策も、表向きの目的だけで決まるとは限らない。政治、官僚機構、金融、産業界など、政策によって利益を得る複数の勢力が存在し、大統領や当局者の発言も、その力関係の中で発せられている可能性がある。
だからこそ、発言を額面通りに受け取るのではなく、「誰が得をするのか」「市場をどちら側へ傾けたいのか」「その動きが完成するのはいつなのか」まで考える必要がある。
ドル円にはなお上昇余地が残されているものの、個人的には158円を超えた水準で積極的にドルロングを追いかけることは避けたい。
ここからは上値を取りに行く局面というより、円ショートの偏りを確認しながら、次の円高転換に備える局面へ移りつつあると考えている。
#ドル円
#ドル円分析
#日銀金融政策決定会合
#ドル高
#ベッセント
#植田総裁


【ドル円分析】
SNS上では「ドル円は150円を割れる」といった円高予測が急速に増えている。しかし、市場の見方が一方向へ傾き、同じ予測が繰り返し報じられ始めた時こそ注意が必要だ。
現在は中東情勢の悪化によって原油価格が上昇している一方、ドル円は原油との相関から見て大きく下方へ乖離しており、既に売られすぎの状態にある。
さらに、米ドル流動性や日米金利差との比較でも、ドル円の下方乖離はかなり拡大している。中期的な円高余地が残されていたとしても、現在の水準からドル円の下落を追いかけて売ることは危険に見える。
相場で最もカモにされやすいのは、ニュースを見てから売買方向を決める投資家だ。報道によって材料を知った時には、その情報は既に価格へ織り込まれ、大口投資家は先回りしてポジションを構築している場合が多い。円高報道が増えたことを理由に今からドル円を売れば、大口の利益確定や買い戻しの相手にされかねない。
ニュースは値動きの背景を確認するために利用するものであり、売買のタイミングを決めるものではない。価格、需給、ポジション、金利差などの土台を持たず、見出しだけを信じて取引すれば、相場の転換点で高値を買い、安値を売ることになる。
短期的には152円付近を試すように見える動きもみられるかもしれないが、その下落が新たな円高トレンドの始まりではなく、売り手を誘い込むダマシとなり、その後はショートカバーを伴ってドル高・円安方向へ大きく巻き戻す展開も想定しておく必要がある。
いずれにしても、現段階でドル円を151円台半ば以下から追いかけて売ることは極めて危険だと考えている。
#ドル円
#ドル円分析
#ドル高
#リフレ政策
#ベッセント

【速報】日本経済に異変。実は日銀が最も恐れる展開が始まっているのかもしれない。
本日発表された日本のGDPは年率−0.1%。4四半期ぶりのマイナス成長となった。
しかし、注目したいのはGDPの数字ではない。
個人消費が−0.3%となる一方、設備投資は+1.6%。
つまり、企業は投資を続けているのに、国民は消費を減らしている。
ここからが重要。
日銀が利上げを見送れば円安による輸入物価高が家計を圧迫し、利上げを急げば住宅ローンや企業の資金調達コストが上昇する。
どちらを選んでも痛みが伴う構造になりつつある。
さらに、少し穿った見方をすれば、この状況で最も恩恵を受けるのは、国内消費に依存せず、海外で稼ぎ、価格決定力を持つ巨大企業かもしれない。
日本経済が停滞しても、日経平均が上昇するという一見矛盾した現象は十分に起こり得る。
今後は「日本株を買うか売るか」ではなく、「誰がインフレを転嫁でき、誰がその負担を背負わされるのか」を見極める局面。
では、投資家はどう行動すべきなのか。
まず注目したいのは、海外売上比率が高く、価格転嫁力を持つ企業だ。
特に、AI、半導体製造装置、産業用ロボット、電力インフラなど、世界的な設備投資の恩恵を受ける分野は、国内消費が停滞しても成長を維持できる可能性がある。
一方、国内消費への依存度が高く、人件費や原材料費の上昇を販売価格に転嫁できない企業は、売上が増えても利益が減少するリスクがある。
ただし、ここで注意したいのは、優良企業だからといって、今すぐ買えばよいわけではないということ。
仮に日銀の利上げ観測が後退すれば、円安が進み、海外収益比率の高い企業には追い風となる可能性がある。
反対に、日銀が想定以上にタカ派姿勢を強めれば、円高への巻き戻しや株式市場のバリュエーション調整が起こる可能性がある。
そのため、私は今後の投資戦略として、国内消費関連株を無条件に買い増すのではなく、世界的な成長産業の中から収益力の高い企業を選別し、相場全体の調整局面で段階的に買い下がる戦略が有効だと考えている。
さらに、日銀の政策金利だけでなく、ドル円、実質賃金、企業の営業利益率、海外売上比率を継続的に確認したい。
特に重要なのは、円安が進んだときに利益率が改善する企業と、単に株価だけが上昇している企業を区別することだ。
私が警戒しているのは不況そのものではない。
日本の名目経済だけが膨張し、実質的な豊かさが失われる中で進む、株式市場の二極化である。
これからの日本株投資で重要なのは、日経平均が上がるか下がるかを当てることではない。
インフレによって利益を増やせる企業を保有する側に回るのか、インフレによって購買力と利益を奪われる側に回るのか。
今後の資産形成において、この選択の差がこれまで以上に大きくなると考えている。
#日本経済 #GDP #日銀 #日本株 #株式投資
🤖 Made with AI

【ドル円分析】
ドル円は原油高が続いているうえ、米国金利も上昇こそ一服しているものの、依然として高水準を維持している。
日米金利差から算出される水準と比べてもドル円は下ザヤ、つまり短期的には売られすぎの状態にあるため、ここから一直線に円高が進むとは限らない。途中でドルの買い戻しを挟みながら、上下動を伴って下落する展開を想定しておきたい。
一方、CFTCのポジションを見ると、アセットマネージャーは引き続き円高方向へのバイアスを維持している。
テクニカル面でも、赤色で示した上昇5波が完了した後、オレンジ色の5波構成による下落が発生している。その後は、青色の拡大型フラットと緑色のウェッジを組み合わせた複合修正(WXY)を形成完了後に、最終的にウェッジ下限を明確に下抜けた。
さらに、下抜けたラインへの戻りがレジスタンスとして機能するロールリバーサルも確認できる。これは修正上昇の終了と、下落トレンドへの転換を示唆する形だ。
以上を踏まえると、短期的なドルの買い戻しには注意が必要だが、基本シナリオは戻り売り優勢と考える。
次の下値目標は155.55~156.30付近。この価格帯へ向けて、上下動を繰り返しながら下落していく可能性が高そうだ。
#ドル円
#ドル円分析
#為替
#介入
#FX

【GBP/USD分析】
今後、主要通貨ペアの中で大きな反発余地があると見ているのがポンドドルである。
足元では、アセットマネジャーのショートポジションが過去最大規模まで膨らんでおり、投機筋のポジションも明らかに売りへ偏りすぎている。
このようにショートが一方向へ積み上がった局面では、新たな売り余力が乏しくなる一方、相場が反転した際には買い戻しが連鎖し、ショートスクイーズによって上昇が加速する可能性がある。
テクニカル面でも、エリオット波動の上昇5波を形成した後、ディセンディングトライアングル内でABCDEの調整波を完了したように見える。
この見立てが正しければ、今後はまず1.3477~1.3562の価格帯を目指す展開が想定される。
したがって、現在の水準からポンドドルのショートを積極的に追いかけるのは危険だと考えている。
基本戦略としては戻り売りよりも、反発を確認しながら買い場を探していく方が無難そうだ。
#為替
#ポンドドル
#トレード
#FX
#フランス財政懸念

【ドル円分析】
9月18日の投稿では「ドル円にはなお上昇余地が残されているものの、個人的には158円を超えた水準で積極的にドルロングを追いかけることは避けたい。」と述べた。
その後、ドル円は一時159円に迫るところまで上昇したものの、その流れは長く続かず、足元では反落する展開となっている。
158円を突破して159円へ迫った局面では、ベッセントの「私が胴元だ、円高に賭けてみろ」という発言をあざ笑うようなコメントが相次いだ。しかし、こうした批判が増え、市場参加者がベッセントの見方を否定し始めた時こそ、相場の転換に注意すべきだと繰り返し警告してきた。
相場は基本的にダマし合いの世界だ。
円高トレンドを継続させるためには、一直線に円高へ進むよりも、途中でドル円を大きく反発させ、一般投資家の円ショート、つまりドルロングを十分に積み上げさせる必要がある。そのポジションが一方向へ傾いたところで反転させれば、損切りによるドル売りが新たな円高の燃料となる。
したがって、ニュースの見出しや要人発言の表面的な意味だけを取り上げ、それを批判するインフルエンサーの情報をそのまま信じて取引すれば、相場の仕掛ける側にコテンパンにやられる可能性がある。
重要なのは発言が直後に当たったか外れたかではない。その発言によって市場参加者がどちら側へ誘導され、どこにポジションが蓄積されたのかを読み解くことだ。
テクニカル面では、直近の上昇によってエリオット波動の上昇5波目が完了した可能性がある。これが正しければ、153円台から続いた短期的なドル高トレンドは終了し、再び円高方向へ転換したと考えられる。
下値では154.20~155.30円が重要となる。この価格帯は先週、一部ファンドが円ロング、ドルショートを積み上げた水準にあたるため、最初の下落局面ではいったんサポートされる可能性がある。
まずは154.20~155.30円で反発できるのか、それとも同水準を明確に割り込み、円高トレンドがさらに加速するのかを確認したい。
#ドル円
#ドル円分析
#円高
#ドル安
#片山財務相
#リフレ

【ドル円分析】
9月14日の投稿以降、ドル高・円安への反発を予測してきたが、相場は想定通りの展開となり、サブアカウントではFOMC後の約1日半で、およそ100万円の利益となった。
ドル高が進んだことで、Xではベッセントの「今や私が胴元だ。望むなら私と反対、つまり円売りに賭けてみろ」という発言に対する批判が、ちらほら出始めている。
しかし、こうした批判が増え始めた時こそ注意が必要だ。
市場が「ベッセントの見通しは外れた」「円安はまだ続く」と考え、再びドル買い・円売りへ傾くほど、次の円高を引き起こす円ショートが蓄積される。そのため、そろそろ円高トレンドへの転換を警戒すべきタイミングが近づいている可能性がある。
ニュースとは、多くの場合、すでに起きた値動きに対して、もっともらしい理由や解説を後付けするものにすぎない。その内容を見て要人を批判するだけでは、相場分析としてほとんど意味がない、時間の無駄。
重要なのは、要人や大統領の発言、政策の表面的な内容ではなく、その発言によって市場参加者をどちらへ誘導し、どのようなポジションを作らせようとしているのかを読み解くことだ。
政策も、表向きの目的だけで決まるとは限らない。政治、官僚機構、金融、産業界など、政策によって利益を得る複数の勢力が存在し、大統領や当局者の発言も、その力関係の中で発せられている可能性がある。
だからこそ、発言を額面通りに受け取るのではなく、「誰が得をするのか」「市場をどちら側へ傾けたいのか」「その動きが完成するのはいつなのか」まで考える必要がある。
ドル円にはなお上昇余地が残されているものの、個人的には158円を超えた水準で積極的にドルロングを追いかけることは避けたい。
ここからは上値を取りに行く局面というより、円ショートの偏りを確認しながら、次の円高転換に備える局面へ移りつつあると考えている。
#ドル円
#ドル円分析
#日銀金融政策決定会合
#ドル高
#ベッセント
#植田総裁
【5,000ドル給付の真の狙い】
トランプ大統領が中間選挙で共和党が勝利した場合、5,000ドル、日本円で約76万円の給付構想が話題となり、さまざまな意見が飛び交っている。
しかし、多くの議論はあまりにも表面的だ。
ヘッドラインだけを見て「給付すべき」「財政を悪化させる愚策だ」「トランプはアホだ」と騒いでも、政策の本質にはたどり着けない。
重要なのは、給付の是非を感情的に論じることではない。
財政赤字とインフレが問題となる現在、なぜトランプとベッセントが、あえて5,000ドルもの現金給付を打ち出そうとしているのか。その政策によって誰の支持を獲得し、どの市場へ資金を流し、最終的にどのような金融秩序を作ろうとしているのか。
表向きの生活支援ではなく、その裏にある政治的・金融的な狙いまで読み解くことが重要だ。
第一の狙いは、誰もが見てわかる。中間選挙の勝利と資産価格の下支えだ。「共和党が上下両院を維持すれば支給する」という条件を付けることで、給付への期待を投票行動に結び付けられる。実際に支給されれば、消費だけでなく株式や暗号資産にも資金が流れ、「景気が悪化しても政府が支える」という財政版プットを市場に意識させることもできる。
第二の狙いは、インフレによる政府債務の実質的な圧縮と金融体制の再編だ。米国が40兆ドル規模の債務を増税や歳出削減だけで処理すれば、深刻な景気後退と政治的反発を招く。そこで給付によって名目消費と名目GDPを押し上げ、インフレを通じて債務の実質価値を薄める。家計には物価高への補償として現金を渡しながら、実際には国民の購買力と債券保有者から政府へ富を移転する構造となる。
第三の狙いは国民を新しいデジタル金融インフラへ移動させることだ。
これが本命だと考えている。
将来的に給付金を政府公認のデジタルウォレット、ステーブルコイン、投資口座などで配れば、短期間で数億人規模の利用者を新しい決済網へ誘導できる。
給付を入口として、本人確認、納税、社会保障、国債購入、資産運用までを一つのシステムに接続することも可能になる。この場合の5,000ドルは、景気対策ではなく新しい金融秩序を普及させるための顧客獲得費用となる。
つまり、5,000ドル給付が実現すれば、選挙と市場を支え、インフレによって政府債務を軽くし、国民を新しい金融システムへ移行させられる。
5,000ドルという金額のまま実現するハードルは高い。しかし、構想自体が消えるとは限らず、今後は給付額や対象者を絞り、議会が受け入れやすい規模へ縮小したうえで実現を目指す可能性が高いのではないだろうか。
#トランプ
#5000ドル給付
#トランプ配当
#米国経済
#ステーブルコイン

ベッセント氏、トランプ大統領の5000ドル支給構想に支持示す bloomberg.com/jp/news/articl…

【新興防衛テック産業の台頭】
このニュースを、戦争によって米国が受けた損害としてだけ捉えてはいけない。
重要なのは、なぜ国防総省が弾薬の枯渇や基地の被害をあえて公表したのかという点だ。軍の弱点を可視化することは、次にどの分野へ予算を投入するのかを世論と議会に納得させるための政治的な装置にもなる。ここを読み解けば、今後アメリカのマネーがどこへ向かうのかが見えてくる。
安価なドローンやミサイルを数百万ドル規模の迎撃弾で撃ち落とし続ければ、戦闘には勝てても費用交換比では敗北する。主要弾薬の枯渇、固定基地の破壊、補給周期の長期化は、従来の「高性能・高価格・少量生産型」の兵器体系が、低価格兵器を大量投入する消耗戦に適していないことを証明した。
巨大な固定基地も、精密誘導兵器と無人機の時代には格好の標的となる。今後は拠点を分散させ、無人機、無人艦艇、衛星通信、AI指揮統制を接続した分散型の軍事システムへ移行する可能性が高い。
今回の失敗は、Anduril、Shield AI、Palantirなどに象徴される、AI兵器や無人機を安く、速く、大量に生産・運用できる新興防衛テックへ予算を移す絶好の理由になる。
私は以前から、イラン戦争の背景には、中東のAIハブ化とエネルギー・安全保障体制の再構築があると考えている。原油価格の高騰も、産油国の資金力を高める一方で、無人化、原子力、AI、次世代防衛技術への投資を正当化する効果を持つ。
これが意図的に設計されたものかは断定できないが、結果として新興テック産業の存在価値を飛躍的に高めていることは間違いない。
イラン戦争もウクライナ戦争も、単なる地域紛争ではなく、危機を利用して20世紀型の軍需産業からシリコンバレー型の軍需産業へ主役を交代させる転換点として見るべきだろう。
次の軍需覇権を握るのは、最も高価な兵器を作る企業ではない。安価な無人兵器を大量生産し、衛星とセンサーから得たデータを統合し、それらをAIによって一つの軍隊として動かせる企業である。
この構造変化が見えれば、長期で保有すべき銘柄も自然と見えてくる。
#イラン戦争
#ホルムズ海峡
#新興テック
#ウクライナ戦争

米国防総省、イラン戦争で軍施設数百棟の損傷や弾薬備蓄の枯渇を公表 初の正式報告書
cnn.co.jp/usa/35252629.html

【ドル円分析】
ドル円は昨日(8月14日)に警告した通り、ドル高方向へ動いている。
現在のドル円は、原油価格や米ドル流動性との比較で依然として大幅な下ザヤにあり、相対的には売られすぎの状態にある。そのため、当面は下値の堅い展開が続き、もう一段ドル高・円安方向へ戻す可能性が高い。
一方、ベッセントは「今や私が胴元だ。望むなら私と反対、つまり円売りに賭けてみろ」と強気な発言をしている。
ただし、要人発言を相場判断に利用する際に最も注意すべきなのは「方向」ではなく「時間軸」だ。
この発言を聞けば、円高トレンドが直ちに再開すると考え、すぐに円買いへ転じる投資家も多い。しかし、ベッセントは円高が「すぐに進む」とは言っていない。途中でどれだけドル高・円安へ振れたとしても、最終的に円高トレンドへ戻れば、彼の発言は正しかったことになる。
要人発言には、方向性だけを示し、到達までの時間軸を市場参加者に誤認させるという巧妙な罠がある。
現在は一部のファンド勢が円買いへ転じており、円高を加速させる燃料だった円ショートも解消されつつある。これは中長期的には円高要因だが、短期的には円買いポジションが積み上がり、円高を進めるための新たな燃料が不足していることを意味する。
次の大きな円高トレンドを作るには、いったん市場参加者を再び円売り・ドル買いへ傾かせる必要がある。
今後想定されるのは、米国のインフレ再加速や利下げ観測の後退が強調され、ドル高が進む展開だ。ドル円が上昇すれば、SNSやメディアでは「ベッセントは口だけだ」「円安には歯止めがかからない」といった論調が増え、追随する円売り・ドル買いも再び膨らんでいく。
その円ショートが十分に積み上がったところで、インフレ懸念や高金利長期化のムードが突然後退し、FRBの利下げ確率が上昇する。その結果、積み上がった円ショートの買い戻しを巻き込みながら、ドル円が一気に円高方向へ動く可能性がある。
つまり、短期的なドル高はベッセントの見通しが外れたことを意味するのではなく、次の大きな円高を発生させるためのポジションを作る過程かもしれない。
市場が「ドル高トレンドに完全に戻った」と楽観し、円安継続が当然視された時こそ、次の円高局面への警戒を強める必要がある。
相場を分析するうえで重要なのは、テクニカルと要人発言を単純に並べることではない。価格の過熱度、ファンドのポジション、政策転換の条件、そして発言によって市場参加者をどちら側へ誘導しようとしているのかを組み合わせ、その裏にある心理と時間軸まで読み解くことだ。
#ドル円
#ドル円分析
#ベッセント
#円高
#ドル高


「ビットコインは底打ちしたのか?~これから想定すべき2つの買いシナリオ」
前回の記事では2つのシナリオを提示した上でビットコインの底打ちの可能性について解説しましたが、2つ目のシナリオとなり、ビットコインは反発する展開となった。
今回の記事では、現物を買いそびれた人に向けて、
「上昇を確認して買う価格帯」
「調整を待って買う価格帯」
「シナリオを見直すべき水準」
を具体的に解説した上で、現在の相場環境についても詳しく解説している。
▼記事を読む
ameblo.jp/toshi1355/entry-12…
#ビットコイン
#ビットコイン分析
#ビットコイン買い場
#クラリティー法案
#暗号資産
#仮想通貨

【ドル円分析】
SNS上では「ドル円は150円を割れる」といった円高予測が急速に増えている。しかし、市場の見方が一方向へ傾き、同じ予測が繰り返し報じられ始めた時こそ注意が必要だ。
現在は中東情勢の悪化によって原油価格が上昇している一方、ドル円は原油との相関から見て大きく下方へ乖離しており、既に売られすぎの状態にある。
さらに、米ドル流動性や日米金利差との比較でも、ドル円の下方乖離はかなり拡大している。中期的な円高余地が残されていたとしても、現在の水準からドル円の下落を追いかけて売ることは危険に見える。
相場で最もカモにされやすいのは、ニュースを見てから売買方向を決める投資家だ。報道によって材料を知った時には、その情報は既に価格へ織り込まれ、大口投資家は先回りしてポジションを構築している場合が多い。円高報道が増えたことを理由に今からドル円を売れば、大口の利益確定や買い戻しの相手にされかねない。
ニュースは値動きの背景を確認するために利用するものであり、売買のタイミングを決めるものではない。価格、需給、ポジション、金利差などの土台を持たず、見出しだけを信じて取引すれば、相場の転換点で高値を買い、安値を売ることになる。
短期的には152円付近を試すように見える動きもみられるかもしれないが、その下落が新たな円高トレンドの始まりではなく、売り手を誘い込むダマシとなり、その後はショートカバーを伴ってドル高・円安方向へ大きく巻き戻す展開も想定しておく必要がある。
いずれにしても、現段階でドル円を151円台半ば以下から追いかけて売ることは極めて危険だと考えている。
#ドル円
#ドル円分析
#ドル高
#リフレ政策
#ベッセント
ヘッジファンド、年内に1ドル150円割れの円高予想-140円狙いも bloomberg.com/jp/news/articl…

NYダウについては、8月4日の投稿で独自に作成した指標を基に、「シリコンサイクルは一旦ピークアウトした可能性が高い」と判断した。
さらにテクニカル面からも、53,210~54,885ドルが強い上値抵抗帯となり、同水準から反落する可能性が高いと予測した。その後、NYダウは実際に下落へ転じており、現時点では想定通りの展開だと言える。
また、8月13日の投稿では、「今後はCPIが低下する一方でPPIは十分に下がらず、企業がコスト上昇分を販売価格へ転嫁できない『逆ざや』が発生する」と予測した。
米労働省が9月10日に発表した8月のPPIは、前年同月比+5.4%となった。7月の+4.8%から伸びが加速し、市場予想の+5.3%も上回ったことから、川上のコスト圧力が容易には収まらないという見通しも、ひとまず想定通りだと言える。
一方、世界鉱工業生産と世界輸出数量は加速している。これは世界的な需要後退ではなく、企業の生産量と取引数量が拡大していることを意味するため、NYダウを構成する資本財、産業機械、航空宇宙、金融、エネルギーなどの景気敏感企業には売上高を押し上げる追い風となる。
ただし、ここで重要なのは「数量の増加」と「利益の増加」は同じではないという点だ。
世界生産と貿易数量が伸びても、PPIがCPIを上回ったままであれば、企業は原材料、エネルギー、輸送、電子部品などのコスト上昇を最終価格へ十分に転嫁できない。売上高は増加しても利益率が低下するため、景気指標が強いにもかかわらず株価が下落する「業績逆ざや相場」が起こり得る。
今後のNYダウは、世界鉱工業生産の加速によって直ちに景気後退型の暴落へ向かう可能性は低い。一方、PPI上昇と長期金利上昇が企業利益と株価収益率の双方を圧迫するため、指数全体がすぐに上昇トレンドへ復帰する可能性も低いと見ている。
基本シナリオとしては、まず53,210~54,885ドルを起点とした下落調整が継続し、その後、世界生産の拡大を材料に景気敏感株を中心とした反発へ移行する展開が考えられる。ただし、その反発も指数全体を押し上げる本格上昇ではなく、価格転嫁力のある企業とない企業が分かれる選別相場になりやすいだろう。
#ダウ
#PPI
#CPI
#アメリカ株

【ダウ平均】史上最高値更新中…でも私は楽観視していない。
ダウは最高値更新中だが個人的には「今はまだ楽観できない局面」と考えている。
独自指標では
・シリコンサイクルは一旦ピークアウトした可能性が高い
・世界景気の減速を示唆するシグナルが徐々に増加中テクニカル面でも、エリオット波動では
5波目の副次波・5波目形成の可能性あり。注目ゾーンは53,210〜54,885ドル付近。
ここで一旦上値を抑えられ、反落に転じるリスクを意識している。
だからこそ今は…
高値を追いかけて飛び乗るのではなく、利益確定売りや調整局面を待つ方が賢明そう。
最高値更新=強気一辺倒でいいのか?
冷静に見ておくべき局面。
#ダウ平均
#NYダウ
#株式市場
#エリオット波動
#アメリカ株
#利上げ
#利下げ

ベッセントの本当の狙いは「ドル安」ではなく「ドル需要の再設計」である。
これまでのドル覇権は、
海外の中央銀行・政府 → 米国債を保有 → ドル準備を形成
という国家中心のシステムだった。
ところが中国などが米国債依存を下げ、中央銀行が金を増やし、米国債の安全資産プレミアムまで低下するなら、従来の買い手だけでは40兆ドルを超えた債務を支え続けるのが難しくなる。
実際、ウォラーも米国債の「safety premium」が失われつつあると指摘している。
そこでステーブルコインが重要になる。
ベッセント自身、GENIUS法について、ステーブルコインが世界中の人々をドル経済へ接続し、米国債需要を増加させると明言している。
つまり、
中央銀行が米国債を買わなくなる
→ 世界の企業・個人がUSDT、USDC等を保有する
→ 発行体が短期米国債等を準備資産として保有する
→ 民間デジタルドル経由で米国債需要を作る
という、ドル覇権の「B2GからB2Cへの転換」と考えるとかなり辻褄が合う。
これはドルの破壊ではなく、むしろドル覇権のオンチェーン化。
しかもCBDCならFRBが直接管理する国家通貨になるが、民間ステーブルコインなら政府は巨大な中央銀行デジタル通貨を直接運営せず、民間企業に流通網を作らせながら、準備資産・AML・制裁規制を通じてドル圏を拡張できる。財務省は実際、ステーブルコイン発行者への制裁コンプライアンス体制も制度化しようとしている。
だから私は、このシナリオの核心を「ベッセントがソロス時代と同じ手法でドルを破壊している」と見るより、
「米国債を保有する主体を国家から世界中の民間へ分散させながら、ドルを銀行ネットワークからブロックチェーンへ移植している」
と見る。
もしこれが成功すれば、ドル離れとドル覇権強化という一見矛盾する現象が同時に起きる。
各国政府は米国債を売る。しかし世界の個人・企業はデジタルドルを買う。
ベッセントが作ろうとしているのは「弱いドル」ではなく、国家がドルから離れても民間経済がドルから離れられない仕組みなのかもしれない。
これなら「通貨破壊」ではなく、もっと大きなドル覇権の世代交代として見るべきだろう。
#ベッセント
#通貨破壊
#トランプ大統領

米財務長官が仕掛ける「通貨破壊」の再演
スコット・ベッセントは、かつて通貨を売り崩して巨額の利益を上げた男だ。1992年にソロスと組み、英国ポンドを空売りしたチームにいた。後にソロス・ファンドの最高投資責任者として、日本円の下落に賭けて35億ドルを稼ぎ「日銀を破壊した男」と呼ばれた。 その人物が2026年8月、米国財務長官として自国通貨を同じ仕組みで弱めているとしたら、どう考えるべきか。
事実関係を追うと、その疑念は杞憂では済まない。2026年8月11日、ベッセントは企業透明性法を停止し、実質的所有者データベースの削除を命じた。3日後、大統領一族の暗号資産会社が連邦銀行免許を取得。さらに3日後には、米国内のすべてのステーブルコインに対し、準備金を国債で保有することを義務付ける規則を公表した。国債市場への資金流入を制度で強制した形だ。
この流れの中で、最も注目すべきは国債買い戻しの倍増である。8月19日、財務省は買い戻し規模を1回あたり少なくとも40億ドルへと倍増させた。これは長期国債の価格を押し上げ、利回りを低下させ、通貨を弱める。ベッセントが円を空売りした際に、日本政府が取っていた政策と同型のものだ。
ブルッキングス研究所のロビン・ブルックスは、これを「火遊び」と評し、円のような「切り下げスパイラル」に陥る危険を警告した。ベッセントは財務省一般会計残高を9500億ドルまで積み上げており、報道によれば、これを買い戻しに追加投入する可能性があるという。
私が通貨危機の歴史的指標を7項目に整理し、米国に当てはめてみたところ、7項目すべてが該当した。政府による自国債買い入れ、対国内総生産比100%超の債務、歳入の15%超を占める利払い、外国勢の保有減少、ドルの基軸通貨シェア低下、金融監視体制の破壊、そして財政政策への政治的介入である。過去の事例では、4項目で危機が切迫し、5項目でほぼ確実とされてきた。7項目の該当は前例がない。
だが、数字の先に、より深刻な構図が見える。
ドル弱体化の果てに待つのは、単なる危機ではない。大統領は2025年1月、政府による中央銀行デジタル通貨(CBDC)の発行を禁止する大統領令に署名した。その2か月後、一族が運営するワールド・リバティ・ファイナンシャルが、国債裏付けの民間ステーブルコイン「USD1」を発行した。利益の75%が一族に入る設計で、アブダビの政府系ファンドが49%を保有する。2026年8月には、一族の会社が連邦銀行免許を取得し、USD1を連邦の権限で直接発行できるようになった。
ここで因果が反転する。通貨を弱める政策は、失敗の結果ではなく、移行の手段である可能性がある。
政府がCBDCを禁止したのは、民間の代替物から競合を排除するためだ。国債買い戻しによるドル安は、USD1への逃避を加速させる。そしてベッセントが8月24日に発表した「経済的追放作戦」は、制裁対象国をドル決済網から切り離すことで、ドル離れを制度的に推進する。切り離された国々が次に手を伸ばす先は、唯一の連邦免許を持つ民間デジタルドルかもしれない。
エプスタインとの接点も、文脈を暗くする。2024年に流出したイスラエル元首相エフード・バラクのメールには、ベッセントとの金融取引が暗号名付きで記録されていた。バラクの法人構造はエプスタインの顧問弁護士が設計し、エプスタインの信託が50%を出資していた。ベッセントは現在、エプスタイン関連の不審取引報告書の公開を阻止しているとされる。金融透明性の基盤を削除したのは、単なる規制緩和ではないのかもしれない。
金価格は1オンス5595ドルの最高値圏にあり、6年で216%上昇した。中央銀行がドル建て資産から金へと準備を移す動きが加速している。個人にできる防御はある。だが、最も重要なのは、この一連の政策が「事故」ではなく「設計」である可能性を直視することだ。
通貨を弱める立場に、通貨を売り崩してきた経歴の人物が座り、一族の代替通貨が準備を整えている。その並びを偶然と呼ぶには、接続が整いすぎている。
—
記事:The Currency Killer: Scott Bessent(通貨破壊者スコット・ベッセント)
著者:Leah(元情報機関アナリスト)
theleahfiles.substack.com/p/…

この政策に対して否定的な意見も多いし、「中国がすでに先行している以上、日本は遅すぎる」という指摘も分かる。ただ、フィジカルAIは先に人型ロボットを作った国が総取りする産業ではないと思う。
そもそも日本は自動車でも先行者ではなかった。フォードが大量生産を確立した後から追いかけ、それでもトヨタ生産方式、品質管理、精密加工、強固な部品産業を組み合わせることで世界市場を取った。
フィジカルAIも構造はかなり似ている。
生成AIでは米国に、低価格ロボットの量産では中国に先行されている。しかしAIがデジタル空間から現実世界へ出てくれば、競争力を決めるのはAIモデルだけではない。
AI × ロボット × センサー × サーボモーター × 減速機 × 工作機械 × 半導体・素材 × 制御 × 量産技術
ここにはまだ日本が強い領域がかなり残っている。実際、ヒューマノイドの重要部品を見ると、日本は精密ベアリングで約25%、エンコーダー・位置センサーで約30%の供給能力を持つとの推計もある。TrendForceも、日本の戦略を米中の完成品競争とは異なる「アクチュエータ、センサー、制御システムなどコア部品の高度化」と整理している。
中国の強みが巨大市場と低コスト量産、米国の強みがAI・基盤モデルなら、日本が狙うべきは**「高精度・高信頼性の身体と製造現場」**だと思う。
これが実現できれば国内ではロボットによって人口減少を補う
→ 生産性・潜在成長率を引き上げる
→ 海外には部品・装置・ロボットを輸出する
→ 貿易収支・企業利益・賃金を押し上げる
→ 設備投資が国内へ戻る
という循環を作れる可能性がある。
私はこれまで通り一貫してフィジカルAI銘柄は買い推奨。
#フィジカルAI
#有望銘柄
#高市首相
#ロボティクス


ベッセントのこの言葉を鵜呑みにすると市場を読み違える可能性が高い。
ベッセントは「戦争後は供給過剰になり40~50ドルもあり得る」と発言しているが、今のトランプ政権にとって中東は単なる産油地域ではなく、米国主導のAI・データセンター圏を構築するための巨大な資本供給源でもある。 UAEでは5GW規模のAIキャンパス、サウジでもHumainを軸にAIインフラ投資が進んでいる。
ここで原油を40ドルまで落とせば、湾岸産油国の財政余力そのものを削ってしまう。
実際サウジはイラン戦争の影響で4~6月期に343億リヤルの財政赤字を計上し、新たに少なくとも80億ドル規模の借り入れを検討している。それでも原油高が財政の下支えになっている状態だ。
だから私は今回の発言は単純に米金利上昇を抑えるための期待形成であると見ている。
そしてもっと面白いのは需給。
この発言を信じて「戦争終了=原油暴落」を狙うショートが積み上がったところで、戦争長期化・ホルムズ海峡問題・エネルギー施設への攻撃が続けば、今度はそのショート自体が原油価格を下がりにくくする燃料になる。現状でも戦争終結の時期は示されておらず、終結が近い明確な兆候も乏しい。
そのため、中東を米国主導のAI・エネルギー・資本ハブへ再編するのであれば、産油国の財政を破壊するほどの原油安を長期間放置する政策とは整合しにくい。
ベッセントの40ドル発言が弱気材料として消化されるほど、逆に原油ショートが次の上昇の燃料や下落に歯止めをかける材料になりやすいと考えている。
相場を誰よりも早く読み解くためには、経済指標やニュースの表面だけでなく、その背後で政治がどのような思惑と力学によって動いているのか、そのドラマまで読み解くことが重要である。
原油高+金利高が続けば、NASDAQ全体には逆風。しかし戦争が続くことで米国政府・中東双方が、
AI
→ データセンター
→ 電力
→ 防衛
→ ドローン
→ サイバーセキュリティ
→ エネルギーインフラ
への投資を加速させる可能性がある。
#原油
#ベッセント
#投資

[市場を正確に読み解く方法]
多くのメディアやSNSでは円安が問題視されていたが、私は一貫して、「介入は効かない」といったニュースや意見が増えれば増えるほど、その先では円高へ転換する可能性が高まると考え、そうした情報を鵜呑みにしてドル円を高値でロングしてはいけないと警告してきた。
実際に警告後、ドル円は約4円も円高となった。
そして、今後も当面の間は円高方向に傾く展開が続き、まずは151台を目指す可能性
が高いと見ている。
もちろん、表に出てくるニュースのすべてに裏があるわけではない。ただ、日々流れてくるニュースだけを見て経済を理解したつもりになり、それをそのまま投資判断に結びつけるのは不十分だと考えている。
そもそも今回については、日米が協調して介入に動いたタイミングは絶妙だった。
日々発表される経済統計を確認してから売買判断を行っていては遅いため、私は発表された複数の統計をもとに、その先の景気動向を読み解くための独自の先行指標を作成している。
そして日米協調介入が行われる前には、すでにその指標でも米国景気の減速が鮮明に表れ始めていた。
つまり両国は密に連絡を取り合いながら、介入を単発で終わらせるのではなく、その後のファンダメンタルズも円高方向へ傾きやすくなるタイミングをかなり計算したうえで、仕掛ける機会をうかがっていたのだろうと私は確信した。
そもそもSNSでは、日銀や政府、FRBに対する批判的なコメントを日々目にする。
しかし、日銀やFRBには世界トップレベルで金融や経済に精通したブレーンが集まっている。金融を多少かじった程度の人が思いつくような問題点や政策の副作用など、彼らは当然理解しているわけであって、少なくとも彼らを「何も分かっていないアホ」と考えて市場を分析するべきではない。
彼らは一般の市場参加者が考えていることよりも、はるか先を見据えて政策を考えている。
もちろん、中には血筋や人脈といった政治的なコネによって政界で影響力を持つ人物もいるだろう。
しかし、そのような人物であっても単独で物事を決めているとは限らず、その背後には大きな支援者や組織、資本、利害関係者が存在し、その思惑が政策決定に影響しているケースも少なくないと考えている。
だから私は、表舞台に立っている人物だけを見るのではなく、その人物の背後にはさらに大きな力や利害関係が働いている可能性まで考えて市場を読み解いた方が、本質を見極められる可能性が高まると考えている。
では、そこまで優秀な人間たちが政策を動かしているのであれば、なぜ世界は単純に国や国民が豊かになる方向へ進まないのか、と疑問に思う人もいるだろう。
私が考えるその答えは、政府や中央銀行のさらに背後には、それ以上に大きな影響力を持つ組織や資本、利害関係が存在しているからだ。
当然、こうした考え方を「陰謀論」と一蹴する人も多いだろう。
しかし、それが陰謀論なのかどうか、あるいは信じるか信じないかを議論すること自体に、私はそれほど意味があるとは思っていない。
投資家にとって重要なのは、その視点を一つの仮説として持ったうえで市場を読み解いた方が、ニュースや経済統計を表面的に追いかけるだけよりも、大局を捉える精度が高まる可能性があるということだ。
相場では、表に出てきたニュースを誰よりも早く読むことよりも、「なぜ今このニュースが出ているのか」「その裏側では誰が動いているのか」「その結果、次に資金がどこへ向かうのか」まで考えることの方が重要だと私は考えている。
#ドル円
#円高
#リフレ
#協調介入
#ベッセント

[円安について]
日米が協調行動に踏み切ったのは、米国で利下げが視野に入り始めたタイミングだった。これは偶然ではなく、日米金利差の縮小と為替介入の効果を重ねるため、意図的に設計された可能性が高い。
当然、日米が足並みをそろえて円高方向への転換を目指す以上、失敗は許されない。市場のポジションまで含め、かなり緻密に出口を組み立てているはずだ。
ただし、前回の介入では円ショートの大部分を一度焼き尽くしてしまった。ここから再び円高を加速させるには、その燃料となる円売りポジションを市場に蓄積させる必要がある。
だからこそ、「介入しても円安は止められない」「結局は再びドル高・円安に戻る」と思わせるニュースを意図的に各所から繰り返し出ている可能性がある。
市場参加者を再び円売りへ傾かせ、そのポジションが十分に膨らんだ段階で仕掛けた方が、円高への反動ははるかに大きくなる。
実際、レバレッジファンドの円売りポジションは再び積み上がり始めている。
つまり、円安を正当化するニュースが増えるほど、目先のドル高材料になる一方、将来の円高を加速させる燃料も蓄積される。
ニュースに踊らされて高値でドルを買えば、当局が仕掛ける次の円高局面でババを引かされる可能性がある。
中期的な方向と、短期的に市場へ与えられている物語は分けて考えたい。

8月17日の投稿では、ドル円について「160.00~161.10円まで十分に引き付けたうえで売りを検討する方が、リスクリワードの観点からは無難」と指摘していた。
その後、ドル円は想定していた160~161.10円のゾーンまで上昇したものの、同水準を境に大きく反落しており、ここまでは概ね想定通りの展開となっている。
引き続き、今回の下落を一時的な押し目ではなく、円安局面から円高局面への転換過程として見ている。
したがって、目先はこのまま円高方向への動きが継続し、まずは155円台を試す展開になる可能性が高いと予測している。
#ドル円
#円高
#円安

【ドル円分析】
現在のドル円は、大口ファンドの今年のショート建値平均となる159.33円近辺で上値を抑えられている。
この水準にはテクニカル上のレジスタンスも重なっているため、ここから再び反落しても不思議ではない。
ただし、ポジション面では少し事情が変わってきている。
ファンド勢の円ショートは依然として残っているものの、レバレッジファンドを除けば円ショートの多くはすでに解消されている。
つまり、現時点で円買い介入を行ったとしても、巻き戻される円ショートそのものが以前ほど積み上がっておらず、介入効果が限定的になる可能性がある。
むしろ当局側から考えれば、ここで無理に介入するよりも、一度市場に「介入しても円安は止まらない」と思わせ、再び投機筋の円ショートが積み上がるのを待つ方が、その後の介入や政策転換によって大規模なショートカバーを引き起こしやすくなる。
将来的に大きな円高を作るためには、ある程度円売りポジションが再構築される必要があるということだ。
もっとも、現在の159円台はテクニカル的にも売買するにはやや中途半端な位置にある。
そのため、ここから無理にショートを追いかけるより、160.00~161.10円まで引きつけたうえで売りを検討する方が、リスクリワードの観点からは無難だと考えている。
いずにれにしても、私はこのままドル高・円安が続くとは考えていない。
むしろ今後は、円高圧力が徐々に強まっていくと見ている。
#ドル円
#介入
#FOMC
#FX
#ドル円分析

この予測で一番重要なのは、「仕事がなくなる」ことではなく「希少性の場所が変わる」ことだと思う。
仮にAIとロボットで知能と労働力がほぼ無限に供給されても、電力、土地、銅、ウラン、データセンター、半導体、水、そしてAIを所有する企業の持分までは無限にならない。
つまりAIがデフレを起こすほど、逆に**「AIでは増やせないもの」の価値が上がる**可能性がある。
そして「2033年に貯金が不要」も逆説的で、そこへ至る過渡期こそ資産格差が最も拡大するかもしれない。
労働所得の価値↓
→ AI・ロボットによる生産↑
→ 利益が資本所有者へ集中
→ 再分配が追いつくまで格差拡大
となるから。
だから投資家目線では「お金がなくなる未来」に賭けるより、その未来を作るまでに何が最も希少になるかを見る方が重要。
個人的には次の10年は、AIそのもの以上に電力・原子力・送電網・銅・データセンター・ロボティクス、そしてそれらを所有する資本の価値が上がる可能性があると思う。
皮肉にも「お金が不要になる世界」へ向かう途中ほど、何を所有しているかが重要になる時代が来るのかもしれない。
#イーロン・マスク
#データセンター

これは「金融庁が暗号資産を監視強化する」という話だけで終わらせてはいけない。
斜め上から見ると、日本政府が暗号資産を「排除すべき投機商品」から「制度の中に取り込み、成長と税収を生む金融資産」へ位置付け直していることの方が重要だと思う。
金融庁は2027年度に暗号資産専用の監督体制を強化する一方、オンチェーン金融の利用促進にも予算を付けている。
さらに2026年度税制改正では、一定の暗号資産を最大55%の総合課税から20%の分離課税へ移し、損失の3年間繰越、暗号資産ETFまで株式に近い税制へ移行する方向を明確にした。
政府が準備しているのは、
暗号資産市場拡大
→ 国内投資家・機関投資家参入
→ ETF・RWA・ステーブルコイン拡大
→ 国内取引量・利益増加
→ 20%課税による安定的な税収
という市場拡大後の制度設計だ。
つまり、政府がほぼ暗号資産はこれから「大きな税収をとれる市場=成長市場」だと認めたことを示唆している。
そして金融市場で次に見るべきはBTCだけではない。
日本の約2,000兆円規模の家計金融資産の一部が、ETF・ステーブルコイン・RWAを通じてオンチェーンへ流れ始めれば、恩恵を受けるのは「投機されるコイン」より、金融資産を実際に動かすブロックチェーン・オラクル・決済インフラになる。
政府が暗号資産から税金を取ろうとしていること以上に重要なのは、税金を取れるほど大きな市場になることを想定して、先に道路と料金所を作り始めたということである。
#ビットコイン
#暗号資産
#暗号資産規制
#税収
coinpost.jp/?p=734395

[円安について]
日米が協調行動に踏み切ったのは、米国で利下げが視野に入り始めたタイミングだった。これは偶然ではなく、日米金利差の縮小と為替介入の効果を重ねるため、意図的に設計された可能性が高い。
当然、日米が足並みをそろえて円高方向への転換を目指す以上、失敗は許されない。市場のポジションまで含め、かなり緻密に出口を組み立てているはずだ。
ただし、前回の介入では円ショートの大部分を一度焼き尽くしてしまった。ここから再び円高を加速させるには、その燃料となる円売りポジションを市場に蓄積させる必要がある。
だからこそ、「介入しても円安は止められない」「結局は再びドル高・円安に戻る」と思わせるニュースを意図的に各所から繰り返し出ている可能性がある。
市場参加者を再び円売りへ傾かせ、そのポジションが十分に膨らんだ段階で仕掛けた方が、円高への反動ははるかに大きくなる。
実際、レバレッジファンドの円売りポジションは再び積み上がり始めている。
つまり、円安を正当化するニュースが増えるほど、目先のドル高材料になる一方、将来の円高を加速させる燃料も蓄積される。
ニュースに踊らされて高値でドルを買えば、当局が仕掛ける次の円高局面でババを引かされる可能性がある。
中期的な方向と、短期的に市場へ与えられている物語は分けて考えたい。
日米協調から1カ月、薄れる介入効果-円安ファンダメンタルズは健在 bloomberg.com/jp/news/articl…

[新NISAの本質]
新NISAの本質は、税制優遇そのものより「国家が老後資産形成のリスクを家計へ移し始めたこと」である。
政府は最初から目的を隠しているわけではない。
「貯蓄から投資へ」を掲げ、NISA口座を1,700万→3,400万、買付額を28兆円→56兆円へ倍増させる目標まで明示していた。
つまり1800万円という巨大な非課税枠は、
「国が老後を全部支える」から
「税金は取らないから、自分でも資本市場を使って資産を作ってほしい」
という社会保障モデルの転換として見ると分かりやすい。
さらに政府は、家計金融資産の半分以上を占める現預金を投資へ向かわせ、企業への資金供給と家計への利益還元を循環させることを政策目的として明記している。
だからNISAは利用した方がいい制度だと思う。
ただし、「非課税だから政府が優しくなった」と考えるのと、「国がなぜ国民をこれほど投資へ誘導し始めたのか」を理解して利用するのでは意味が全く違う。
自分はむしろ、新NISAの拡充そのものが、
「これからは現金だけ持っていても国家はあなたの購買力まで守れません」
という政府からのメッセージである。
そう考えると、新NISAで本当に重要なのは1800万円という数字ではなく、日本が「貯蓄する国」から「各自が市場リスクを取って資産を守る国」へ変わり始めたことだ。
国民一人一人が資産形成の方法をしっかりと学ばなければどんどんジリ貧になっていくことは間違いない。
#新NISA
#子供ニーサ
#資産形成
#投資
