

J'analyse la crème de la crème des actions mondiales. Méthode Quality Investing & Portefeuille concentré. 💼 👇 Récupère ton Kit de l'Investisseur gratuit :
Joined July 2021
- Tweets16.1K
- Following576
- Followers8.7K
- Likes17K






🇧🇷 Nu Holdings $NU 🟡
Plus d'1 Md$ de bénéfice net pour le deuxième trimestre d'affilée, avec un ratio d'efficacité sous 20 % que peu de banques au monde atteignent.
Le point à suivre, c'est le crédit. Le NPL 90+ atteint son plus haut sur trois ans, mais rapporté au portefeuille qui porte intérêt (12,1 %), il reste sous les niveaux de 2023-2024. C'est surtout le mix du portefeuille qui change, pas la qualité des emprunteurs. Pour l'instant.
Selon vous, cette hausse des impayés vient du mix ou c'est le début d'une dégradation ?

5
745
🇮🇹 Sanlorenzo $SL 🟡
Les prises de commandes progressent pour le 9e trimestre d'affilée : 306,7 M€ au T3, soit +13,5 % sur un an.
Le chiffre d'affaires avance peu, et c'est voulu. La direction préfère allonger les listes d'attente plutôt que pousser les volumes. La marge tient malgré le recul de l'Europe. C'est le signe d'un vrai pouvoir de fixation des prix.
Cette discipline sur les volumes, vous y voyez une force du modèle ou un plafond pour la croissance ?

2
1
440
🇨🇦 Brookfield Corporation $BN 🟡
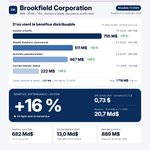
Le fonds infrastructure phare a reçu 13 Md$ d’engagements de plus après la clôture du trimestre. Il atteint 26 Md$ avant même sa première clôture et sera de loin le plus gros fonds d’infrastructure jamais levé.
Le trimestre est en ligne avec les attentes, mais la machine tourne : 123 Md$ levés depuis janvier, Wealth Solutions en hausse de 22 %, 13 Md$ de carried interest latent qui commence à se transformer en cash. Et pendant que le titre recule, la direction rachète ses actions : 889 M$ depuis janvier.
Le marché sous-estime-t-il encore Brookfield ? Ou la complexité du groupe justifie-t-elle la décote ?

Clean Your Finance retweeted
5.2 million in 4 days after launch and there’s an analyst forecasting 6 million LIFETIME sales 😂
Can’t make this up!
$NTDOY

[任天堂HP]ニュースリリース「Nintendo Switch 2 ソフト『ゼルダの伝説 時のオカリナ』の世界累計販売本数が発売後4日間で520万本を突破」を公開しました。
nintendo.co.jp/corporate/rel…

« Petite » croissance de Sygnity 👀
C’est le prochain deep dive de la newsletter et la 1ere position de mon PEA


1
3
557
🇸🇬 Sea Limited $SE 🟡
Le CA bondit de 43 % à 8,6 Md$, 6 % au-dessus du consensus, mais le BPA dilué (0,78 $) reste loin des 0,97 $ attendus.
Sea choisit encore la croissance plutôt que la marge : Shopee ne garde que 0,7 % de son GMV en EBITDA et réinvestit dans la logistique et ShopeeVIP. Le point à surveiller est Monee : l'encours de prêts grimpe de 60 % et le taux de défaut à 90 jours remonte à 1,3 %.
Les gains de parts de marché valent-ils la marge sacrifiée ?

679
Le Moat fabrique le cash, le management décide de son destin.
Henry Singleton (Teledyne) : 20,4 %/an de 1963 à 1990, contre 8 % pour le S&P 500.
Action chère : il rachetait des entreprises. Action boudée : il rachetait ses propres titres.
Nouvelle édition 👇
cleanyourfinance.com/p/lanal…

1
3
632


🇨🇦 Constellation Software $CSU 🟡
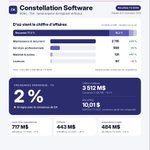
+19 % de chiffre d'affaires, mais seulement 2 % de croissance organique, après 3 % au T2.
La thèse CSU tient sur deux moteurs : réinvestir le cash dans des acquisitions et garder une base organique autour de 5 %. Le premier tourne à plein régime, le second cale pour le deuxième trimestre d'affilée. C'est lui qu'il faut surveiller.
Ralentissement passager ou premier signe que l'IA grignote les logiciels de niche ?

4
13
3,199
🇨🇦 Brookfield Infrastructure $BIP 🟡
La data est devenue le moteur du groupe : +25 % de FFO sur un an, alors que les trois autres segments font environ +10 %.
Ce qui compte pour la thèse : l'IA ouvre un nouveau terrain de déploiement selon le modèle Brookfield, avec des contrats longs et le capital récupéré sur la durée (NAVER, plus de 200 MW en Corée). La rotation d'actifs finance ce virage, sans dépendre des marchés.
Vous voyez BIP comme une utility défensive ou comme un pari sur l'infrastructure IA ?

🇺🇸 Moderna $MRNA 🟢
Le CA de Moderna progresse de 29 % au T3 et l'entreprise dégage un bénéfice net de 162 M$, alors que le marché attendait une perte de 1,11 $ par action.
La prévision de CA 2026 passe à +15 à 25 % et la R&D baisse de 27 %. Mais la croissance repose encore sur des contrats d'État pour le vaccin COVID. La thèse long terme se jouera sur intismeran et la sortie de la dépendance au COVID.
Moderna peut-elle devenir autre chose qu'un vaccin COVID d'ici 2028 ?

🇬🇧 Scottish Mortgage $SMT
Rendement de l'actif net par action : +31,5 % contre +16,0 % pour le FTSE All-World 🟢
Rendement de l'action : +33,8 % contre +16,0 % 🟢
SpaceX (+8,0 pts), Moderna (+4,5 pts) et Anthropic (+3,4 pts) portent le semestre.
Le non coté tombe à 24,9 % des actifs (41,5 % en mars) après l'introduction en bourse de SpaceX.
L'endettement net passe de 11 % à 4 %, 1,07 Md£ d'actions ont été rachetées et l'acompte sur dividende monte de 12,5 % à 1,80 p.
Des paris pris il y a 7 à 10 ans paient enfin, mais la performance reste concentrée sur une poignée de lignes : à suivre une fois l'effet SpaceX retombé.

5
534
🇺🇸 Cloudflare $NET
Chiffre d'affaires : 782,5 M$ contre 737,2 M$ 🟢
Bénéfice par action : 0,38 $ contre 0,34 $ 🟢
Croissance de 39 %, la plus forte depuis près de quatre ans, et cRPO +37 %. Guidance annuelle relevée à 2 963-2 964 M$ (contre 2 864-2 870 M$), T4 attendu à 845-846 M$, soit +38 %.
Marge opérationnelle non-GAAP à 17,5 % (+2,2 pts), mais marge brute en recul de 2,9 pts à 72,4 % et marge de FCF à 10 % (13 % un an plus tôt).
La croissance accélère au-delà de 3 Md$ de revenus annualisés. Il faut maintenant que l'effet d'échelle apparaisse aussi dans le cash, et pas seulement dans le non-GAAP.

1
576
🇵🇱 Dino Polska $DNP
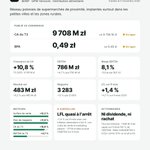
Chiffre d'affaires : 9,71 Md zł contre 9,71 Md zł 🟡
Bénéfice par action : 0,49 zł contre 0,49 zł 🟡
Le CA progresse de 10,8 %, mais l'EBITDA ne monte que de 4,7 %.
La marge passe de 8,6 % à 8,1 % et le résultat net est stable (+0,2 %).
La croissance à magasins comparables (LFL) n'est que de +1,4 % sur 9 mois, avec une inflation alimentaire à 0,8 %.
Le réseau compte 3 283 magasins, dont 256 ouverts depuis janvier.
La machine à ouvrir des magasins tourne toujours, mais tant que le LFL reste proche de zéro, la hausse du CA ne se transforme plus en hausse des bénéfices.

2
780
Clean Your Finance retweeted

Strong organic and maintenance growth from $TOI.V & $LMN.V
Results continue to demonstrate that the VMS bull case is playing out, with AI lowering dev costs and enabling deeply entrenched software providers to better understand, improve and extend existing customer workflows.


Topicus $TOI
Chiffre d'affaires : 445,1 M€ contre 444,5 M€ 🟡
Bénéfice par action : 0,34 € contre 0,70 € 🔴
📈 +15 % de croissance, dont 5 % organique. La maintenance et le récurrent progressent de 17 % à 325,8 M€, soit 73 % du CA.
💶 Le free cash flow disponible pour les actionnaires (FCFA2S) recule de 16 % à 18,8 M€ sur le trimestre, à cause de la hausse des intérêts, des loyers et des investissements. Sur 9 mois, il monte de 19 % à 199,1 M€.
Le BPA déçoit, mais la croissance organique et la part du récurrent montrent un portefeuille de qualité. La vraie question reste la capacité à réinvestir le cash dans des acquisitions (64 M€ engagés ce trimestre).

1
4
517
🇺🇸 Zoetis $ZTS
Chiffre d'affaires : 2,39 Md$ contre 2,30 Md$ 🟢
Bénéfice par action : 1,75 $ contre 1,51 $ 🟢
📉 CA -1 % en organique. Les animaux de compagnie reculent de 5 %, et la dermatologie (Apoquel, Cytopoint) de 16 %. L'élevage (+7 %) et les diagnostics (+13 %) compensent en partie.
🎯 BPA ajusté 2026 relevé à 6,25-6,35 $. Après 5,15 $ sur 9 mois, cela implique un T4 entre 1,10 et 1,20 $, sous le consensus (~1,30 $).
La perte de parts en dermatologie ralentit (-4 pts aux US contre -7 au T2), mais tant que les animaux de compagnie reculent aux US, la croissance dépend de l'élevage, de l'international et d'un pipeline qui doit encore faire ses preuves.

1
4
1,003
🇯🇵 Nintendo $NTDOY
Chiffre d'affaires : 448,2 Md¥ contre 478,6 Md¥ 🔴
Bénéfice par action : 63,8 ¥ contre ≈72 ¥ 🔴
🎮 Switch 2 : 2,67 M de consoles vendues au T2 (4,54 M un an plus tôt), mais 15 M de jeux. Sur le semestre, les ventes digitales progressent de 60,5 %, à 249,6 Md¥.
📈 La marge brute du semestre passe à 50,4 % (36,2 % un an plus tôt).
Les objectifs annuels sont maintenus : avec 216,5 Md¥ de résultat opérationnel, 58 % de l'objectif de 370 Md¥ est déjà atteint.
Le T2 déçoit sur les volumes, mais le mix logiciel et digital transforme la rentabilité. La suite se jouera sur la base installée Switch 2 pendant les fêtes.

1
4
824
🇫🇷 Veolia $VIE
Chiffre d'affaires 9M : 33,31 Md€ contre 32,26 Md€ 🟢
EBITDA 9M : 5,40 Md€ contre 5,41 Md€ 🟡
🌍 Le T3 accélère nettement : +5,0 % en organique hors prix de l'énergie, contre +1,5 % au S1. La hausse vient de l'Europe (+6,9 %), de l'international (+6,2 %) et du rebond des Technologies de l'eau.
📈 La marge d'EBITDA atteint 16,2 % (+50 pb) et l'EBIT courant progresse de +6,7 %. La guidance 2026 est confirmée : EBITDA +5 à 6 % en organique, résultat net courant au moins +8 %.
Le pouvoir de fixation des prix et le plan d'efficacité (294 M€ à fin septembre) font monter les marges. Le point à suivre est la dette : 25,4 Md€ après Clean Earth, et un levier que Veolia doit ramener sous 3x en 2027.

34
1,812