

Private investor https://nitter.gq/t.co/nuAXuGDpX0
Oslo, Norge
Joined January 2025
- Tweets122
- Following402
- Followers1.1K
- Likes170




Pinned Tweet
Guess the company!
· 12% avg. revenue growth since 2021
· EBITA margin expanded from -4.5% to 9.5% LTM
· Large and increasing share of afterservice revenues and solid incremental margins
· Capital light business; low capex and lease, neg. working capital, 34% LTM ROCE
· Just announced a NOK 2 per share extraordinary dividend. 2026 divi yield at 16%
· New policy: all excess cash to be returned to shareholders following years of being overcapitalized
· Even if only net cash above zero counts as excess, 50% of the current mcap should be returned through 2028. 75% if the company is at 2x NIBD/EBITDA (still below peers).
· 6.5-5x cash EBIT, 10-21% FCF yield. Multiples declining rapidly.
· Sector is consolidating rapidly. Seems like a natural acquisition target.

Jonas Fremming retweeted

I collected some thougts around the AI story. Timing is incredibly hard but the risk for a larger drawdown is increasing by the day
The wheels will really start to spin from now, due to supply
Pitch me ideas!
Full pdf:
drive.google.com/file/d/1fWS…

Frem Terminal is live!
Kan jo lure på moaten til Factset / Bloomberg er tallgrunnlag eller direktechats


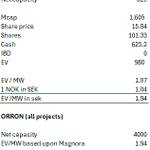
PAS: Orrön develops renewable energy projects, data center (DC) projects (powered land) and energy hubs primarily in the UK and Germany. Development activities are currently funded by cash flow from Karskruv and an available EUR 50m debt facility but are intended to be self-funded in time. The portfolio includes 1.1 GW DC projects and 1.8 GW renewables projects at ready-to-permit in the UK, of which 2.1 GW in ongoing sales processes, and an additional pipeline of 9.1 GW DC/renewables across UK and Germany. Orrön is currently exploring options for the data center business including spinning it off like Manora Data Center, which could imply significant upside potential to our NAV/SOTP based on mark-to-market pricing (noting high uncertainty).
Magnora Data Center pricing could on my own estimates add many times the current market capitalization of ORRON... :) Decent R/R given 20-30% discount to NAV excluding any value on development and DC portfolio.

Goodtech ASA: Awarded NOK 240 million EPC contract with Blue Moon Metals for the Nussir copper project
Utbyttemaskinen Goodtech (21% yield i år...): finansavisen.no/industri/202…


Goodtech ASA: The Board resolves to distribute a supplemental dividend of NOK 2.00 per share
Interessant setup. LTM EV/EBIT på 6.5x på kraftig økende EBIT siste årene og 15-16% FCF yield.
Skal nå betale ut all excess cash (81m net cash per Q2 etter å ha bygget opp en del arbeidskapital). Bør bli gode normaliserte utbytter mtp. selskapet er svært kapitallett og for billig for å gjøre innvannende M&A - i tillegg skal det ikke betales skatt på noen år.
Sannsynligvis fortsatt litt å gå på inntjening (både margin og inntekter). Tror også Goodtech kan være en oppkjøpskandidat da det virker som det er liten konsolideringsbølge innenfor sektoren.


Goodtech ASA: The Board resolves to distribute a supplemental dividend of NOK 2.00 per share
Interessant setup. LTM EV/EBIT på 6.5x på kraftig økende EBIT siste årene og 15-16% FCF yield.
Skal nå betale ut all excess cash (81m net cash per Q2 etter å ha bygget opp en del arbeidskapital). Bør bli gode normaliserte utbytter mtp. selskapet er svært kapitallett og for billig for å gjøre innvannende M&A - i tillegg skal det ikke betales skatt på noen år.
Sannsynligvis fortsatt litt å gå på inntjening (både margin og inntekter). Tror også Goodtech kan være en oppkjøpskandidat da det virker som det er liten konsolideringsbølge innenfor sektoren.
Jonas Fremming retweeted

I'm aboard the $TERNOR train! Trading at sub 5x my FY28e FCF, Sweden's the profit engine w/ record backlog, Finland/Denmark drags both fixable, and funding is locked in through 2035-37. Mgmt incentivized to hit SEK 90/sh by 2028. SEK 81 base = 38% IRR ex. dividends. Link in bio!

Jonas Fremming retweeted

Fine tall fra $GOD.OL. Et ekstraordinært utbytte/tilbakekjøp på NOK 60m vurderes, tilsvarende 15% av mcap 👏


The Board of Goodtech
ASA therefore intends to distribute approximately NOK 60 million of excess
capital to shareholders through supplemental dividends and/or share buybacks during H2 2026.
Jonas Fremming retweeted

$TERR Terranor. Nordic leader in road operations and maintenance, listed June '25, asset- and capex-light, 89% state/municipal customers, 4-6 year long indexed contracts with structural tailwinds trading at EV ex-lease/EBITA <2x on 2028e guidance.

Jonas Fremming retweeted
Greentech awarded contracts on 10 new BWTS. $HAV at 6-7x FY26e EBIT despite strategic review underway (same advisor as SEAM). Retail likely expected instant bid while fall announcement is more likely. NES at 20x FY26e EBIT = >3x from here, assigning 0 value to Design/Greentech


Fint å se litt attention på Terranor med IoC fra SB1 Markets og en video fra DNBC i dag: youtu.be/C18Ub-G5Sew?si=TAND…
På mine tall (som ligger relativt in line med guidance) får jeg følgende multipler. Dette for et selskap med lange 4-6 års kontrakter mot staten der man bør ha bra visibilitet både på inntekter og margin. Her bør det også bli 100% payout ratio, så ikke langt unna dagens aksjekurs bare i utbytte de neste tre årene. Bør vel være M&A kandidat også?
Ekstremt billig selskap posisjonert mot økt fokus på veivedlikehold i Sverige (48% økt budsjett) i en svært gunstig konkurransesituasjon (i snitt kun 3 bud per kontrakt på 2026 tendersesongen med 20% prisvekst i snitt...) og top 3 aktører med 90% markedsandel.

Terranor Group AB
Vedlikehold av veiinfrastruktur i Sverige, Danmark og Finland, hovedsakelig gjennom 4+ års kontrakter med staten som motpart (~85% av salg). Normalisert inntjening indikerer attraktiv prising på under 3x EV/EBITA og 4-4.5x P/E. Sterk balanse, utbytte, fine vekstmuligheter og +20% ROCE, samt masse triggere for videre marginekspansjon.
Markedet virker å ikke skjønne trenden i underliggende lønnsomhet, der jeg regner meg frem til rundt 4x EV/Cash EBIT and 4.6x P/E justert for IPO costs og litt småtteri av non-recurring costs for 2025.

Anbefaler å høre på denne med arbeidende styremedlem og gründer i CEDER.
Her blir det buybacks…
open.spotify.com/episode/3sT…

$CEDER med oppkjøp i dag. Fra call virker EV/EBITA å være rundt 3.5-4.5x før synergier. Med dette oppkjøpet er man da innenfor 10-15% veksttarget for neste år, dog vil inkrementell vekst være på høyere marginer enn CEDER i dag.
Bra kapitallokering. Dog håper jeg neste steg blir en ny runde med tilbakekjøp av 10% av utestående aksjer. Uplisting potensielt trigger for dette
Jonas Fremming retweeted

I august kom jeg over et lite svensk selskap som heter Terranor. $TERNOR
Terranor kom på børs 30. juni 2025 til SEK 20 per aksje. Kort fortalt: et carve-out fra NCC, bygget opp av Mutares, og nå notert som en ren nordisk road O&M-spiller. Altså drift og vedlikehold av veier i Sverige, Danmark og Finland.
Og her var det veldig mye interessant: lange offentlige kontrakter, lav kredittrisiko, asset-light modell og et finansielt mål om 5 % margin som gjorde aksjen ekstremt billig hvis de faktisk leverte.
Men i starten var det også mye som gjorde caset krevende å tro på. De hadde nesten ingen børshistorikk. Mutares var en stor eier som åpenbart skulle ut. Finland hadde gamle problemkontrakter. Danmark hadde svak lønnsomhet. Og hele caset krevde at Sverige faktisk kunne skalere kraftig uten å ødelegge marginene.
Det var egentlig et typisk «ser billig ut, men må bevises»-case.
Etter CMD-en på tirsdag synes jeg det bildet har endret seg ganske mye:
Overhenget fra Mutares er borte. Backloggen er rekordhøy. Sverige ser ut som en mye sterkere motor enn det jeg trodde i starten. Danmark virker som en reell margin-recovery. Finland er fortsatt vanskelig, men risikoen virker mer isolert enn jeg først trodde.
Og kanskje viktigst: ledelsen fremstår ikke bare trygge på 2028-guidingen. De virker nesten mer opptatt av å forklare hvorfor de kan levere enda bedre enn det de initielt trodde.
På dagens kurs, hvis de leverer på CMD-planen, snakker vi om under 2x EV/EBITA ex leases, 3.3x P/E og ca. 32% FCFE-yield på 2028-tall.
Under har jeg laget en liten tråd på hvorfor jeg liker caset.

Skjult verdi i brøytekanten?
Terranor drifter/vedlikeholder veier for offentlig sektor i Norden. Med en forsiktig modell (under ledelsens >8 % vekst og >5 % EBITA) lander min multiple-baserte verdi rundt 43 kr/aksje i base (56/32 bull/bear) mot 23 i dag. Har fokusert på margin of safety og har derfor ikke vært spesielt gavmild multiplene, også i bull-scenario. $TERNOR
Caset blir spesielt interessant når du regner marginsensitiviteten: holder du EV konstant, faller 2026E EV/EBITA fra 7,4x på 2 % til ~3x på 5 %. Små marginløft kan flytte caset mye!

