






Pinned Tweet
《財報狗》 — 566.【達人聊產業】從半導體材料業者,走進第一線 AI 產業分析 ft. SemiVision 創辦人 Jett
@semivision_tw @statementdog
SemiVision 是誰
2024 年底成立的台灣團隊,成員多來自半導體業界工程師。內容以英文為主,服務對象多為海外客戶,幫助他們理解台灣半導體、先進封裝與矽光子。起點是推動台灣半導體材料自主化,後來因海外詢問變多而正式成公司。
材料江湖:後段有機會,前段幾乎封死
- 前段大宗化學品(硫酸、雙氧水、IPA 等)早已在地化;氣體正走類似路徑。
- 特用化學量小,但機會在後段。
- 永久財:做完製程後留在晶片上,信賴性極嚴(車用/AI GPU 可能要 3000~1 萬小時驗證)。
- 間接財/耗材:切割膠帶、研磨膠帶、暫時鍵合材料等,用完即消耗。
- 台灣廠多是代工,必須照終端客戶 BOM 採購;換料要打通美國客戶,國產化推進很慢——「沒出事幹嘛冒險」。
為什麼先進封裝特別香
前段高度標準化、變數少;先進封裝要把封測、材料、設備、載板、PCB 多方拼起來,變因多,新進者較有空間。台灣供應鏈反應極快,「晚上送來、白天就能交貨」,這是歐美難複製的優勢。
矽光子卡在測試與標準
- 測試很慢,尤其光學測試。I1/I2/I3 等階段各有玩家,但要同時懂測光與測電,一家公司很難獨立完成,常需 Advantest、Teradyne 等合作。
- 沒有標準,設備商不敢押錯邊,現在多半 NV 壓一點、Marvell/交換器廠再壓一點。
- 標準很可能等 NVIDIA 等大咖「量真正跑出來」後,產業才會跟過去。
- 實驗室做一個模組沒問題,量產一百萬顆才是地獄。
Semicon/展會觀察
- Semicon 人越來越多,三天看不完。印象深的是量子專區,呼應「光子、量子、機器人」。
- 量子短期難量產,產能又滿,廠商沒空做實驗,需要政府砸錢。
- 明年 Touch Taiwan 將拆成「先進封裝展」與「矽光子展」:顯示器展藉 Micro LED 當光源,硬轉進熱門賽道。
- 歐英美加等國帶新創來台募資、找量產夥伴,口號常是 Skill up / Stronger together with Taiwan。台灣現在產能太滿,新創更難拿到產能。
未來 3~5 年熱點
前段(如 2nm 以下)幾乎只看台積電表演;真正有多人能玩、變數多的是 先進封裝 + 矽光子。路徑從 2.5D 走向 3D 堆疊(記憶體+邏輯),散熱仍未解,但產能先滿足當下需求,下一代可以晚一點。
台灣優勢能維持多久
技術面一、兩年沒大問題。真正大魔王是 缺工 與地緣政治。南部廠一天四、五十輛遊覽車接送作業員;台積電與封測/組裝持續蓋廠,人從哪來、移工政策怎麼調,會是關鍵。機器人短期難補上複雜產線人力。
-----
研究方法與 AI 時代
報告怎麼產出
- 題目跟著讀者走:後台可看出 NVIDIA、台積電、Intel、三星這類大公司最受關注;太小、太冷門點閱低。
- 情報主戰場是論壇與展會:IEEE、OCP、OFC、Computex、Touch Taiwan、Semicon Japan 等幾乎月月有活動。有公開論文/可下載資料就不一定親自飛;沒釋出資料才去現場。
- Channel check 是資訊交換,不是單向要料;飯局、代表團接待、供應鏈介紹都是日常。台灣做這塊的人不多,海外團隊常主動找上門。
- 定位是 產業研究,不是投資研究:不寫幾片、幾台、產能利用率等敏感數字,避免被斷章取義或觸法務。
什麼能信、什麼聽聽就好
- 技術論壇(尤其有論文的 IEEE/ECTC)膨風機率低。
- 產品發表會、募資場合較容易膨風。
- 在職的人通常不能公開講自家公司;專家會議變少,因為會被錄音、有人因此丟工作。
- 「知道最多的人,最沒誘因公開說話。」寫壞消息會斷情報源,因此公開內容多以論壇與公開資訊為底,channel check 用來校正方向。
從工廠到分析師的身份轉換
以前在廠裡看的是品質穩不穩、能不能交貨;出來後要認識更多人、跑更多會、做全民半導體外交官。幫歐洲 prototype 找台灣量產夥伴時,會先打預防針:歐洲愛長研究,台灣要快能量產、快有收入;產能又超滿,介紹不等于成交。
AI 把舊報告模式打掉了
去年還做一百多頁製程/材料/設備報告,今年客戶說「這種我用 AI 就好」。他們要的是 AI 給不了的東西:第一手人脈、現場判斷、誰在做什麼。資訊源頭比資訊本身更值錢。
AI 時代怎麼活、怎麼教下一代
Jett 推薦《園丁與木匠》:
- 木匠:先畫藍圖,再按步驟組裝。
- 園丁:創造環境,讓種子自己長。
他認為最稀缺的不是單一技能,而是 好奇心、會問問題、持續學習。AI 能回答很多,但組織判斷、實作、分辨資訊仍要人。大學端也開始要求實體 project,不只寫論文——紙上作業 AI 很快能代勞,做出來才算數。

Big thanks to #財報狗 ( @statementdog ) for inviting me to join their podcast! 🎙️
We had a great conversation about the semiconductor industry, technology trends, and what’s happening behind the scenes.
If you understand Chinese, give it a listen! 😄
podcasts.apple.com/tw/podcas…

《財報狗》 — 577.【財經時事放大鏡】AI命犯桃花 x 成材趨勢觀察
📌 黃仁勳事件與台灣 AI 供應鏈
- 節目於週四錄製。主持人提到,凌晨美國媒體再報黃仁勳另有第二段婚外情對象,相關股票盤後約跌 8–9%;兩人認為這類商界新聞引發如此大反應並不常見。
- 討論提到 NVIDIA 董事會當時傳出開會討論是否讓黃仁勳下台。主持人從台灣產業角度認為,台灣 AI 供應鏈的重要性很大程度由黃仁勳帶動,若換成另一位執行長,決策重心與合作方式可能不同。
- 主持人提醒,估值偏高時更要注意風險,因為市場衝擊往往來自意料之外的事件。
- 節目也提到市場反應與黃仁勳的個人形象有關;Elon Musk 公開表態支持他對美國與全球 AI 發展的重要性,外界詢問是否邀他加入 SpaceX 時,也被轉述回應「絕對是他的榮幸」。
- 兩人認為,若黃仁勳真的下台,對台灣供應鏈溝通順暢度較不利。雖然台灣供應鏈已成熟、短期難以取代,但黃仁勳長期親自與台灣供應鏈負責人互動、建立信任;若換成較不熟悉這套關係與溝通文化的新執行長,合作節奏可能受影響。
- 對於部分市場把個人新聞直接解讀為 NVIDIA 晶片競爭力或規格升級出問題,主持人認為聯想過度;這些皆屬節目中的討論與推測,並非已確認的人事結果。
📌 台積電董事會決議入股 OpenAI、Anthropic
- 台積電公告董事會決議規劃入股 OpenAI 與 Anthropic。主持人提醒,實際投資金額與比重仍待雙方後續洽談,而從模型公司角度來看,應會樂見台積電成為股東。
- 節目指出,不少台灣供應鏈其實較早已透過創投基金或間接管道參與 Anthropic,Google 等大型雲端業者也已入股,只是較晚公開。
- 主持人將此類投資對比為企業策略創投:目的未必是短期投資收益,而是作為掌握技術商業化進度與終端需求的資訊窗口。
- 由於供應鏈存在長鞭效應與資訊不對稱,下游小幅砍單(節目舉例約 20%)傳到最上游可能被放大(舉例掉約 50%);台積電直接接觸模型公司,有助於掌握真實需求、減少層層傳話帶來的誤判,在必要時也能評估提供算力支持。

《財報狗》 — 577. [Financial News in Focus] AI Scandal Risks × NCKU Materials Trends
@statementdog
This episode opens with the supply-chain and leadership risks triggered by breaking news around Jensen Huang, before examining the strategic signal behind TSMC’s planned stakes in OpenAI and Anthropic, as well as what CoreWeave’s earnings reveal about compute rental rates, capital payback, and 2028 power-permitting bottlenecks.
The second half moves to NCKU’s Materials Forum to unpack advanced packaging, the CPO ecosystem, and the evolving role of OSATs—helping you zero in on the key industry threads worth tracking through a noisy inflection point.
youtube.com/watch?v=6SYkFp48…

7
3,305
〈Palo Alto Networks 通路夥伴調查〉報告日期2026/11/13
1、整體通路表現明顯加速
1)在2026年9月的調查中,74%的通路夥伴表示 Palo Alto Networks( $PANW)業績超出目標,6月時是52%;19%表示符合目標,7%低於目標。合計93%達到或超過計畫。
2)第一張圖是2022年9月以來各季的調查結果,74%是這段期間的最高值。之前高點大約在60%上下(例如2025年9月63%、2024年9月61%);低點是2025年3月的21%,那一季有79%的夥伴回報符合目標。
3)2026年6月低於目標的比例升到21%,是圖中最高;到9月降回7%,可見上一季的疲弱已經改善。
2、主要推力:企業網路安全整合
1)企業客戶把多家單點產品供應商換成統一架構,貼文認為 Palo Alto Networks 是這波供應商整合中市占的主要受益者。
2)Prisma SASE(雲端網路安全服務)加速最明顯。第二張圖顯示,回報高於計畫的夥伴從1Q26的27%、2Q26的24%,升到3Q26的48%;低於計畫的比例則從2Q26的17%降到3Q26的4%。
3)Cortex XSIAM(AI驅動的資安維運平台)採用穩定,回報高於計畫的比例從24%小幅升到26%。
3、抵銷因素:平台化折扣
1)多產品打包需要相當的合約優惠,因此夥伴業績超標不代表單價上升,出貨量成長會被折扣吃掉一部分。
4、AI資安與交叉銷售還在早期
1)AI資安採用正從技術評估進入早期簽約階段。
2)Prisma AIRS(AI資安產品)的變現,以及 CyberArk 身分安全的交叉銷售,預計要到之後幾季才會放量,短期內不會直接推高毛利率。


Palo Alto Networks saw 74% of surveyed channel partners exceed expectations in September 2026, accelerating from 52% in June as platform consolidation drove 93% of respondents to meet or surpass plan. The primary catalyst stems from enterprise network security consolidation, where customers are replacing point vendors with unified architectures. Prisma SASE delivered the most pronounced acceleration in channel checks, with 48% of surveyed partners reporting above-plan performance compared to 24% in the previous quarter. In contrast, Cortex XSIAM showed steady adoption, with above-plan responses ticking up to 26% from 24%.
Survey data identifies Palo Alto Networks as the primary market share beneficiary of vendor consolidation, yet platformization discounting poses an offset to headline volume. Partners note that aggressive multi-product packaging requires meaningful contract incentives, meaning above-target partner execution does not directly translate into higher unit pricing. Furthermore, channel checks highlight that broader AI-security adoption is transitioning from technical evaluations into early contract wins, while full monetization across Prisma AIRS and CyberArk identity cross-selling remains scheduled to ramp across future quarters rather than driving immediate gross margin expansion.
#Software #Investing
Report date: 2026-11-13


12
3,629
技術演進放慢,未必是二線廠商的機會
財報狗( @statementdog )的 Jeff提出另一個角度的觀點:直覺上,大家會認為技術演進速度放慢,對一線廠商不利、對二線廠商有利,但實際情況可能正好相反。
如果技術放慢的幅度夠明顯,一線廠商和二線廠商就會被拉到同一個戰場上廝殺。一旦競爭殺到產品價格下滑,連帶拖慢整體成長速度,受傷的就不只是哪一方,而是整個產業。
在技術快速演進的世界裡,二線廠商光憑「未來可能切入」的想像,股價就可能先大漲一波。但如果技術演進放慢,這種憑夢想就能享有的紅利,未來就不一定還在。

技嘉(GIGABYTE, 2376 .TW)〈法說會〉
1、3Q26財報:三率三升,獲利創新高
1)3Q26營收1,547.11億元,季增7.3%、年增94.4%,創歷史新高;毛利率14.0%,季增4.4個百分點;營業利益128.38億元,營業利益率8.3%;稅後淨利85.71億元,EPS 12.80元,年增180.6%。營業利益、淨利與 EPS 都創新高。
2)毛利率跳升有三個原因:
伺服器營收比重從2Q26的81%至82%降到77%至78%,產品組合改善;
存貨跌價損失迴轉,貢獻0.5個百分點;
提前備料,零組件成本較低。
3)前三季營收4,040億元,年增63.2%;稅後淨利228億元,年增127.7%;EPS 30.52元,公司形容一季就賺一個股本。
4)對照前兩年:2024年 EPS 15.03元,2025年 EPS 18.20元,毛利率都在10%出頭。
2、產品組合:伺服器占近八成
1)3Q26營收比重為伺服器78%、顯示卡14%、主機板5%、其他3%;2025年全年伺服器只占62%,顯示卡占24%。
2)3Q26伺服器營收約1,200億元,年增152%;前三季伺服器合計約3,130億元,創歷史新高。
3)營收比重表顯示,伺服器占比從2023年的39%,升到2026年預估79%、2027年預估84%;顯示卡占比則從34%降到10%。
3、10月營收與4Q26展望
1)10月營收670億元,月增6%。
2)4Q26開始出貨 VR200 機櫃,NVL72 機櫃拉貨帶動伺服器營收季增加速,NVL72 占伺服器營收比重升到30%以上;消費性產品營收也可望季增。
3)因機櫃占比提高,預期4Q26毛利率季減到約12.0%;預估4Q26營收1,825.59億元,季增18.0%、年增104.3%,EPS 10.91元。
4、AI伺服器需求與客戶結構
1)需求從少數雲端巨頭擴及二線雲端服務商、新興雲(NeoCloud)、電信業、企業與邊緣運算;大型客戶維持高數量成長,中型客戶快速成長,企業與邊緣逐步放量。
2)前三季伺服器大單超過100次。公司表示訂單能見度持續提高,成長動能可延續到2027年底,客戶比以往更早規劃,認為2027年目標可達成。
3)公司引述 TrendForce,2027年全球前九大雲端服務商支出預估突破1.5兆美元,年增60%;也提到 Nebius( $NBIS)將2027年資本支出拉高到400億至450億美元。
4)主權 AI 因資料主權與法規加快建設;企業 AI 從概念驗證走向實際導入,地端推論、資料安全與混合架構需求增加。
5、產品平台、整櫃與軟體
1)與主要 CPU、GPU 供應商合作,布局 Intel( $INTC)至強與 NVIDIA( $NVDA)HGX Rubin NVL8 系統,以及 AMD( $AMD)EPYC 與 Instinct MI355X 方案;在 L10 伺服器之外,拓展 L11 整櫃與 AI 基礎架構。
2)同步投入 NVIDIA 新世代整櫃,包括訓練與推論用的 VR200 Rack、推論加速的 Groq 3 LPX Rack、高密度 CPU 運算的 Vera CPU Rack,以及 AI 原生儲存的 CMX Rack。
3)GADU 是預製模組化貨櫃式資料中心,在工廠先整合運算、網路、供電與液冷再運到現場。技嘉已列入 NVIDIA 公布的 DSX Pod 全球合作夥伴,公司認為這讓它有機會從伺服器供應商,進一步參與 AI Factory 的系統整合與部署。
4)軟體方面,GPM 管理基礎設施監控與調度,GAIP 管理訓練與推論,GDT 數位孿生可在建置前做效能驗證與風險評估,公司定位為端對端 AI 解決方案供應商。
6、產能、供應鏈與資金
1)台灣廠負責擴產、高階工程與系統整合;美國廠提升北美供應彈性與客戶認證;馬來西亞等海外基地依需求擴產。資本支出2026年預估28億至30億元,2027年規劃40億元,年增38%,用於美國與馬來西亞擴產。
2)2027年零組件供應仍偏緊,公司會優先確保供應,並透過成本管理、與客戶協調價格和調整產品組合,降低漲價對獲利的影響。
3)AI 伺服器從需求確認到交付需要大量資金,公司會嚴控客戶信用、付款條件與收款進度。
4)公司表示與 NVIDIA 從管理層到產品行銷都有深度往來,不會因 NVIDIA 管理層變動而改變策略。
7、PC、地端AI與股利
1)PC 市場受記憶體等零組件漲價影響,需求有壓,但公司對第四季及後續仍偏正面,理由是新產品、明年新世代 CPU 與 GPU,以及 4K 高刷新率帶動高階需求。
2)公司把地端 AI 視為未來兩到三年最值得關注的新市場,客群包括金融、製造、醫療企業、學研機構與中小企業,可望帶動高階主機板、顯示卡與工作站需求;AI TOP 系列支援本地端模型開發、訓練與推論。
3)股東權益報酬率從2023年13%、2024年23%,升到2026年前三季的33%;2026年配發每股現金股利12元,將維持穩健股利政策。

Nvidia CEO Jensen Huang stepped down, and Gigabyte was the first Taiwanese AI server maker to respond publicly.
Nvidia’s ties with Gigabyte (2376 TT) run well beyond the executive suite, the Taiwanese AI server maker said today when asked how Nvidia’s leadership change might affect their partnership.
We estimate that 55% to 65% of Gigabyte’s 2026 revenue is tied to NVIDIA, the highest share among the 15 Taiwanese suppliers we reviewed.
Gigabyte’s co-president expects the partnership to continue through the leadership change.
Gigabyte’s margins also challenge a common assumption that building AI servers squeezes assemblers’ margins. Its company-wide gross margin rose from 9.6% in Q2 to 14.0% in Q3, and its operating margin reached 8.3%.
money.udn.com/money/story/56…

2
15
3,759
《輝達與AI下一步》
一、伊卡洛斯效應:多數曾居S&P 500市值首位的公司後來回落
・1960年以來,共有十家公司曾成為S&P 500市值最大者。奇異(GE)、通用汽車、艾克森美孚、蘋果等曾佔據首位多年;思科只維持了3天。輝達的爬升速度最快:S&P 500市值占比由2022年12月的1%,升至2026年5月的8.5%。輝達其後在創新、獲利、供應商融資、對開源權重模型的支持,以及公開反對美國對中國進行風險隔離等方面,成為標竿。
・以伊卡洛斯為喻,指輝達執行長黃仁勳飛得太接近太陽,公司領導層即將更換。黃仁勳是少數仍在位的老派科技創辦人;超微(AMD)、谷歌、微軟、蘋果與亞馬遜均已交棒。Altimeter的Brad Gerstner與Atreides的Gavin Baker已致函輝達董事會,要求就領導層進行審慎程序,並保留所有選項,包括黃仁勳回任。若董事會不改決定,對投資人與AI生態的影響可能相當大。重定價已經激烈:輝達在大型AI股票中的評價已明顯最低。
・多數登上頂峰的公司後來都大幅回落,只剩艾克森美孚仍把S&P 500市值占比維持在1%以上。思科當年本益比曾達200倍、股價營收比約35倍;目前市值領先的蘋果本益比為39倍、股價營收比為11倍。奇異的問題出在奇異資本:金融海嘯前約貢獻奇異60%獲利、50%營收。IBM則受個人電腦與開放系統衝擊高毛利大型主機壟斷,1987年至1993年市值腰斬。奧馳亞(Altria)巔峰時期名為菲利普莫里斯,旗下包含菸草、Miller啤酒、Kraft食品等。AT&T因1980年代分拆,數字不完全可比。
二、微軟與蘋果走出不同路徑;輝達近況
・微軟與蘋果迄今未落入伊卡洛斯陷阱。報告認為,就近端而言,輝達也可能如此:2023年至2025年輝達拿下AI晶片營收的83%,毛利率75%、營業利益率66%。以本益成長比(本益比除以共識預估未來2至5年每股盈餘年增率)衡量,輝達僅0.2倍,遠低於其他大型AI股與多數類股、指數。
・雲端巨頭自由現金流利潤率因資本支出暴增、且已改以債務籌資而下降;輝達自由現金流利潤率仍維持在極高水平。半導體產業測試、設計、建置週期很長,輝達現金流結構短期內應可維持。但加速器競爭可能升溫,對投資人而言,這項風險某種程度上不亞於本週宣布的管理層變動。
三、加速器競爭格局
・報告稱此節最為關鍵。
黃仁勳大力倡導開源權重模型;一種解釋是,前沿實驗室已開始轉向自研晶片或其他供應商。輝達在未來前沿實驗室運算協議中的份額僅39%,低於2023年至2025年80%以上的市佔。依協議規模(以GW計,合計約超過40GW),份額為:輝達GPU 39%、博通客製化方案24%、谷歌TPU 16%、超微GPU 15%、亞馬遜Trainium 6%。加速器主要分GPU與ASIC(如谷歌TPU、AWS Trainium、微軟Maia、Meta MTIA)兩類。在五大雲端巨頭與兩家前沿實驗室這七個主要使用者中,只有SpaceX沒有嘗試自研。
・部分競爭對手在推論工作負載上可能縮小效能差距。輝達Rubin Ultra系列若於2027年推出,或可改寫局面,但兩項觀察值得注意。
以每顆晶片推論效能指數(折合GB300當量,並納入記憶體與晶片間通訊,而不只是每秒運算次數)來看,超微MI455X居冠,其後為輝達VR200,再其後多數產品(含微軟Maia 200、谷歌TPU v7與v8i、輝達GB200等)仍在GB300基準(1.0)附近或以下。
超微MI455X評分較高的原因之一,是高頻寬記憶體容量與峰值記憶體頻寬較高。
・一家前沿實驗室上周表示:一年前要把模型導入超微GPU並開始運行,約需6至12個月,工程成本高、流程繁瑣;如今用其最新AI模型做工程,只要3天就能在超微GPU上導入新模型。
輝達過往主張,較優的每瓦token產出與CUDA軟體生態讓轉換不划算;超微MI455X的結果可能已削弱部分優勢。就總擁有成本(以每GW產出正規化)而言,前沿實驗室已開始用腳投票。
・以中國開源權重模型Qwen 3.5 397B測試,比較輝達GB300與谷歌TPU的速度與成本:除最慢速檔外,谷歌TPU表現較佳。
四、輝達與中國開源權重模型、出口管制
・中國開源權重模型社群是輝達核心市場之一。
經OpenRouter API的每日token消耗顯示,中國開源權重模型佔用多數token;Epoch能力指數亦顯示,開源權重模型的表現持續跟上封閉權重前沿模型。
・Institute for Progress上月報告推估,至2027年底中國AI算力(以H100當量計)來源約為:已在中國境內的晶片36%(其中中國以往自產17%、以往合法進口美國晶片8%、以往走私美國晶片10%)、未來中國自產18%、未來合法進口美國晶片7%、未來走私美國晶片7%、遠端使用美國晶片32%。輝達是以往合法進口與走私這兩塊的主要供應者(無論是否出於自願),也可能受惠於未來合法進口,以及部分未來走私。SemiAnalysis估計,已有1.5GW受限制的輝達晶片流入中國。
・最值得注意的是遠端使用美國晶片這32%,其中多數位於東南亞。
2026年中國海外AI算力(以H100當量計)的地區分布為:東南亞75%、美國與拉丁美洲10%、其他亞太8%、歐洲中東非洲6%。美國眾議院已以369票對22票通過遠端存取安全法(RASA),參議院尚未表決。該法將允許美國限制中國企業遠端使用海外資料中心中的受管制晶片,以訓練或運行AI模型。
執行並不容易:美國政府須迫使亞洲雲端業者核實客戶並向美國取得許可,違者可能被罰款並失去未來取得受美國規則約束晶片的資格。
・黃仁勳領導下的輝達,與美國主張對中國進行風險隔離的政治力量立場明顯對立。
黃仁勳曾表示「必須以一切可能方式與他們合作」;稱擔心中國共產黨與解放軍利用先進美國硬體發動AI網路攻擊是「荒謬」;並把「對華鷹派」標籤稱為「恥辱徽章」。
輝達自2022年起遊說反對加強AI晶片出口管制;
批評者認為,2022年的A800、2023年的H800、2024年的H20在效果上規避了管制目的。黃仁勳在特朗普政府時期仍持續遊說,並試圖向中國大陸以及馬來西亞、泰國、新加坡的中國關聯實體銷售AI晶片。
國會調查可能先從新加坡公司Megaspeed入手:該公司在馬來西亞布局龐大,2026年5月有研究指其為阿里巴巴出資並控制的輝達客戶;黃仁勳每隔數月就會拜訪,且每次都有阿里巴巴代表同行。拜登出口管制生效後,輝達以新加坡地址客戶入帳的營收占比由8%升至22%;2025年7月起公司不再分列此數字。
・若RASA通過並有效切斷中國模型使用美國晶片的途徑,中國企業將更有動機自研加速器。2026年已有Z.AI、深度求索(DeepSeek)與美團提到,訓練與推論使用華為昇騰NPU。
五、輝達管理層變動的潛在受損者
・黃仁勳任內,輝達成為向新興雲(neocloud)及其他AI公司提供債權與股權資金的領導者,其中許多是忠實的輝達GPU客戶。最近三季,輝達將營業現金流的58%用於股權投資與併購。2026年第一季至第二季,輝達資產負債表外的長期債務與租賃負債由2,140億美元升至4,220億美元;若再計入土地、電力與廠房外殼擔保,則達5,300億美元。國際清算銀行同年10月曾發表專文討論AI廠商之間的循環關係;2021年至2025年,以金額計,AI公司之間的投資(循環交易26%、非循環的AI對AI交易30%)合計超過全部AI投資的50%,非AI對AI則占45%。
・輝達對新興雲的後盾常見做法是:第一天即以完整毛利出售GPU,為買方收入設定下限,並為買方租約提供擔保或自行簽署租約,讓尚未取得投資級評等的營運商仍能以投資級條件借款。
・若輝達調整供應商融資與併購策略,可能不利CoreWeave、Nebius、Applied Digital、IREN等新興雲公司。這些公司今年估值已大幅回落;若輝達立場明顯轉向,下行空間可能再加大。輝達鎖定記憶體與邏輯晶圓供應鏈的能力(供應鏈護城河)也可能鬆動,從而有利超微、博通等晶片廠。
・用於融資AI基礎設施的債券殖利率(高收益與投資級皆然)今年已明顯上升,並開始拖累整體高收益債市場。若輝達減少把營業利益投入AI生態,AI公司的資金成本可能進一步上升。
・輝達也曾出資支持美國開源權重模型,包括投資Reflection、Thinking Machines與Poolside,並支持自有的Nemotron開源權重模型;這類支持可能減弱。
六、投資人對輝達下跌的反應
・散戶整體將輝達約13%的跌幅視為買點。2026年2月底輝達公布第四季營收後股價下跌近10%時,散戶買超也曾明顯放大。
・輝達擁有龐大現金,淨負債對近12個月EBITDA仍低於零(零代表現金及約當現金多於短長期負債)。股價較歷史高點低32%,本益成長比僅0.2倍。
七、與AI擴張可持續性相關的趨勢
・目前仍處於自19世紀80年代美國鐵路以來最大的資本支出浪潮之中,若干需求指標看來仍健康:已部署多年的舊款輝達GPU租賃價格仍在上漲、台灣與韓國晶片及硬體出口持續增加、美國資料中心空置率低於1%。
・美國期中選舉的明確結果之一,是選民對資料中心幾乎普遍希望加以限制,形式包括容量上限、選民諮詢、分區與用水限制、電網基礎設施費用分攤等。地方投票中,限制性提案佔絕大多數(俄亥俄21案、緬因8案、伊利諾7案、堪薩斯4案、其他地區10案等),北達科他是少數傾向允許的例子。若這在2028年轉化為「已宣布資料中心真正落成」減少,輝達反而可能受惠:資料中心產能變稀缺後,業者為提高token產出與收入,可能持續升級至更高效晶片。替換GPU營收未必比得上新建,但可減輕環境轉變的負面衝擊。

J.P. Morgan on Nvidia:
"Nvidia has only a 39% share of future frontier lab compute agreements compared to its 80%+ market share from 2023-2025."
"A year ago it would have taken 6-12 months to onboard and start running models on AMD GPUs. The process was expensive and cumbersome given engineering required. Now, using their latest AI model to do the engineering, they can onboard new models on AMD GPUs in just 3 days."
$NVDA $AMD $GOOGL $AMZN $AVGO

〈英飛凌資料中心電源產能 FY27 已售罄〉
1、資料中心需求:英飛凌(Infineon, IFX.DE)FY27 的資料中心電源產能已經賣完。
1)FY27 增量營收約有一半來自資料中心。
2)公司預期 FY27 資料中心營收成長82%,達到40億歐元。
3)英飛凌表示,每 kW 的電源半導體含量約175美元,而且會隨後續技術世代轉換繼續提高。
4)這些營收有客戶的長期合約(LTA)保障。
2、資本支出與產能:
1)資本支出將提高到30億至35億歐元,以中位數計算年增27%。
2)英飛凌有60%的晶圓自製。
3)德勒斯登新的300mm 晶圓廠,潛在可貢獻50億歐元增量營收;光是這座廠,就供應 FY27 資料中心增量營收的一半,也支援非 AI 應用。
3、附圖法說會逐字稿重點:
1)有人問到 AI 與資料中心電力需求能否持續。英飛凌推測,提問背景可能是美國期中選舉,以及反對資料中心擴建的聲浪與監管風險。
2)英飛凌強調,從訂單來看,2027年已經售罄,公司處於配貨(on allocation)狀態,供應吃緊;依目前看到的需求,資料中心營收其實可以超過喊出的40億歐元。
3)資料中心建置是全球性的,不只發生在個別州;公司預期 token 產出量會持續增加,這才是推動電力需求的根本,目前沒有看到建置結構性放緩的跡象,但仍會保持警覺。
4)為了保護業務,英飛凌與客戶簽長期合約,要求客戶有實質承諾,例如預付款或承諾採購量。
5)30億至35億歐元的資本支出區間中,要等2028、2029年需求明確可預測、公司信心夠高時,才會投到上限。

Infineon's datacenter power capacity sold out for FY27 and almost 50% of incremental revenue in FY27 will come from DC. Expects DC revenue to grow +82% to €4B in FY27. Infineon claims to have $175 per KW content sees the content to grow with future tech transitions. The revenue is protected by customer LTAs.
Infineon will increase capex to €3-3.5B (+27% y/y at mid point). The company manufactures 60% of wafers in-house. The new Dresden 300mm fab has the potential to add €5B incremental revenue. The fab alone supplies half of the FY27 incremental DC revenue. Also supports non-AI applications.

Intel 第三季桌機 CPU 市占回升至70%,AMD 跌破三成,但背後是供貨與市場萎縮
Intel( $INTC)在桌機 CPU 市場意外反攻,拿回不少先前被 AMD( $AMD)搶走的市占。不過這波回升,可能更多來自供貨調度與電競 PC 市場疲弱,而不是處理器競爭力突然逆轉。
依 Mercury Research 公布的2026年第三季數據,Intel 桌機 x86 CPU 出貨市占從前一季的65.1%升到70.1%,AMD 則從34.9%降到29.9%,一來一往約5個百分點。這個結果相當出人意料,因為今年8月時,Intel 整體 x86 CPU 市占才剛跌到1995年以來的低點,AMD 則在多個領域持續擴張。
Mercury Research 坦言確切原因還不清楚,但推測 Intel 在行動 CPU 需求轉弱後,把更多處理器供貨轉向桌機市場。桌機 CPU 需求通常在第三季回溫,Intel 在2026年上半年對桌機供貨不足,這次正好搭上季節性回升;AMD 則沒能抓住同一波需求。
另一個可能原因是 AMD 對高階電競市場的曝險較高。即使 Ryzen X3D 處理器在遊戲效能上仍有明顯優勢,電競 GPU 供貨吃緊壓抑了電競 PC 需求,對 AMD 衝擊較大。DRAM 價格上漲也讓情況更糟,Intel 自己的第三季財報就承認,記憶體等零組件成本上升拖累了消費端需求;儘管桌機出貨市占上升,Intel 客戶端運算與實體 AI 事業群營收仍年減5%。
整體市場其實在萎縮。
Jon Peddie Research(JPR)11月13日公布的第三季數據顯示,全球客戶端 CPU 出貨量季減3.4%、年減6.5%,只有6,080萬顆。其中桌機 CPU 出貨年減13%,筆電處理器則小幅減少4%。JPR 認為部分原因是 DIY 電競市場需求疲弱,消費者為了躲避預期中的記憶體與 SSD 漲價,把購買提前到2025年底。
伺服器 CPU 則走出相反的方向,出貨量升到813萬顆,前一季為783萬顆,一年前為659萬顆,而且 AMD 持續擴大市占。JPR 總裁 Jon Peddie 預期,PC 市場的困境至少會延續到2027年上半年。換句話說,Intel 的桌機市占回升,是發生在一個正在縮小的市場裡,並不代表消費性 CPU 需求全面復甦。
AMD 的重心也已明顯轉向資料中心。最新一季資料中心營收創下85億美元新高,年增97%;執行長蘇姿丰日前直言「我們是資料中心優先的公司」。第三季 AMD 伺服器 CPU 出貨市占也從34.5%升到35.5%,整體競爭地位依然穩固。

Intel reclaims 70% desktop CPU market share as AMD falls below 30% in surprise Q3 2026 turnaround. 🔗 wccf.tech/1ljbe

〈黃仁勳辭職後,台灣伺服器業者主動緊縮客戶查核〉
1、台灣伺服器業者自行加強把關:
1)引述經濟日報報導,NVIDIA( $NVDA)共同創辦人黃仁勳辭去所有職務後,據傳台灣伺服器業者因擔心美方加強出口管制,主動加強查核客戶和出貨地點,甚至暫停承接陌生客戶的訂單。
2)報導指出,黃仁勳與疑似中國情治人員黃樂的桃色風波,使華府加強對中國的 AI 晶片管制。
2、業者的具體做法:
1)日經報導,一位台灣伺服器業主管表示,現在要親自前往東南亞拜訪小型客戶,確認資料中心內的 AI 伺服器確實啟用、正常運作;以他的層級過去不必親自查核,但現在要格外謹慎,避免觸法。
2)另一家伺服器業者主管表示,已要求業務團隊暫停接受不熟悉的新客戶和小型客戶訂單,產品涵蓋 NVIDIA、AMD( $AMD)和 Intel( $INTC);供貨本來就吃緊,先服務規模大、可信賴的客戶。
3)這些動作顯示,即使美方尚未公布新限制,業者已先自行緊縮,影響可能先出現在接單和交貨程序,而不是工廠產能。
3、市場人士看法:
1)貝恩(Bain & Company)旗下供應鏈顧問公司 Proxima 資深副總裁 Hampden(漢普登)認為,黃仁勳辭職對供應的真正影響,在於訂單、長期產能承諾、銷售管道和法規變動。
2)ClearBridge Investments 經理人 Feldman(費爾德曼)表示,NVIDIA 未來幾年的產品規劃大致已明朗,問題在於執行與調度。
3)報導也提到,後續 NVIDIA 是否調整採購、投資與融資支持,將牽動台灣晶片製造、封測和伺服器業者。
money.udn.com/money/story/56…

Following Jensen's resignation, Taiwanese server manufacturers are tightening their checks on customers and shipping locations, and even suspending orders from unfamiliar clients.
An executive at another server vendor revealed that the business team has been instructed to suspend accepting orders from unfamiliar new and small clients, whose products include Nvidia, AMD, and Intel.
Hampden, senior vice president of Proxima, a supply chain consulting firm under Bain & Company, believes that the real impact of Jensen Huang's resignation on supply will be on orders, long-term capacity commitments, sales channels, and regulatory changes. Feldman, a manager at ClearBridge Investments, also said that Nvidia's product planning for the next few years is largely clear; the problem lies in execution and scheduling.
$NVDA


駿HaYaO retweeted
On Friday, November 13, Starship lifted off from Starbase, Texas on its 15th flight.
On Saturday, November 14, Starship returned to Starbase, Texas, and changed everything → spacex.com/launches/starship…

駿HaYaO retweeted

SpaceX keeps making history.
• Oct 13, 2024: First booster catch
• Jan 16, 2025: Second booster catch
• Mar 6, 2025: Third booster catch
• Nov 14, 2026: First Starship catch

微軟逐步結束 Oracle AI 雲端合約,舊款 NVIDIA GPU 已不符需求
據報導,Microsoft( $MSFT)正逐步結束與 Oracle( $ORCL)的 AI 運算合約,原因是這批租用基礎設施搭載的舊世代 NVIDIA( $NVDA)GPU,已經跟不上微軟不斷升級的需求。這件事也讓外界再次質疑 AI 資料中心的長期經濟效益,畢竟科技公司仍在砸下數十億美元購買越來越昂貴的硬體。
彭博11月6日引述知情人士報導,微軟沒有續約,過去幾個月已陸續關閉向 Oracle 租用的運算容量。這份合約可追溯到2023年11月,當時 Oracle 宣布微軟會搭配 Azure 使用 Oracle 雲端基礎設施(OCI),為 Bing 的對話式搜尋提供 AI 推論算力。那時 AI 加速器嚴重供不應求,連大型雲端業者都得向競爭對手調度算力。
如今微軟的需求已經改變,部署在 Oracle 的舊款 NVIDIA 加速器不再符合規格。不過實際涉及哪些 GPU 型號,以及合約金額,都沒有公開。
Oracle 則反駁舊 AI 硬體失去商業價值的說法。Oracle 發言人向路透表示,即使是前幾代 GPU,需求依然強勁。公司透露,2027財年第一季到期待續約的 GPU 容量,續約或轉售的價格比原合約高出20%,儘管其中多數加速器已用了至少四年;同期 GPU 使用率約97.9%。換句話說,舊加速器或許滿足不了微軟最新的 AI 需求,但對其他客戶和工作負載仍有商業價值。類似的例子還有2020年推出的 NVIDIA A100,CoreWeave( $CRWV)至今仍簽下租約到2029年。
但微軟的決定也凸顯一個讓重押 AI 基礎設施的公司不安的問題:如果昂貴的 GPU 在投資回本之前就已技術過時,該怎麼辦?Oracle 因為擴張規模龐大、融資承諾沉重,在這方面尤其曝險。Oracle 最新財報顯示,2027財年第一季自由現金流為負50億美元,即使雲端基礎設施營收年增121%,達到74億美元。
儘管如此,Oracle 仍在積極擴張,OCI 已規劃部署 NVIDIA Vera Rubin 系統,以及 AMD( $AMD)、Intel( $INTC)、Google 等新世代加速器。值得注意的是,微軟這次只結束了一份特定的運算租賃合約,並不是終止與 Oracle 的整體合作,雙方仍有 Oracle Database@Azure 等其他雲端夥伴關係。
Microsoft winds down Oracle AI cloud deal as older NVIDIA GPUs no longer meet its needs. 🔗 wccf.tech/1ljcb

CNBC〈Lutnick should ban Chinese memory maker CXMT from U.S., Sen. Cotton says〉(參議員 Cotton 敦促商務部長 Lutnick 禁止中國記憶體廠長鑫存儲進入美國)
1、Cotton 致函商務部,要求把長鑫列入實體清單:
1)共和黨參議員 Tom Cotton 週四致函商務部長 Howard Lutnick,要求把長鑫存儲(CXMT)列入商務部工業與安全局(BIS)的實體清單,大幅限制它取得美國技術。CNBC 率先取得這封信。
2)Cotton 在信中說,長鑫是中國的國家記憶體晶片冠軍之一,對美國的經濟繁榮與軍事優勢構成越來越大的風險,美國必須阻止它在全球市場站穩腳步。
3)布魯金斯研究院研究員 Kyle Chan 解釋,列入實體清單基本上代表美國企業不能和該公司做生意,該公司也拿不到美國技術。
2、長鑫的市場地位快速提升:
1)長鑫是全球第四大 DRAM 製造商。依 Counterpoint 數據,長鑫 DRAM 營收市占從2025年第二季的4%,一年內升到2026年第二季的10%。
2)長鑫7月上市後股價飆漲,一度成為中國市值最高的上市公司。
3)DRAM 主要市場由三星(Samsung, 005930.KS)、SK海力士(SK Hynix, 000660.KS)和 Micron( $MU)把持,這三家也是 HBM 的主要供應商。
3、長鑫正切入 AI 用的 HBM:
1)Counterpoint 研究總監 MS Hwang 表示,DRAM 是標準化的大宗商品;但有合適的製程技術,DRAM 也是 HBM 的基本組成。HBM 供應 NVIDIA( $NVDA)、Google、Amazon( $AMZN)AWS 的 AI 晶片,需求極高。
2)Counterpoint 認為長鑫的 HBM 能力還在起步階段;路透報導長鑫即將開始量產 HBM,但良率只有20%至30%,也就是多數晶片是瑕疵品。
3)Cotton 在信中說,長鑫在條件不理想的情況下硬推 HBM,顯示中國對晶片的迫切,以及缺乏先進設備與技術下的製造困境,美國可以做更多來切斷長鑫的金融與技術資源。
4、現有限制與潛在影響:
1)長鑫已在美國國防部的「1260H」清單上,這份清單列出幾十家與中國軍方有關的企業;但 Kyle Chan 指出,這份清單對美國企業與名單上中企往來的限制「沒什麼牙齒」。
2)《華爾街日報》8月9日報導,因 AI 建置造成全球記憶體短缺,Apple( $AAPL)曾考慮在 iPhone 與 Mac 採用長鑫記憶體;若長鑫被列入實體清單,這個可能性就會改變。
3)Kyle Chan 表示,美國政府擔心的是,即使只是當客戶買長鑫的產品,也會幫助它擴大產能、加快發展 HBM,這是壓制中國晶片發展整體行動的一環。
4)商務部與長鑫都沒有立即回應 CNBC 的置評請求。
CNBC 報導cnbc.com/2026/11/12/lutnick-…

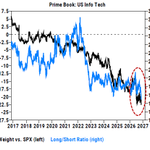
〈高盛(Goldman Sachs)主經紀商數據:美國科技股多空比降至2016年以來新低〉
1、高盛主經紀商(Prime Book)數據指出,本週資訊科技(Info Tech)再度是全球與美國淨賣出金額最大的板塊,而且遙遙領先其他板塊。
2、美國資訊科技股的多空比(long/short ratio)降到1.5:
1)今年高點是6月初的2.14。
2)1.5是高盛有紀錄以來(2016年起)的最低水準。
3、圖表〈Prime Book: US Info Tech〉:
1)黑線是避險基金對美國科技股相對標普500(SPX)的淨權重(左軸),2017年初約超配5%,之後一路下滑,近期降到約低配20%至22%,是圖上最低。
2)藍線是多空比(右軸),2022年初曾衝到約3.4的高點,之後長期走低,近期跌到約1.5附近。
3)紅色虛線圈起2026年下半年的走勢:兩條線同步急跌,顯示避險基金對科技股的部位已降到近十年最保守。


台玻(Taiwan Glass, 1802.TW)〈法說會〉
1、公司與產品結構
1)台玻成立於1964年,1973年上市,股本約290億元,台灣與大陸員工合計約1.2萬人。產品線涵蓋平板玻璃、汽車玻璃、玻纖(含複合材料 FRP)、電子用玻纖布與器皿。
2)高階玻纖布留在台灣(桃園、鹿港)生產,中階產品移到大陸(崑山、成都)。器皿在新竹廠,汽車玻璃在台中,並在大陸合資設廠。
3)產品組合圓餅圖顯示,平板玻璃占59.63%,玻璃纖維31.31%,玻璃器皿9.06%。玻纖營收占比從2024年全年23%升到2025年前三季30%,原因是平板玻璃跌價,加上第二代 Low Dk 開始放量。
2、平板玻璃仍拖累,玻纖布撐起獲利
1)平板玻璃台灣表現不錯,但大陸受房地產與中美貿易戰拖累,2025年前三季平板玻璃營業虧損12億元。公司對2026年平板玻璃仍保守,關鍵在冬季庫存與價格,以及2026年第二季起的大陸市場。
2)第一代 Low Dk 約2020年隨5G設備開賣,第二代 Low Dk 2023年開始生產,2025年第三季明顯放量。第三項產品 Low CTE(公司稱 S-Glass,市場多稱 T-Glass)已通過認證並開始交貨。
3)2025年第二季業外虧損較大,主因新台幣兌美元從約33元升到約29元,第三季匯損有所回吐。近兩三年資本支出幾乎全投入玻纖布;台灣與大陸平板玻璃廠進入冷修週期。
3、玻纖布展望與市占目標
1)AI、5G 與伺服器需求拉動,市場非常缺貨。未來幾年擴產只在台灣進行,舊的中階產品逐步移往大陸。
2)2027年以前訂單應能維持滿載,能見度與 NVIDIA( $NVDA)所說時程相近;2027年後全部產能開出,AI 需求能否延續要再觀察。
3)高階玻纖布市占約20%至25%,目標40%,但公司表示真正要守的是第二名。日東紡(Nittobo, 3110.T)建廠約需3年,台玻利用既有廠房約一年半,希望趁機拉高市占。
4、器皿、關稅與股利
1)銷美產品只有器皿,約三成器皿出口美國。客製化與高端化後,關稅目前能轉嫁給客戶;但其他台廠轉回內銷,壓低台灣器皿價格。
2)股利政策改為固定:扣除法定公積與約1.5%員工及董監酬勞後,至少配發50%,其中至少20%為現金。
5、2026年財報:毛利率連三季跳升
1)3Q26營收141.35億元,季增17.19%、年增31.77%;毛利率從2Q26的23.33%升到31.60%,營業利益率23.94%,稅後純益27.05億元,EPS 0.93元,優於原預估的0.70元。主因 Low Dk2、Low CTE 等高毛利產品出貨比重提高。
2)1Q26 EPS 0.20元、2Q26 0.44元,2026年前三季累計營收364.41億元,年增18.69%,毛利率25.38%,稅後純益45.66億元,EPS 1.57元,由虧轉盈。
3)對照前兩年:2024年毛利率8.64%、EPS -0.54元;2025年毛利率11.60%、EPS -0.20元。
6、10月營收與產品組合轉變
1)2026年10月營收55.66億元,月增12.04%、年增56.49%,優於原預估的52.21億元,玻纖布持續成長,部分抵銷中國平板玻璃尚未損平的影響。
2)估計玻纖布營收占比約40%至46%,其中高階玻纖布約40%至42%。
3)季度營收比重圖顯示,玻璃纖維占比從1Q25的30%逐步升到3Q26F的48%、4Q26F的52%,平板玻璃則從約六成降到40%;預估2026年第四季底到2027年,玻纖布將成為最大營收來源。
7、高階玻纖布產品與供需
1)E-glass 已轉到中國產銷,目前主力是 Low Dk2 與 Low CTE。Low CTE 2025年底開始小量出貨,預估2027年下半年到2028年新產能開出後追趕 Low Dk2,但2027年 Low Dk2 占比仍最高。
2)產能滿載,訂單能見度到2027年,2028年訂單洽談順利;董事長表示客戶需求已排到2028年,供給仍追不上。Low CTE 已取得國內載板大廠認證;Ibiden(4062.T)也指出 T-glass 仍供不應求,要等日東紡2027年下半年新產能才會部分緩解。
3)Q布是戰略儲備,已在 TPCA Show 展出 Q布玻纖紗並具備接單能力。2027至2028年 AI 伺服器升級,CCL 有望大量導入 M9 等高階材料,搭配 Q布或 Low Dk2 混合配方;但2027年需求仍以 Low Dk 系列為主,公司會視下游需求再決定 Q布量產時程。
4)公司也在發展玻璃基板,可望搭上 CoPoS 題材。
8、擴產與報價
1)高階玻纖布擴產分三期:第一期2026年已量產,第二期預計2026年完成,第三期預計2027年完工。
2)2026年5月董事會新增資本支出22.42億元,擴建桃園、鹿港窯爐,增加 Low Dk2 與 T-glass 產能,最快2027年第二季投產;6月股東會再提約20億元,即第三期。11月2日董事會通過桃園、鹿港窯爐增建與台嘉蚌埠冷修擴充,預估投入約新台幣16.3億元及人民幣11.5億元。
3)2025至2026年 E-glass 報價倍數成長,但台玻為維繫客戶關係,不急著大幅漲價,不排除部分調整。同業富喬(1815.TW)6月調漲 E布報價30%,建滔積層板(1888.HK)4月至8月多次調漲,8月後仍持續調漲。
4)日東紡產線滿載,11月5日法說表示投資200億日圓擴充福島與台灣據點、增產 T-glass,2028年度產能為2025年度的3倍,2029年度目標3.6倍。
[Taiwan’s Weekly Standout #4]
Taiwan Glass (1802 TT) reported a 56.5% jump in October revenue to NT$5.57 billion, citing stronger glass-fabric demand from AI and other smart technologies. Its shares rose 47.2% between the Nov. 6 and Nov. 13 closes.
The company makes glass yarn and fabric used in electronic materials. Two product families connect it to AI hardware.
Low-DK glass fabric helps reduce signal loss in high-speed circuit boards. Low-CTE glass fabric limits thermal expansion in chip-package substrates, helping reduce warping as the chip and substrate expand by different amounts when heated.
We estimates that October revenue from high-end glass fabric rose about 14% to 17% from September.
The two product families are ramping at different speeds. Low-CTE shipments began in small volumes in late 2025 and have increased substantially since early 2026. Low-DK2 is expected to contribute more revenue than Low-CTE in 2027, with Low-CTE narrowing the gap as new capacity comes online in the second half of 2027 and 2028.
On Nov. 2, Chairman Lin Po-feng said high-end glass-fabric supply was still falling short of demand. Taiwan Glass is targeting 2027 completion and production for its third expansion phase and has launched a fourth, according to Economic Daily News.
Our read is that Low-DK2 shipments for high-speed circuit boards matter more to near-term growth, while Low-CTE for package substrates offers a longer ramp.


從智慧型手機到晶圓代工:Sravan Kundojjala如何理解半導體競爭
@SKundojjala @statementdog
對SemiAnalysis分析師Sravan Kundojjala而言,研究半導體不只是理解技術,也要弄清楚技術背後的企業如何運作。
在StatementDog的〈帳號背後:認識Sravan Kundojjala〉訪談中,他談到自己的研究起點:哪些產品創造營收、客戶是誰,以及企業的競爭優勢能維持多久。
在成為市場分析師之前,他就已利用閒暇時間閱讀公司年度報告、季度報告與投資人日簡報。電子與微電子製造背景,則幫助他理解產品的技術細節,進一步思考這些差異如何形成商業優勢。
智慧型手機產業的演變,是他研究視角的重要來源。他約在第一代iPhone推出時展開職涯,見證年出貨量從幾千萬支成長至超過15億支,也一路看著市場吸引新業者,再逐步走向整併。
這段經歷讓他注意到,市場規模擴大並不代表所有參與者都能長期留下。技術路線圖、財務實力與客戶基礎,都會影響競爭結果。部分大型晶片公司退出他所追蹤的智慧型手機晶片業務,更讓他體會到市場成熟時,競爭格局可能出現多大的改變。
如今,他將研究重心放在晶圓代工供需與需求模型,從無晶圓廠晶片設計公司的庫存、訂單、產品推出節奏及終端市場,追蹤需求變化。
台灣是這項研究的重要資訊來源。企業每月揭露的營收,以及投資方向和客戶結構的調整,都是他持續關注的線索。
他也把研究視為一項客戶服務。模型、洞見與觀點的目的,是讓客戶更容易完成工作。面對龐大且快速變動的產業資訊,他已開始將AI應用於研究,探索如何加快工作流程。
至於SemiAnalysis,他最珍視的是學習速度、追求真相的精神,以及實踐新想法的自由。他的研究同時關注技術、企業經營與客戶需求,希望把對產業變化的理解,轉化為對客戶有用的模型與觀點。
2
1,230
@StatementDog〈Beyond the Handle:認識 P Equity Research〉
1、背景
1)@pequityresearch 創作者具會計學士/碩士與四大事務所經驗;父親曾於Texas Instruments( $TXN)任半導體工程師。
2)2025年離職改全職投資,同年5月開設Substack與X;離職主因自述為「自由」。
2、內容定位轉變
1)初期Substack約九成寫AI題材個股;因擔憂動能炒作與寫作可能影響他人虧損,全面改為供應鏈資訊與專家訪談。
2)Substack放專家訪談(標榜較大型資料庫可負擔);X放短訊與產業更新。
3、近期關注與看法
1)最關注光學與網路;預期轉向光學過程中,銅線仍會與光連接並存。
2)逾兩三年視角:hyperscaler有既有業務與護城河,相對較安全;其他AI供應商則須觀察供給擴充後毛利率是否見頂。
3)認為市場高估折舊影響:折舊為非現金、會加回營業現金流;hyperscaler調整支出、恢復正自由現金流的彈性可能大於市場預期;估值若回落會更有興趣深入看。
4、投資經驗自述
報酬最佳:NVIDIA( $NVDA);經歷最深刻:約2021年底起持有並加碼Intel( $INTC),歷經多年虧損,信念部分來自其對美國晶片製造的戰略角色。
289
新加坡內政部(Ministry of Home Affairs,MHA)〈Clarification Statement on Wall Street Journal's Article〉|2026年10月31日
1、MHA 回應《華爾街日報》(WSJ)2026年10月30日的報導〈Chinese Executive Close to Nvidia CEO Suspected of Giving China Information〉(與 NVIDIA 執行長關係密切的中國籍高管,涉嫌向中國提供資訊)。
2、MHA 否認報導中的說法:
1)WSJ 引述消息來源稱,新加坡官員擔憂 Alice Huang 與 NVIDIA( $NVDA)執行長黃仁勳關係密切,或擔憂她是所謂的中國情報來源,並曾另外調查她與中國的關係。
2)MHA 表示,新加坡政府及其官員從未說過這些話,也沒有對 Alice Huang 進行過任何此類調查。
3)WSJ 曾致函新加坡政府提問,政府已於10月30日回覆,回覆中完全沒有提到 Alice Huang,也沒有提到任何關於她與黃仁勳或中國情報單位關係的擔憂或調查。
3、附件中 WSJ 的提問:
1)WSJ 稱得知新加坡情報機構懷疑 Alice Huang(又名黃樂)是中國國家安全部的線人,她與總部在新加坡的資料中心公司 Megaspeed 有關。
2)WSJ 也稱新加坡當局曾於2025年把她帶去問話,之後放人,並請新加坡大使館回應,以及說明對 Megaspeed 和其關係企業的調查範圍與進度。
4、附件中新加坡警察部隊(SPF)10月30日的回覆:
1)Megaspeed 的調查仍在進行,目前無法進一步評論。
2)新加坡不執行外國片面實施的出口管制,但不容許企業刻意利用與新加坡的關聯來規避或違反他國出口管制,在新加坡營運的公司都應考量他國法規。
3)新加坡會嚴厲處理違反本國法律、涉及詐欺或不誠實行為的公司與個人。
4)2025年2月至2026年7月間,新加坡已起訴四名個人與四家公司,罪名是詐騙伺服器供應商,每項罪名最高可判20年徒刑。
5)新加坡對這類犯罪零容忍,以維護其作為法治下可信賴國際金融與商業中心的地位。
MHA 新聞稿
mha.gov.sg/media-room/newsro…


Quite a “clarification statement” from the @WSJ

Readers added context they thought people might want to know
This is not a clarification or correction from WSJ. It is from the Singapore Ministry of Home Affairs mha.gov.sg/media-room/new…
《財報狗》 — 577. [Financial News in Focus] AI Scandal Risks × NCKU Materials Trends
@statementdog
📌 The Jensen Huang Controversy and Taiwan's AI Supply Chain
- The episode was recorded on a Thursday. The hosts noted that U.S. media reported overnight that Jensen Huang had a second extramarital partner, and related stocks fell about 8–9% after hours. They said it is unusual for business news of this kind to trigger such a strong reaction.
- The discussion mentioned reports that NVIDIA's board was meeting to consider whether Huang should step down. From a Taiwan industry perspective, the hosts argued that Huang has played a major role in elevating Taiwan's importance in the AI supply chain, and a different CEO could shift decision-making priorities and partnership approaches.
- The hosts warned that risk deserves more attention when valuations are high, because market shocks often come from unexpected events.
- The episode also linked the market reaction to Huang's personal image. Elon Musk publicly expressed support for Huang's importance to U.S. and global AI development; when asked whether he would bring Huang into SpaceX, Musk was quoted as saying it would "absolutely be an honor."
- The hosts believe Huang's departure would hurt the ease of communication with Taiwan's supply chain. While Taiwan's ecosystem is mature and hard to replace in the near term, Huang has spent years personally engaging with supplier leaders and building trust. A new CEO less familiar with those relationships and communication norms could slow collaboration.
- The hosts considered it an overreach for some investors to read the personal news as a sign of weakness in NVIDIA's chip competitiveness or spec upgrades. These points were discussion and speculation in the episode, not confirmed personnel outcomes.
📌 TSMC's Board Approves Plans to Invest in OpenAI and Anthropic
- TSMC announced that its board approved plans to invest in OpenAI and Anthropic. The hosts noted that the size and ownership stakes still depend on further negotiations, but the AI developers would likely welcome TSMC as a shareholder.
- The episode said several Taiwanese supply-chain companies had already gained earlier exposure to Anthropic through venture funds or indirect channels, while large cloud providers such as Google had also invested, with some details disclosed only later.
- The hosts compared these deals to strategic corporate venture investments: the goal may be less about short-term returns and more about gaining insight into commercialization progress and end-market demand.
- Because supply chains suffer from the bullwhip effect and information asymmetry, a small downstream order cut, illustrated as about 20%, could be amplified upstream into a drop of around 50%. Direct engagement with AI developers could help TSMC gauge real demand, reduce misreads from layers of intermediaries, and evaluate compute support when needed.
📌 CoreWeave Earnings, Compute Demand and Power Bottlenecks
- The hosts used CoreWeave's earnings call to gauge compute demand. Revenue roughly doubled, and rental rates rose even for older, non-flagship GPUs: about 25% early in the quarter and another 10% mid-quarter, for roughly 35% in total, with further increases expected in the fourth quarter.
- CoreWeave said that at current prices, hardware capex on short-term contracts can be recovered in about 6 to 18 months, versus about one to two years for long-term contracts, a more aggressive pace than Google. The hosts said Musk's companies have made even bolder claims.
- On financial health, the hosts described CoreWeave as a listed startup expanding with high leverage. Interest costs are rising, and despite strong revenue growth, free cash flow is weak. Even if the company breaks even or turns profitable next year, investors should distinguish accounting profit from cash-flow risk. Delayed customer payments, funding constraints or slower growth could sharply compress valuation multiples.
- When Goldman Sachs asked about potential oversupply, CoreWeave said demand is growing faster than infrastructure can be delivered. When Morgan Stanley asked whether regulation and permitting were tightening, the company said only that its power was already online, or permits had been secured and construction was underway. The hosts said this did not directly address whether future projects would face more difficult approvals.
- Looking toward 2028, the hosts see the main bottleneck as an inability to bring enough buildings, cleanrooms, land and power permits online, not disappearing AI demand. Permitted projects already under construction are unlikely to be canceled, but unpermitted projects could be delayed by post-election lobbying and negotiations. Some companies might then cancel orders they had over-booked to lock in supply; the cuts of 10 or 20 mentioned in the episode were illustrative only.
- A complete halt in data center construction was seen as unrealistic. Delays and changes to power agreements are more likely. The episode mentioned that Google recently signed a power contract with different terms in a U.S. state, which could raise costs for later operators. Six-month payback periods may not return, but rough estimates suggest projects would not become broadly unprofitable.
- The hosts expect this to widen disagreement in the market. If new U.S. supply is constrained, compute that is already online by 2028 could actually see prices rise. Some construction could also move overseas, with compute delivered back, though local conditions and transmission limits remain obstacles.
📌 NCKU Materials Forum: Advanced Packaging and CPO
- Sky attended the 11th Materials Forum at National Cheng Kung University, organized by the university's materials science alumni association. After mostly attending online in previous years, he found the in-person event full of industry participants and rich in technical depth, and a good window into how executives view industry trends. Major semiconductor companies, including MediaTek, took part.
- The forum focused on advanced packaging. One key topic was the role of outsourced semiconductor assembly and test (OSAT) firms in CoWoS and TSMC's co-packaged optics (CPO/COUPE). Although many assume TSMC will handle the entire process, CoWoS still required outside support as volumes ramped. If CPO reaches volume production, OSATs may still participate in testing and certain packaging steps.
- Another takeaway was that chip and system specifications are changing so quickly that many testing solutions cannot keep up with new designs. That is pushing suppliers and customers to share more data and collaborate through more agile development.
- The forum also covered glass and other new materials, testing methods and CPO chip-architecture options. The hosts said advanced packaging and CPO have not yet fully converged on a technical direction or testing standard, with multiple approaches still competing, making it worth continued tracking.
📌 Investment Takeaways After This Week's Events
- The hosts believe delays in data center construction would create more volatility for upstream suppliers, where many Taiwanese companies sit, making closer tracking necessary. When asked now, most companies are still likely to say the impact is limited, because visibility changes only after one or more customers actually adjust orders.
- During an unclear inflection point, sentiment can swing quickly from excessive optimism to broad pessimism. That makes it especially important to keep checking new information and on-the-ground developments.
- If a more meaningful adjustment occurs, investors could watch how regions outside the U.S. absorb compute buildouts, and whether small and mid-sized sites gain a timing advantage if approvals for large projects slow.
- On foundry, the hosts maintained a view similar to the previous week: chip supply remains tight, and reports of order cuts deserve skepticism because placed orders are difficult to cancel. Even if some demand is revised down or delayed, the leading foundry may face limited impact if the adjustment is modest. These are the hosts' observations at the time of recording and still need to be validated by future orders and policy developments.
《財報狗》 — 577. [Financial News in Focus] AI Scandal Risks × NCKU Materials Trends
@statementdog
This episode opens with the supply-chain and leadership risks triggered by breaking news around Jensen Huang, before examining the strategic signal behind TSMC’s planned stakes in OpenAI and Anthropic, as well as what CoreWeave’s earnings reveal about compute rental rates, capital payback, and 2028 power-permitting bottlenecks.
The second half moves to NCKU’s Materials Forum to unpack advanced packaging, the CPO ecosystem, and the evolving role of OSATs—helping you zero in on the key industry threads worth tracking through a noisy inflection point.
youtube.com/watch?v=6SYkFp48…
9
3,911
〈中芯國際2026年第3季財報〉
1、營收與獲利
1)中芯國際(SMIC, 0981.HK, 688981.SS)2026年第3季營收季增6.1%、年增33.9%,達31.9億美元,創歷史新高。Kundojjala 認為中芯是成長最快的晶圓代工廠之一。
2)毛利率29.9%,季增4.6個百分點。
3)成長動能來自 AI 周邊晶片提前拉貨,包括 BCD 電源管理製程、特殊記憶體與控制器。
2、產能與出貨
1)產能利用率97.3%,季增3.6個百分點。
2)出貨量約303萬片8吋約當晶圓,季增5.7%;綜合平均售價季增1.8%。
3)月產能增加2萬片,達111.7萬片8吋約當晶圓;12吋占78.9%,8吋占21.1%。
4)中國客戶占營收90.8%。
3、財測
1)2026年第4季營收預估季增4%至6%,毛利率預估26%至28%。
2)2026年全年營收預估超過120億美元,年增約30%;毛利率約26%,年增5個百分點。
4、附圖:中芯國際營收與年增率
1)長條圖顯示營收從2026年第1季約25億美元,跳升到第2季約30億美元、第3季約32億美元;第4季預估值約33億至34億美元,連續創新高。
2)年增率在2026年第2季回升到約35%,第3季約34%,第4季預估約28%,仍維持高成長,但低於2021至2022年高峰時的60%以上。
SMIC 3Q26
- Revenue up 6.1% q/q and 33.9% y/y to ATH $3.19B; one of the fastest-growing foundries
- AI peripheral pull-ins (BCD, specialty memory, controllers); 29.9% GM (+4.6 ppts q/q)
- 97.3% utilization rate (+3.6 ppts q/q); 4Q26 revenue up 4% to 6% q/q at 26% to 28% GM
- 3.03M 8" equivalent wafer shipments (+5.7% q/q) at +1.8% q/q blended ASP;
- monthly capacity up 20k to 1.117M 8" equivalent wafers; 78.9% 12" / 21.1% 8" mix; China 90.8% of rev;
- FY26 revenue >$12B (30% y/y), 26% GM (+5 ppts y/y)

1
14
3,928