

Fund Manager #CKL | YapıKredi Asset Management https://nitter.gq/t.co/oFvQQ7z6HY https://nitter.gq/t.co/N5oSqYTlLJ
Istanbul, Türkiye
Joined December 2023
- Tweets175
- Following127
- Followers565
- Likes919




Pinned Tweet
CKL - Çoklu Varlık Değişken Fon Üçüncü Çeyrek Yatırımcı Mektubu sizlerle. Mektupta fon performansına dair detaylı metriklere değindim, yazıda ayrıca ABD, Türkiye ve iki farklı EM ülkesi (Brezilya, Hindistan) hakkındaki fikir ve beklentilerimi bulabilirsiniz.
behicgul.com/tr/posts/coklu-…


Hazır piyasalar baş aşağı giderken en uç sektör olan neocloud'lara bir kere daha değinmek istedim. Buradaki pozitif (az negatif) ve negatif gelişmeler neler bunları tekrar değerlendirelim.
Bu sektöre verdiğim önem aslında AI tedarik zincirinin en ucunda yer alıyor olması. Burada yaşanacak bir çözülme kademe kademe kendini diğer alanlarda da hissettirecektir. Öncelikle sektördeki ana üç oyunculara bakalım:
• NEOCLOUD: GPU'ları satın alıp data center'da işleten ve kiraya veren operatör. Büyükleri halka açık. Küçüklerinin bir kısmı bitcoin madenciliğinden dönmüş,
birkaç kişilik şirketler.
• OFFTAKER: Compute'u kiralayan müşteri. Orta segmentte çoğunlukla VC destekli inference ve AI uygulama şirketleri, üst segmentte hyperscaler'lar ve büyük lab'ler.
• KREDİTÖR: ağırlıklı olarak private credit fonları. Kredinin teminatı GPU'lar, geri ödeme kaynağı ise off taker'ın kira ödemeleri.
Finansman tarafındaki yapı ise şöyle:
• Kredi: birkaç yüz milyon dolar, 3 yıl vadeli, fully amortizing. Yani anapara vade
boyunca taksitlerle tamamen ödeniyor, vade sonuna balon ödeme kalmıyor.
• LTV: yaz aylarında tipik seviye %70. 1.000 dolarlık donanımın 700 doları borç, 300 doları özsermaye. Orta ölçekli neo cloud'ların çoğu bu 300 doları kendi cebinden koymuyor, müşteriden aldığı prepayment ile karşılıyor.
• Kira kontratı: take or pay, yani müşteri kapasiteyi kullansa da kullanmasa da ödüyor.
• Teminat paketi: donanım üzerinde rehin (lien), sistemlere erişim hakkı ve data center ile üçlü anlaşma (tripartite agreement). Amaç, operatör batarsa kreditörün
kapasiteyi başka bir müşteriye kiralayabilmesi.
Burada son madde kritik, çünkü bu varlık sınıfında teminat likidasyonu GPU'yu söküp satmak değil,
kapasiteyi yeniden kiraya vermek (relighting) anlamına geliyor.
Önceden çok daha düşük özsermaye ile finanse edilen borçlar (80% LTV) son 5 ayda 50%'lere kadar indi. Hem Nvidia tarafındaki belirsizlik, hem de residual value belirsizlikleri bunda etkili oldu. Ayrıca Operatör riski fiyatlanmaya başladı. Sene başında bakılan tek şey müşterinin kim olduğuydu.
Oysa take or pay kontratı, operatör uptime ve SLA yükümlülüklerini yerine getirdiği sürece bağlayıcı. Bir private credit fonu haftada 5 ile 10 kredi görüyor ve hepsinde aynı birkaç off taker var. Önemli olan operatör kalitesi. Bu yüzden ilk
ya da ikinci kurulumunu yapan neo cloud'lar artık istenmiyor.
Peki Tüm bunlara rağmen GPU fiyatları neden yükseliyor?
Neocloud vadeli kontratı kreditöre götürüp finanse edemeyince müşteriye vadeli kapasite satamıyor. 3 yıllık kontrat almak isteyen alıcı spot ve kısa vadeli piyasaya itiliyor ve sığ piyasada fiyatı yukarı çekiyor. Nakdini
korumak isteyen alıcı da %30 peşinatlı ucuz kontrat yerine peşinatsız pahalı kontratı
seçiyor. Yani yükselen fiyatın bir kısmı güçlü talebi değil, pahalılaşan sermayenin getirdiği bir dinamik.
Liquid compute şirketinin yorumlarına göre son iki haftada büyük private credit fonlarından günde 2 ile 3 kez B300 endeksi üzerine put opsiyonu fiyatı sorulduğunu söylüyor.
Bu dinamikler aslında her kaldıraçlı sektörün yavaşlama aşamasına yakınken yaşayacaklarına benzer. Sıkılaşan finansman ve özsermaye gerekliliklerinin artması sektördeki büyük oyuncuların konsolide olmasına, hatta rakip operatörleri batıracak davranışlar sergilemesine sebep oluyor zira ele geçirdikleri kira kontratları ile fiyatlamayı kontrol edebiliyorlar.
Üstat 10 ay aradan sonra tekrar sahneye çıkmış. Druckenmiller, piyasaya yaklaşımı ve analizleri açısından yıllardır pozitif ayrışan bir isim. Non-benchmark multi asset bir fon nasıl yönetilir öğrenmek isteyen herkesin 80'lerin başından itibaren yazdığı ve söylediği her şeyi öğrenmesi gerek.
Linki aşağıya bırakıyorum. Benim gördüğüm kadarıyla kendisi piyasalarda rejim değişikliği olacağını öngördüğü dönemlerde sahneye çıkmayı sever, dikkatli olmakta fayda var :)
Stan Druckenmiller on AI, Markets and the Next Ten Years | TomorrowX Summit.
youtube.com/watch?v=6r3D-CMJ…

8
583


Yeni yazım yayında. Öncekilerden farklı olarak bu yazıda getiri amaçlı bir model inşa ediyoruz. Sonrasında bu stratejinin piyasadaki implikasyonlarına değinecek, long/short portföy dinamiklerini inceleyeceğiz
behicgul.com/tr/posts/bist-l…
🤖 Made with AI


Son 6 ayda deneyimlediğimiz yapay zeka yatırımlarına dair şüpheleri Jeffreis Quant ekibi farklı bir şekilde ele almış. Sene başında baktığımızda 2027 yılında tahmin edilen ROIC rakamları 21.7 iken bu tahminler 16.8%’e gerilemiş durumda. Tüm bunlar ise ikinci görselde yer alan CapEx rakamlarının yukarı revize edilmesiyle beraber gerçekleşiyor. Özetle, kapital alokasyonu yoğunlaşırken beklenen getirilerde daralma trendi oluşuyor.
Buradaki bir diğer önemli konu ise aslında rakamlardan ziyade rüzgarın terse dönmesi. Rakamları tahmin etmek oldukça zor ve uç senaryolarda şirketlerin elinde atıl kapasite ortaya çıkma ihtimali yüksek.



Behiç Gül retweeted

TCMB grafiğinden piksel hesabı ile patikayı aşağıdaki gibi tahmin ediyorum. Makul ama iyimser; gıda enerji gibi dış etkenler dışında iç talep gibi değişkenler şu anlık destekleyici. Ama bir yandan bir miktar nefes aldırma adımları da geliyor, dünkü kredi kısıtlama düzenlemesi gibi.
Dikkat ve uyarı: piksel hesabi olduğu için dikkatli okunmalı ve kesin olarak alınmamalı. Özellikle yakın dönem verileri oynak olabilir

Katılıyorum. Ayrıca endekste artan döngüsel sektör ağırlığını da çoğu insan görmezden geliyor. Hem teknoloji hem de enerji tarafında son yıllardaki performanslardan dolayı endeks ağırlıkları çok arttı. Dolayısıyla endeks çarpanı da döngüselliğe daha hassas hale geldi.

Bu tip ileriye dönük çarpan grafiklerine bakarken kâr beklentilerine dikkat etmek lazım.
Amortisman giderleri yıllara yayılır. Yatırımlar yavaşlarsa yeni siparişler baskılanır ancak geçmiş yatırımların amortismanı devam eder.
Kâr tahminleri aşağı gelirse fiyat hiç yükselmeden de çarpan yükselir. Beklenen kâr %20 düşerse, aynı fiyatta 18 F/K, 22,5x olur.
AI benim için süper tema ve bu kadar güçlü bir temanın ara seçimler yüzünden bozulacağını düşünmüyorum. Ancak muhtemelen yeni bir faza geçiyoruz bu temada.
Projeler gecikip finansman zorlaştıkça, müşterinin ilk tercihi olan ve yatırımlarını mevcut işinin nakdiyle destekleyebilen şirketlerin daha spekülatif rakiplerinden ayrışması daha olası.
Önümüzdeki aylara capex beklentilerini kısan ve bundan dolayı piyasa tarafından ödüllendirilen şirketler görmemiz muhtemel. Sonrasında ise neden semiconductor şirketlerinin bu kadar 'ucuz' fiyatlandığını anlamış olacağız.

2
280
Behiç Gül retweeted

Güzel bir çalışma ve perspektif.
"S&P 500 Faktör Analizi" - @behicrose
Geçtiğimiz on yılın kazananları, Değer Yatırımı geri mi döndü?
behicgul.com/tr/posts/faktor…

Merhaba,
Yeni yazım yayında. Bu sefer S&P 500'e faktör çerçevesinden bakıyoruz: piyasa, değer, momentum, kalite, düşük volatilite ve büyüklük faktörlerinin ne anlama geldiğini, 57 ABD endüstrisinin bu faktörlere maruziyetinin son on yılda nasıl kaydığını ve değer yatırımının inanılmaz dönüşünü inceliyoruz.
behicgul.com/tr/posts/faktor…
Hi,
My new piece is out. This time we look at the S&P 500 through the factor lens: what the market, value, momentum, quality, low volatility and size factors mean, how the exposure of 57 US industries to these factors has shifted over the past decade, and the remarkable comeback of value investing.
behicgul.com/en/posts/faktor…
4
301

Antrophic, son açıklanan S1 dokümanı ile beraber hiper büyümeye inanılmaz bir örnek oluyor.
Şirketin kağıt üstünde gözüken 80 bio usd'lik zararının neredeyse tamamı hisseye dönüştürülebilir borçlanma araçlarının mtm edilmesinden dolayı oluşuyor.
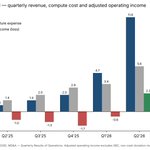
Nakit akışına baktığımızda operasyonel olarak şirketin nakit akışı pozitif olduğunu görebiliyoruz. Bunu yaparken birkaç sene önce 0.4x olan compute revenue/compute cost oranı 2x seviyelerine gelmiş durumda. Şirketin gittikçe artan verimliliği aslında son dönemdeki faiz artışlarının neden piyasayı etkilemediğini özetliyor. Roic herhangi bir faiz seviyesiyle yavaşlayamayacak kadar yüksek.
Güncel olarak kasasında şirket 131.6 bio usd bulunduruyor. Ortalama 1.5t usd'lik bir değerlemeyle 10%'u halka arz ettiği takdirde kasasında 280 bio usd nakit bulunduruyor olacak. Şirketin 2030'a kadar vermiş olduğu 600 bio'ya yakın sözleri bulunmakta. Yıllık 20-25 bio usd'lik compute maliyetleri ile beraber halihazırda 2 sene dayanabileceği kadar nakiti kasasında var.
Bu varsayımı yaparken şirketin hiç büyümediğini farz ettiğimizi de hatırlatayım. Şirketin geçtiğim yılda 14x'lik bir ciro büyümesi yaşadığını düşünürsek önümüzdeki 4 yıl boyunca yılda 2x büyümesi bile zorunlu yükümlülüklerini karşılamaya yetecektir.
Tüm bu bahsettiklerimden Antrophic'e yatırım yapılması gerektiği gibi bir çıkarım yapılmamalı zira şirket hisse sahipliklerini seyreltici faaliyetleri bulunuyor. Ancak şirket üzerinden çizilen felaket senaryoları rakamları gördğkten sonra bir o kadar anlamsız diyebilirim.


3
344
Behiç Gül retweeted

DeepSeek, yapay zeka harcamalarının sürdürülebilirliğine yönelik yine önemli bir çalışmaya imza attı. Sektörü çalkalamaya devam ediyorlar. Neler oluyor kısaca anlatmaya çalıştım.
monetaryreflections.substack…
Türkiye-Endonezya Gündemi Üzerine
Konu ile ilgili olarak çok fazla bilgi karmaşası ve duygusallık var. Güncel fiyatlamayı da göz önüne alarak bardağın dolu tarafını anlatmak istiyorum zira Türkiye bir Endonezya değil, asla da olmayacak:
1) Endonezya'da sorunların temelinde endeksi oluşturan en büyük holding, banka ve ihracatçılarının hisseleri dahi illikit ve kurumsal sahipliklerinin yoğunluğu sebebiyle manipülasyona maruz kalmakta.
2) Free float açıklanma sınırı Endonezya'da %1 fakat bu haliyle dahil güncel MKK verisinden daha opak durumda. MKK, güncel olarak %3 doğrudan ve %10 dolaylı yoldan olan sahiplikleri açıklıyor. Bu MSCI tarafından belirtilen sorunlara karşı daha nokta atışı bir cevap.
3) Endonezya dört maddelik paketini Nisan ayında tamamlandı ilan etti fakat uygulamaya başarıyla koyamadı. Mart 2027’ye kadar en az %12,5’e çıkması gereken 216 büyük şirketten 68’i hâlâ eşiğin altında, Mart’tan beri free float’unu artıran yalnızca 4 şirket var. Burada yapılan şey göz boyamadan ibaret, herhangi bir portföy yöneticisi ile konuşarak MSCI'ın kolayca anlayabileceği bir durum.
4) Endonezya'da 2026 ilk çeyreğinde manipülasyon cezaları 2 mio USD'den az gerçkelşeti. 2022'den beri karara bağlanan sermaye piyasası davası sayısı çift haneli bile değil. Türkiye'de ise geçtiğimiz yıl verilen sermaye cezaları konusunda daha aktif ve istekli bir yönetim var.
5) PT Bayan Resources Tbk (BYAN) üzerinde gerçekleşen borsa dışı işlemlerin Endonezya Finansal Hizmetler Otoritesi (OJK) tarafından göz ardı edilmesi büyük bir skandal oldu. Endonezya Cumhurbaşkanı Prabowo Subianto'ya yakınlığıyla bilinen milyarder iş insanı Andi Syamsuddin Arsyad (Haji Isam), sahibi olduğu PT Jhonlin Baratama şirketi aracılığıyla Bayan Resources'ın %30.25'lik hissesini kurucu Low Tuck Kwong ve kızından devralmak üzere bir anlaşma imzaladı ve bu işlem piyasada büyük şüphelere yol açtı. İşlem fiyatı piyasa fiyatının %80 altından gerçekleşirken, satın almanın hemen öncesinde hükümet tarafından izin verilmeyen maden çalışma ve bütçe planı işlem sonrasında hemen onaylandı. Dolayısıyla, burada hükümetin de kişi değil kurum olarak olanların merkezinde yer alması sürece olan güveni baltaladı.
Türkiye'de ise son mevzuat ile birlikte borsa dışı ve blok işlemlere ciddi kısıtlamalar halihazırda bulunmakta.
Her şeyin çok güzel ve sorunsuz olduğunu söylemiyorum fakat fiyatlama göz önüne alındığında haber akışının olması gerekenden çok daha negatif algılandığına şahit oluyorum. Değerlendirme yaparken bunların da göz önüne alınmalı.
Behiç Gül retweeted

>friend works on FX vol desk
>desk head is a boomer
>discovers Astra
>starts spending 8 hours a day talking to it
>develops terminal AI psychosis
>convinced he's discovered a generational arb in some absurdly exotic part of the FX vol curve
>apparently the entire market has been mispricing this for 2+ years
>friend points out that approximately 4 people on earth would make a market in this thing
>liquidity disappears the second you put real size on
>existing risk systems can't even capture half the exotic Greeks
>would need entirely new infra just to monitor the position
>boss doesn't care
>"AI has considered all of this"
>friend actually runs the backtest
>10 years of data
>t-stat ≈ 0.78
>not even remotely statistically significant
>presents results to boss
>boss goes absolutely ballistic
>starts screaming that friend doesn't understand the trade
>threatens to fire him if he can't produce a proper analysis
>friend realizes what needs to be don
>opens Astra
>"make this strategy look statistically compelling"
>AI tries 40 lookback windows, excludes crisis periods, optimizes parameters on full sample, ignores transaction costs
>Sharpe now 3.7
>beautiful charts
>23-page investment memo explaining once-in-a-generation structural inefficiency
>boss reads it
>"EXACTLY. THIS IS WHAT I'VE BEEN SAYING."
>tells friend he's finally learning how to think
>"now you get it"
>friend has an epiphany
>stops doing actual research
>starts asking Astra to generate exotic vol trades every morning
>forwards AI slop directly to PM
>increasingly elaborate narratives about structural dislocations and hidden convexity
>PM absolutely loves it
>thinks friend is a generational quant talent
>starts putting positions on in size
>entire investment process is now LLM generating trades
>desk currently down quarter yard
>boss still convinced thesis is right
>Astra says drawdown is a statistically rare but entirely expected manifestation of nonlinear payoff dynamics
>boss wants to double down

The Japanese Yen is broken.
Intervention to support the Yen has become a near-monthly occurrence, with the US now even stepping in to help stabilize the currency.
In the analysis below, we break down every major Yen intervention of 2026 so far.
Japan is a preview of what will happen to the US if we do not control deficit spending and inflation immediately.
No healthy market sees regular "intervention."
Son maddede bahsettiğim inovasyon riski bugün piyasada en çok baskıyı yaratan faktör olmuş durumda.
*CXMT President Cao Kanyu stated at the Shanghai Integrated Circuits and Chiplet Conference that the company plans year-end launch of server DDR5 RDIMMs using 4F² cell architecture (vs industry-standard 6F²), claiming 30-50% higher density via vertical surround-gate transistor and hybrid bonding. Market treated the roadmap as a credible threat to the memory scarcity narrative that has supported HBM/DRAM pricing and margins. Contagion hit Korean and Japanese names overnight; US memory names (Micron, Sandisk) already weak Monday.
Piyasanın genel olarak daha güvenli endekslere rotasyon yaptığını görürken paniğin sadece DRAM üreticilerine odaklanması ise sağlıklı.

DRAM tarafı ile ilgili ben de bazı yorumlarda bulunmak isterim. Zira döngüsel bir sektör olsa da teknoloji tarafında döngüsellik farklı işleyebiliyor.
1) Sektör önceki (2018 ve öncesi) olağanüstü kapasite artışları yüzünden onlarca oyuncunun olduğu bir sektörden oligopol, üç şirketin pazarı kartel-vari bir şekilde domine ettiği bir duruma evrildi. Kartel oluşturmak yasal olmasa da şirketler bunu oyun teorisi çerçevesinde birbirlerine fiyat düşürmeyecekleri sinyali vererek gerçekleştiriyor. Sürekli olarak 2028 yılına kadar kapasite yok, bu çeyrek x% kadar fiyat artışı planlıyoruz şeklinde açıklama yapan şirket CEO'ları bunun canlı bir örneği.
2) Güncel arz-talep dengesinin daha kötüye gitmesindeki asıl sebep inovasyon tarafındaki eksiklik, önceki döngüselliklerde asıl problem wafer (silikon yonga) başına düşen bit sayısının her yıl katlanarak artmasıydı. Dolayısıyla, aynı kapasiteye sahip bir şirket yonga başına bit (bit per wafer) maliyetlerinde düzenli düşüşlere sebep oluyordu. Bu da çok fazla oyuncunun bulunduğu piyasada fiyat savaşına sebep oluyordu. Güncel piyasada bu olmuyor zira fiziksel sınırlar büyük bir engel. ASML tarafından üretilen EUV litografi makineleri halihazırda 13.5 nm incelikte çalışıyor. Bu makine güncel DRAM (Dynamic Random-Access Memory) ve HBM (High-Bandwith Memory) üreticileri için kritik, şirketin siparişleri 2027 yılı sonuna kadar dolu ve ekstra kapasite artışı yakın zamanda öngörülmüyor.(asml.com/en/technology/litho…)
3) LTA's (Long Term Agreements): Üreticilerin imzalamış olduğu uzun süreli kontratlar eski döngülere göre farklı bir yapı içeriyor. Geçmişte pazarlık gücü müşteride olduğundan ötürü üreticiler uzun vadeli sözleşmeleri müşteri çıkarına hizmet edecek şekilde oluşturmaktaydı. Güncel durumda ise sözleşmelerin 20-30%'luk kısmı müşteriden önden alınıyor. (finance.yahoo.com/news/ai-me…) Bu müşterilerin (hyperscalers, LLM's, neoclouds, start-ups) sözleşmeden çekilme ihtimalini minimize ederken double-booking dediğimiz çifte sipariş geçerek siparişlerin şişik gözükmesinin de önüne geçiyor. Konuyla alakalı fiyatlama davranışlarını incelemek isteyenler Micron earnings call transcriptine bakabilirler (investors.micron.com/static-…)
4) Çin Dumping Riski: CXMT isimli Çinli DRAM şirketi önünüze düşmüş olabilir. Başta büyük bir risk olarak gösterilen bu şirketin güncel olarak rakipleriyle yarışmak istemediğini gözlemliyoruz zira bit maliyetleri güncel rakiplerinin 25-30% üzerinde. Fiyatlama tarafında piyasa ile güncel olarak paralel bir seyir izliyorlar, fiyat kırmak yerine marjlarını maksimize etmeye odaklanmış durumdalar. (nitter.gq/jukan05/status/2071492…)
Riskler Neler
Elbette her şeyde olduğu gibi burada da gerçek riskler var. Kısaca değinmem gerekirse:
1) Hyperscaler Capex Guidance: En büyük müşteri tabanını oluşturan bu kesimde yeni harcamalar piyasadaki talep artışının en önemli tetikleyicisi olacaktır. Buradaki bir zayıflık göstergesi piyasadaki fiyatlamayı ve bu şirketlerin rekor marjlarını kötü etkileyebilir. Şahsen burada henüz bir yavaşlama görmemekteyiz. SemiAnalysis ve birçok analist capex tarafının yavaşlamak değil, tam tersine artacağını öngörüyor. (newsletter.semianalysis.com/…)
2) Inovasyon Riski (Node Migration (1a→1b→1c→1-gamma): Samsung'un 1c'si 1a'ya göre wafer başına yaklaşık %70 daha fazla bit veriyor, yeni fab gerektirmeden 12–18 ayda hazır edilebilir. Ama burada kritik ayrıntı shrinked bits daha fazla EUV layer tüketiyor, dolayısıyla yazının en başında bahsettiğimiz ASML tarafındaki arzın artması kritik. 4F² / vertical channel transistor ise farklı işliyor transistörü dikey konumlandırıp hücreyi 6F²'den ~4F²'ye küçültüyor, aynı node'da ~%30 alan kazancı sağlıyor ve EUV katmanı ihtiyacını artırmıyor. Kısıtı by-pass eden lever bu (2027–28; Samsung/SKH peşinde, Micron atlayıp doğrudan 3D DRAM'e gidiyor). Aşağıya Claude tarafından senaryoların görselleştirilmiş halini daha iyi anlaşılması adına ekledim.


1
318