

Data-driven finance para operadores bursátiles. @BenP_np
Joined July 2025
- Tweets142
- Following1
- Followers355
- Likes190

Data for Traders retweeted

Licitación del Tesoro del miércoles 28/10: ¿cuánto pagó sobre el secundario?
El tesoro adjudicó $11.56 billones, con una cobertura de 1.37x. Comparamos cada precio de corte con el secundario al cierre, en TIREA, en días reales y a la misma liquidación.
$D15E7: +169 pb, un 0.32% más barato en precio.
$TMG27: +53 pb contra su VWAP.
$TZXO7: +26 pb contra su VWAP.
$TZXM7: −18 pb contra su VWAP.
$S26F7: −45 pb contra la curva, unos 3 pb de TEM.
La prima más clara estuvo en dólar linked. La LECAP nueva cortó por debajo de la curva.

Data for Traders retweeted
Resumen de mercado al cierre - 27/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente a la baja, bajaron los más cortos (promedio -0.21%, $AN29 -0.67%) y los más largos (promedio -0.41%, $GD46 -0.70%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le restó 0.23% al corto y 0.44% al largo. La curva de Bonares operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+21 pb en el corto y +9 pb en el largo). La curva de Globales mostró movimientos de tasas dispares entre el tramo corto y el largo (-2 pb en el corto y +11 pb en el largo). Las TIR se ubicaron entre 2.71% y 13.54%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 173 pb en el 2029, 159 pb en el 2030, 124 pb en el 2035, 193 pb en el 2038 y 137 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2035.
Bopreales. Los Bopreales operaron mixtos, bajaron los más cortos (promedio -0.20%, $BPOB7 -0.34%) y subieron los más largos (promedio 0.01%, $BPOA8 0.10%). El tramo corto devengó 0.00% y el largo 0.02% en el día de liquidación, por lo que el movimiento de tasas le restó 0.20% al corto y 0.01% al largo. La curva de Bopreales operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+41 pb en el corto y +1 pb en el largo). Las TIR se ubicaron entre 0.71% y 8.35%.
FX. El A3500 del día informado por el BCRA fue de $1,538.74, el último precio Spot fue $1,538.00, el MEP del $AL30 cerró en $1,560.50 y el del CCL con el mismo instrumento en $1,660.70. El canje CCL–MEP fue de 6.42%, la brecha del MEP contra el A3500 de 1.41% y la del CCL de 7.93%.
Curvas en pesos y caución
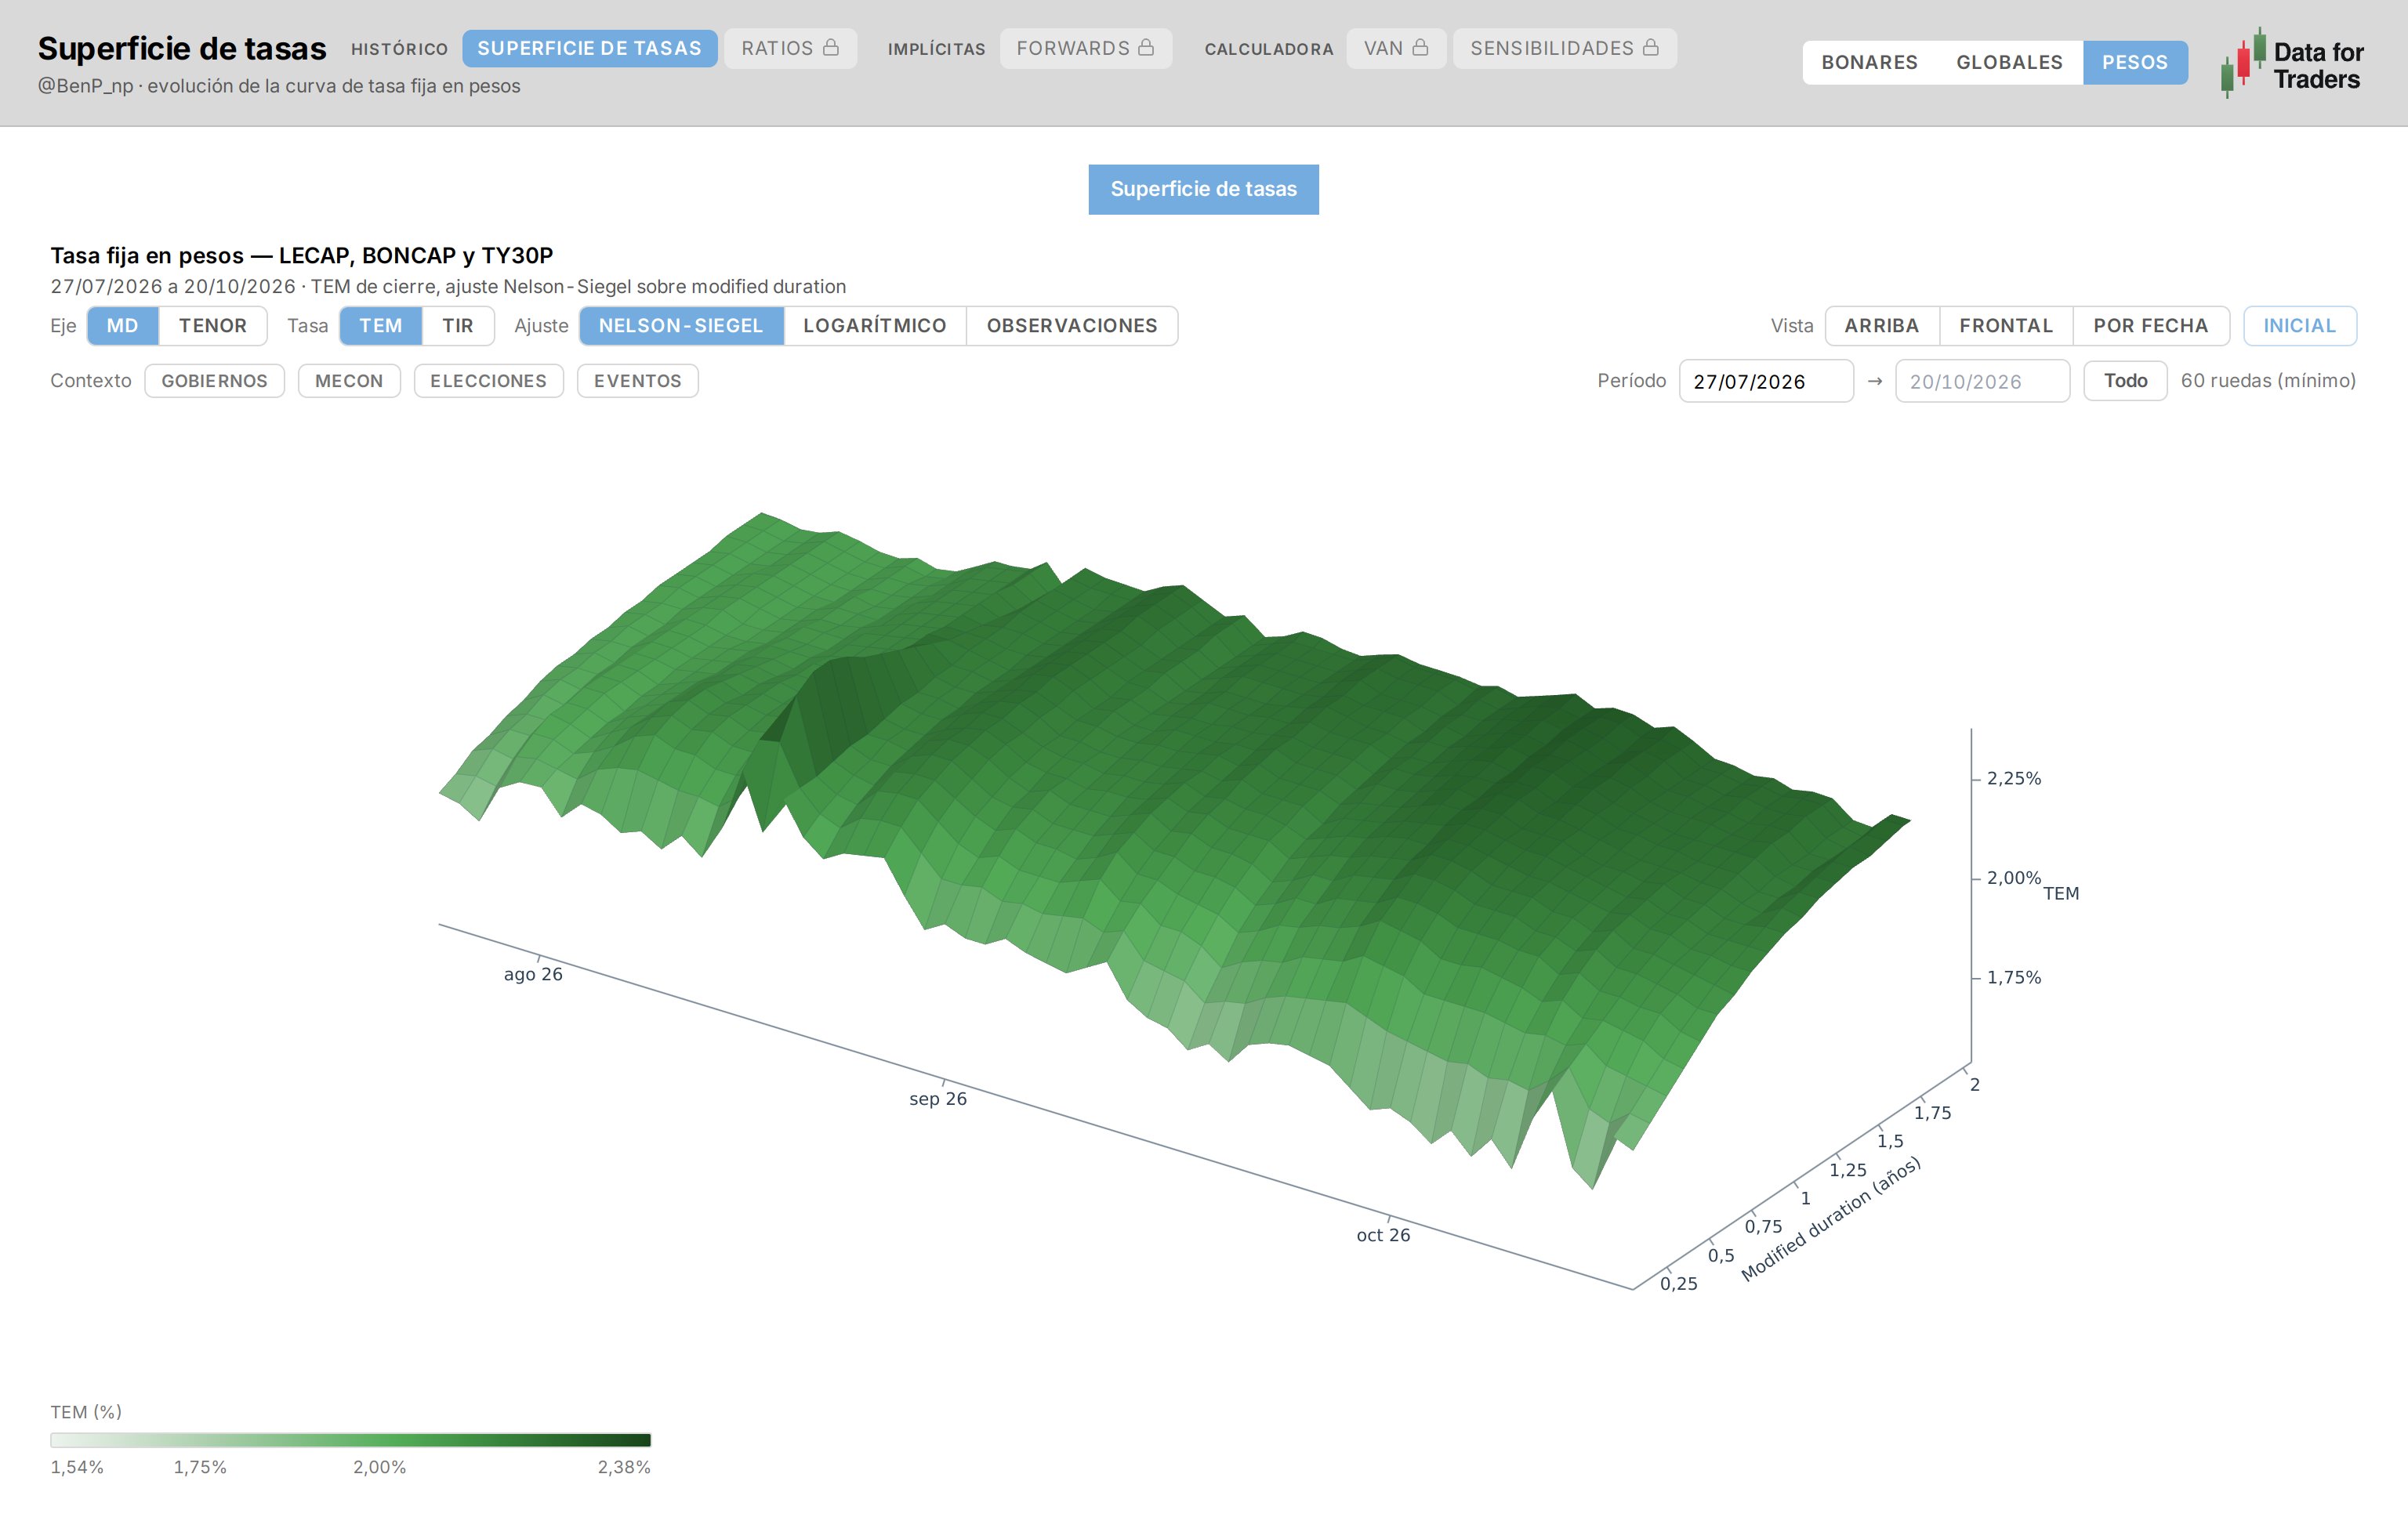
Tasa fija. Los bonos a tasa fija operaron mayormente al alza, subieron los más cortos (promedio 0.04%, $T15E7 0.07%) y los más largos (promedio 0.02%, $T30J7 0.10%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.02% al corto y 0.05% al largo. La curva de tasa fija operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+35 pb en el corto y +10 pb en el largo). La TEM mediana quedó en 1.98%.
CER. Los ajustables por inflación operaron mixtos, subieron los más cortos (promedio 0.01%, $TZXA7 0.09%) y bajaron los más largos (promedio -0.12%, $TZXO7 -0.30%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.06% al corto y 0.20% al largo. La curva CER operó al alza (baja de precios), con un desplazamiento prácticamente paralelo (+13 pb en el corto y +15 pb en el largo). La TEM real mediana quedó en 0.46%.
TAMAR. Los TAMAR operaron mixtos, subieron los más cortos (promedio 0.09%, $TMG27 0.32%) y bajaron los más largos (promedio -0.67%, $TMF28 -1.18%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.02% al corto y le restó 0.75% al largo. La curva TAMAR operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+6 pb en el corto y +56 pb en el largo). El spread implícito mediano de los BONTAM quedó en 329 pb sobre la TAMAR. La mediana de los cambios de spread fue +15 pb contra la rueda anterior. El $TMG28, el más largo, rinde 1,000 pb sobre TAMAR. El supuesto es la TAMAR del 23/10, de una TNA del 24.38%.
Dólar linked. Los dólar linked operaron mixtos, subieron los más cortos (promedio 0.21%, $D15E7 1.21%) y bajaron los más largos (promedio -0.02%, $TZVD8 -0.35%). El tramo corto devengó 0.69% y el largo 0.82% en el día de liquidación, por lo que el movimiento de tasas le restó 0.47% al corto y 0.84% al largo. La curva de dólar linked operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+179 pb en el corto y +48 pb en el largo). La TIR en dólares mediana quedó en 5.84%, con un rango de -2.31% a 55.48%. El $D10Y7 no registró operaciones.
Duales. Los duales operaron mayormente a la baja, bajaron los más cortos (promedio -0.01%, $TXMJ8 -0.12%) y los más largos (promedio -0.22%, $TXMJ9 -0.38%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.10% al corto y 0.31% al largo. La curva de duales operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+5 pb en el corto y +11 pb en el largo). La TEM mediana quedó en 2.80%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.27% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 19.84%, correspondiente a una TEM del 1.64%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 26/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente a la baja, bajaron los más cortos (promedio -0.72%, $AO29 -1.31%) y los más largos (promedio -1.23%, $AL35 -1.78%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le restó 0.75% al corto y 1.26% al largo. La curva de Bonares operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+43 pb en el corto y +37 pb en el largo). La curva de Globales operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+44 pb en el corto y +23 pb en el largo). Las TIR se ubicaron entre 2.60% y 13.25%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 165 pb en el 2029, 160 pb en el 2030, 119 pb en el 2035, 200 pb en el 2038 y 138 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2035.
Bopreales. Los Bopreales operaron mixtos, subieron los más cortos (promedio 0.25%, $BPOB7 0.39%) y bajaron los más largos (promedio -0.53%, $BPOA8 -0.68%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.25% al corto y le restó 0.56% al largo. La curva de Bopreales mostró movimientos de tasas dispares entre el tramo corto y el largo (-34 pb en el corto y +31 pb en el largo). Las TIR se ubicaron entre 0.42% y 8.29%.
FX. El A3500 del día informado por el BCRA fue de $1,540.48, el último precio Spot fue $1,541.00, el MEP del $AL30 cerró en $1,566.33 y el del CCL con el mismo instrumento en $1,674.60. El canje CCL–MEP fue de 6.91%, la brecha del MEP contra el A3500 de 1.68% y la del CCL de 8.71%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron mixtos, subieron los más cortos (promedio 0.03%, $TX26 0.07%) y bajaron los más largos (promedio -0.16%, $TY30P -0.31%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.03% al corto y 0.23% al largo. La curva de tasa fija operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+34 pb en el corto y +41 pb en el largo). La TEM mediana quedó en 2.01%.
CER. Los ajustables por inflación operaron mayormente a la baja, bajaron los más cortos (promedio -0.19%, $TZX27 -0.39%) y los más largos (promedio -0.35%, $TZXS8 -0.51%). Los dos tramos devengaron cerca de 0.24% en el día de liquidación, por lo que el movimiento de tasas le restó 0.42% al corto y 0.59% al largo. La curva CER operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+99 pb en el corto y +38 pb en el largo). La TEM real mediana quedó en 0.44%.
TAMAR. Los TAMAR operaron mixtos, bajaron los más cortos (promedio -0.23%, $TMG27 -0.95%) y subieron los más largos (promedio 0.28%, $TMF28 0.95%). El tramo corto devengó 0.07% y el largo 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.30% al corto y le sumó 0.19% al largo. La curva TAMAR mostró movimientos de tasas dispares entre el tramo corto y el largo (+21 pb en el corto y -20 pb en el largo). El spread implícito mediano de los BONTAM quedó en 364 pb sobre la TAMAR. La mediana de los cambios de spread fue +22 pb contra la rueda anterior. El $TMG28, el más largo, rinde 989 pb sobre TAMAR. El supuesto es la TAMAR del 22/10, de una TNA del 24.50%.
Dólar linked. Los dólar linked operaron mayormente al alza, subieron los más cortos (promedio 0.31%, $D30N6 0.71%) y los más largos (promedio 0.14%, $TZVD8 0.20%). El tramo corto devengó -0.03% y el largo 0.06% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.34% al corto y 0.09% al largo. La curva de dólar linked comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-82 pb en el corto y -5 pb en el largo). La TIR en dólares mediana quedó en 2.61%, con un rango de -54.67% a 11.81%.
Duales. Los duales operaron mayormente a la baja, bajaron los más cortos (promedio -0.22%, $TXMJ8 -0.37%) y los más largos (promedio -0.32%, $TXMD9 -0.41%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.31% al corto y 0.42% al largo. La curva de duales operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+29 pb en el corto y +18 pb en el largo). La TEM mediana quedó en 2.80%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.28% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 20.64%, correspondiente a una TEM del 1.71%.
(1/2)


Data for Traders retweeted
Para sumar a la discusión: los 11σ salen de medir con la volatilidad de un día normal. El viernes, las opciones del $EWZ ya pagaban un movimiento esperado de ±12.8% hasta el viernes posterior al balotaje.
Contra esa distribución, la apertura del lunes (−25.5%) fue −1.6σ: el mercado le daba 1 en 13 de terminar la semana ahí o más abajo.


CISNE NEGRO EN BRASIL 👇
👉 Utilizando una volatilidad histórica anualizada cercana al 28% y una apertura indicada de −20%, estamos frente a un movimiento de aproximadamente 11 sigmas.
👉 Bajo una distribución Normal, la probabilidad de semejante evento es cero. Incluso utilizando una t de Student con 49 grados de libertad, que permite colas más pesadas, el evento continúa siendo extraordinariamente improbable.
👉 Bajo Student, el tiempo esperado para observar un movimiento de esta magnitud sería del orden de 1,8 billones de años.
👉 Si Brasil efectivamente abre cerca de −20%, no estamos simplemente frente a un día extremo. Estamos frente a un outlier estadístico monumental, uno de esos eventos que desafían directamente las distribuciones de probabilidad convencionales.
👉 11 sigmas. Estadísticamente, es imposible.
#EWZ #BOVESPA #BRL
Data for Traders retweeted
Resumen de mercado al cierre - 23/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mixtos, aunque en promedio bajaron los más cortos (-0.02%, $GD29 -0.32%) y los más largos (-0.01%, $GD46 -0.46%). El tramo corto devengó 0.07% y el largo 0.09% en los 3 días de liquidación, por lo que el movimiento de tasas le restó 0.09% al corto y 0.10% al largo. La curva de Globales operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+15 pb en el corto y +1 pb en el largo). Las TIR se ubicaron entre 2.81% y 12.88%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 127 pb en el 2029, 154 pb en el 2030, 106 pb en el 2035, 198 pb en el 2038 y 122 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2035.
Bopreales. Los Bopreales operaron al alza, subieron los más cortos (promedio 0.24%, $BPOC7 0.34%) y los más largos (promedio 0.26%, $BPOA8 0.32%). El tramo corto devengó 0.01% y el largo 0.06% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.23% al corto y 0.20% al largo. La curva de Bopreales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-30 pb en el corto y -11 pb en el largo). Las TIR se ubicaron entre 0.63% y 8.06%.
FX. El A3500 del día informado por el BCRA fue de $1,528.26, el último precio Spot fue $1,529.50, el MEP del $AL30 cerró en $1,556.44 y el del CCL con el mismo instrumento en $1,649.91. El canje CCL–MEP fue de 6.01%, la brecha del MEP contra el A3500 de 1.84% y la del CCL de 7.96%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron al alza, subieron los más cortos (promedio 0.16%, $S13N6 0.19%) y los más largos (promedio 0.15%, $TY30P 0.19%). Los dos tramos devengaron cerca de 0.20% en los 3 días de liquidación, por lo que el movimiento de tasas le restó 0.02% al corto y 0.06% al largo. La curva de tasa fija operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+24 pb en el corto y +9 pb en el largo). La TEM mediana quedó en 1.99%.
CER. Los ajustables por inflación operaron al alza, subieron los más cortos (promedio 0.14%, $X29E7 0.20%) y los más largos (promedio 0.19%, $TZXM9 0.43%). El tramo corto devengó 0.08% y el largo 0.12% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.06% al corto y 0.07% al largo. La curva CER comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-13 pb en el corto y -2 pb en el largo). La TEM real mediana quedó en 0.40%.
TAMAR. Los TAMAR operaron mixtos, subieron los más cortos (promedio 0.24%, $TMG27 0.44%) y bajaron los más largos (promedio -0.13%, $TMF28 -0.49%). El tramo corto devengó 0.21% y el largo 0.26% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.04% al corto y le restó 0.39% al largo. La curva TAMAR operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+1 pb en el corto y +30 pb en el largo). El spread implícito mediano de los BONTAM quedó en 255 pb sobre la TAMAR. La mediana de los cambios de spread fue +2 pb contra la rueda anterior. El $TMG28, el más largo, rinde 960 pb sobre TAMAR. El supuesto es la TAMAR del 20/10, de una TNA del 24.38%.
Dólar linked. Los dólar linked operaron mayormente al alza, subieron los más cortos (promedio 0.19%, $D31M7 0.38%) y los más largos (promedio 0.05%, $TZVD8 0.14%). El tramo corto devengó 0.10% y el largo 0.17% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.08% al corto y le restó 0.11% al largo. La curva de dólar linked mostró movimientos de tasas dispares entre el tramo corto y el largo (-88 pb en el corto y +7 pb en el largo). La TIR en dólares mediana quedó en 3.33%, con un rango de 1.01% a 11.88%.
Duales. Los duales operaron mayormente al alza, subieron los más cortos (promedio 0.11%, $TMVE8 0.26%) y los más largos (promedio 0.18%, $TXMJ9 0.21%). Los dos tramos devengaron cerca de 0.27% en los 3 días de liquidación, por lo que el movimiento de tasas le restó 0.15% al corto y 0.09% al largo. La curva de duales operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+14 pb en el corto y +4 pb en el largo). La TEM mediana quedó en 2.77%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.27% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 3 días, operó a una tasa promedio ponderada por volumen de 20.14%, correspondiente a una TEM del 1.67%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 22/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente a la baja, bajaron los más cortos (promedio -0.37%, $AN29 -0.81%) y los más largos (promedio -0.73%, $GD38 -0.88%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le restó 0.39% al corto y 0.76% al largo. La curva de Bonares operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+27 pb en el corto y +13 pb en el largo). La curva de Globales operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+10 pb en el corto y +16 pb en el largo). Las TIR se ubicaron entre 2.87% y 12.87%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 168 pb en el 2029, 152 pb en el 2030, 111 pb en el 2035, 194 pb en el 2038 y 116 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2035.
Bopreales. Los Bopreales operaron mixtos, subieron los más cortos (promedio 0.12%, $BPOB7 0.17%) y bajaron los más largos (promedio -0.28%, $BPOA8 -0.30%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.12% al corto y le restó 0.30% al largo. La curva de Bopreales mostró movimientos de tasas dispares entre el tramo corto y el largo (-17 pb en el corto y +17 pb en el largo). Las TIR se ubicaron entre 1.08% y 8.14%.
FX. El A3500 del día informado por el BCRA fue de $1,527.85, el último precio Spot fue $1,528.00, el MEP del $AL30 cerró en $1,553.84 y el del CCL con el mismo instrumento en $1,645.85. El canje CCL–MEP fue de 5.92%, la brecha del MEP contra el A3500 de 1.70% y la del CCL de 7.72%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron mixtos, subieron los más cortos (promedio 0.03%, $TZXO6 0.07%) y bajaron los más largos (promedio -0.01%, $TY30P -0.34%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.03% al corto y 0.08% al largo. La curva de tasa fija operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+37 pb en el corto y +22 pb en el largo). La TEM mediana quedó en 1.96%.
CER. Los ajustables por inflación operaron mixtos, subieron los más cortos (promedio 0.03%, $X29E7 0.07%) y bajaron los más largos (promedio -0.05%, $TZXO7 -0.19%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.03% al corto y 0.13% al largo. La curva CER operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+3 pb en el corto y +10 pb en el largo). La TEM real mediana quedó en 0.40%.
TAMAR. Los TAMAR operaron mixtos, subieron los más cortos (promedio 0.08%, $TML27 0.23%) y bajaron los más largos (promedio -0.27%, $TMF28 -0.42%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.01% al corto y le restó 0.36% al largo. La curva TAMAR operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+2 pb en el corto y +25 pb en el largo). El spread implícito mediano de los BONTAM quedó en 261 pb sobre la TAMAR. La mediana de los cambios de spread fue +12 pb contra la rueda anterior. El $TMG28, el más largo, rinde 957 pb sobre TAMAR. El supuesto es la TAMAR del 20/10, de una TNA del 24.38%.
Dólar linked. Los dólar linked operaron mixtos, subieron los más cortos (promedio 0.01%, $TZV27 0.20%) y bajaron los más largos (promedio -0.05%, $TZV28 -0.10%). El tramo corto devengó 0.13% y el largo 0.15% en el día de liquidación, por lo que el movimiento de tasas le restó 0.12% al corto y 0.20% al largo. La curva de dólar linked operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+33 pb en el corto y +12 pb en el largo). La TIR en dólares mediana quedó en 3.71%, con un rango de 2.24% a 11.87%.
Duales. Los duales operaron mayormente a la baja, bajaron los más cortos (promedio -0.01%, $TXMJ8 -0.05%) y los más largos (promedio -0.27%, $TXMJ0 -0.29%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.10% al corto y 0.36% al largo. La curva de duales operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+8 pb en el corto y +16 pb en el largo). La TEM mediana quedó en 2.77%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.27% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 20.46%, correspondiente a una TEM del 1.70%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 21/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente al alza, subieron los más cortos (promedio 0.48%, $AO29 1.10%) y los más largos (promedio 0.60%, $GD46 1.28%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.45% al corto y 0.57% al largo. La curva de Bonares comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-27 pb en el corto y -12 pb en el largo). La curva de Globales comprimió (suba de precios), con un desplazamiento prácticamente paralelo (-11 pb en el corto y -10 pb en el largo). Las TIR se ubicaron entre 2.85% y 12.64%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 132 pb en el 2029, 150 pb en el 2030, 114 pb en el 2035, 193 pb en el 2038 y 122 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2035.
Bopreales. Los Bopreales operaron mayormente al alza, subieron los más cortos (promedio 0.05%, $BPOA7 0.14%) y los más largos (promedio 0.16%, $BPOB8 0.52%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.05% al corto y 0.14% al largo. La curva de Bopreales comprimió (suba de precios), con un desplazamiento prácticamente paralelo (-6 pb en el corto y -8 pb en el largo). Las TIR se ubicaron entre 1.24% y 7.99%.
FX. El A3500 del día informado por el BCRA fue de $1,526.67, el último precio Spot fue $1,526.00, el MEP del $AL30 cerró en $1,546.61 y el del CCL con el mismo instrumento en $1,632.91. El canje CCL–MEP fue de 5.58%, la brecha del MEP contra el A3500 de 1.31% y la del CCL de 6.96%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron mayormente al alza, subieron los más cortos (promedio 0.07%, $S29E7 0.14%) y los más largos (promedio 0.16%, $TY30P 0.27%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.01% al corto y 0.09% al largo. La curva de tasa fija comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-33 pb en el corto y -20 pb en el largo). La TEM mediana quedó en 1.93%.
CER. Los ajustables por inflación operaron al alza, subieron los más cortos (promedio 0.13%, $TZXA7 0.28%) y los más largos (promedio 0.37%, $TZXM8 0.56%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.07% al corto y 0.29% al largo. La curva CER comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-5 pb en el corto y -20 pb en el largo). La TEM real mediana quedó en 0.39%.
TAMAR. Los TAMAR operaron mayormente al alza, subieron los más cortos (promedio 0.20%, $TMG27 0.50%) y los más largos (promedio 0.37%, $TMF28 0.59%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.13% al corto y 0.28% al largo. La curva TAMAR comprimió (suba de precios), con un desplazamiento prácticamente paralelo (-21 pb en el corto y -21 pb en el largo). El spread implícito mediano de los BONTAM quedó en 258 pb sobre la TAMAR. La mediana de los cambios de spread fue -14 pb contra la rueda anterior. El $TMG28, el más largo, rinde 938 pb sobre TAMAR. El supuesto es la TAMAR del 19/10, de una TNA del 24.00%.
Dólar linked. Los dólar linked operaron mixtos, subieron los más cortos (promedio 0.19%, $D31M7 0.44%) y bajaron los más largos (promedio -0.02%, $TZV28 -0.22%). El tramo corto devengó 0.10% y el largo 0.13% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.08% al corto y le restó 0.15% al largo. La curva de dólar linked mostró movimientos de tasas dispares entre el tramo corto y el largo (-7 pb en el corto y +10 pb en el largo). La TIR en dólares mediana quedó en 3.10%, con un rango de 0.34% a 11.79%.
Duales. Los duales operaron mayormente al alza, subieron los más cortos (promedio 0.27%, $TXMJ8 0.56%) y los más largos (promedio 0.14%, $TXMJ9 0.17%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.18% al corto y 0.05% al largo. La curva de duales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-21 pb en el corto y -2 pb en el largo). La TEM mediana quedó en 2.73%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.24% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 20.63%, correspondiente a una TEM del 1.71%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 20/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mixtos, subieron los más cortos (promedio 0.03%, $AN29 0.55%) y bajaron los más largos (promedio -0.08%, $GD46 -1.74%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.01% al corto y le restó 0.11% al largo. La curva de Bonares mostró movimientos de tasas dispares entre el tramo corto y el largo (-6 pb en el corto y -2 pb en el largo). La curva de Globales mostró movimientos de tasas dispares entre el tramo corto y el largo (+29 pb en el corto y -1 pb en el largo). Las TIR se ubicaron entre 2.92% y 12.80%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 197 pb en el 2029, 155 pb en el 2030, 121 pb en el 2035, 196 pb en el 2038 y 125 pb en el 2041. El más alto es el del 2029 y el más bajo el del 2035.
Bopreales. Los Bopreales operaron mayormente al alza, subieron los más cortos (promedio 0.04%, $BPOC7 0.08%) y los más largos (promedio 0.18%, $BPOA8 0.39%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.03% al corto y 0.16% al largo. La curva de Bopreales comprimió (suba de precios), con un desplazamiento prácticamente paralelo (-5 pb en el corto y -9 pb en el largo). Las TIR se ubicaron entre 1.25% y 8.27%.
FX. El A3500 del día informado por el BCRA fue de $1,524.84, el último precio Spot fue $1,525.00, el MEP del $AL30 cerró en $1,543.50 y el del CCL con el mismo instrumento en $1,627.97. El canje CCL–MEP fue de 5.47%, la brecha del MEP contra el A3500 de 1.22% y la del CCL de 6.76%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron mayormente al alza, subieron los más cortos (promedio 0.06%, $T15E7 0.10%) y los más largos (promedio 0.10%, $T31Y7 0.18%). Los dos tramos devengaron cerca de 0.06% en el día de liquidación, por lo que el movimiento de tasas le restó 0.01% al corto y le sumó 0.03% al largo. La curva de tasa fija comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-5 pb en el corto y -13 pb en el largo). La TEM mediana quedó en 1.95%.
CER. Los ajustables por inflación operaron mayormente al alza, subieron los más cortos (promedio 0.07%, $TZXA7 0.17%) y los más largos (promedio 0.13%, $TZXM8 0.28%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas no le agregó nada al corto y le sumó 0.05% al largo. La TEM real mediana quedó en 0.40%.
TAMAR. Los TAMAR operaron mayormente al alza, subieron los más cortos (promedio 0.06%, $TML27 0.27%) y los más largos (promedio 0.15%, $TMF28 0.23%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le restó 0.01% al corto y le sumó 0.06% al largo. El spread implícito mediano de los BONTAM quedó en 310 pb sobre la TAMAR. La mediana de los cambios de spread fue -11 pb contra la rueda anterior. El $TMG28, el más largo, rinde 954 pb sobre TAMAR. El supuesto es la TAMAR del 16/10, de una TNA del 24.62%.
Dólar linked. Los dólar linked operaron mayormente al alza, subieron los más cortos (promedio 0.11%, $D15E7 0.46%) y los más largos (promedio 0.22%, $TZV28 0.64%). El tramo corto devengó 0.56% y el largo 0.61% en el día de liquidación, por lo que el movimiento de tasas le restó 0.45% al corto y 0.39% al largo. La curva de dólar linked operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+106 pb en el corto y +20 pb en el largo). La TIR en dólares mediana quedó en 3.35%, con un rango de 0.44% a 11.82%.
Duales. Los duales operaron mixtos, bajaron los más cortos (promedio -0.07%, $TXMD8 -0.25%) y subieron los más largos (promedio 0.07%, $TXMD9 0.14%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.16% al corto y 0.02% al largo. La curva de duales mostró movimientos de tasas dispares entre el tramo corto y el largo (+9 pb en el corto y -1 pb en el largo). La TEM mediana quedó en 2.78%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.29% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 20.69%, correspondiente a una TEM del 1.71%.
(1/2)


Data for Traders retweeted
El lunes el TO26, el Bonte a 10 años de 2016 al 15,5%, paga su último cupón y el capital. Nunca entró en un canje ni en un reperfilamiento.
Quien lo compró en la emisión cobró $255 por cada $100 y recupera 34 centavos por dólar.
Quien entró el día después de las generales de 2023, 4,64 dólares por cada uno.

Data for Traders retweeted
Resumen de mercado al cierre - 16/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente a la baja, bajaron los más cortos (promedio -0.20%, $AO29 -0.47%) y los más largos (promedio -0.27%, $AE38 -0.57%). El tramo corto devengó 0.07% y el largo 0.09% en los 3 días de liquidación, por lo que el movimiento de tasas le restó 0.27% al corto y 0.36% al largo. La curva de Bonares operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+17 pb en el corto y +6 pb en el largo). La curva de Globales operó al alza (baja de precios), con un desplazamiento prácticamente paralelo (+13 pb en el corto y +12 pb en el largo). Las TIR se ubicaron entre 2.69% y 12.33%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 212 pb en el 2029, 148 pb en el 2030, 112 pb en el 2035, 187 pb en el 2038 y 105 pb en el 2041. El más alto es el del 2029 y el más bajo el del 2041.
Bopreales. Los Bopreales operaron mayormente al alza, subieron los más cortos (promedio 0.07%, $BPOB7 0.10%) y los más largos (promedio 0.03%, $BPOB8 0.16%). El tramo corto devengó 0.01% y el largo 0.06% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.06% al corto y le restó 0.03% al largo. La curva de Bopreales mostró movimientos de tasas dispares entre el tramo corto y el largo (-10 pb en el corto y +2 pb en el largo). Las TIR se ubicaron entre 1.24% y 8.12%.
FX. El A3500 del día informado por el BCRA fue de $1,514.57, el último precio Spot fue $1,518.00, el MEP del $AL30 cerró en $1,536.14 y el del CCL con el mismo instrumento en $1,621.16. El canje CCL–MEP fue de 5.54%, la brecha del MEP contra el A3500 de 1.42% y la del CCL de 7.04%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron al alza, subieron los más cortos (promedio 0.26%, $S29E7 0.34%) y los más largos (promedio 0.47%, $T30J7 0.72%). Los dos tramos devengaron cerca de 0.20% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.07% al corto y 0.26% al largo. La curva de tasa fija comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-68 pb en el corto y -44 pb en el largo). La TEM mediana quedó en 1.94%.
CER. Los ajustables por inflación operaron al alza, subieron los más cortos (promedio 0.45%, $TZXA7 0.79%) y los más largos (promedio 0.59%, $TZXM9 1.31%). El tramo corto devengó 0.08% y el largo 0.13% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.37% al corto y 0.46% al largo. La curva CER comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-65 pb en el corto y -31 pb en el largo). La TEM real mediana quedó en 0.37%.
TAMAR. Los TAMAR operaron al alza, subieron los más cortos (promedio 0.54%, $TMG27 1.05%) y los más largos (promedio 0.34%, $TMG28 0.41%). El tramo corto devengó 0.21% y el largo 0.27% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.33% al corto y 0.07% al largo. La curva TAMAR comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-53 pb en el corto y -4 pb en el largo). El spread implícito mediano de los BONTAM quedó en 291 pb sobre la TAMAR. La mediana de los cambios de spread fue -30 pb contra la rueda anterior. El $TMG28, el más largo, rinde 936 pb sobre TAMAR. El supuesto es la TAMAR del 14/10, de una TNA del 24.56%.
Dólar linked. Los dólar linked operaron mixtos, subieron los más cortos (promedio 0.45%, $D15E7 1.38%) y bajaron los más largos (promedio -0.14%, $TZVD8 -0.73%). El tramo corto devengó -0.01% y el largo 0.04% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.46% al corto y le restó 0.19% al largo. La curva de dólar linked mostró movimientos de tasas dispares entre el tramo corto y el largo (-299 pb en el corto y +7 pb en el largo). La TIR en dólares mediana quedó en 1.84%, con un rango de -2.75% a 11.23%.
Duales. Los duales operaron al alza, subieron los más cortos (promedio 0.56%, $TXMD8 0.94%) y los más largos (promedio 0.71%, $TXMJ9 0.86%). Los dos tramos devengaron cerca de 0.27% en los 3 días de liquidación, por lo que el movimiento de tasas le sumó 0.30% al corto y 0.43% al largo. La curva de duales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-24 pb en el corto y -16 pb en el largo). La TEM mediana quedó en 2.75%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.29% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 3 días, operó a una tasa promedio ponderada por volumen de 21.25%, correspondiente a una TEM del 1.76%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 15/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente al alza, subieron los más cortos (promedio 0.14%, $AN29 0.38%) y los más largos (promedio 0.20%, $GD46 0.51%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.12% al corto y 0.17% al largo. La curva de Bonares comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-9 pb en el corto y -4 pb en el largo). Las TIR se ubicaron entre 2.67% y 12.25%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 192 pb en el 2029, 141 pb en el 2030, 119 pb en el 2035, 185 pb en el 2038 y 110 pb en el 2041. El más alto es el del 2029 y el más bajo el del 2041.
Bopreales. Los Bopreales operaron al alza, subieron los más cortos (promedio 0.32%, $BPOB7 0.36%) y los más largos (promedio 0.50%, $BPOA8 0.85%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.32% al corto y 0.48% al largo. La curva de Bopreales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-43 pb en el corto y -26 pb en el largo). Las TIR se ubicaron entre 1.35% y 8.17%.
FX. El A3500 del día informado por el BCRA fue de $1,513.93, el último precio Spot fue $1,513.00, el MEP del $AL30 cerró en $1,536.38 y el del CCL con el mismo instrumento en $1,618.74. El canje CCL–MEP fue de 5.36%, la brecha del MEP contra el A3500 de 1.48% y la del CCL de 6.92%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron al alza, subieron los más cortos (promedio 0.13%, $S29E7 0.26%) y los más largos (promedio 0.12%, $T31Y7 0.19%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.07% al corto y 0.05% al largo. La curva de tasa fija comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-74 pb en el corto y -12 pb en el largo). La TEM mediana quedó en 1.98%.
CER. Los ajustables por inflación operaron mayormente al alza, subieron los más cortos (promedio 0.08%, $X29E7 0.24%) y los más largos (promedio 0.08%, $TZXO7 0.38%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.02% al corto y no le agregó nada al largo. La curva CER mostró movimientos de tasas dispares entre el tramo corto y el largo (-23 pb en el corto y +3 pb en el largo). La TEM real mediana quedó en 0.40%.
TAMAR. Los TAMAR operaron mixtos, subieron los más cortos (promedio 0.08%, $TML27 0.31%) y bajaron los más largos (promedio -0.09%, $TMF28 -0.44%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.01% al corto y le restó 0.17% al largo. La curva TAMAR mostró movimientos de tasas dispares entre el tramo corto y el largo (-23 pb en el corto y +15 pb en el largo). El spread implícito mediano de los BONTAM quedó en 308 pb sobre la TAMAR. La mediana de los cambios de spread fue -10 pb contra la rueda anterior. El $TMG28, el más largo, rinde 929 pb sobre TAMAR. El supuesto es la TAMAR del 13/10, de una TNA del 23.81%.
Dólar linked. Los dólar linked operaron mixtos, bajaron los más cortos (promedio -0.20%, $D15E7 -1.12%) y subieron los más largos (promedio 0.77%, $TZVD8 1.42%). El tramo corto devengó -0.08% y el largo -0.05% en el día de liquidación, por lo que el movimiento de tasas le restó 0.12% al corto y le sumó 0.82% al largo. La curva de dólar linked comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-16 pb en el corto y -43 pb en el largo). La TIR en dólares mediana quedó en 6.36%, con un rango de 1.73% a 10.96%.
Duales. Los duales operaron mayormente al alza, subieron los más cortos (promedio 0.48%, $TXMJ8 0.98%) y los más largos (promedio 0.02%, $TXMD9 0.10%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.40% al corto y le restó 0.07% al largo. La curva de duales mostró movimientos de tasas dispares entre el tramo corto y el largo (-12 pb en el corto y +0.2 pb en el largo). La TEM mediana quedó en 2.71%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.22% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 21.71%, correspondiente a una TEM del 1.80%.
(1/2)


Data for Traders retweeted
Licitación del Tesoro de ayer, ¿cuánto pagó sobre el secundario?
Adjudicó $6.61 billones, con ofertas por $9.49 billones. Comparamos cada precio de corte con la curva al cierre, en TIREA y en días reales.
$S29E7: −51 pb contra su VWAP, unos 3 pb de TEM.
$TXMD9: 0.08% más barato que su VWAP en precio.
$TMG28: +5 pb contra su VWAP.
$TMVE8: USD 727 millones, con 4.35% de TIREA en la pata dólar linked.
Esta vez no hubo prima. La LECAP cortó por debajo del secundario y el TAMAR y el dual CER quedaron en línea.

Data for Traders retweeted
Resumen de mercado al cierre - 14/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente a la baja, los más cortos cerraron sin cambios en promedio y bajaron los más largos (promedio -0.31%, $GD46 -0.80%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le restó 0.02% al corto y 0.34% al largo. La curva de Bonares mostró movimientos de tasas dispares entre el tramo corto y el largo (+3 pb en el corto y +6 pb en el largo). La curva de Globales mostró movimientos de tasas dispares entre el tramo corto y el largo (-7 pb en el corto y +6 pb en el largo). Las TIR se ubicaron entre 2.76% y 12.39%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 187 pb en el 2029, 154 pb en el 2030, 121 pb en el 2035, 190 pb en el 2038 y 112 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2041.
Bopreales. Los Bopreales operaron al alza, subieron los más cortos (promedio 0.19%, $BPOC7 0.29%) y los más largos (promedio 0.17%, $BPOA8 0.22%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.18% al corto y 0.15% al largo. La curva de Bopreales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-23 pb en el corto y -8 pb en el largo). Las TIR se ubicaron entre 1.69% y 8.24%.
FX. El A3500 del día informado por el BCRA fue de $1,514.57, el último precio Spot fue $1,513.00, el MEP del $AL30 cerró en $1,538.40 y el del CCL con el mismo instrumento en $1,615.97. El canje CCL–MEP fue de 5.04%, la brecha del MEP contra el A3500 de 1.57% y la del CCL de 6.70%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron mixtos, bajaron los más cortos (promedio -0.02%, $X30N6 -0.11%) y subieron los más largos (promedio 0.07%, $T30J7 0.22%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.08% al corto y no le agregó nada al largo. La curva de tasa fija operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+107 pb en el corto y +9 pb en el largo). La TEM mediana quedó en 2.04%.
CER. Los ajustables por inflación operaron mixtos, subieron los más cortos (promedio 0.06%, $TZX27 0.28%) y bajaron los más largos (promedio -0.11%, $TZXD8 -0.48%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas no le agregó nada al corto y le restó 0.19% al largo. La curva CER operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+2 pb en el corto y +11 pb en el largo). La TEM real mediana quedó en 0.42%.
TAMAR. Los TAMAR operaron al alza, subieron los más cortos (promedio 0.22%, $TMG27 0.59%) y los más largos (promedio 0.24%, $TMF28 0.45%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.15% al corto y 0.15% al largo. La curva TAMAR comprimió (suba de precios), con un desplazamiento prácticamente paralelo (-10 pb en el corto y -12 pb en el largo). El spread implícito mediano de los BONTAM quedó en 345 pb sobre la TAMAR. La mediana de los cambios de spread fue -13 pb contra la rueda anterior. El $TMG28, el más largo, rinde 944 pb sobre TAMAR. El supuesto es la TAMAR del 09/10, de una TNA del 24.06%.
Dólar linked. Los dólar linked operaron mixtos, aunque en promedio subieron los más cortos (0.09%, $D15E7 0.45%) y los más largos (0.07%, $TZV28 0.13%). Los dos tramos devengaron cerca de 0.02% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.08% al corto y 0.04% al largo. La curva de dólar linked mostró movimientos de tasas dispares entre el tramo corto y el largo (+12 pb en el corto y -3 pb en el largo). La TIR en dólares mediana quedó en 4.49%, con un rango de 1.87% a 11.58%.
Duales. Los duales operaron mayormente a la baja, bajaron los más cortos (promedio -0.05%, $TXMJ8 -0.13%) y los más largos (promedio -0.24%, $TXMJ0 -0.34%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.13% al corto y 0.33% al largo. La curva de duales operó al alza (baja de precios), con un desplazamiento prácticamente paralelo (+14 pb en el corto y +15 pb en el largo). La TEM mediana quedó en 2.73%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.24% contra el 1.90% de septiembre, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 22.24%, correspondiente a una TEM del 1.84%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 13/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mixtos, subieron los más cortos (promedio 0.02%, $AO27 0.24%) y bajaron los más largos (promedio -0.23%, $GD46 -0.65%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le restó 0.01% al corto y 0.26% al largo. La curva de Bonares mostró movimientos de tasas dispares entre el tramo corto y el largo (+0.4 pb en el corto y +7 pb en el largo). Las TIR se ubicaron entre 2.76% y 12.34%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 163 pb en el 2029, 150 pb en el 2030, 121 pb en el 2035, 186 pb en el 2038 y 112 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2041.
Bopreales. Los Bopreales operaron mixtos, los más cortos cerraron sin cambios en promedio y subieron los más largos (promedio 0.39%, $BPOB8 0.43%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas no le agregó nada al corto y le sumó 0.37% al largo. La curva de Bopreales mostró movimientos de tasas dispares entre el tramo corto y el largo (+5 pb en el corto y -20 pb en el largo). Las TIR se ubicaron entre 2.05% y 8.30%.
FX. El A3500 del día informado por el BCRA fue de $1,515.85, el último precio Spot fue $1,512.50, el MEP del $AL30 cerró en $1,537.75 y el del CCL con el mismo instrumento en $1,612.42. El canje CCL–MEP fue de 4.86%, la brecha del MEP contra el A3500 de 1.44% y la del CCL de 6.37%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron mayormente al alza, subieron los más cortos (promedio 0.04%, $TO26 0.09%) y los más largos (promedio 0.21%, $TY30P 0.31%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.02% al corto y le sumó 0.14% al largo. La curva de tasa fija mostró movimientos de tasas dispares entre el tramo corto y el largo (+19 pb en el corto y -19 pb en el largo). La TEM mediana quedó en 2.01%.
CER. Los ajustables por inflación operaron mayormente al alza, subieron los más cortos (promedio 0.15%, $TZXA7 0.59%) y los más largos (promedio 0.02%, $TZXO7 0.40%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.09% al corto y le restó 0.06% al largo. La TEM real mediana quedó en 0.38%.
TAMAR. Los TAMAR operaron mixtos, subieron los más cortos (promedio 0.13%, $TMG27 0.33%) y bajaron los más largos (promedio -0.66%, $TMF28 -0.99%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.06% al corto y le restó 0.75% al largo. La curva TAMAR operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+1 pb en el corto y +52 pb en el largo). El spread implícito mediano de los BONTAM quedó en 360 pb sobre la TAMAR. La mediana de los cambios de spread fue +11 pb contra la rueda anterior. El $TMG28, el más largo, rinde 942 pb sobre TAMAR. El supuesto es la TAMAR del 08/10, de una TNA del 24.12%.
Dólar linked. Los dólar linked operaron mayormente a la baja, bajaron los más cortos (promedio -0.09%, $D15E7 -0.81%) y los más largos (promedio -0.30%, $TZV28 -0.33%). Los dos tramos devengaron cerca de -0.15% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.06% al corto y le restó 0.17% al largo. La curva de dólar linked mostró movimientos de tasas dispares entre el tramo corto y el largo (-63 pb en el corto y +10 pb en el largo). La TIR en dólares mediana quedó en 4.41%, con un rango de 1.86% a 11.57%.
Duales. Los duales operaron a la baja, bajaron los más cortos (promedio -0.25%, $TXMJ8 -0.29%) y los más largos (promedio -0.34%, $TXMD9 -0.45%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.34% al corto y 0.43% al largo. La curva de duales operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+30 pb en el corto y +19 pb en el largo). La TEM mediana quedó en 2.73%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.24% contra el 1.70% de agosto, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 21.82%, correspondiente a una TEM del 1.81%.
(1/2)


Data for Traders retweeted
A raíz de la polémica de esta semana por el informe de la AGN y la posición de derivados sobre el oro del BCRA, surgió una discusión con @tinchoggal en la que tratamos cada uno de estimar qué fue lo que pasó realmente. Esta es mi interpretación.
Según el BCRA, su política de hedging cubría el 100% de su posición en oro, y dado que en 2025 ganó por su posición spot 3,528 M y perdió por opciones 1,023 M, con un resultado neto de +2,505 M, ambos coincidimos en que probablemente hayan hecho una estrategia collar.
El PnL del oro spot es una recta con pendiente de 1.98 M por cada Δ dólar, ganancias y pérdidas simétricas. Al vender un call, por encima del strike se suma una pendiente de −1.98 M que cancela la del oro, y la ganancia queda con techo. El put comprado hace lo mismo para abajo y deja un piso. El costo de la cobertura fue resignar la suba por encima del call, más la prima neta: lo cobrado por los calls financió parte de los puts, pero no alcanzó a cubrirlos. Los strikes son estimados.


Discutiendo con @BenP_np y otro gran amigo sin twitter, estimamos la posición de derivados sobre el oro del BCRA. Mi versión es la siguiente. Foto 1 pos unicamente derivados, la segunda con subyacente incluido.
Sigo


Data for Traders retweeted
Resumen de mercado al cierre - 09/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente a la baja, bajaron los más cortos (promedio -0.02%, $AO29 -0.45%) y los más largos (promedio -0.05%, $AL41 -0.39%). El tramo corto devengó 0.09% y el largo 0.11% en los 4 días de liquidación, por lo que el movimiento de tasas le restó 0.11% al corto y 0.16% al largo. La curva de Bonares operó al alza (baja de precios), con un desplazamiento prácticamente paralelo (+7 pb en el corto y +8 pb en el largo). La curva de Globales operó al alza (baja de precios), con un desplazamiento prácticamente paralelo (+8 pb en el corto y +3 pb en el largo). Las TIR se ubicaron entre 2.99% y 12.22%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 149 pb en el 2029, 153 pb en el 2030, 114 pb en el 2035, 178 pb en el 2038 y 107 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2041.
Bopreales. Los Bopreales operaron mixtos, subieron los más cortos (promedio 0.11%, $BPOA7 0.17%) y bajaron los más largos (promedio -0.24%, $BPOA8 -0.40%). El tramo corto devengó 0.02% y el largo 0.09% en los 4 días de liquidación, por lo que el movimiento de tasas le sumó 0.09% al corto y le restó 0.33% al largo. La curva de Bopreales mostró movimientos de tasas dispares entre el tramo corto y el largo (-13 pb en el corto y +18 pb en el largo). Las TIR se ubicaron entre 1.94% y 8.52%.
FX. El A3500 del día informado por el BCRA fue de $1,515.88, el último precio Spot fue $1,517.00, el MEP del $AL30 cerró en $1,539.94 y el del CCL con el mismo instrumento en $1,612.13. El canje CCL–MEP fue de 4.69%, la brecha del MEP contra el A3500 de 1.59% y la del CCL de 6.35%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron al alza, subieron los más cortos (promedio 0.24%, $TO26 0.29%) y los más largos (promedio 0.21%, $T30J7 0.31%). El tramo corto devengó 0.25% y el largo 0.28% en los 4 días de liquidación, por lo que el movimiento de tasas no le agregó nada al corto y le restó 0.07% al largo. La curva de tasa fija operó al alza (baja de precios), con un desplazamiento prácticamente paralelo (+8 pb en el corto y +10 pb en el largo). La TEM mediana quedó en 1.99%.
CER. Los ajustables por inflación operaron mayormente al alza, subieron los más cortos (promedio 0.14%, $X30N6 0.27%) y los más largos (promedio 0.18%, $TZXD7 0.27%). El tramo corto devengó 0.20% y el largo 0.26% en los 4 días de liquidación, por lo que el movimiento de tasas le restó 0.07% al corto y 0.08% al largo. La curva CER operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+16 pb en el corto y +3 pb en el largo). La TEM real mediana quedó en 0.39%.
TAMAR. Los TAMAR operaron mayormente al alza, subieron los más cortos (promedio 0.17%, $TMG27 0.26%) y los más largos (promedio 0.24%, $TMF28 0.96%). El tramo corto devengó 0.28% y el largo 0.35% en los 4 días de liquidación, por lo que el movimiento de tasas le restó 0.11% al corto y 0.11% al largo. La curva TAMAR mostró movimientos de tasas dispares entre el tramo corto y el largo (+26 pb en el corto y -1 pb en el largo). El spread implícito mediano de los BONTAM quedó en 367 pb sobre la TAMAR. La mediana de los cambios de spread fue +18 pb contra la rueda anterior. El $TMG28, el más largo, rinde 917 pb sobre TAMAR. El supuesto es la TAMAR del 07/10, de una TNA del 24.00%.
Dólar linked. Los dólar linked operaron mixtos, bajaron los más cortos (promedio -0.10%, $D15E7 -0.32%) y subieron los más largos (promedio 0.06%, $TZVD8 0.22%). El tramo corto devengó -0.10% y el largo -0.03% en los 4 días de liquidación, por lo que el movimiento de tasas no le agregó nada al corto y le sumó 0.09% al largo. La curva de dólar linked comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-14 pb en el corto y -4 pb en el largo). La TIR en dólares mediana quedó en 4.74%, con un rango de 1.61% a 11.50%.
Duales. Los duales operaron mayormente a la baja, bajaron los más cortos (promedio -0.20%, $TXMD8 -0.50%) y los más largos (promedio -0.22%, $TXMJ9 -0.31%). El tramo corto devengó 0.34% y el largo 0.36% en los 4 días de liquidación, por lo que el movimiento de tasas le restó 0.54% al corto y 0.58% al largo. La curva de duales operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+37 pb en el corto y +26 pb en el largo). La TEM mediana quedó en 2.71%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.23% contra el 1.70% de agosto, el último dato publicado.
Caución. La caución más corta, a 4 días, operó a una tasa promedio ponderada por volumen de 20.54%, correspondiente a una TEM del 1.70%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 08/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron al alza, subieron los más cortos (promedio 0.57%, $AL29 0.93%) y los más largos (promedio 0.46%, $AE38 0.70%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.55% al corto y 0.43% al largo. La curva de Bonares comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-25 pb en el corto y -12 pb en el largo). La curva de Globales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-38 pb en el corto y -7 pb en el largo). Las TIR se ubicaron entre 3.22% y 12.09%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 148 pb en el 2029, 167 pb en el 2030, 112 pb en el 2035, 173 pb en el 2038 y 102 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2041.
Bopreales. Los Bopreales operaron mixtos, bajaron los más cortos (promedio -0.01%, $BPOA7 -0.17%) y subieron los más largos (promedio 0.42%, $BPOB8 0.52%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le restó 0.02% al corto y le sumó 0.40% al largo. La curva de Bopreales mostró movimientos de tasas dispares entre el tramo corto y el largo (+1 pb en el corto y -22 pb en el largo). Las TIR se ubicaron entre 2.03% y 8.43%.
FX. El A3500 del día informado por el BCRA fue de $1,518.44, el último precio Spot fue $1,515.50, el MEP del $AL30 cerró en $1,539.41 y el del CCL con el mismo instrumento en $1,610.76. El canje CCL–MEP fue de 4.64%, la brecha del MEP contra el A3500 de 1.38% y la del CCL de 6.08%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron al alza, subieron los más cortos (promedio 0.09%, $T15E7 0.16%) y los más largos (promedio 0.23%, $T30J7 0.32%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.03% al corto y 0.16% al largo. La curva de tasa fija comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-25 pb en el corto y -46 pb en el largo). La TEM mediana quedó en 1.98%.
CER. Los ajustables por inflación operaron al alza, subieron los más cortos (promedio 0.16%, $TZXA7 0.49%) y los más largos (promedio 0.38%, $TZXM9 1.33%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.10% al corto y 0.30% al largo. La curva CER comprimió (suba de precios), con un desplazamiento prácticamente paralelo (-8 pb en el corto y -11 pb en el largo). La TEM real mediana quedó en 0.38%.
TAMAR. Los TAMAR operaron mixtos, subieron los más cortos (promedio 0.03%, $TMF27 0.13%) y bajaron los más largos (promedio -0.14%, $TMF28 -0.54%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le restó 0.04% al corto y 0.23% al largo. La curva TAMAR mostró movimientos de tasas dispares entre el tramo corto y el largo (-11 pb en el corto y +19 pb en el largo). El spread implícito mediano de los BONTAM quedó en 364 pb sobre la TAMAR. La mediana de los cambios de spread fue -6 pb contra la rueda anterior. El $TMG28, el más largo, rinde 875 pb sobre TAMAR. El supuesto es la TAMAR del 06/10, de una TNA del 24.19%.
Dólar linked. Los dólar linked operaron mixtos, subieron los más cortos (promedio 0.11%, $D15E7 0.51%) y bajaron los más largos (promedio -0.18%, $TZV28 -0.23%). Los dos tramos devengaron cerca de 0.05% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.07% al corto y le restó 0.23% al largo. La curva de dólar linked operó al alza (baja de precios) y se empinó, con una mayor suba de tasas en el tramo largo (+0.4 pb en el corto y +14 pb en el largo). La TIR en dólares mediana quedó en 4.98%, con un rango de 0.90% a 11.63%.
Duales. Los duales operaron al alza, subieron los más cortos (promedio 0.33%, $TXMD8 0.47%) y los más largos (promedio 0.40%, $TXMJ0 0.42%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.24% al corto y 0.31% al largo. La curva de duales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-23 pb en el corto y -13 pb en el largo). La TEM mediana quedó en 2.70%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.24% contra el 1.70% de agosto, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 20.52%, correspondiente a una TEM del 1.70%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 07/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron mayormente a la baja, bajaron los más cortos (promedio -0.25%, $AO29 -0.70%) y los más largos (promedio -0.62%, $GD41 -1.00%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le restó 0.27% al corto y 0.65% al largo. La curva de Bonares operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+18 pb en el corto y +12 pb en el largo). La curva de Globales operó al alza (baja de precios), con un desplazamiento prácticamente paralelo (+12 pb en el corto y +16 pb en el largo). Las TIR se ubicaron entre 3.46% y 12.30%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 166 pb en el 2029, 176 pb en el 2030, 116 pb en el 2035, 181 pb en el 2038 y 106 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2041.
Bopreales. Los Bopreales operaron mayormente al alza, subieron los más cortos (promedio 0.14%, $BPOD7 0.25%) y los más largos (promedio 0.28%, $BPOA8 0.39%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.13% al corto y 0.26% al largo. La curva de Bopreales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-20 pb en el corto y -14 pb en el largo). Las TIR se ubicaron entre 2.05% y 8.70%.
FX. El A3500 del día informado por el BCRA fue de $1,520.71, el último precio Spot fue $1,517.00, el MEP del $AL30 cerró en $1,540.75 y el del CCL con el mismo instrumento en $1,610.49. El canje CCL–MEP fue de 4.53%, la brecha del MEP contra el A3500 de 1.32% y la del CCL de 5.90%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron mayormente al alza, subieron los más cortos (promedio 0.04%, $S29E7 0.10%) y los más largos (promedio 0.04%, $TY30P 0.27%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.02% al corto y 0.03% al largo. La curva de tasa fija operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+15 pb en el corto y +10 pb en el largo). La TEM mediana quedó en 1.99%.
CER. Los ajustables por inflación operaron mixtos, bajaron los más cortos (promedio -0.01%, $TZXA7 -0.17%) y subieron los más largos (promedio 0.09%, $TZXD8 0.36%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas le restó 0.07% al corto y le sumó 0.01% al largo. La curva CER operó al alza (baja de precios) y se aplanó, con una mayor suba de tasas en el tramo corto (+20 pb en el corto y +0.5 pb en el largo). La TEM real mediana quedó en 0.39%.
TAMAR. Los TAMAR operaron mayormente al alza, subieron los más cortos (promedio 0.11%, $TMG27 0.25%) y los más largos (promedio 0.53%, $TMF28 1.16%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.04% al corto y 0.44% al largo. La curva TAMAR comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-1 pb en el corto y -35 pb en el largo). El spread implícito mediano de los BONTAM quedó en 329 pb sobre la TAMAR. La mediana de los cambios de spread fue -2 pb contra la rueda anterior. El $TMG28, el más largo, rinde 876 pb sobre TAMAR. El supuesto es la TAMAR del 05/10, de una TNA del 23.75%.
Dólar linked. Los dólar linked operaron mayormente al alza, subieron los más cortos (promedio 0.08%, $TZV27 0.24%) y los más largos (promedio 0.65%, $TZV28 0.89%). El tramo corto devengó 0.08% y el largo 0.10% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.01% al corto y 0.55% al largo. La curva de dólar linked comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-5 pb en el corto y -33 pb en el largo). La TIR en dólares mediana quedó en 4.67%, con un rango de 2.32% a 11.54%.
Duales. Los duales operaron mayormente al alza, subieron los más cortos (promedio 0.03%, $TXMJ8 0.09%) y los más largos (promedio 0.01%, $TXMJ9 0.03%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.05% al corto y 0.08% al largo. La TEM mediana quedó en 2.67%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.21% contra el 1.70% de agosto, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 20.53%, correspondiente a una TEM del 1.70%.
(1/2)


Data for Traders retweeted
Resumen de mercado al cierre - 06/10/2026 | @Data4Traders
Soberanos, Bopreales y FX
Soberanos HD. Los soberanos HD operaron al alza, subieron los más cortos (promedio 1.01%, $AL30 1.31%) y los más largos (promedio 1.97%, $GD41 2.21%). Los dos tramos devengaron cerca de 0.03% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.99% al corto y 1.93% al largo. La curva de Bonares comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-54 pb en el corto y -44 pb en el largo). La curva de Globales comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-68 pb en el corto y -41 pb en el largo). Las TIR se ubicaron entre 3.60% y 12.20%.
Legislación. El spread por legislación, ley local contra ley Nueva York, quedó en 159 pb en el 2029, 162 pb en el 2030, 122 pb en el 2035, 185 pb en el 2038 y 112 pb en el 2041. El más alto es el del 2038 y el más bajo el del 2041.
Bopreales. Los Bopreales operaron mixtos, bajaron los más cortos (promedio -0.13%, $BPOC7 -0.21%) y subieron los más largos (promedio 0.43%, $BPOB8 0.63%). Los dos tramos devengaron cerca de 0.01% en el día de liquidación, por lo que el movimiento de tasas le restó 0.13% al corto y le sumó 0.40% al largo. La curva de Bopreales mostró movimientos de tasas dispares entre el tramo corto y el largo (+22 pb en el corto y -22 pb en el largo). Las TIR se ubicaron entre 2.13% y 8.78%.
FX. El A3500 del día informado por el BCRA fue de $1,520.30, el último precio Spot fue $1,520.00, el MEP del $AL30 cerró en $1,538.42 y el del CCL con el mismo instrumento en $1,607.56. El canje CCL–MEP fue de 4.49%, la brecha del MEP contra el A3500 de 1.19% y la del CCL de 5.74%.
Curvas en pesos y caución
Tasa fija. Los bonos a tasa fija operaron al alza, subieron los más cortos (promedio 0.06%, $S13N6 0.09%) y los más largos (promedio 0.25%, $T30J7 0.62%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas no le agregó nada al corto y le sumó 0.18% al largo. La curva de tasa fija comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-2 pb en el corto y -16 pb en el largo). La TEM mediana quedó en 2.00%.
CER. Los ajustables por inflación operaron mayormente al alza, subieron los más cortos (promedio 0.07%, $TZX27 0.28%) y los más largos (promedio 0.52%, $TZXS8 0.85%). Los dos tramos devengaron cerca de 0.07% en el día de liquidación, por lo que el movimiento de tasas no le agregó nada al corto y le sumó 0.44% al largo. La curva CER comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-9 pb en el corto y -24 pb en el largo). La TEM real mediana quedó en 0.38%.
TAMAR. Los TAMAR operaron mayormente al alza, subieron los más cortos (promedio 0.07%, $TML27 0.20%) y los más largos (promedio 0.51%, $TMF28 0.81%). Los dos tramos devengaron cerca de 0.08% en el día de liquidación, por lo que el movimiento de tasas no le agregó nada al corto y le sumó 0.42% al largo. La curva TAMAR comprimió (suba de precios) y se aplanó, con una mayor compresión en el tramo largo (-0.4 pb en el corto y -30 pb en el largo). El spread implícito mediano de los BONTAM quedó en 364 pb sobre la TAMAR. La mediana de los cambios de spread fue -13 pb contra la rueda anterior. El $TMG28, el más largo, rinde 881 pb sobre TAMAR. El supuesto es la TAMAR del 02/10, de una TNA del 24.56%.
Dólar linked. Los dólar linked operaron mixtos, bajaron los más cortos (promedio -0.01%, $D15E7 -0.38%) y subieron los más largos (promedio 0.04%, $TZVD8 0.11%). Los dos tramos devengaron cerca de -0.23% en el día de liquidación, por lo que el movimiento de tasas le sumó 0.23% al corto y 0.26% al largo. La curva de dólar linked comprimió (suba de precios) y se empinó, con una mayor compresión en el tramo corto (-64 pb en el corto y -15 pb en el largo). La TIR en dólares mediana quedó en 4.13%, con un rango de 2.19% a 11.70%.
Duales. Los duales operaron mayormente al alza, subieron los más cortos (promedio 0.07%, $TMVE8 0.18%) y los más largos (promedio 0.32%, $TXMJ0 0.47%). Los dos tramos devengaron cerca de 0.09% en el día de liquidación, por lo que el movimiento de tasas le restó 0.01% al corto y le sumó 0.23% al largo. La curva de duales mostró movimientos de tasas dispares entre el tramo corto y el largo (+1 pb en el corto y -13 pb en el largo). La TEM mediana quedó en 2.74%. Los seis siguen pagando por la pata TAMAR. El más cerca de darse vuelta es el $TXMJ9, que necesita una inflación mensual sostenida del 2.27% contra el 1.70% de agosto, el último dato publicado.
Caución. La caución más corta, a 1 día, operó a una tasa promedio ponderada por volumen de 20.49%, correspondiente a una TEM del 1.70%.
(1/2)


